Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Las normas públicas y las decisiones de investigación de este artículo
- Utilice el catalizador disponible en el momento de la decisión.
- Una orden causal OR15 y una política de seguimiento
- La actividad de apertura no constituye la identidad del comprador.
- Ganancia con trailing stop y pérdida por gap a través del stop
- Construya la muestra a partir de cada catalizador elegible.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Qullamaggie atribuye decenas de millones de dólares a operaciones con EP y proporciona ejemplos de gráficos, incluyendo operaciones cerradas por stop. La página analizada no incluye auditoría ni archivo CSV de operaciones que verifique las ganancias. Este artículo no ha realizado pruebas retrospectivas de su especificación OR15.
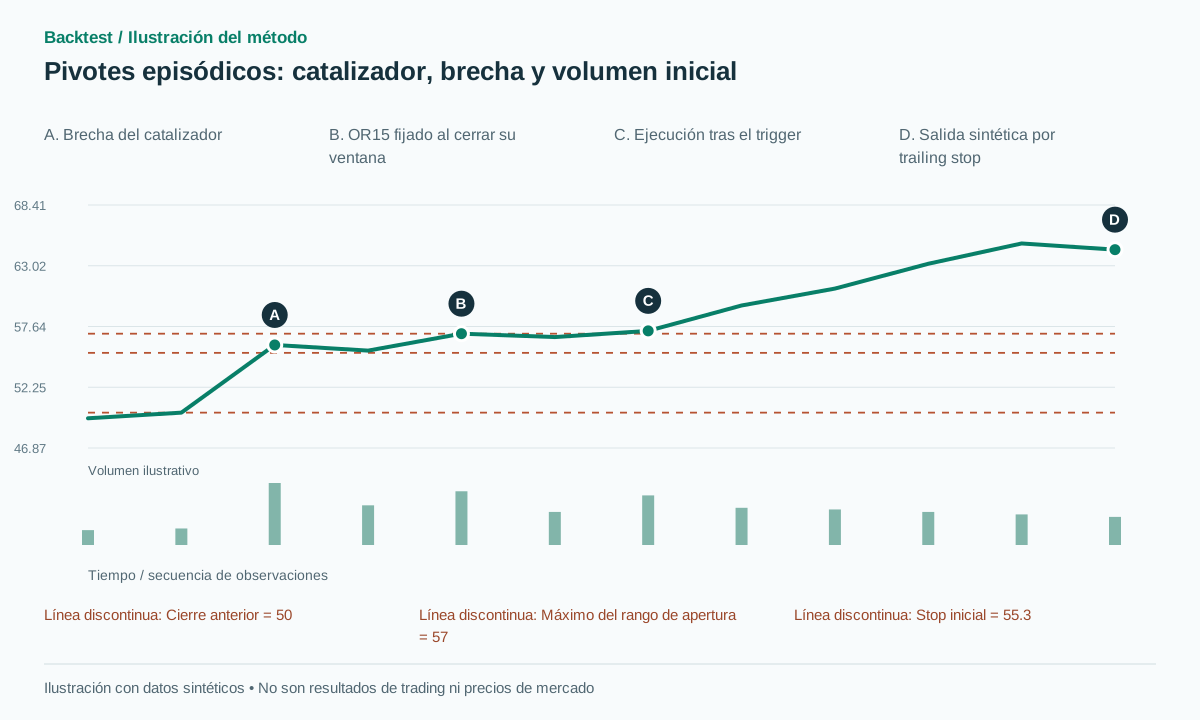 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
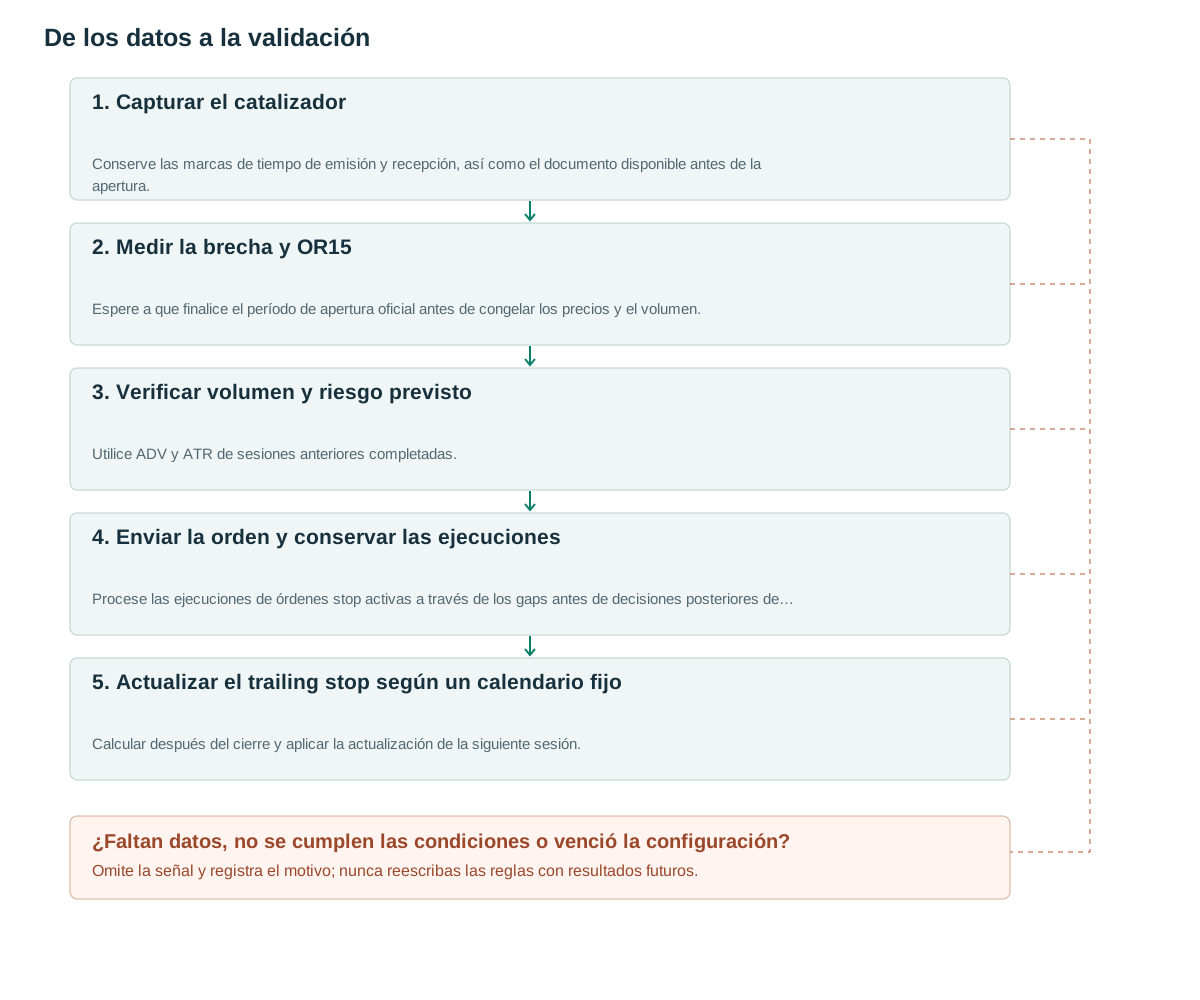
- Capturar el catalizadorConserve las marcas de tiempo de emisión y recepción, así como el documento disponible antes de la apertura.
- Medir la brecha y OR15Espere a que finalice el período de apertura oficial antes de congelar los precios y el volumen.
- Verificar volumen y riesgo previstoUtilice ADV y ATR de sesiones anteriores completadas.
- Enviar la orden y conservar las ejecucionesProcese las ejecuciones de órdenes stop activas a través de los gaps antes de decisiones posteriores de cancelación.
- Actualizar el trailing stop según un calendario fijoCalcular después del cierre y aplicar la actualización de la siguiente sesión.
Las normas públicas y las decisiones de investigación de este artículo
En su artículo de 2 de noviembre de 2021, Qullamaggie describe EPs a través de brechas de al menos 10%, actividad excepcional cerca de la apertura, una entrada por encima de un máximo del rango de apertura y un stop cerca del mínimo del día. Le da crédito a Stockbee por la idea [1]. Los ejemplos incluyen entradas en AFRM cerradas por stop: un catalizador atractivo no hace que todas las entradas sean exitosas.
La fuente ofrece múltiples intervalos de rango de apertura y deja margen para el criterio en la gestión. Un backtest requiere una versión congelada antes de inspeccionar sus resultados. Este artículo elige OR15, volumen de apertura de quince minutos dividido por ADV 50 de al menos 0.5, y una política de seguimiento programada. Estos son parámetros de investigación propuestos, no valores respaldados como un sistema completo por el autor de la fuente.
La hipótesis es que la nueva información coincide con una participación excepcional y una revalorización sostenida. Una discontinuidad de precios relacionada con una división de acciones no es una respuesta a las noticias. Una brecha impulsada por todo el mercado difiere de las ganancias específicas de la empresa. Es importante identificar estas circunstancias de forma explícita, en lugar de agrupar todas las acciones con fuertes subidas en una muestra aparentemente homogénea.
Utilice el catalizador disponible en el momento de la decisión.
Almacene el titular original, el editor, published_at, received_at, event_type y la versión del documento a la que un operador podría acceder. Las presentaciones ante la SEC y las API XBRL proporcionan datos de presentación [2], pero un conjunto de datos corregido descargado hoy no es automáticamente una instantánea puntual de un comunicado de resultados. Registre las correcciones como información posterior.
El criterio de referencia solo acepta catalizadores disponibles públicamente antes de la apertura de la sesión. El crecimiento o las sorpresas en las ganancias pueden agregarse en una variante con nombre independiente, pero el consenso de los analistas debe ser anterior a la publicación. Las estimaciones faltantes para las empresas de pequeña capitalización se consideran observaciones no disponibles, no estimaciones cero que generen una sorpresa infinita. Una publicación recibida después de la decisión de apertura no puede calificar retrospectivamente.
Calcula ADV 50 y ATR14 diario a partir de las sesiones completadas anteriores a hoy, con un tratamiento de división consistente en precios y volumen. Utiliza los valores realmente disponibles en cada fecha histórica, incluidas las exclusiones de cotización posteriores. Define las horas de negociación regulares con el calendario de la bolsa y la zona horaria America/New_York [3]; 09:30 no es un desplazamiento constante UTC en los cambios de horario de verano.
Una orden causal OR15 y una política de seguimiento
Después de la apertura oficial, requiera gap=(official_open/previous_close−1)≥10%. Espere hasta que la ventana 09:30–09:45 esté completa, luego congele ORH, ORL y el volumen 15. Si el volumen 15/ADV 50≥0.5, envíe una orden de compra-stop en ORH+b después de 09:45, donde b=max(2 ticks,0.1×previous daily ATR14). El precio de entrada previsto menos el nivel de stop ORL−b no debe exceder el ATR diario anterior. La orden vence a las 11:00.
Un rango finalizado en 09:45 no admite una entrada simulada en 09:37. Su volumen completo tampoco está disponible en ese momento. Para probar los rangos de uno o cinco minutos mencionados por el autor, se requieren condiciones de volumen observables en esos momentos anteriores. Una orden stop pendiente sigue pudiendo ejecutarse hasta que se haga efectiva una cancelación; un resumen de barra posterior no puede borrar un disparador anterior.
Después de un llenado, el stop inicial es ORL−b. Después de tres sesiones completadas, calcule next_stop=max(current_stop,SMA10 through the current close) en cada cierre, efectivo a partir de la siguiente sesión. Si el cierre actual ya es igual o inferior a next_stop, programe una salida en la siguiente cotización de apertura ejecutable. Mantenga el stop duro inicial mientras espera y salga después de como máximo 20 sesiones. Esta política propuesta no utiliza un objetivo fijo de dos R.
Para una contabilidad reproducible del tiempo de tenencia, considere la sesión de entrada como la sesión de tenencia uno y la salida en el evento ejecutable al cierre de la sesión veinte. Las tres sesiones completas anteriores al trailing stop son sesiones completas posteriores a la ejecución, excluyendo el resto de la sesión de entrada. Adjunte protección a la entrada y actívela según el modelo del broker cuando se ejecute la orden; modele la latencia de activación en lugar de asumir que la protección existía antes de que llegara la orden. La protección existente permanece activa mientras esté pendiente una salida o un reemplazo de stop.
after_OR15_data_received:
  if now>=11:00 or not complete_catalyst_ADV_ATR_OR_history: return
  if catalyst_known_before_open and gap>=0.10 and volume15/ADV50>=0.5:
    entry_trigger=ORH+b; initial_stop=ORL-b
    if 0<entry_trigger-initial_stop<=ATR_day_previous:
      place_buy_stop_after_now(expiry=11:00,attached_protection=initial_stop)
on_fill(fill):
  record_actual_fill_and_risk(fill,initial_stop)
  activate_protection_as_execution_model_allows(initial_stop)
  freeze_deadline_at_close_of_20th_session_including_entry_session()
on_every_market_event(event):
  process_live_entry_and_protective_order_fills_before_later_cancellations(event)
  if entry_expired_and_still_unfilled: cancel_entry_effective_from_now()
  if holding_deadline_reached and position_open: exit_next_executable_quote()
after_each_received_session_close:
  if position_open and at_least_3_full_sessions_completed_after_fill:
    next_stop=max(current_stop,SMA10_through_today)
    if close<=next_stop: schedule_exit_next_session_quote()
    else: schedule_stop_replacement_for_next_session(next_stop)
# Existing protection stays live until an exit or effective stop replacement.
# Gap-through fills and order-activation latency remain in realized results.
La actividad de apertura no constituye la identidad del comprador.
Un ratio de volumen 15/ADV 50 de 0.5 significa que en quince minutos se ha negociado la mitad de las acciones de un día promedio. Se diferencia del volumen relativo en el mismo período, que compara esos quince minutos con ventanas históricas equivalentes. Registre ambos con nombres distintos si es necesario. El umbral propuesto 0.5 está por debajo de la descripción ideal de la fuente y debe permanecer etiquetado como una variante.
Una acción con baja liquidez puede superar este ratio al presentar un spread amplio y poca cantidad disponible en las cotizaciones. Los límites predeterminados de liquidez nominal y spread-to-stop son requisitos para la ejecución de la orden. Evalúelos con la información disponible al considerar la orden. Un gran volumen no indica que la posición prevista pueda adquirirse cerca del precio de referencia mostrado.
Las subastas de apertura, las operaciones en bloque y las suspensiones de negociación pueden dominar los periodos cortos. Indique si se incluyen las operaciones en subasta y utilice la misma convención en las observaciones actuales y las bases históricas. El alto volumen mide la actividad declarada; no identifica un fondo que acumula acciones durante varios meses. Las operaciones agregadas por sí solas no permiten establecer esa conclusión.
Ganancia con trailing stop y pérdida por gap a través del stop
Utilice precios sintéticos: el cierre anterior es 50, la apertura oficial es 56 y el gap es 12%. El ATR diario anterior es 2 y el tamaño del tick es 0.01, por lo que b=0.2. ORH es 57, ORL es 55.5, el volumen de apertura es 500,000 acciones, y ADV 50 es 1,000,000. El disparador planificado es 57.2 y el stop es 55.3. El riesgo previsto de 1.9 cumple el límite de ATR. Una ejecución real de 57.25 eleva el riesgo inicial a 1.95.
En una ruta sintética exitosa, varias sesiones después el cálculo de seguimiento basado en cierres completados alcanza 64.5. Durante la sesión siguiente se activa y se ejecuta en 64.45. La ganancia bruta es de 7.20 por acción, aproximadamente 3.69R medida con respecto al riesgo original 1.95. Muchos eventos calificados no tendrán una tendencia lo suficientemente larga como para que esta política de seguimiento sea útil.
En una trayectoria perdedora, la siguiente sesión abre en 54.4, por debajo del stop 55.3. Salir en 54.4 supone una pérdida de 2.85, o aproximadamente 1.46R antes de costes. Por separado, una orden de compra stop ya activa en 57.2 podría ejecutarse en 59 tras una subida discontinua. No elimine esa ejecución, ya que su riesgo real supera el límite ATR. Aplique una respuesta de riesgo predeclarada en el siguiente evento factible y registre su coste.
Construya la muestra a partir de cada catalizador elegible.
Comience con datos históricos y acciones con brechas de precios observables, no con una lista de acciones que finalmente duplicaron su valor. Entre los candidatos se deben incluir acciones vendidas a la baja tras publicar resultados, instrumentos cuyas órdenes no se pudieron ejecutar y empresas que posteriormente desaparecieron. Los gráficos de acciones ganadoras ayudan a formular una hipótesis, pero no proporcionan un denominador para estimar su tasa de éxito.
Compara las etiquetas gap-only, gap-plus-volumen y gap-plus-volumen-plus-catalizador en el mismo universo elegible. Separa el tipo de noticia, el tamaño del gap, la liquidez y la tendencia previa. Selecciona la política trailing con datos de desarrollo y validación, y luego bloquéala para el conjunto de prueba. Registra cada intervalo de rango de apertura, umbral de volumen y familia de salida probados para que el mejor resultado aparente pueda interpretarse a la luz de esa búsqueda.
Informe la expectativa neta, la exposición nocturna, las pérdidas por brecha, la rotación, las comisiones, los eventos de no ejecución, el MAE/MFE y la contribución de las acciones con mayores ganancias. Si dos acciones extraordinarias generan la mayor parte de las ganancias, esa concentración forma parte del resultado. Compare con un índice de referencia que contenga acciones catalizadoras seleccionadas de manera similar para identificar la contribución de la regla de entrada en sí.
Errores frecuentes
Investigando únicamente a ganadores excepcionales.
Partiendo de las acciones que posteriormente experimentaron un fuerte repunte, se eliminan del denominador los EP fallidos.
Sustituir la versión original por datos revisados
El consenso histórico y las versiones publicadas determinan si una decisión era posible en su momento.
Limitar cada stop loss a un R
Los gaps entre sesiones y las suspensiones de negociación pueden hacer que la pérdida ejecutada supere la distancia nominal del stop.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿OR15 es la regla fija original de Qullamaggie?
No. Se trata de una variante estandarizada. En su intervención pública describe otras opciones de rango de apertura y consideraciones discrecionales.
¿Bastan unos resultados sólidos para una operación EP?
No. Esta especificación también requiere una brecha de calificación, un volumen y un precio de activación posterior. La falta de actividad o una orden no activada no genera ninguna operación.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- How to master a setup: Episodic PivotsKristjan Kullamägi / Qullamaggie. Se revisaron el artículo del 2 de noviembre de 2021, las reglas públicas y los ejemplos, incluidas entradas en AFRM cerradas por stop. Las ganancias siguen siendo declaradas por el propio autor. Verificado el: .
- EDGAR Application Programming InterfacesU.S. SEC. Documentación oficial de presentaciones ante la SEC y datos XBRL. No se supone que los datos actuales de la API conserven cada versión histórica. Verificado el: .
- Holidays & Trading HoursNYSE. Calendario oficial de sesiones y cierres anticipados para definir ventanas de apertura y períodos de tenencia. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store