Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Contexto relacionado, diferentes momentos de decisión
- Variante A: impulso del segundo día, consolidación y continuación
- Variante B: impulso inicial seguido de un retroceso temprano.
- Ajustar el volumen al período de decisión
- Ejemplos numéricos separados para A y B.
- Las diferentes velocidades de ejecución requieren una gestión explícita.
- Medir el valor incremental de cada condición
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Las dos transcripciones de SMB analizan casos de MRNA y ADT, no series de pruebas retrospectivas ni estados de cuenta auditados. Los umbrales numéricos y las políticas de salida que se detallan a continuación son especificaciones de investigación independientes.
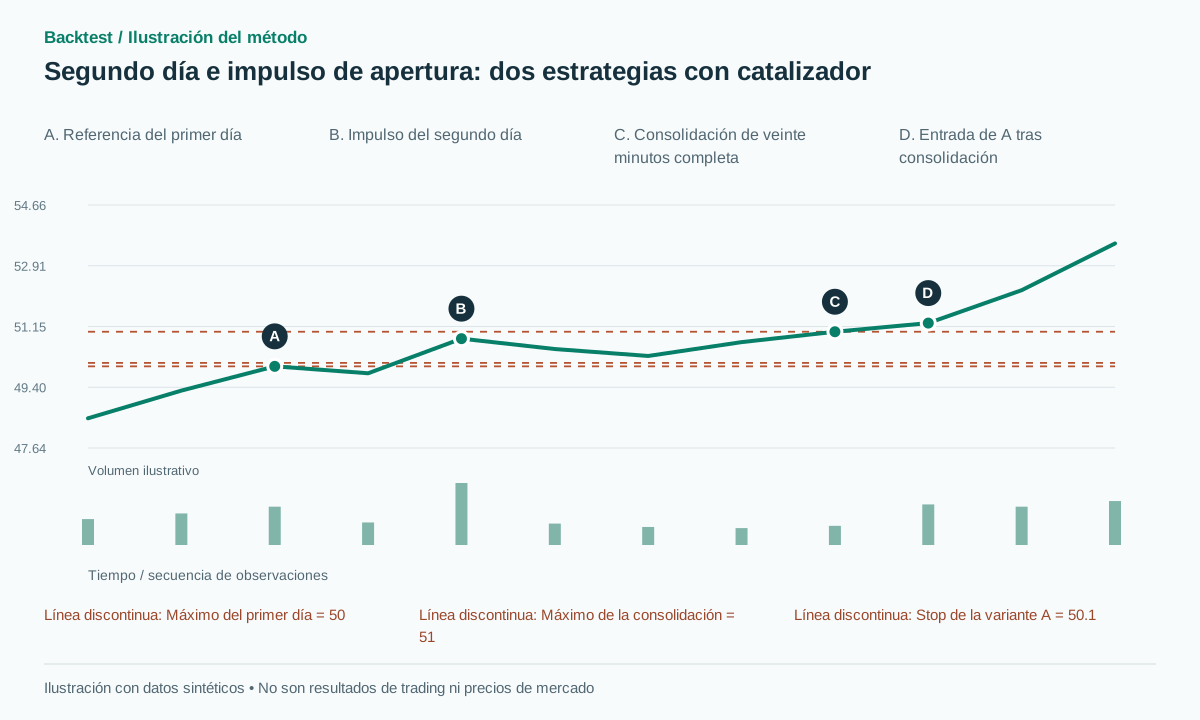 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
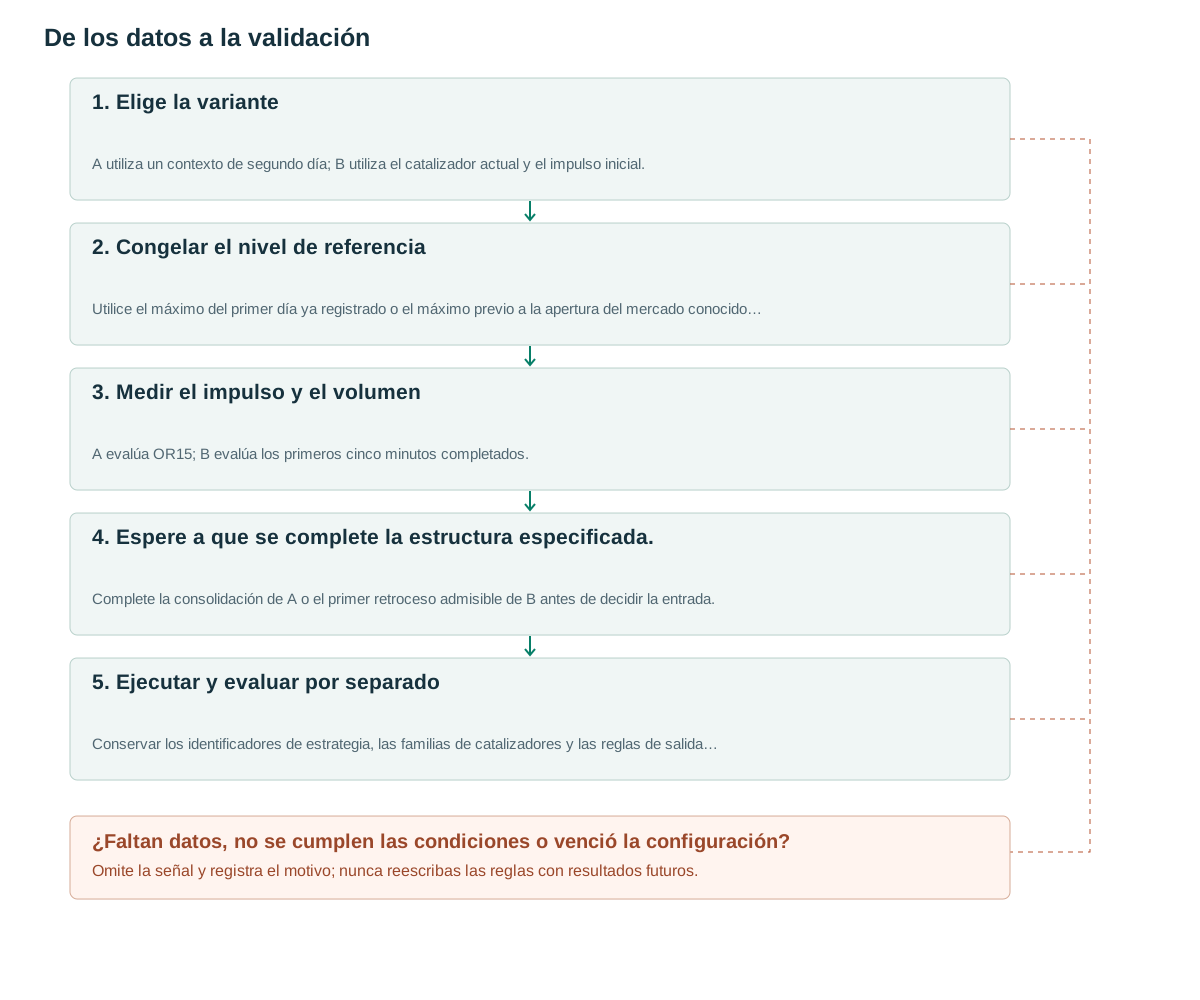
- Elige la varianteA utiliza un contexto de segundo día; B utiliza el catalizador actual y el impulso inicial.
- Congelar el nivel de referenciaUtilice el máximo del primer día ya registrado o el máximo previo a la apertura del mercado conocido antes de la apertura.
- Medir el impulso y el volumenA evalúa OR15; B evalúa los primeros cinco minutos completados.
- Espere a que se complete la estructura especificada.Complete la consolidación de A o el primer retroceso admisible de B antes de decidir la entrada.
- Ejecutar y evaluar por separadoConservar los identificadores de estrategia, las familias de catalizadores y las reglas de salida específicas.
Contexto relacionado, diferentes momentos de decisión
Steve Spencer ilustra una operación de segundo día con MRNA: la sesión de noticias proporciona contexto, y en la sesión siguiente se rompe un nivel conocido con volumen antes de mantenerse por encima de él ([1]). El análisis ADT de SMB destaca la fortaleza de la apertura y la calidad de la entrada ([2]). Estos son estudios de caso, no evidencia de que comprar cualquier acción al día siguiente de una brecha sea rentable.
La variante A espera a la segunda sesión para demostrar la continuidad y establecer un nuevo rango de retención. La variante B responde al impulso inicial actual y no requiere que el catalizador pertenezca al día anterior. A suele actuar más tarde; B es más sensible a la latencia de ejecución temprana y a la ubicación de entrada.
Los vídeos originales se consultaron a través de las transcripciones disponibles en la página web del editor. El lenguaje cualitativo sobre la fuerza, la retención y el análisis de la cinta no especifica completamente una estrategia de algoritmo. Los dos valores de referencia que se muestran a continuación asignan umbrales explícitos sin atribuir esas cifras a SMB ni identificar a los compradores detrás de una vela de alto volumen.
Variante A: impulso del segundo día, consolidación y continuación
El candidato propuesto para el primer día requiere un catalizador liberado antes de su cierre, una brecha de apertura de al menos 5%, RVOL diario de al menos dos en relación con la media de las 50 sesiones anteriores, y retención de al menos la mitad de la brecha ascendente: C1≥C0+0.5(O1−C0). Antes del segundo día, congele Q en el máximo de la sesión regular del primer día, A en ATR14 diario calculado hasta el primer día, b=max(2 ticks,0.1A) y eps=max(2 ticks,0.15A).
A las 09:45 en el segundo día, se requiere que el cierre OR15 esté por encima de Q+b y que el RVOL acumulado de quince minutos sea de al menos 1.5 con respecto a la mediana del volumen de esa misma ventana de 20 sesiones anteriores. Luego, espere cuatro barras adicionales completas de cinco minutos. Cada cierre debe permanecer en o por encima de Q−eps, y el ancho máximo-mínimo total de cuatro barras no debe exceder 0.5A.
Después de que cierre la cuarta barra de retención, congele el rango completo de la consolidación [hL,hH]. Envíe una orden de compra-stop en hH+b, con vencimiento después de 30 minutos, con stop hL−b. Una entrada en 09:40 no puede obtener confirmación de una retención posterior de veinte minutos. Una retención fallida cancela la candidata; una orden no ejecutada y vencida no se ejecuta. No sustituya una base posterior más atractiva con el mismo identificador de candidata.
evaluate_A_after_OR15_received():
  if not full_day1_and_same_time_volume_history: reject_A(); return
  A_preopen = catalyst_day1 and gap1>=0.05 and day1_RVOL>=2 and gap_hold
  A_opening = close_OR15>Q+b and same_time_RVOL15>=1.5
  if not (A_preopen and A_opening): reject_A(); return
  hold = next_4_completed_5m_bars_same_session()
  if hold is None or now>=entry_cutoff: expire_A(); return
  if any(C[hold]<Q-eps) or max(H[hold])-min(L[hold])>0.5*ATR_day1:
    reject_A(); return
  hH=max(H[hold]); hL=min(L[hold])
  place_buy_stop_after_received_hold(hH+b,attached_protection=hL-b,
      expiry=min(now+30_minutes,entry_cutoff))
# There is no A entry without both gates and the entire hold.
# Fill processing precedes cancellation at expiry or session end.
Variante B: impulso inicial seguido de un retroceso temprano.
La variante B requiere un catalizador conocido antes de la apertura de hoy. Congele Q en el máximo previo a la apertura del mercado a través de 09:29:59 utilizando el feed especificado. El primer cierre de cinco minutos debe exceder Q+b, avanzar al menos 0.3 veces el ATR diario anterior desde la apertura de la sesión regular, y tener un RVOL acumulado de cinco minutos de al menos dos. Congele mid_drive=(regular-session open+C5)/2. Las características diarias excluyen la sesión que se está abriendo ahora.
Entre las próximas tres barras de cinco minutos, seleccione la primera barra r con un cierre inferior al de la barra anterior. Se requieren L[r]≥mid_drive y C[r]≥Q. Si no se cumplen, se rechaza la opción. Durante las dos barras siguientes a r, el primer cierre por encima de H[r]+b genera confirmación. Compre en la siguiente cotización ejecutable y coloque el stop por debajo del mínimo desde r hasta la confirmación, menos b.
Aquí b=max(2 ticks,0.1×previous daily ATR). Predetermine cualquier límite de elegibilidad de spread-to-stop. Si no hay retroceso, no hay entrada B base; perseguir el precio desbocado es una estrategia diferente. Seleccionar un segundo retroceso después de que el primero falle también cambiaría la regla y sesgaría los ejemplos retrospectivos hacia patrones más claros.
evaluate_B_after_first_5m_received():
  if not full_premarket_ATR_and_same_time_volume_history: reject_B(); return
  B_opening = fresh_catalyst and C5>premarket_high+b
              and C5-open>=0.3*A and RVOL_cum5>=2
  if not B_opening: reject_B(); return
  mid_drive=(open+C5)/2
  r=first_down_close_bar_in_next_3_bars_same_session()
  if r is None or now>=entry_cutoff: expire_B(); return
  if L[r]<mid_drive or C[r]<premarket_high: reject_B(); return
  for u in r+1..r+2:
    if different_session(u) or received_close_time(u)>=entry_cutoff:
      expire_B(); return
    if C[u]>H[r]+b:
      stop=min(L[r:u+1])-b
      consume_B_then_submit_at_next_quote_before_cutoff(stop)
      return
  expire_B_no_confirmation()
# Rejection, expiry and consumption are terminal for this B candidate.
Ajustar el volumen al período de decisión
El volumen relativo en el mismo momento compara la actividad con los desfases de sesión históricos correspondientes [3]. Estas variantes intradía utilizan una mediana de 20 ventanas, mientras que la candidata del primer día utiliza una media de los 50 totales diarios. Nombre las mediciones por separado. Una afirmación como «volumen doble de lo normal» está incompleta a menos que se especifiquen su ventana temporal y su denominador.
Defina de forma consistente el horario previo a la apertura, la subasta de apertura y el horario de negociación habitual. Los calendarios de la bolsa incluyen los cierres anticipados [4]. No incluya la actividad previa a la apertura de hoy, excluyéndola de las comparaciones históricas. En 09:35, la variante B solo conoce la ventana de apertura de cinco minutos completada; no puede filtrar el total de quince minutos que estará disponible más adelante.
La fortaleza relativa frente a SPY o QQQ puede estudiarse como otra característica utilizando observaciones sincronizadas ya recibidas. Las noticias macroeconómicas generales pueden aumentar la actividad en muchas acciones sin generar interés específico en ninguna en particular. Pruebe la actividad ajustada al índice de referencia como una variante con nombre, en lugar de agregarla selectivamente cuando un gráfico necesite otra explicación.
Ejemplos numéricos separados para A y B.
En un ejemplo sintético A, el primer día califica y tiene un máximo de 50 y ATR de 2. En el segundo día, OR15 cierra en 50.8 con RVOL 1.8; b=0.2. La retención de cuatro barras tiene un mínimo de 50.3, un máximo de 51 y un ancho de 0.7, dentro del máximo de 1. Sus cierres satisfacen la regla de retención. La orden de compra stop 51.2 se ejecuta en 51.25, lo que da un stop en 50.1, un riesgo de 1.15 y un objetivo de dos R en 53.55. Un cierre de la consolidación en 49.6 cancelaría al candidato antes de la entrada porque Q−eps es 49.7. Después de una ejecución válida, una salida en 50.05 pierde 1.20.
En un ejemplo sintético B, el máximo premercado es 20, la apertura regular es 19.8, el ATR diario previo es 1 y b=0.1. El cierre de cinco minutos es 20.3 con RVOL 2.5. El avance de 0.5 supera 0.3 y mid_drive es 20.05. El retroceso r tiene mínimo 20.1, máximo 20.3 y cierre 20.2. Tras el cierre de confirmación de 20.45, hay una cotización vendedora ejecutable de 20.50. El stop es 20.00 y el objetivo de dos R es 21.50.
B rechaza un primer retroceso con un mínimo de 19.95, por debajo de mid_drive, incluso si el precio sube posteriormente. Tras una entrada válida en 20.50, una ejecución del stop en 19.95 provoca la pérdida de 0.55. Estas trayectorias hipotéticas explican la aritmética; no son reconstrucciones de las operaciones de MRNA o ADT.
Las diferentes velocidades de ejecución requieren una gestión explícita.
La variante A cierra en su stop estructural, objetivo de dos R, veinte barras de cinco minutos después de la entrada o al final de la sesión, lo que ocurra primero. La variante B utiliza el mismo marco de stop y objetivo, pero añade una salida temporal de diez minutos si MFE no ha alcanzado 0.5R para entonces. Si lo ha alcanzado, B sigue siendo elegible hasta el stop, el objetivo o el cierre de la sesión. Estas son políticas de salida propuestas, y una salida temporal puede eliminar tanto a los ganadores lentos como a las operaciones estancadas.
A usa una orden stop de entrada en compra que queda pendiente tras completar su consolidación. Procese las ejecuciones mientras la orden esté activa antes de cualquier cancelación posterior al cierre de una barra. B decide tras el cierre de confirmación y puede revisar la siguiente cotización antes de enviar su orden. Ninguna implementación puede suponer una ejecución garantizada al precio de cierre de la señal ya completada.
Cuando A y B ocurren en la misma acción y familia de catalizadores, comparten un identificador de evento para limitar la exposición combinada. No son riesgos automáticamente independientes. Aumentar una posición requiere su propio presupuesto y política de stop agregada. Un catalizador atractivo no hace que una entrada lejos de su stop sea económicamente atractiva.
Ambas variantes dejan de aceptar entradas cinco minutos antes del cierre programado y descartan los estados pendientes al final de la sesión. A alcanza su etapa de retención solo después de que las puertas del primer día y OR15 se hayan superado; B alcanza la confirmación solo cuando r existe y supera sus comprobaciones. El rechazo es una rama terminal, no simplemente una etiqueta de diagnóstico. B no envía ninguna orden si su cotización llega después del corte; A conserva cada ejecución de entrada de parada anterior a una cancelación efectiva.
Medir el valor incremental de cada condición
Para A, comience con todas las segundas sesiones posteriores a los catalizadores calificados, luego agregue las condiciones de ruptura, mantenimiento y volumen. Para B, comience con acciones con noticias recientes de tamaño de brecha y liquidez similares, luego agregue las condiciones de impulso, retroceso y volumen. Comparar solo sus tasas de éxito ignora las diferencias en el momento de entrada, la duración de la exposición y el número de oportunidades.
Informe el número de candidatos, el cumplimiento de la consolidación, los avances sin retroceso en los que no hubo entrada, las órdenes no ejecutadas, los costos en R, la reducción máxima y la concentración de ganancias diarias. Separe la dirección, el tipo de catalizador y el régimen del mercado. Conserve los días de noticias importantes que no se mantienen; pertenecen al denominador en lugar de desaparecer de la colección de gráficos seleccionada.
Reproduzca cada prefijo de datos para confirmar que el máximo del día anterior, el máximo previo a la apertura, el rango de apertura y el rango de mantenimiento estén disponibles en sus marcas de tiempo previstas. Divida el desarrollo y las pruebas cronológicamente y mantenga los eventos de la misma familia de catalizadores dentro de un grupo de validación. Los videos generan hipótesis; estas pruebas determinan si las condiciones de volumen adicionales realmente mejoran los resultados ejecutables.
Errores frecuentes
Comprando porque ayer hubo una brecha
Eliminar los requisitos de precio y volumen del segundo día modifica la estrategia probada.
Utilizar la fuerza inicial para justificar la persecución
Una entrada muy alejada de su stop puede tener una mala relación beneficio-riesgo incluso cuando su pronóstico direccional es correcto.
Agrupar las variantes en un solo resultado
Las diferentes marcas de tiempo de decisión y rutas de ejecución requieren estadísticas separadas antes de la agregación de la cartera.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Una operación del segundo día requiere noticias nuevas ese día?
La variante A utiliza la información del primer día. Si llega información nueva el segundo día, etiquétela por separado para probar su efecto adicional.
¿Un drive inicial es lo mismo que una ruptura estándar del rango inicial?
Se superponen, pero B también requiere un catalizador, un impulso mínimo y un retroceso especificado. Los resultados de otro sistema ORB no se le pueden asignar.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- The Explosive Second Day PlaySteve Spencer / SMB Capital. Se revisó la transcripción del 20 de abril de 2020 sobre MRNA. Es un estudio de caso, no un historial de resultados auditado. Verificado el: .
- How to improve your trading entriesSMB Capital. Se revisó la transcripción del 10 de agosto de 2020 sobre ADT y la calidad de entrada. Verificado el: .
- Relative Volume at TimeTradingView. Documentación oficial de comparación de volúmenes del mismo horario en sesiones anteriores. La línea base mediana de este artículo es una variante explícita. Verificado el: .
- Holidays & Trading HoursNYSE. El calendario oficial de sesiones se utiliza para definir los periodos de apertura y las fechas de salida programadas. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store