Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que el autor de la fuente describe realmente
- Seleccione una acción muy extendida al alza y espere
- El volumen proporciona contexto, no prueba de agotamiento.
- Ganancia por salida temporal y squeeze después de entrar
- El préstamo y la secuenciación de pedidos son reglas de estrategia.
- Mida las pérdidas extremas antes de confiar en los aciertos
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El autor asocia públicamente las operaciones parabólicas en corto con una de las tres estrategias que explican sus ganancias declaradas. Los gráficos y las preguntas frecuentes no verifican de forma independiente el rendimiento de cada estrategia. Las especificaciones mecánicas que se detallan a continuación no se han sometido a pruebas retrospectivas.
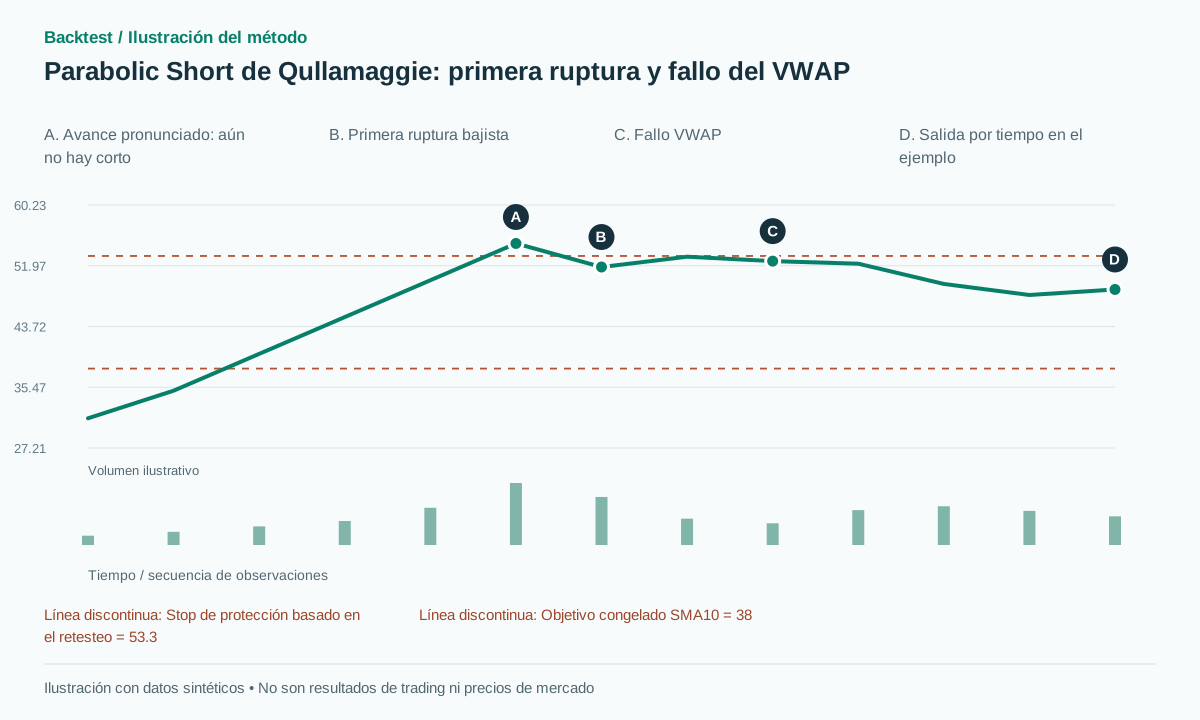 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
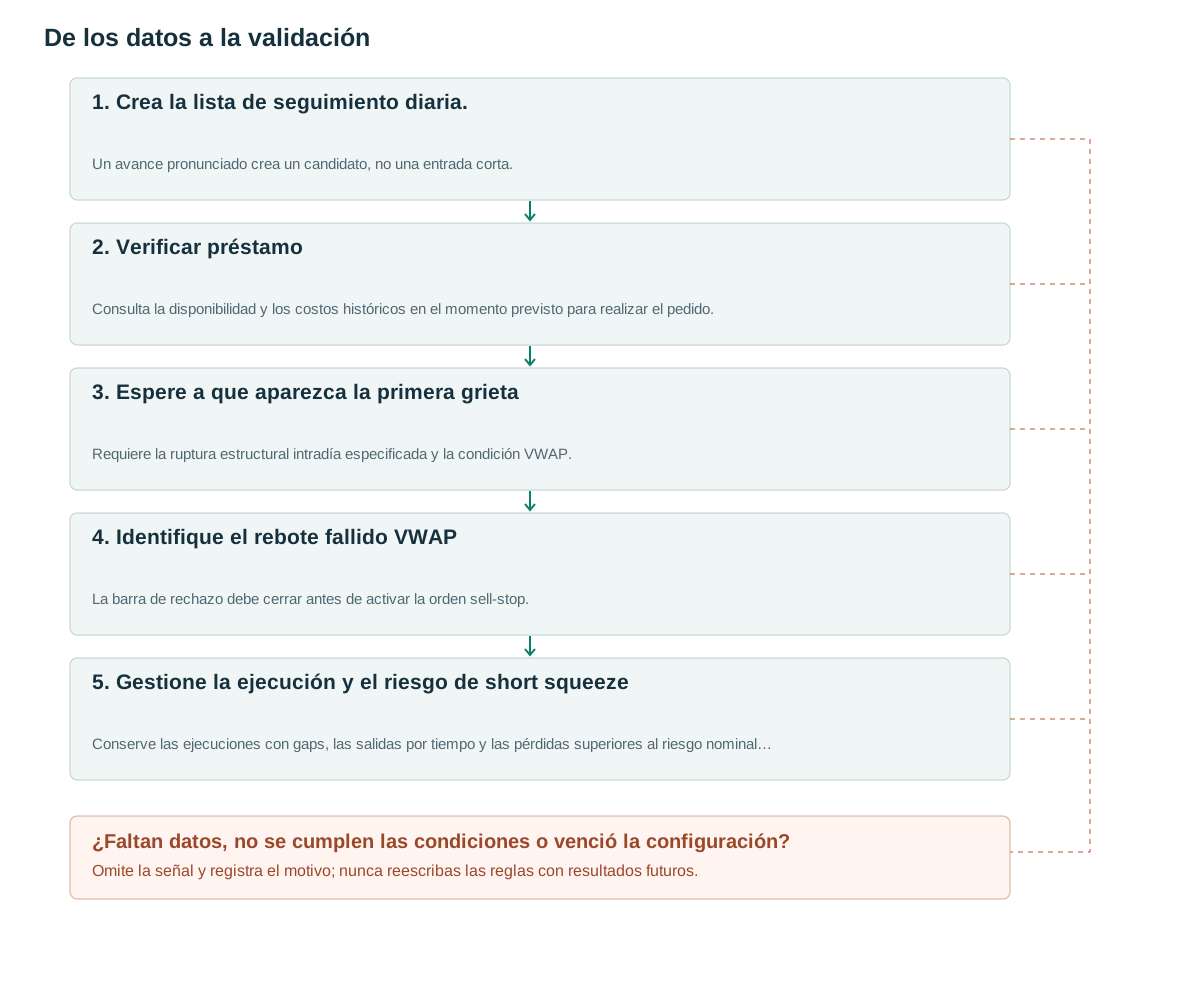
- Crea la lista de seguimiento diaria.Un avance pronunciado crea un candidato, no una entrada corta.
- Verificar préstamoConsulta la disponibilidad y los costos históricos en el momento previsto para realizar el pedido.
- Espere a que aparezca la primera grietaRequiere la ruptura estructural intradía especificada y la condición VWAP.
- Identifique el rebote fallido VWAPLa barra de rechazo debe cerrar antes de activar la orden sell-stop.
- Gestione la ejecución y el riesgo de short squeezeConserve las ejecuciones con gaps, las salidas por tiempo y las pérdidas superiores al riesgo nominal del stop.
Lo que el autor de la fuente describe realmente
Qullamaggie describe un fuerte avance de varios días seguido de entradas cerca del mínimo del rango de apertura o una primera ruptura bajista y posterior intento fallido de recuperar el VWAP. Su análisis incluye órdenes de stop cerca del máximo del día o del VWAP y objetivos de medias móviles alrededor de las medias de diez y veinte días ([1]). El proceso espera una reacción; no es una regla vender en corto todas las acciones que superen un porcentaje de ganancia arbitrario.
Su FAQ aborda el acceso a locates: confirmaciones de acciones disponibles para tomar prestadas y vender en corto, a veces costosas [2]. Dos operadores ante el mismo gráfico pueden tener operaciones viables diferentes. Permitir vender en corto todos los candidatos puede distorsionar el universo negociable antes de evaluar aciertos o entradas. La disponibilidad histórica de préstamo forma parte del experimento.
El material público contiene múltiples variantes y decisiones discrecionales. Este artículo selecciona la variante de primera ruptura bajista seguida de un intento fallido de recuperar el VWAP y proporciona reglas numéricas explícitas. El nombre del autor identifica la fuente pública de inspiración; los umbrales que se indican a continuación son las decisiones de investigación de este artículo y no deben atribuirse a su proceso de negociación completo.
Seleccione una acción muy extendida al alza y espere
Antes de abrir el mercado, el scanner propuesto exige un rendimiento de cinco sesiones de al menos 50%, al menos tres cierres diarios consecutivos al alza y (previous close−previous SMA10)/previous ATR14≥3. ADV y spread deben admitir el tamaño previsto. Este scanner deliberadamente acotado no reproduce todas las categorías de alta y baja capitalización de la fuente. Los datos diarios terminan en la última sesión completada.
Después de al menos tres barras de cinco minutos de sesión regular completadas, defina la primera grieta como el primer cierre por debajo del mínimo de las tres barras anteriores y de la sesión VWAP. En las siguientes seis barras, seleccione la primera barra de rechazo r que satisfaga H[r]≥VWAP[r]−eps, C[r]<VWAP[r] y C[r]<O[r]. Congele A en los cinco minutos ATR14 inmediatamente antes de la grieta, b=max(2 ticks,0.1A) y eps=max(2 ticks,0.15A). Rechace los candidatos sin suficiente historial previo ATR en lugar de inicializarlos desde barras futuras.
Tras recibir el cierre de r, coloque una orden sell-stop en L[r]−b, un stop de protección en H[r]+b y vencimiento a tres barras. Usar el máximo del retesteo para el stop es una elección propuesta; usar el máximo del día sería otra variante. Fije target_ref en la SMA10 diaria de la sesión anterior. Debe estar por debajo de la entrada prevista y ofrecer una relación recompensa/riesgo de al menos dos. Un precio ya cerca del objetivo no califica solo por verse bajista.
El escáner, el crack y la reprueba pertenecen a la misma sesión de entrada. Si no hay crack antes del límite, si no hay r dentro de seis barras o si no hay préstamo disponible, el candidato termina; no acceda a H[r] ni a L[r] cuando r esté ausente. El límite de investigación es cinco minutos antes del cierre programado. El vencimiento de la entrada es el primero entre ese límite y el final de la tercera barra después de r. Cuente la sesión de llenado como la sesión de mantenimiento uno y salga al cierre de la tercera, procesando las órdenes stop y target ya activas antes de la salida programada.
research_one_session():
  if not preopen_scan_passed or not complete_prior_daily_features: return
  if not borrow_available_now: reject_unavailable_borrow(); return
  crack = first_crack_after_3_complete_5m_bars_before_session_cutoff()
  if crack is None: expire_no_crack(); return
  A = ATR14_5m[crack-1]
  if not finite_positive(A): reject_insufficient_history(); return
  b=max(2*tick,0.10*A); eps=max(2*tick,0.15*A)
  r = first_red_VWAP_rejection_in_next_6_bars_same_session(crack,eps)
  if r is None: expire_no_retest(); return
  if now>=entry_cutoff or not borrow_available_now: reject(); return
  entry=L[r]-b; stop=H[r]+b; target=SMA10_previous_day
  if not target<entry<stop or (entry-target)/(stop-entry)<2: reject(); return
  place_sell_stop_after_received_close(r,entry,attached_protection=stop,
      expiry=min(end_of_bar(r+3),entry_cutoff))
on_market_event(event):
  process_all_live_order_fills_before_later_cancellations(event)
  cancel_expired_unfilled_entry_effective_from_now()
  enforce_stop_target_or_close_of_third_holding_session()
# No crack or no first retest means no order; each session has one candidate.
# The entry cutoff is five minutes before that session's scheduled close.
El volumen proporciona contexto, no prueba de agotamiento.
Mida el volumen relativo por separado durante el último tramo alcista, la caída y el rebote. Un movimiento de ruptura brusca puede tener un volumen elevado, pero una continuación exitosa de la ruptura también puede generar un volumen considerable. Un pico indica una actividad inusual según la definición de la fuente de datos elegida; no indica que el comprador final se haya quedado sin fondos.
Un filtro adicional propuesto compara el valor medio de RVOL normalizado para el mismo horario durante el rebote con el valor de RVOL durante la caída. Conserve una versión idéntica, pero sin dicho filtro, para medir su contribución incremental. Seleccionar operaciones intradía utilizando el volumen máximo final de la sesión o el volumen diario completo introduce información no disponible al momento de la entrada.
El volumen de ventas en corto no representa el interés total en posiciones cortas. FINRA distingue entre el flujo de operaciones y las posiciones cortas pendientes ([4]). Un alto índice de volumen diario de ventas en corto no demuestra por sí solo que la presión alcista haya terminado ni que quede un número determinado de vendedores en corto atrapados. Utilice estas observaciones únicamente con sus intervalos de reporte y significados documentados.
Ganancia por salida temporal y squeeze después de entrar
Consideremos una acción sintética calificada con cierre anterior 50, diario SMA10 de 38, diario ATR de 4, y una ganancia de cinco sesiones de 60%. Su extensión es tres ATR. El precio intradía alcanza 55 y luego produce una primera grieta. En el rebote hacia VWAP en 53, la barra de rechazo r tiene apertura 53.1, máximo 53.2, mínimo 52.4, y cierre 52.6. Cinco minutos ATR de 1 y un tick 0.01 dan b=0.1. El stop de venta es 52.3, el stop de protección es 53.3 y el objetivo congelado es 38.
Una ejecución corta real de 52.25 conlleva un riesgo de 1.05. En la trayectoria sintética ganadora, el objetivo no se alcanza dentro del período máximo de tenencia. La salida programada recompra a un precio de venta de 48.75, generando una ganancia bruta de 3.50, aproximadamente 3.33R antes de préstamos y comisiones. Conserve esa salida programada en lugar de pretender que el objetivo de la media móvil distante finalmente se contabilizó como el resultado de la operación original.
En una trayectoria perdedora, la acción se detiene después de la ejecución de 52.25 y se reabre en 57.5. Una orden de compra de protección en 53.3 puede ejecutarse en 57.5, perdiendo 5.25, o cinco R nominales antes de costos. Un stop ajustado en el gráfico no puede limitar las pérdidas mientras no haya negociación continua disponible. Si no había préstamo disponible cuando se consideró la entrada, registre ese estado y no cree una posición corta.
El préstamo y la secuenciación de pedidos son reglas de estrategia.
Una venta en corto de acciones utiliza acciones prestadas y conlleva costos y obligaciones asociados ([3]). Almacene la disponibilidad de acciones en locate y su comisión, la tasa de préstamo, la marca de tiempo de la cotización y cualquier condición de devolución anticipada de las acciones prestadas relevante del corredor. El estado de préstamo actual no permite determinar si las acciones podrían haberse prestado en cada fecha histórica. Los costos estimados de préstamo deben permanecer etiquetados como estimaciones.
Una orden de venta stop en reposo puede ejecutarse por debajo de su valor de activación tras una brecha bajista, reduciendo la recompensa restante hasta el objetivo. No elimine la ejecución retroactivamente, ya que su nueva relación riesgo-recompensa resulta poco atractiva. Una política de riesgo predefinida responde al siguiente evento factible. Una orden stop-limit puede evitar ciertos precios, pero implica la no ejecución y debe evaluarse como un modelo de orden diferente.
La línea base mantiene un límite de pérdidas y se mantiene durante un máximo de tres sesiones. Un control intradiario ayuda a aislar el valor y los costos de la exposición nocturna. No promedie en una posición corta ascendente ni mueva el límite de pérdidas hacia arriba para preservar la narrativa parabólica. El tamaño de la posición se ajusta al presupuesto de riesgo definido por el investigador, en lugar de una imitación sin fundamento del tamaño del autor de la fuente.
Mida las pérdidas extremas antes de confiar en los aciertos
Recopile todas las acciones que cumplían los requisitos en ese momento, incluidas aquellas que posteriormente duplicaron su valor. Distinga entre préstamos no disponibles, suspensiones de negociación, órdenes no ejecutadas y ejecuciones reales. Compare las variantes de escaneo únicamente, ruptura del rango de apertura y fallo de VWAP en el mismo universo de acciones aptas para préstamo. Una galería de reversiones no permite estimar la probabilidad de una reversión.
Informe los resultados medianos de las operaciones junto con la peor pérdida, el déficit esperado, los episodios prolongados de short squeeze, la contribución del costo del préstamo y la sensibilidad al tamaño de la posición. Las grandes ganancias brutas derivadas de colapsos ocasionales pueden no compensar las pérdidas repetidas por brechas que superan los límites de stop. Calcule el riesgo a partir de las órdenes de entrada reales y conserve las pérdidas que superen un R.
Utilice divisiones cronológicas, periodos de prueba sin modificar y umbrales de escáner vecinos. Pruebe el orden de un disparador intrabarra y una cancelación al final de la barra; procese las ejecuciones mientras una orden esté activa antes de decisiones posteriores. Las posiciones cortas en acciones difieren de las largas en las restricciones de préstamo y la asimetría de pago. Simplemente revertir los signos de una ruptura no reproduce su ejecución ni su rendimiento. Las ganancias autoinformadas motivan la investigación, pero no reemplazan un conjunto de datos reproducible.
Errores frecuentes
Aumentar las posiciones cortas a medida que sube la cotización.
Sin trigger ni límite de exposición, los intentos repetidos pueden acumularse durante un short squeeze prolongado.
Suponiendo que todas las acciones históricas fueran prestables.
Esto omite una restricción de ejecución fundamental en muchas acciones con alta actividad.
Equiparar una parada ajustada con una derrota limitada
El disparador de parada y la ejecución de la orden pueden estar muy separados después de una suspensión de negociación o un gap.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Por qué no transferir los mismos umbrales directamente a las criptomonedas?
Los instrumentos perpetuos cuentan con mecanismos de financiación y liquidación distintos al modelo tradicional de préstamo de acciones. Requieren su propio universo de operaciones, sesiones y supuestos de ejecución.
¿Se mueve el objetivo de la media móvil de diez días después de la entrada?
Esta versión congela el SMA10 de la sesión anterior cuando se forma la señal. Seguir el promedio a medida que cambia es una regla de salida distinta que requiere una prueba aparte.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- 3 TIMELESS setups that have made me TENS OF MILLIONSKristjan Kullamägi / Qullamaggie. Se revisó la sección Parabolic Short; el artículo se publicó en enero de 8, 2021 y se actualizó en abril de 28, 2021. Las declaraciones de ganancias siguen siendo autoinformadas. Verificado el: .
- Frequently Asked QuestionsQullamaggie. Se revisaron las explicaciones sobre locates para conseguir acciones prestadas y sobre stops. No se supone que otros operadores tengan el mismo acceso a préstamo que el autor. Verificado el: .
- Stock Purchases and Sales: Long and ShortU.S. SEC Investor.gov. Explicación oficial sobre préstamo de acciones para vender en corto, costes y obligaciones; no describe esta configuración de negociación. Verificado el: .
- Short Interest — What It Is, What It Is NotFINRA. Distinción oficial entre posiciones cortas pendientes y volumen de ventas en corto. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store