Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Se leyó el material de identificación indexado del autor; la recuperación directa devolvió HTTP 403. Admite terminología básica, no una nueva afirmación de rendimiento. El detector, los umbrales, los ejemplos y las reglas de ejecución aquí presentados son propuestas de investigación originales. No se ha realizado ninguna prueba retrospectiva nueva.
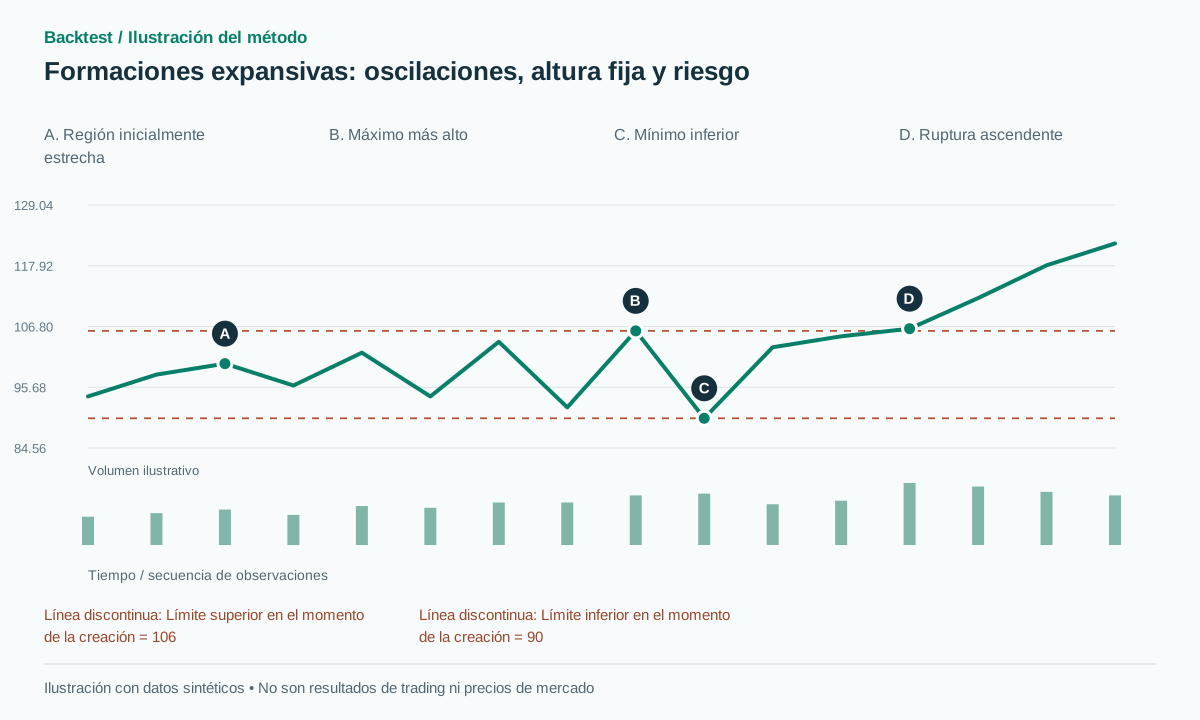 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
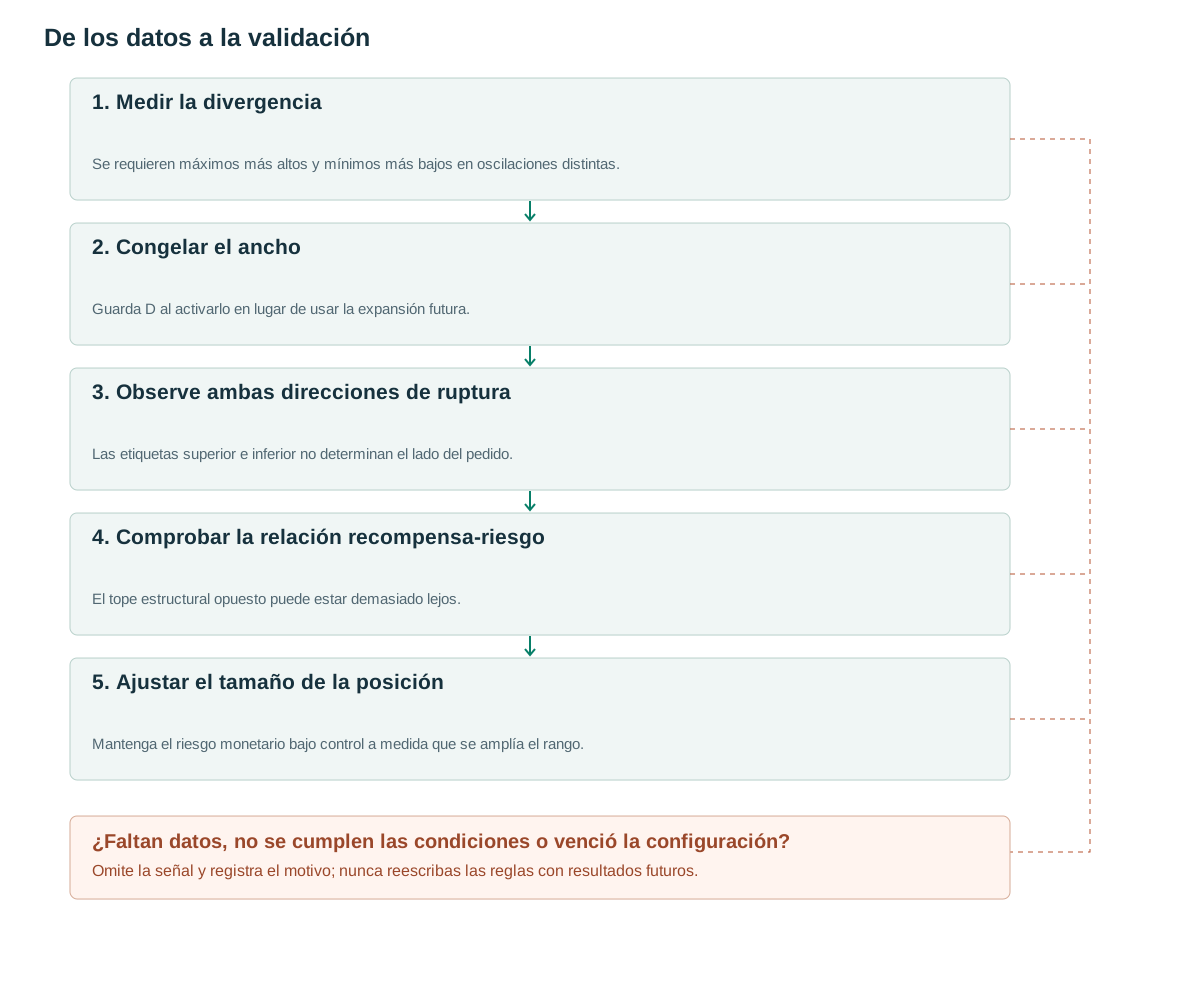
- Medir la divergenciaSe requieren máximos más altos y mínimos más bajos en oscilaciones distintas.
- Congelar el anchoGuarda D al activarlo en lugar de usar la expansión futura.
- Observe ambas direcciones de rupturaLas etiquetas superior e inferior no determinan el lado del pedido.
- Comprobar la relación recompensa-riesgoEl tope estructural opuesto puede estar demasiado lejos.
- Ajustar el tamaño de la posiciónMantenga el riesgo monetario bajo control a medida que se amplía el rango.
Lo que la estructura nos dice
Bulkowski describe un ensanchamiento a través de picos más altos y valles más bajos, con posibles rupturas en cualquier dirección. [1] Esto difiere de una cuña en expansión cuyos lados tienen pendientes en la misma dirección y de un triángulo en contracción.
En esta implementación, las etiquetas superior e inferior describen la tendencia que entra en la formación, en lugar de predecir su salida. Un aumento en la amplitud de la oscilación puede reflejar una mayor discrepancia o volatilidad, pero OHLC no puede determinar la causa. El valor práctico de la investigación reside en medir el riesgo y definir un evento de cruce de límites reproducible.
La expansión también modifica la economía de una operación. Una formación visualmente impactante puede dejar el extremo estructural opuesto tan alejado que una proyección de altura ofrezca poca recompensa en relación con el riesgo. El detector puede aceptar un patrón, mientras que la capa de ejecución, con razón, se niega a operar con él. Mantenga estos resultados separados.
Reglas que utilizan información ya disponible
Configuración propuesta: al menos cinco pivotes alternos, con dos o más puntos en cada lado, confirmados con tres barras a la izquierda y a la derecha. Ajuste la línea superior U(t) y la línea inferior B(t). Sea T la duración, D0 el ancho inicial y D1 el ancho final. En la creación del candidato, congele A=ATR(14), epsilon=max(2 ticks,0.15A) y b=max(2 ticks,0.1A). Requiera D1≥1.3D0 y D1≥1.5A.
Normalice las pendientes por el ancho final: sU=slope(U)T/D1>0.25 y sB=slope(B)T/D1<−0.25. Los picos sucesivos deben ascender y los valles sucesivos descender al menos en épsilon. Limite los residuos de anclaje a max(2epsilon,0.1D1). El precio debe recorrer realmente la región; un solo pico no debería ser suficiente para que las líneas ajustadas parezcan divergir.
Fije D=D1 y los coeficientes de ambas líneas al crear el candidato. Este caduca tras max(5,ceil(T/2)) barras posteriores. Busque cruces del precio de cierre solo después de activarlo; los pivotes se conocen con demora [2]. No use la anchura futura de límites extrapolados para inflar el objetivo.
Las comprobaciones de secuencias extremas del mismo lado y de líneas ajustadas son complementarias. Pueden aparecer máximos más altos y mínimos más bajos en un rango desordenado sin una envolvente geométrica estable. Por el contrario, las líneas de regresión pueden divergir debido a un valor atípico extremo. Exigir ambas condiciones hace que la definición sea más explícita, a la vez que se debe informar sobre su cobertura más estricta.
on confirmed broadening anchors:
  freeze U,B,D=width_at_creation,A,expiry
for each later close t before expiry:
  if C[t-1]<=U(t-1)+b and C[t]>U(t)+b:
    emit LONG; stop=last_low-epsilon; target=U(t)+D
  elif C[t-1]>=B(t-1)-b and C[t]<B(t)-b:
    emit SHORT; stop=last_high+epsilon; target=B(t)-D
  consume candidate at first signal
# Trading reactions between the sides is a separate strategy.
Darle al volumen una función específica
La ampliación de los rangos de precios dificulta la interpretación de las comparaciones de volumen entre las fases inicial y final. En lugar de asumir que un mayor volumen siempre confirma la formación, se mantiene la ruptura RVOL y una función independiente de desplazamiento de precio a actividad. Esta base no impone una forma de volumen ideal.
Un experimento sencillo compara las rupturas con RVOL≥1.5 con el conjunto sin filtrar bajo salidas idénticas. El aumento de la actividad no puede compensar la mala relación riesgo-recompensa causada por un stop distante. Informe la amplitud de la formación en relación con ATR y el spread para separar los efectos geométricos de la economía de ejecución.
Mantenga la coherencia en las unidades de volumen e identifique los picos generados por eventos. Un cambio final de alto volumen puede deberse a una respuesta a noticias, en lugar de ser una característica genérica de la expansión. Si se introduce un filtro adicional de noticias o de sesión, pruébelo como una función más, en lugar de excluir silenciosamente los ejemplos adversos.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: durante 30 barras, U se mueve de 100 a 106 y B de 96 a 90. D0=4, D1=16 y la relación de ancho es 4; sU=0.375 y sB=−0.375. Con A=2 y b=0.2, un cierre en 106.4 confirma una ruptura por encima de un valor límite de 106. Una posición larga factible en 106.5, con stop en 89.7 por debajo del último mínimo y objetivo en 122, implica un riesgo de 16.8 y una ganancia de 15.5, solo 0.92R antes de costes. La geometría se cumple, pero un mínimo propuesto de 1.5R rechaza la operación.
Ejemplo de fallo: un cierre en 106.1 no supera el buffer y el precio posteriormente vuelve a la baja. Entrar pronto en una mecha en 106.5 pertenece a una versión intrabarra diferente. Si una orden de ruptura confirmada ya se ha ejecutado y posteriormente alcanza su stop, registre la pérdida en lugar de añadir otro swing y tratar la ruptura anterior como parte de una formación más amplia.
Una trayectoria de precios sintética exitosa aún puede alcanzar el objetivo proyectado después de que el filtro de riesgo la rechace. Esto no prueba que el rechazo fuera incorrecto: una política se evalúa considerando todas sus oportunidades, no revisándola después de una oportunidad ganadora perdida. Registre las oportunidades perdidas y aceptadas por separado.
Entrada, invalidación y salidas
La línea base de ruptura protege más allá del último pivote opuesto confirmado y proyecta una D congelada. Su principal limitación práctica suele ser una amplia distancia de riesgo. Esperar un retroceso posterior a la ruptura puede generar un stop más ajustado, pero también implica perder operaciones y requiere un período de espera definido y un disparador de reacción.
Operar desde el límite inferior al superior constituye una hipótesis de reversión a la media independiente. No se debe presentar el menor riesgo de entrada de este módulo como si perteneciera a la versión de ruptura. Cuando la volatilidad aumenta, el dimensionamiento mediante un presupuesto de riesgo monetario fijo reduce naturalmente las unidades. Mantener las unidades sin cambios, en cambio, incrementa el capital en riesgo.
Antes de realizar una nueva orden, evalúe la cotización disponible, los costos y los límites de la cartera. Una vez que existe una orden de protección, cualquier brecha que la atraviese requiere una ejecución a un precio viable. Un nivel geométrico no limita las pérdidas. Si varias ventanas candidatas se superponen, utilice un identificador de evento o un presupuesto de riesgo combinado explícito para evitar multiplicar la exposición al mismo rango en expansión.
Probando el valor incremental
Utilice una ruptura durante el aumento de la volatilidad sin la geometría de ampliación como control. Esto prueba si los pivotes divergentes aportan información o simplemente seleccionan períodos de alto ATR. Agrupe los resultados por ancho/ATR y relación recompensa/riesgo ejecutable, incluyendo los candidatos rechazados porque la protección era demasiado distante.
La fuente contiene estadísticas según las convenciones de medición del autor; este artículo no las convierte en una tasa de éxito de la estrategia. Ningún nuevo backtest valida estas reglas propuestas. El trabajo cronológico fuera de la muestra debe incluir costos, brechas y señales duplicadas; [3] es una referencia metodológica.
Las pruebas de implementación deben incluir un único pico de datos erróneos, un canal paralelo ascendente, una formación divergente real y una ruptura en cualquier dirección. Congele D y confirme que el ensanchamiento proyectado tras la activación no modifica la distancia al objetivo. Pruebe también la distinción entre un cruce durante el retardo de confirmación del pivote y un cruce después de que el candidato esté activo.
Errores frecuentes
Suponer que un techo exige vender en corto
La tendencia de entrada y la dirección de salida son variables independientes.
Objetivos crecientes con ancho extrapolado
La futura separación de límites puede exagerar la recompensa más allá de la formación observada.
Manteniendo el tamaño sin cambios a medida que se amplían las paradas.
Una mayor distancia de parada con las mismas unidades aumenta el riesgo monetario.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Se pueden realizar operaciones dentro del rango de expansión?
Se pueden investigar por separado, pero la expansión de los extremos implica que el punto de contacto anterior no es un límite fijo fiable.
¿Una formación expansiva demuestra un barrido de liquidez?
No. Se observa que se cruzan los extremos anteriores; esta forma no determina los puntos de parada ni los motivos de otros operadores.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Thomas Bulkowski: Broadening TopsThePatternSite / Thomas Bulkowski. Las directrices de identificación se leyeron a través del contenido indexado; la recuperación directa devolvió 403. No se utilizan tablas de rendimiento. Verificado el: .
- TradingView: RepaintingTradingView. Retraso de confirmación de pivotes y cambios retrospectivos de señales. Verificado el: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Antecedentes sobre la investigación sistemática de patrones; esta configuración no se prueba en el artículo. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store