Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Tres tipos de referencia con información diferente
- Identificadores de sesión y marcas de tiempo de elegibilidad
- Volumen del mismo horario y tratamiento de la subasta de apertura
- Ejemplos sintéticos del rango de apertura
- Separe la vida útil del nivel y la operación
- Separe el efecto del nivel del efecto de la hora del día.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
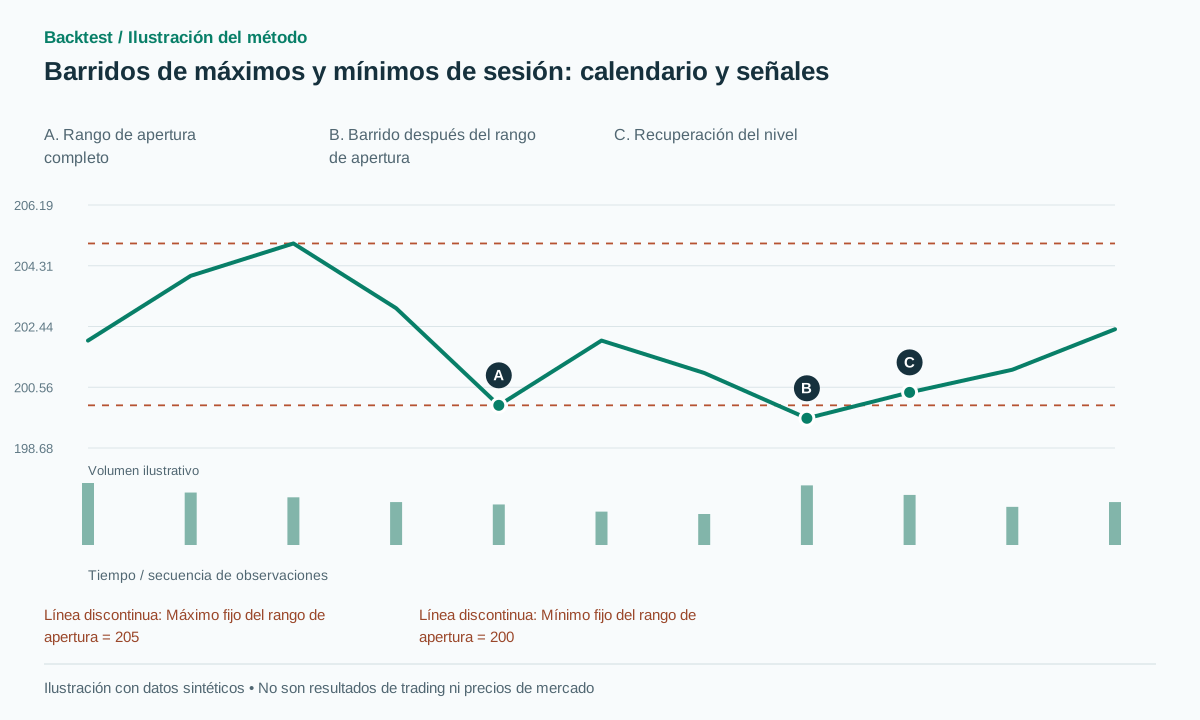
El indicador de origen describe los barridos de sesión configurables; la documentación de la plataforma y de la bolsa establece la mecánica de la sesión. No se ha verificado ninguna afirmación de rentabilidad para el detector propuesto.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
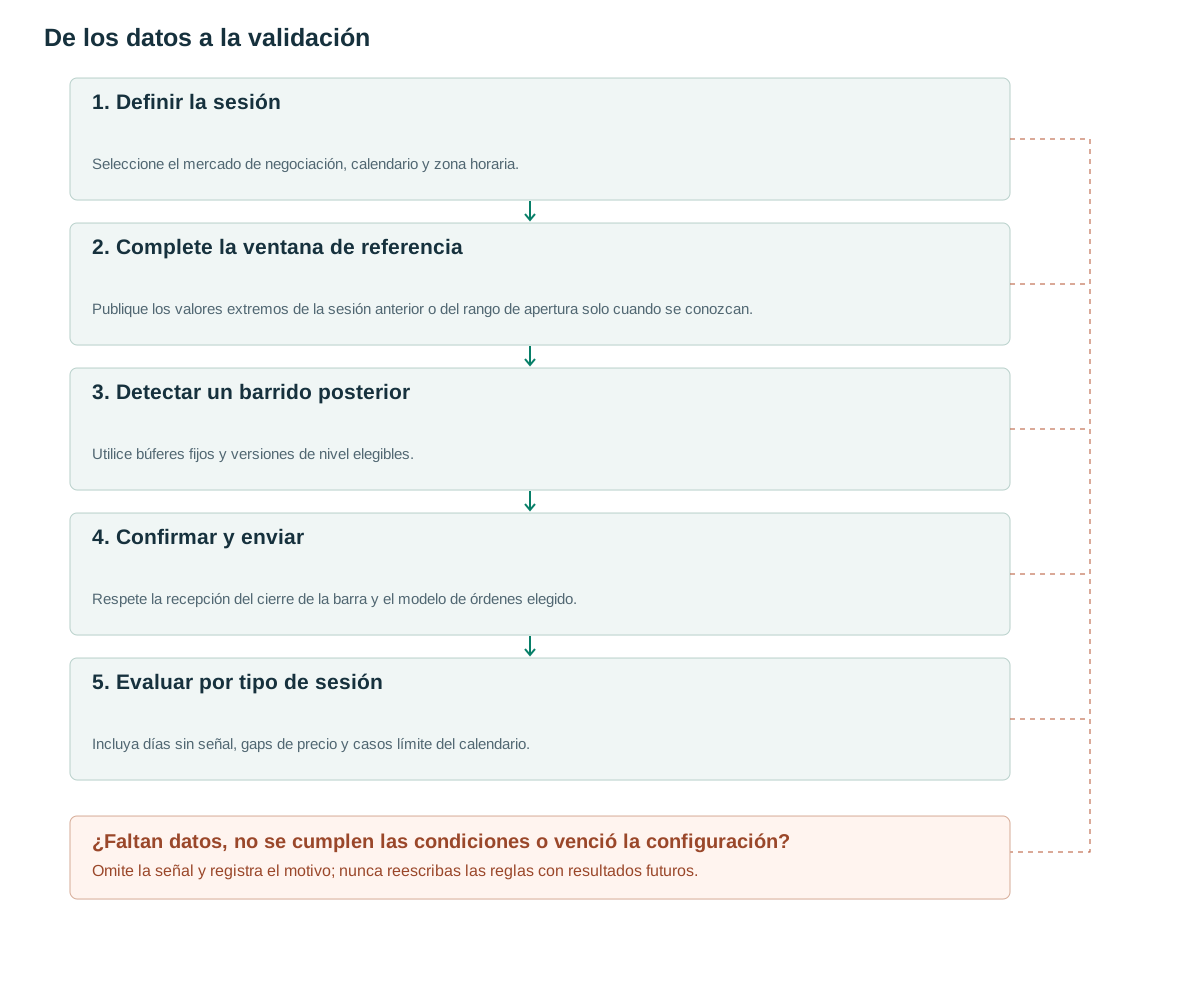
- Definir la sesiónSeleccione el mercado de negociación, calendario y zona horaria.
- Complete la ventana de referenciaPublique los valores extremos de la sesión anterior o del rango de apertura solo cuando se conozcan.
- Detectar un barrido posteriorUtilice búferes fijos y versiones de nivel elegibles.
- Confirmar y enviarRespete la recepción del cierre de la barra y el modelo de órdenes elegido.
- Evaluar por tipo de sesiónIncluya días sin señal, gaps de precio y casos límite del calendario.
Tres tipos de referencia con información diferente
PDH/PDL representan el máximo y el mínimo del día de negociación anterior. PSH/PSL se refieren a una sesión finalizada seleccionada, mientras que ORH/ORL describen los primeros N minutos de la sesión actual. Sus precios pueden coincidir sin constituir evidencia independiente. Almacene una referencia subyacente con las etiquetas correspondientes cuando sea apropiado.
La función Session Sweeps de LuxAlgo permite la selección de sesión [1]. Una implementación independiente requiere una zona horaria y un calendario de la bolsa [2][3], en lugar de una hora local fija durante todo el año. Londres, Nueva York y el ordenador que ejecuta la estrategia podrían no cambiar la hora en la misma fecha.
Los niveles del día anterior describen un rango anterior; el rango de apertura describe el inicio del nuevo día. Una brecha grande puede situar el precio más allá de todo el rango anterior al inicio de la jornada. Volver al PDH no implica automáticamente un barrido: identifique el lado inicial del nivel y si el desencadenante previsto es un rechazo, una recuperación o una nueva prueba de ruptura.
Identificadores de sesión y marcas de tiempo de elegibilidad
Un session_id propuesto contiene mercado de negociación, símbolo, calendar_date y session_template_version. Una base de renta variable estadounidense puede usar la sesión principal y almacenar la preapertura por separado. Marque las sesiones acortadas en lugar de inventar barras faltantes para producir un día uniforme de 24 horas. Los futuros nocturnos pueden tener una fecha de negociación diferente a la fecha del calendario local.
Para un rango de apertura de 09:30 a 09:45, las barras de cinco minutos que comienzan en 09:30, 09:35 y 09:40 pertenecen al rango. Publique sus niveles finales solo después de 09:45. La barra incompleta 09:40 no revela el mínimo OR final. Los intervalos semiabiertos [start,end) impiden que un evento exactamente en el límite entre en ambas ventanas.
Tras la publicación del soporte S, una barrida bajista propuesta requiere el cierre anterior por encima de S, low<S−b y close>S+e. Utilice b=max(2 ticks,0.10ATR) y e=max(2 ticks,0.15ATR), con ATR de la barra anterior al disparador. Una recuperación de varias barras K=3 es una versión aparte. N, K y todos los buffers son opciones de investigación, no configuraciones rentables establecidas.
Registre tanto window_end como la hora de recepción de los niveles publicados. Si el sistema entrega un rango final corregido con retraso, no podrá autorizar retroactivamente una entrada anterior. Decida si las revisiones afectan solo a los candidatos futuros o si invalidan el intervalo de investigación afectado, y conserve el registro de decisiones original.
on_trade_received(trade):
  window = configured_half_open_window(trade.event_time)
  if window.start <= trade.event_time < window.end:
    update_extrema_for_that_window_only(window,trade)
on_window_data_ready(window,received_at):
  if not window_complete_under_declared_watermark_policy: return
  if window.current_fingerprint == window.last_published_fingerprint: return
  available_at = max(window.end,received_at) + processing_delay
  publish_frozen_version(window.extrema,available_at=available_at)
  window.last_published_fingerprint = window.current_fingerprint
for closed_bar in later_bars:
  levels = versions_available_before(closed_bar.start)
  detect_sweep(levels,closed_bar)
# Publish once per data version; boundary trades belong to the following window.
# Late corrections publish a future version and never backdate an order.
Volumen del mismo horario y tratamiento de la subasta de apertura
Compare el volumen de activación con el intervalo de tiempo correspondiente en sesiones anteriores. Los intervalos faltantes y los días acortados requieren exclusiones explícitas. Un feed que coloca el volumen de subasta en la primera barra no debe compararse directamente con un historial que omite esas operaciones de subasta.
El RVOL del barrido y la ubicación relativa al VWAP actual son características propuestas independientes. Las decisiones matutinas no pueden utilizar el VWAP de fin de día. El barrido de PDL mientras se opera por debajo de VWAP puede reflejar un movimiento a la baja, por lo que se debe medir el valor incremental de cada filtro en lugar de simplemente contar las confirmaciones.
Las señales inmediatamente anteriores y posteriores a un anuncio programado pueden tener diferentes precios y condiciones de ejecución. Un calendario conocido de antemano permite identificar esos intervalos. Calificar un día como de malas noticias tras observar su reacción en el precio introduce una perspectiva retrospectiva. Almacene la marca de tiempo del anuncio por separado de la hora real en que se recibieron los datos o el titular.
Ejemplos sintéticos del rango de apertura
Supongamos que un gráfico pretende tener OR15 high=205 y low=200. Sin embargo, en 09:43, el precio se mueve a 199.80 y se recupera. No se puede operar un barrido del supuesto mínimo final en 200 porque el rango de apertura aún se está formando. Si 199.80 es una observación válida en esa ventana, el mínimo OR final debe incluirlo.
En otro ejemplo, el rango de apertura ya ha terminado con low=200. Una barra posterior 09:50 tiene low=199.60 y close=200.40. Suponiendo que el mínimo basado en el tamaño del tick no domine, el ATR=1 previo da b=0.10 y e=0.15, por lo que la recuperación califica. Una ejecución posterior al cierre en 200.45, stop en 199.50 y objetivo en 202.35 tiene riesgo 0.95 y recompensa 1.90. El objetivo está fijo en la entrada en lugar de seleccionado del máximo diario eventual.
Una trayectoria perdedora llega a 199.45 y ejecuta la orden de protección en 199.48, perdiendo 0.97. Una barra diferente que cierra en 199.70 y se mantiene por debajo de ORL es un control de ruptura/aceptación, no una entrada de reversión. Un nuevo día calendario no debe reemplazar el stop de una operación existente con el PDL recién calculado.
Separe la vida útil del nivel y la operación
Una referencia puede expirar al cierre de la sesión, mientras que una operación ya abierta sigue su propia política de salida. Para los candidatos en espera, una línea base propuesta solo toma el primer barrido elegible por level_id por sesión. Pruebe los toques posteriores por separado para determinar si los resultados se concentran en el primer acercamiento al nivel.
Si la entrada requiere una ruptura por encima de la vela de recuperación, la orden de stop-entrada solo puede existir después de que dicha vela se complete. Un disparador de la siguiente barra seguido de un stop sigue siendo una operación incluso si el cierre final parece poco atractivo. Una barra que barre ambos límites del rango requiere registros intrabarra o una señal de secuencia insuficiente.
Almacene UTC, la zona horaria de la bolsa, la hora del evento original y la hora de recepción local. En una renovación de futuros, no compare el precio del nuevo contrato sin ajustar con el nivel del día anterior del contrato anterior. El gráfico de investigación continua y el contrato negociado requieren una correspondencia documentada.
Una prueba práctica también debería incluir una sesión con apertura retardada o una interrupción que supere el límite del rango. Decida si el rango de apertura se refiere a la hora del reloj o a los minutos negociables transcurridos. Estas definiciones generan niveles diferentes y no deben cambiarse una vez que se haya descubierto cuál resultó más rentable.
Separe el efecto del nivel del efecto de la hora del día.
Compare los barridos PDH/PDL con referencias móviles a distancias similares del precio, o niveles sintéticos con densidad comparable. Compare por minuto dentro de la sesión, tamaño del gap y volatilidad. Comparar los barridos de apertura con cada minuto tranquilo del día permite medir principalmente el período de apertura en sí.
Informe los resultados por tipo de referencia, plantilla de sesión, horario de verano y categoría de brecha. Pruebe los días festivos conocidos y las sesiones acortadas con el motor de calendario. La expectativa neta y las tasas de no llenado se incluyen junto con los resultados a nivel de capital que conservan las sesiones sin señal.
Las pruebas de límites deben incluir operaciones exactamente en window_start y window_end, marcas de tiempo duplicadas, barras faltantes, correcciones tardías y la primera sesión después de un cambio de zona horaria. Conserve una versión del calendario utilizada para cada ejecución. Un número reducido de ejemplos atractivos no demuestra que la estrategia ofrezca suficientes oportunidades para justificar sus costos de monitoreo y ejecución.
Errores frecuentes
Utilizando el máximo o mínimo del día no terminado
El extremo final contiene información no disponible durante la sesión.
Fijar un horario de apertura local durante todo el año.
Los cambios de hora y las diferencias de calendario pueden modificar el plazo previsto.
Contando referencias coincidentes repetidamente
ORL, el mínimo de la sesión y PDL al mismo precio pueden describir un mismo evento.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Puede producirse un barrido dentro del propio rango de apertura?
El precio puede cruzar un límite provisional, pero ese es un detector diferente. No puede usar el ORH/ORL final antes de que se complete la ventana de apertura.
¿Tiene que ser la primera barrida la mejor?
No. La política de primer contacto propone que los episodios sean independientes. Los contactos posteriores deben conservarse y probarse como variantes separadas.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Session SweepsLuxAlgo on TradingView. Lea la descripción original de la sesión de barrido; la rentabilidad no fue verificada. Verificado el: .
- SessionsTradingView. Lea la información sobre la mecánica de las sesiones y las zonas horarias, no sobre la investigación alfa. Verificado el: .
- Holidays and Trading HoursNYSE. Se ha abierto el calendario oficial y la referencia de horarios de negociación. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store