Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ano ang pinatutunayan ng iniulat na kita
- Tukuyin ang banda at ang naunang rehimen
- Ihambing ang CVD sa mga pivot ng presyo
- Isang matagumpay na landas at dalawang kaso ng pagkabigo
- I-freeze ang target at isagawa pagkatapos ng kumpirmasyon
- Subukan ang bawat bahagi at ang pagkaantala nito
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ang orihinal na post sa komunidad ay nag-uulat ng mga kita ngunit iniiwan ang bahagi ng mga patakaran nito na pribado. Walang independiyenteng beripikasyon na magagamit. Ang pampublikong detalye sa ibaba ay isang hiwalay na teorya ng pananaliksik, hindi isang kopya ng track record na iyon.
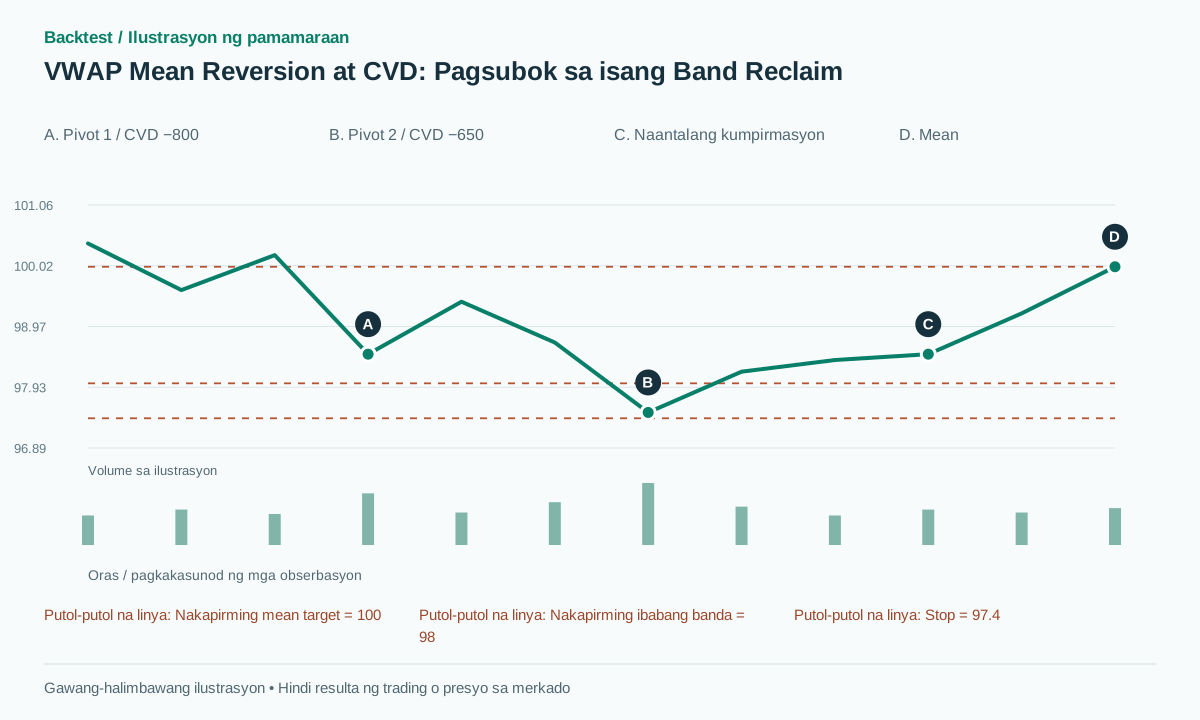 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
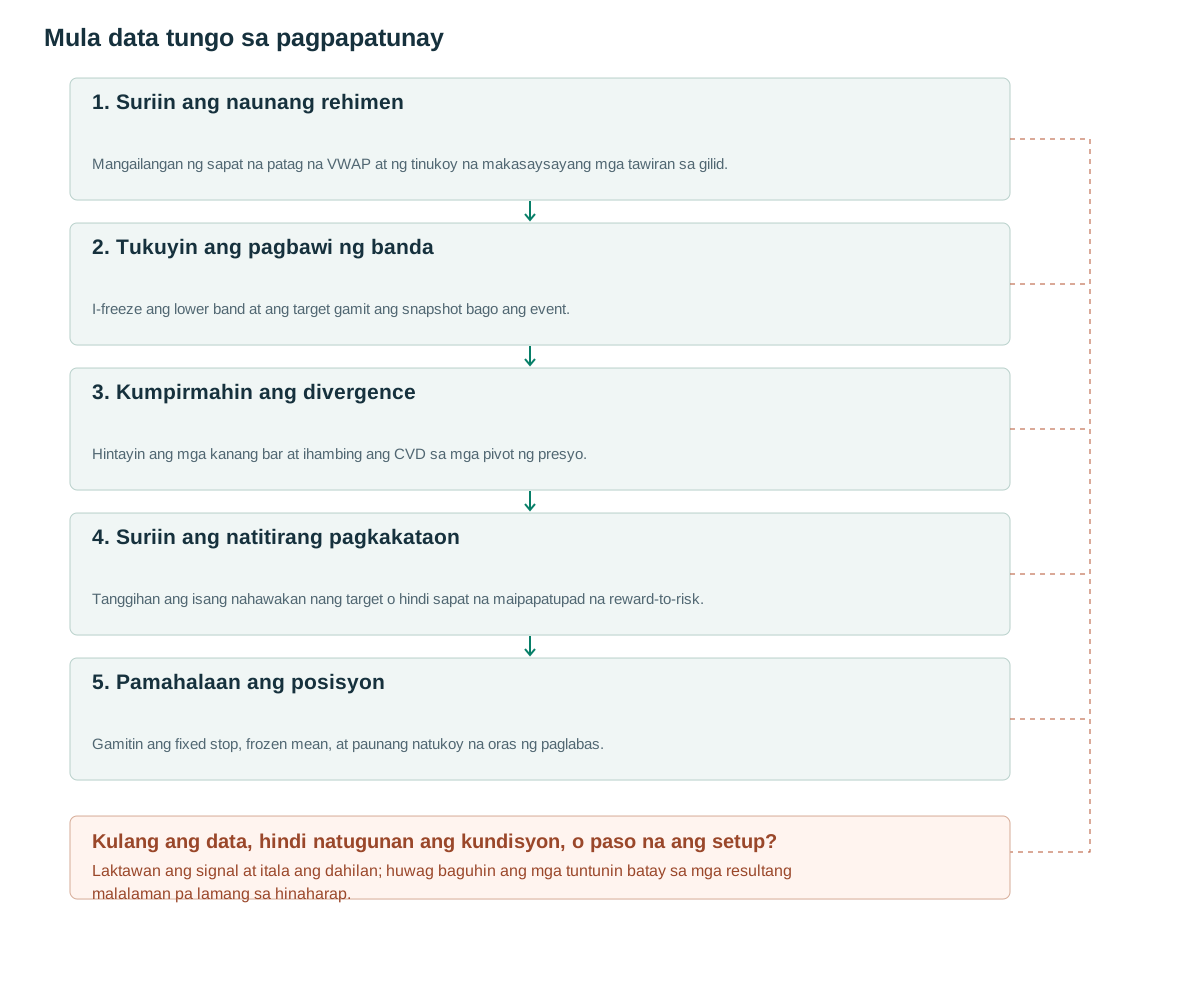
- Suriin ang naunang rehimenMangailangan ng sapat na patag na VWAP at ng tinukoy na makasaysayang mga tawiran sa gilid.
- Tukuyin ang pagbawi ng bandaI-freeze ang lower band at ang target gamit ang snapshot bago ang event.
- Kumpirmahin ang divergenceHintayin ang mga kanang bar at ihambing ang CVD sa mga pivot ng presyo.
- Suriin ang natitirang pagkakataonTanggihan ang isang nahawakan nang target o hindi sapat na maipapatupad na reward-to-risk.
- Pamahalaan ang posisyonGamitin ang fixed stop, frozen mean, at paunang natukoy na oras ng paglabas.
Ano ang pinatutunayan ng iniulat na kita
Iniuulat ng Rogue-seeker ang year-to-date na kita pagkatapos ng buwis na $103,750 at isang profit factor na 2.15, gamit ang mga VWAP band, CVD, at mga custom block na [1]. Ang materyal na sinuri ay hindi nagbibigay ng na-audit na pagkakasunod-sunod ng mga kalakalan, at ang ilang mga threshold ay nananatiling pribado. Ituring ito bilang pinagmulan ng isang ideya. Hindi nagpapatunay ang isang nababasang tsart o isang kumpiyansang paliwanag na ang isa pang implementasyon ay magkakaroon ng maihahambing na kita.
Ang mahirap na palagay ay ang pahayag na ang isang galaw na lampas sa dalawang standard deviations ay dapat na malapit nang bumaliktad. Ang mga obserbasyon sa loob ng isang araw ay nakadepende sa paglipas ng panahon, at ang proseso ng pagbuo ng presyo ay maaaring magbago sa panahon ng sesyon. Ang isang two-sigma band ay hindi isang pangako ng isang 95% na posibilidad na bumalik sa VWAP, lalo na ang pag-abot sa target bago ang stop.
Pinaghihiwalay ng artikulong ito ang tatlong desisyon: kung ang naunang merkado ay kahawig ng isang saklaw, kung ang isang band excursion ay na-reclaim, at kung nakumpirma na ang CVD divergence. Hindi kasama ang mga undefined volume-profile node o private block. Ang pagdaragdag ng mga ito ay nangangailangan ng isa pang detalye na may sarili nitong data availability at decision timestamps.
Tukuyin ang banda at ang naunang rehimen
Gamitin ang isinagawang dami ng kalakalan bilang timbang: μ=Σqp/Σq at σ²=Σq(p−μ)²/Σq, na naipon mula sa session anchor. Ipatupad ang numerically stable online updates. Ito ang napiling estimator ng artikulo; hindi nito kailangang tumugma sa bawat platform. Inilalantad ng TradingView ang mga setting ng anchor, source, at band na [2], kaya paghambingin ang mga implementasyon bago ihambing ang mga signal.
Ang isang iminungkahing range gate ay nangangailangan ng 20 naunang bar, |VWAP[t−1]−VWAP[t−6]|≤0.2A, at hindi bababa sa tatlong pagbabago sa panig kung saan nagsasara ang presyo kaugnay ng VWAP kumpara sa mga naunang 20 bar. Ang A ay ATR14[t−1]. Ang isang close na eksaktong katumbas ng VWAP ay magmamana ng naunang panig at hindi lilikha ng crossing. Ang lahat ng mga threshold na ito ay mga pagpipilian sa pananaliksik.
Ang isang kaganapan sa t ay nangangailangan ng L[t]<μ[t−1]−2σ[t−1] at C[t] sa itaas ng parehong lower band na iyon. I-freeze ang target_ref=μ[t−1]. Ang low nito ay dapat na maging pivot na may dalawang bar sa bawat panig. Kung ikukumpara sa nakaraang nakumpirmang price pivot sa parehong panahon ng pag-reset, ang presyo ay dapat na mas mababa nang hindi bababa sa b=max(2 ticks,0.1A), habang ang CVD ay mas mataas. Pagkatapos ng kumpirmasyon, humiling ng pagsasara sa itaas ng high ng nakaraang bar, sa ibaba ng target_ref, at sa loob ng limang bar mula sa kaganapan. Kanselahin kung may anumang intervening bar na nakadikit na sa target.
Panatilihin ang hindi hihigit sa isang aktibong kaganapan. Tanggihan ang isang kaganapan nang wala ang dalawang kinakailangang kaliwang bar, isang event low na hindi wasto bago ang kumpirmasyon ng pivot, isang nawawalang CVD segment, o isang hindi pagtutugma ng pag-reset. Suriin ang pagkakumpleto ng daloy mula sa naunang pivot ng presyo hanggang sa pivot ng kaganapan, hindi lamang ang mga halaga ng endpoint. Markahang consumed ang kaganapan kapag nagsenyas ito kahit na ang susunod na quote ay pumalya sa reward/risk test; ang isang mas huling kaakit-akit na quote ay hindi maaaring buhayin muli ang event_id na iyon.
at_event_close(t):
  if active_event or not complete_prior_band_ATR_regime_history: return
  if prior_range_regime and L[t]<lower[t-1] and C[t]>lower[t-1]:
    create_event(target=VWAP[t-1],event_low=L[t],A=ATR[t-1],
                 buffer=max(2*tick,0.10*ATR[t-1]),start=t,expiry=t+5,
                 session_id=session_id(t),anchor_id=anchor_id(t),
                 cutoff=session_end-5_minutes,state=AWAITING)
on_completed_bar(now):
  if event.state!=AWAITING: return
  if changed_session_or_anchor(event,now) or received_close_time(now)>=event.cutoff:
    event.state=EXPIRED; return
  if now>event.expiry or target_touched_after_event_through(now):
    event.state=CANCELED; return
  if event_low_no_longer_a_valid_pivot_candidate:
    event.state=CANCELED; return
  if not pivot_confirmed_left2_right2 or not previous_confirmed_pivot: return
  if not same_reset_and_complete_classified_CVD_segment_between_pivots:
    event.state=REJECTED; return
  if price_lower_low_by_frozen_buffer and cvd_higher_low
       and C[now]>H[now-1] and C[now]<event.target:
    stop=min_low_since_event-event.buffer
    event.state=CONSUMED
    check_expected_RR_then_order_on_next_quote_before_cutoff()
# A consumed event permits at most one submission; rejected quotes do not rearm it.
# Session-close and anchor-reset timers terminate pending events without another bar.
Ihambing ang CVD sa mga pivot ng presyo
Ang CVD ay nag-iipon ng agresibong dami ng pagbili na binawasan ng agresibong dami ng pagbebenta. Idinodokumento ng Sierra Chart ang isang implementasyon ng AskVolume−BidVolume at ang mga kinakailangan sa makasaysayang datos nito na [3]. Maaaring iba-iba ang uri ng mga kalakalan sa ibang mga feed. Pinapanatili ang paraan ng pag-uuri, instrumento, kontrata, at kumbensyon sa pag-reset; ang magkaparehong pangalan ng indicator ay hindi nangangahulugan ng magkaparehong sukat.
Basahin ang CVD sa mga timestamp ng dalawang price pivot. Huwag pumili nang mag-isa ng mga kaakit-akit na low sa CVD at ilakip ang mga ito sa mga hindi magkakaugnay na price low. Ang isang pivot sa isang panig ng isang cumulative reset ay hindi maaaring direktang ihambing sa isang pivot sa kabilang panig. Ang mas mataas na pagbasa ng CVD sa mas mababang price low ay isang obserbasyon, hindi pagkilala sa isang partikular na institusyon na sumisipsip ng supply.
Ang regime filter ay nakikita lamang ang nakaraan. Ang paglalagay ng label sa isang araw bilang isang saklaw dahil ang kalaunan nitong pagsasara ay babalik sa opening price ay magpapakilala ng impormasyon sa hinaharap. Ang isang sesyon ay maaari ring lumipat mula sa isang saklaw patungo sa isang napapanatiling trend pagkatapos ng pagpasok. Paunang tukuyin ang maximum na bilang ng mga pagtatangka, isang cooldown, at isang badyet ng panganib sa sesyon upang ang mga paulit-ulit na signal ng mean-reversion ay hindi lumikha ng hindi makontrol na pinagsama-samang pagkakalantad.
Isang matagumpay na landas at dalawang kaso ng pagkabigo
Isaalang-alang ang sintetikong normalized data. Bago ang kaganapan, ang μ=100 at σ=1, na nagbibigay ng mas mababang banda na 98. Ang ATR ay 1, ang laki ng tick ay 0.01, at b=0.1. Ang naunang pivot ng presyo ay 98.5 na may CVD −800. Ang bagong kaganapan ay umaabot sa 97.5 at magsasara sa 98.2, na may CVD −650 sa mababang presyo. Ang susunod na dalawang bar ay nag-iiwan sa mababang iyon na buo. Sa kumpirmasyon, ang presyo ay magsasara sa 98.5 sa itaas ng naunang pinakamataas na 98.4, at ang 100 ay hindi pa naikakalakal.
Ang isang available na ask ng 98.55 at isang stop sa 97.4 ay nagpapahiwatig ng panganib ng 1.15. Ang frozen target sa 100 ay nag-aalok ng 1.45, o humigit-kumulang 1.26R bago ang mga gastos. Ang iminungkahing minimum na inaasahang ratio ng 1.2 ay nagpapahintulot sa kalakalang ito. Ang isang ask ng 98.8 ay nagbibigay ng panganib ng 1.4 at gantimpala ng 1.2, kaya ang pagkakataon ay nabigo sa gate na iyon. Ang isang kalapit na mean ay hindi awtomatikong sumusuporta sa isang two-R target.
Sa isang natatalong landas, ang panibagong pagbebenta ay umabot sa 97.3 at ang stop ay napupuno sa 97.35, na nalulugi ng 1.20 mula sa aktwal na entry. Sa isang hiwalay na kaso ng no-trade, ang presyo ay dumampi sa 100 sa t+1 at pagkatapos ay babalik sa 98.5 sa pamamagitan ng kumpirmasyon. Kanselahin ang kaganapang iyon: ang isang naantalang entry ay hindi rin maaaring makuha ang naunang rebound na naganap bago ito naging actionable.
I-freeze ang target at isagawa pagkatapos ng kumpirmasyon
Hawak ng baseline ang target sa pre-event mean, inilalagay ang stop sa ibaba ng pinakamababang presyo mula sa event hanggang sa signal, at lumalabas pagkatapos ng sampung bar mula sa fill o bago matapos ang session. Ang target na sumusunod sa live na VWAP ay isa pang estratehiya. Kapag parehong bumaba ang presyo at ang VWAP, ang paggalaw pababa ng target ay maaaring magpataas ng target-hit frequency habang binabawasan ang reward bawat trade.
Ang isang pagbili ay magbabayad sa available na ask at ang isang exit ay makakatanggap ng executable bid, depende sa aktwal na uri ng order at liquidity. I-convert ang futures price distance sa pera gamit ang contract multiplier at i-round orders sa valid ticks. Ang halaga ng 0.1 point laban sa isang 0.5-point stop ay kumokonsumo na ng 0.2R bago ang iba pang mga bayarin. Ang mga tight stop ay ginagawang mas mahina sa optimismo ang mga resulta batay sa mga midpoint fill.
Ang short-selling na bersyon sa upper band ay simetriko sa heometriko, ngunit iulat ang mga resulta nito nang hiwalay. Huwag dagdagan ang laki ng posisyon sa bawat oras na ang presyo ay gumagalaw nang mas malayo sa labas ng dalawang sigma. Subukan ang mga nawawalang kalakalan, pinagsama-samang pag-reset, mga zero-volume interval, at isang sesyon na nagtatapos sa panahon ng pagkaantala ng kumpirmasyon. Ang hindi wastong data ay dapat magdulot ng isang tahasang pagtanggi, hindi isang tahimik na interpolated na kumikitang signal.
Itinatakda ng baseline ang entry cutoff nito limang minuto bago ang nakatakdang pagsasara ng sesyon, kabilang ang mga pinaikling sesyon. Pinapanatili ng bawat kandidato ang kanilang session_id at, kung saan ginamit ang VWAP, ang anchor_id nito. Ang pag-abot sa cutoff, pagpapalit ng sesyon, o pag-reset ng anchor ay nagtatapos sa nakabinbing kaganapan. Dapat ding dumating ang post-signal quote bago ang cutoff. Kinakansela ng isang session timer ang mga waiting state kahit na walang susunod na bar na dumating; ang kanilang mga bar counter ay hindi maaaring magpatuloy kinabukasan. Ang cutoff na ito ay isang article-defined na pagpipilian sa pananaliksik.
Subukan ang bawat bahagi at ang pagkaantala nito
Magsimula sa bawat price-only band reclaim, pagkatapos ay ihambing ang regime gate, CVD gate, at ang kanilang kombinasyon. Panatilihin ang mga tinanggihang kaganapan sa dataset. Itugma ang mga paghahambing ayon sa oras ng araw at naunang volatility; kung hindi, maaaring pumili lamang ang pinagsamang tuntunin ng tahimik na mga kondisyon ng tanghali nang hindi natutukoy ang kapaki-pakinabang na divergence.
Ipangkat ang mga magkakapatong na kaganapan habang nagpapatunay at paghiwalayin ang mga panahon ng pag-unlad mula sa mga hindi nagalaw na taon o kondisyon ng merkado. Iulat ang net expectancy, turnover, drawdown, at magkakasunod na stop. Bilangin din ang mga kaso na bumabalik sa mean bago ang kumpirmasyon ng pivot. Sinusukat ng estadistikang iyon ang opportunity cost ng paghihintay at nakakatulong na makilala ang isang nakakakumbinsing retrospective chart mula sa isang tradeable sequence.
Dapat panatilihin ng forward paper trading ang parehong oras ng kaganapan ng palitan at oras ng lokal na pagtanggap. Ginagamit ng isang desisyon ang impormasyong natanggap bago ang desisyong iyon. Tanging ang isang nakapirming ispesipikasyon na nakaligtas sa mga gastos sa labas ng sample at mga kapani-paniwalang pagpuno ang maaaring sumuporta sa isang mas matibay na pahayag ng ebidensya. Ang iniulat na pagganap ng may-akda ng komunidad ay hindi maaaring pumalit sa mga pagsubok na iyon.
Mga karaniwang pagkakamali
Isang label ng saklaw mula sa huling pagsasara
Ang paggamit ng nakumpletong araw upang uriin ang naunang rehimen nito ay nagbibigay-daan sa filter na makita ang hinaharap.
Isang tahimik na gumagalaw na target
Ang isang dynamic na VWAP target at isang frozen pre-event mean ay magkaibang estratehiya at nangangailangan ng magkahiwalay na resulta.
Pag-aangkin na muling kinokopya ang mga pribadong patakaran
Ang mga nawawalang custom block o hindi isiniwalat na mga threshold ay pumipigil sa pagpaparami ng iniulat na pagganap ng pinagmulang may-akda.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Ang paggalaw ba na lampas sa two sigma ay nagpapatunay na ang presyo ay oversold?
Hindi. Inilalarawan nito ang distansya sa ilalim ng isang partikular na estimator. Ang isang umuunlad na trend ay maaaring patuloy na maglipat ng distribusyon at pahabain ang ekskursiyon.
Maaari bang palitan ng OBV ang CVD kapag walang available na klasipikasyon ng kalakalan?
Sinusukat ng OBV ang ibang katangian at hindi kayang muling buuin ang agresibong trade delta. Subukan ang mga variant na presyo-lamang o OBV sa ilalim ng magkakaibang pangalan at detalye.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Here's how being a dev helped me make YTD $104k (NET profit)Rogue-seeker on r/Daytrading. Sinuri ang post at talakayan. Ang mga resulta ay iniulat ng sarili, ang ilang mga patakaran ay pribado, at ang kita ay hindi pa nabeberipika nang nakapag-iisa. Sinuri noong: .
- Volume Weighted Average PriceTradingView. Dinodokumento ang VWAP at band configuration. Sariling specification ng artikulong ito ang weighted-variance formula nito. Sinuri noong: .
- Cumulative Delta Bars – VolumeSierra Chart. Tinutukoy ang dami ng Ask/Bid, mga kinakailangan sa dating datos, at pag-reset ng gawi. Ang marketing ng katumpakan ng platform ay hindi itinuturing na independiyenteng ebidensya. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store