Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Kaugnay na konteksto, iba't ibang oras ng pagpapasya
- Variant A: second-day drive, consolidation, at continuation
- Baryante B: pambungad na drive na sinusundan ng maagang pag-atras
- Itugma ang volume sa decision window
- Paghiwalayin ang mga halimbawang numerikal para sa A at B
- Ang iba't ibang bilis ng pagpapatupad ay nangangailangan ng malinaw na pamamahala
- Sukatin ang incremental na halaga ng bawat kundisyon
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Sinusuri ng dalawang transcript ng SMB ang mga kaso ng MRNA at ADT, hindi ang isang serye ng backtest o na-audit na pahayag ng account. Ang mga numerical threshold at mga patakaran sa paglabas sa ibaba ay mga independiyenteng detalye ng pananaliksik.
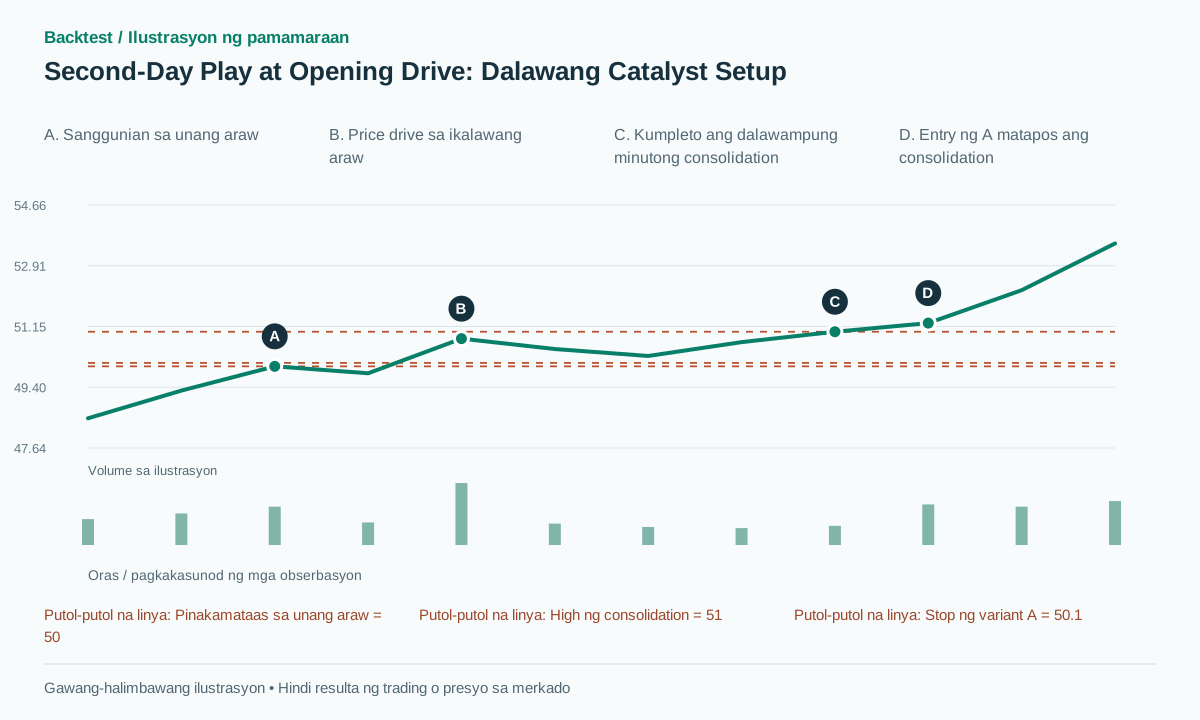 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
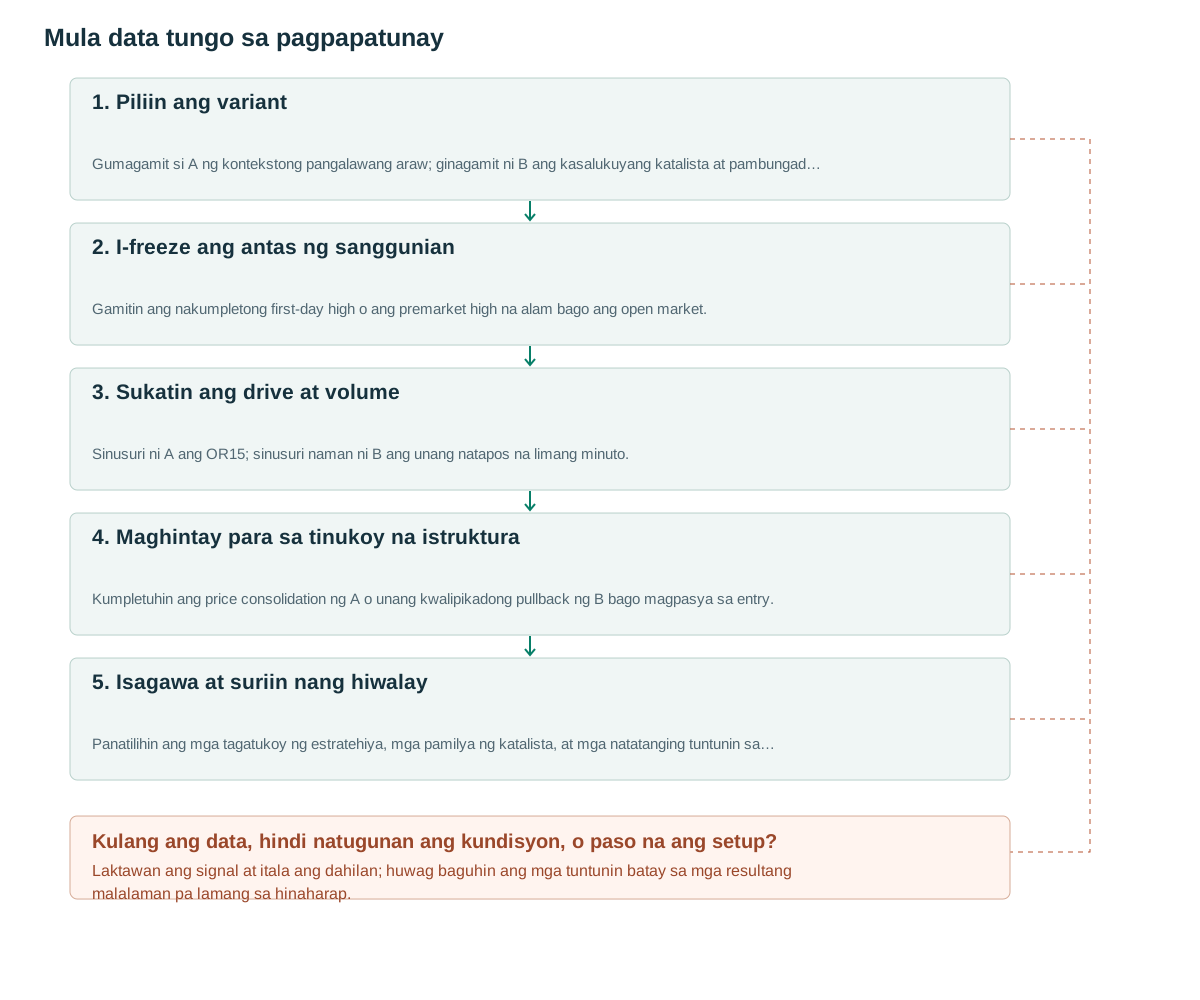
- Piliin ang variantGumagamit si A ng kontekstong pangalawang araw; ginagamit ni B ang kasalukuyang katalista at pambungad na drive.
- I-freeze ang antas ng sanggunianGamitin ang nakumpletong first-day high o ang premarket high na alam bago ang open market.
- Sukatin ang drive at volumeSinusuri ni A ang OR15; sinusuri naman ni B ang unang natapos na limang minuto.
- Maghintay para sa tinukoy na istrukturaKumpletuhin ang price consolidation ng A o unang kwalipikadong pullback ng B bago magpasya sa entry.
- Isagawa at suriin nang hiwalayPanatilihin ang mga tagatukoy ng estratehiya, mga pamilya ng katalista, at mga natatanging tuntunin sa paglabas.
Kaugnay na konteksto, iba't ibang oras ng pagpapasya
Inilalarawan ni Steve Spencer ang isang ikalawang araw na pag-play sa pamamagitan ng MRNA: ang sesyon ng balita ay nagbibigay ng konteksto, at ang susunod na sesyon ay lumalagpas sa isang kilalang antas ng presyo na may volume bago manatili sa itaas nito [1]. Binibigyang-diin ng pagsusuri ng SMB sa ADT ang lakas ng pagbubukas at kalidad ng pagpasok [2]. Ito ay mga case study, hindi ebidensya na ang pagbili ng anumang stock sa araw pagkatapos ng isang gap ay kumikita.
Naghihintay ang Variant A para sa pangalawang sesyon upang maipakita ang pagpapatuloy at magtatag ng bagong holding range. Tumutugon ang Variant B sa kasalukuyang opening drive at hindi kinakailangan na mapabilang ang catalyst sa kahapon. Karaniwang mas huli ang kikilos ni A; mas sensitibo ang B sa maagang latency ng pagpapatupad at lokasyon ng pagpasok.
Ang mga pinagmulang video ay sinaliksik sa pamamagitan ng mga transcript sa sariling website ng publisher. Ang kwalitatibong wika tungkol sa lakas, paghawak, at pagbabasa ng tape ay hindi ganap na tumutukoy sa isang diskarte sa makina. Ang dalawang baseline sa ibaba ay nagtatalaga ng mga tahasang limitasyon nang hindi iniuugnay ang mga numerong iyon sa SMB o kinikilala ang mga mamimili sa likod ng isang high-volume candle.
Variant A: second-day drive, consolidation, at continuation
Ang iminungkahing kandidato sa unang araw ay nangangailangan ng isang katalistang inilabas bago ito isara, isang pambungad na puwang na hindi bababa sa 5%, pang-araw-araw na RVOL na hindi bababa sa dalawa kaugnay ng mean ng 50 naunang sesyon, at pagpapanatili ng hindi bababa sa kalahati ng pataas na puwang: C1≥C0+0.5(O1−C0). Bago ang ikalawang araw, i-freeze ang Q sa pinakamataas na antas sa unang araw ng regular na sesyon, A sa pang-araw-araw na ATR14 hanggang unang araw, b=max(2 ticks,0.1A), at eps=max(2 ticks,0.15A).
Sa 09:45 sa ikalawang araw, hingin ang pagsasara ng OR15 sa itaas ng Q+b at ang pinagsama-samang labinlimang minutong RVOL na hindi bababa sa 1.5 laban sa median volume ng kaparehong time window sa 20 naunang sesyon. Pagkatapos ay maghintay ng apat na karagdagang nakumpletong limang minutong bar. Ang bawat pagsasara ay dapat manatili sa o sa itaas ng Q−eps, at ang buong lapad ng apat na bar na high-low ay hindi dapat lumagpas sa 0.5A.
Pagkatapos magsara ang pang-apat na hold bar, i-freeze ang saklaw ng buong consolidation [hL,hH]. Magsumite ng buy-stop sa hH+b, na mag-e-expire pagkatapos ng 30 minuto, na may stop na hL−b. Ang entry sa 09:40 ay hindi maaaring humiram ng kumpirmasyon mula sa isang huling dalawampung minutong hold. Ang pagkabigong hold ay magkansela sa kandidato; ang isang nag-expire na untriggered order ay isang no-fill. Huwag palitan ang isang mas kaakit-akit na mas huling base sa ilalim ng parehong candidate identifier.
evaluate_A_after_OR15_received():
  if not full_day1_and_same_time_volume_history: reject_A(); return
  A_preopen = catalyst_day1 and gap1>=0.05 and day1_RVOL>=2 and gap_hold
  A_opening = close_OR15>Q+b and same_time_RVOL15>=1.5
  if not (A_preopen and A_opening): reject_A(); return
  hold = next_4_completed_5m_bars_same_session()
  if hold is None or now>=entry_cutoff: expire_A(); return
  if any(C[hold]<Q-eps) or max(H[hold])-min(L[hold])>0.5*ATR_day1:
    reject_A(); return
  hH=max(H[hold]); hL=min(L[hold])
  place_buy_stop_after_received_hold(hH+b,attached_protection=hL-b,
      expiry=min(now+30_minutes,entry_cutoff))
# There is no A entry without both gates and the entire hold.
# Fill processing precedes cancellation at expiry or session end.
Baryante B: pambungad na drive na sinusundan ng maagang pag-atras
Ang Variant B ay nangangailangan ng isang catalyst na alam bago ang pagbubukas ngayon. I-freeze ang Q sa premarket high hanggang sa 09:29:59 gamit ang tinukoy na feed. Ang unang limang minutong pagsasara ay dapat lumampas sa Q+b, umusad nang hindi bababa sa 0.3 na beses ng nakaraang daily ATR mula sa pagbubukas ng regular-session, at magkaroon ng pinagsama-samang limang minutong RVOL ng hindi bababa sa dalawa. I-freeze ang mid_drive=(regular-session open+C5)/2. Hindi kasama sa mga pang-araw-araw na tampok ang pagbubukas ngayon ng session.
Sa susunod na tatlong limang minutong bar, piliin ang unang bar na r na may mas mababang pagsasara kaysa sa naunang bar. Kinakailangan ang L[r]≥mid_drive at C[r]≥Q. Ang pagkabigo ay magre-reject sa kandidato. Sa susunod na dalawang bar pagkatapos ng r, ang unang pagsasara sa itaas ng H[r]+b ay bubuo ng kumpirmasyon. Bumili sa susunod na executable quote at ilagay ang stop sa ibaba ng minimum low mula r hanggang sa kumpirmasyon, bawas ang b.
Dito b=max(2 ticks,0.1×previous daily ATR). Tukuyin muna ang anumang limitasyon sa pagiging kwalipikado mula sa spread-to-stop. Kung walang pullback, walang baseline B entry; ibang estratehiya ang paghabol sa runaway price. Ang pagpili ng pangalawang pullback pagkatapos mabigo ang una ay magbabago rin sa panuntunan at mag-bias sa mga retrospective na halimbawa patungo sa mas malinis na mga pattern.
evaluate_B_after_first_5m_received():
  if not full_premarket_ATR_and_same_time_volume_history: reject_B(); return
  B_opening = fresh_catalyst and C5>premarket_high+b
              and C5-open>=0.3*A and RVOL_cum5>=2
  if not B_opening: reject_B(); return
  mid_drive=(open+C5)/2
  r=first_down_close_bar_in_next_3_bars_same_session()
  if r is None or now>=entry_cutoff: expire_B(); return
  if L[r]<mid_drive or C[r]<premarket_high: reject_B(); return
  for u in r+1..r+2:
    if different_session(u) or received_close_time(u)>=entry_cutoff:
      expire_B(); return
    if C[u]>H[r]+b:
      stop=min(L[r:u+1])-b
      consume_B_then_submit_at_next_quote_before_cutoff(stop)
      return
  expire_B_no_confirmation()
# Rejection, expiry and consumption are terminal for this B candidate.
Itugma ang volume sa decision window
Inihahambing ng relatibong dami ng parehong oras ang aktibidad sa mga katumbas na makasaysayang offset ng sesyon na [3]. Ang mga variant na ito sa loob ng araw ay gumagamit ng median ng 20 window, habang ang kandidato sa unang araw ay gumagamit ng mean ng 50 daily total. Pangalanan nang hiwalay ang mga sukat. Ang isang pahayag tulad ng twice normal na dami ay hindi kumpleto maliban kung tinukoy ang window ng orasan at denominator nito.
Tukuyin ang premarket, ang pagbubukas ng subasta, at ang mga regular na oras ng kalakalan nang palagian. Kasama sa mga kalendaryo ng palitan ang mga maagang pagsasara ng [4]. Huwag isama ang aktibidad bago ang merkado ngayon habang hindi ito isinasama sa mga makasaysayang paghahambing. Sa 09:35, alam lamang ng variant B ang nakumpletong limang minutong pagbubukas ng window; hindi nito maaaring i-filter ang labinlimang minutong kabuuan na magiging available sa ibang pagkakataon.
Ang relatibong lakas laban sa SPY o QQQ ay maaaring pag-aralan bilang isa pang katangian gamit ang naka-synchronize at natanggap nang mga obserbasyon. Ang malawak na macro news ay maaaring magpataas ng aktibidad sa maraming stock nang hindi lumilikha ng interes na partikular sa stock. Subukan ang aktibidad na inayos ayon sa benchmark bilang isang pinangalanang variant sa halip na idagdag ito nang pili kapag ang isang tsart ay nangangailangan ng isa pang paliwanag.
Paghiwalayin ang mga halimbawang numerikal para sa A at B
Sa isang halimbawa ng sintetikong A, ang unang araw ay kwalipikado at may pinakamataas na 50 at ATR ng 2. Sa ikalawang araw, ang OR15 ay magsasara sa 50.8 na may RVOL 1.8; b=0.2. Ang four-bar hold ay may mababang 50.3, mataas na 51, at lapad na 0.7, sa loob ng pinakamataas na 1. Ang mga pagsasara nito ay nakakatugon sa holding rule. Ang buy-stop ng 51.2 ay pumupuno sa 51.25, na nagbibigay ng stop na 50.1, panganib na 1.15, at two-R target na 53.55. Ang hold close sa 49.6 ay sa halip ay magkakansela bago ang entry dahil ang Q−eps ay 49.7. Pagkatapos ng isang valid fill, ang exit sa 50.05 ay mawawala ang 1.20.
Sa isang halimbawa ng sintetikong B, ang premarket high ay 20, ang regular-session open ay 19.8, ang prior daily ATR ay 1, at b=0.1. Ang limang minutong pagsasara ay 20.3 na may RVOL 2.5. Ang pagsulong nito sa 0.5 ay lumampas sa 0.3, at ang mid_drive ay 20.05. Ang Pullback r ay may mababang 20.1, mataas na 20.3, at pagsasara 20.2. Ang kasunod na kumpirmasyon ng pagsasara ng 20.45 ay sinusundan ng isang executable ask quote na 20.50. Ang stop ay 20.00 at ang dalawang-R na target na 21.50.
Tinatanggihan ng B ang unang pullback na may mababang 19.95, sa ibaba ng mid_drive, kahit na tumaas ang presyo sa kalaunan. Pagkatapos ng isang wastong entry na 20.50, ang isang stop fill sa 19.95 ay sa halip ay mawawala ang 0.55. Ipinapaliwanag ng mga naimbentong path na ito ang aritmetika; hindi ito mga rekonstruksyon ng mga kalakalan ng MRNA o ADT.
Ang iba't ibang bilis ng pagpapatupad ay nangangailangan ng malinaw na pamamahala
Lalabas ang Variant A sa structural stop nito, two-R target, dalawampung bar na tig-limang minuto pagkatapos ng entry, o sa katapusan ng session, alinman ang mauna. Gumagamit ang B ng parehong stop at target framework ngunit nagdaragdag ng sampung minutong time exit kung hindi pa naaabot ng MFE ang 0.5R sa oras na iyon. Kung naaabot na nito, mananatiling karapat-dapat ang B hanggang sa stop, target, o pagsasara ng session. Ito ang mga iminungkahing patakaran sa exit, at maaaring alisin ng time exit ang mga mabagal na panalo pati na rin ang mga natigil na kalakalan.
Gumagamit ang A ng entry na resting stop na isinumite pagkatapos makumpleto ang hold nito. Pinoproseso ang pagpuno habang aktibo ang order na iyon bago ang anumang pagkansela sa hinaharap sa isang bar closure. Nagpapasya ang B pagkatapos ng confirmation closure at maaaring siyasatin ang susunod na quote bago isumite ang order nito. Hindi maaaring ipagpalagay ng alinman sa implementasyon ang isang siguradong pagpuno sa nakumpleto nang signal closure.
Kapag ang A at B ay nasa iisang stock at catalyst family, mayroon silang event identifier na ginagamit upang limitahan ang pinagsamang exposure. Hindi sila awtomatikong magkakahiwalay na mga panganib. Ang pagdaragdag sa isang posisyon ay nangangailangan ng sarili nitong badyet at pinagsama-samang patakaran sa paghinto. Ang isang kaakit-akit na catalyst ay hindi ginagawang kaakit-akit sa ekonomiya ang isang entry na malayo sa stop nito.
Parehong variant ang humihinto sa pagtanggap ng mga entry limang minuto bago ang aktwal na nakatakdang pagsasara at itinatapon ang mga nakabinbing estado sa pagtatapos ng sesyon. Ang A ay umaabot lamang sa hold stage nito pagkatapos makalampas sa mga gate ng unang araw at OR15; ang B ay makakarating lamang sa kumpirmasyon kapag umiiral ang r at nakapasa sa mga tseke nito. Ang pagtanggi ay isang terminal branch, hindi lamang isang diagnostic label. Ang B ay hindi nagsusumite ng anumang order kung ang quote nito ay dumating pagkatapos ng cutoff; Itinatago ng A ang bawat stop-entry fill bago ang isang epektibong pagkansela.
Sukatin ang incremental na halaga ng bawat kundisyon
Para sa A, magsimula sa lahat ng pangalawang sesyon pagkatapos ng mga kwalipikadong catalyst, pagkatapos ay idagdag ang mga kondisyon ng breakout, hold, at volume. Para sa B, magsimula sa mga stock na may bagong balita na may katulad na laki ng gap at liquidity, pagkatapos ay idagdag ang mga kondisyon ng drive, pullback, at volume. Ang paghahambing lamang ng kanilang mga win rate ay hindi pinapansin ang mga pagkakaiba sa oras ng pagpasok, tagal ng exposure, at bilang ng pagkakataon.
Iulat ang bilang ng mga kandidato, tagumpay sa paghawak, mga mabilis na pagtaas na walang pullback kaya walang entry, walang pagpuno, mga gastos sa R, drawdown, at pang-araw-araw na konsentrasyon ng kita. Hiwalay na direksyon, uri ng katalista, at rehimen ng merkado. Panatilihin ang mahahalagang balita sa mga araw na hindi nagpapatuloy; nabibilang ang mga ito sa denominator sa halip na mawala mula sa isang napiling koleksyon ng tsart.
I-replay ang bawat prefix ng data upang kumpirmahin na ang prior-day high, premarket high, opening range, at hold range ay magiging available sa kani-kanilang nilalayong timestamp. Hatiin ang development at testing nang kronolohikal at panatilihin ang mga event mula sa iisang catalyst family sa loob ng isang validation group. Ang mga video ay bumubuo ng mga hypotheses; tinutukoy ng mga pagsubok na ito kung ang mga karagdagang volume condition ay talagang nagpapabuti sa mga executable outcome.
Mga karaniwang pagkakamali
Pagbili dahil nagkaroon ng price gap kahapon
Ang pag-aalis ng mga kinakailangan sa presyo at dami sa ikalawang araw ay magbabago sa nasubukang estratehiya.
Paggamit ng lakas ng pagbubukas upang bigyang-katwiran ang paghabol
Ang isang entry na malayo sa stop nito ay maaaring magkaroon ng mahinang reward-to-risk kahit na tama ang directional forecast nito.
Pagsasama-sama ng mga variant sa isang resulta
Ang iba't ibang mga timestamp ng desisyon at mga landas ng pagpapatupad ay nangangailangan ng magkakahiwalay na istatistika bago ang pagsasama-sama ng portfolio.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Kailangan ba ng bagong balita sa ikalawang araw para sa second-day trade?
Ginagamit ng Variant A ang impormasyon sa unang araw. Kung may dumating na bagong impormasyon sa ikalawang araw, lagyan ito ng hiwalay na label upang masubukan ang karagdagang epekto nito.
Pareho ba ang opening drive at ang karaniwang opening-range breakout?
Magkakapatong ang mga ito, ngunit ang B ay nangangailangan din ng isang katalista, isang minimum na drive, at isang tinukoy na pullback. Hindi maaaring italaga rito ang mga resulta mula sa ibang sistema ng ORB.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- The Explosive Second Day PlaySteve Spencer / SMB Capital. Sinuri ang transcript ng Abril 20, 2020 tungkol sa MRNA. Ito ay isang case study, hindi isang na-audit na track record. Sinuri noong: .
- How to improve your trading entriesSMB Capital. Sinuri ang transcript ng Agosto 10, 2020 na tumatalakay sa ADT at kalidad ng entry. Sinuri noong: .
- Relative Volume at TimeTradingView. Opisyal na dokumentasyon ng paghahambing ng dami ng parehong oras. Ang median baseline ng artikulong ito ay isang tahasang variant. Sinuri noong: .
- Holidays & Trading HoursNYSE. Opisyal na kalendaryo ng sesyon na ginagamit upang tukuyin ang mga bintana ng pagbubukas at mga naka-iskedyul na labasan. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store