Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Apa yang sebenarnya diukur oleh setiap fitur
- Rumus dan pengaturan waktu informasi
- Memisahkan volatilitas dari volume
- Contoh perhitungan dan kasus yang menyesatkan
- Bagaimana detektor mengonsumsi fitur-fitur tersebut
- Menguji filter tanpa mengubah strategi.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Definisi inti telah diperiksa terhadap dokumentasi platform dan penyedia grafik. Filter gabungan, normalisasi kemiringan, dan ambang batas persentil di bawah ini adalah usulan penelitian asli. Tidak ada pengujian balik baru atau klaim keuntungan yang diberikan untuk kombinasi indikator ini.
 Buka ilustrasi ukuran penuh
Alur kerja praktis
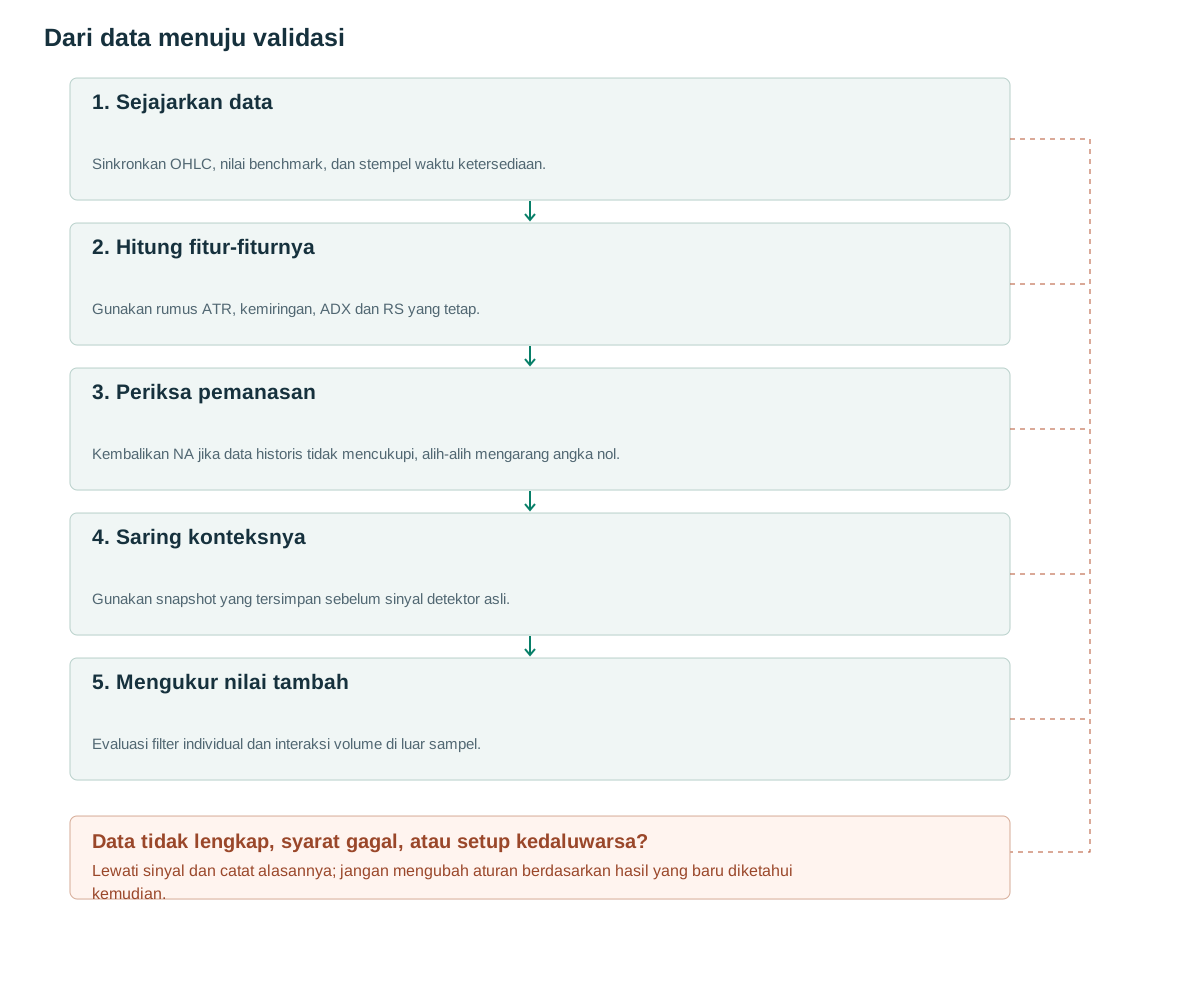
- Sejajarkan dataSinkronkan OHLC, nilai benchmark, dan stempel waktu ketersediaan.
- Hitung fitur-fiturnyaGunakan rumus ATR, kemiringan, ADX dan RS yang tetap.
- Periksa pemanasanKembalikan NA jika data historis tidak mencukupi, alih-alih mengarang angka nol.
- Saring konteksnyaGunakan snapshot yang tersimpan sebelum sinyal detektor asli.
- Mengukur nilai tambahEvaluasi filter individual dan interaksi volume di luar sampel.
Apa yang sebenarnya diukur oleh setiap fitur
ATR mengukur rentang harga termasuk gap dan tidak memiliki tanda arah. [1] ADX mengukur kekuatan tren, dengan +DI dan −DI menambahkan informasi arah. [2] Kekuatan relatif di sini berarti rasio harga aset terhadap harga acuan. [3] RSI adalah osilator berbeda yang berasal dari perubahan harga aset itu sendiri, bukan dari perbandingan dengan acuan ini.
Fitur-fitur tersebut menjawab pertanyaan-pertanyaan terpisah: apakah stop loss yang diusulkan besar relatif terhadap pergerakan biasa, apakah arah jangka panjangnya naik atau turun, apakah pergerakannya cukup persisten untuk tercatat sebagai tren, dan apakah aset tersebut mengungguli tolok ukurnya? Beberapa pembacaan yang menguntungkan tidak secara otomatis memberikan bukti independen karena pengukuran tersebut memakai input harga yang sama.
Tujuan implementasinya adalah snapshot konteks yang tidak dapat diubah yang dapat diakses oleh detektor yang sudah ada. Pertahankan sinyal asli, ukuran posisi, dan aturan keluar tetap utuh saat menguji filter. Jika tidak, hasil yang lebih kuat tidak dapat dikaitkan secara spesifik dengan informasi tambahan tersebut.
Rumus dan pengaturan waktu informasi
TR[t]=max(H[t]−L[t],|H[t]−C[t−1]|,|L[t]−C[t−1]|). Isi ATR14 dengan rata-rata dari empat belas observasi TR valid pertama, kemudian perbarui ATR[t]=(13ATR[t−1]+TR[t])/14. ATR yang dinormalisasi yang diusulkan adalah nATR=100ATR/C ketika C>0. Bandingkan nATR saat ini dengan 252 observasi valid sebelumnya untuk menghitung pATR; kecualikan observasi saat ini dari kumpulan data historis tersebut. Kembalikan NA jika data historis yang dibutuhkan hilang.
Kemiringan rata-rata bergerak yang diusulkan adalah s=(SMA50[t]−SMA50[t−10])/(10ATR14[t]), diukur dalam satuan ATR per bar. Kembalikan NA untuk penyebut ATR nol. Kemiringan positif tidak menjamin bahwa harga berada di atas rata-rata, jadi pertahankan itu sebagai fitur terpisah. Perubahan persentase pada rata-rata adalah normalisasi yang berbeda.
Untuk pergerakan arah, UpMove=H[t]−H[t−1] dan DownMove=L[t−1]−L[t]. Atur +DM=UpMove hanya ketika UpMove>DownMove dan UpMove>0; jika tidak, atur ke nol. Definisikan −DM secara simetris. Jika terjadi kesamaan, atur keduanya ke nol. Terapkan Wilder RMA14 ke DM dan TR; +DI=100RMA(+DM)/ATR, dan demikian pula untuk −DI. DX=100|+DI−−DI|/(+DI+−DI); ADX=RMA14(DX). Deklarasikan kebijakan seed dan warm-up. Ketika kedua nilai DI adalah nol setelah warm-up yang valid, gunakan DX=0 dalam implementasi ini.
RS[t]=P[t]/B[t], dengan tolok ukur positif B. Kinerja relatif selama n pengamatan adalah rel_n=RS[t]/RS[t−n]−1. Jangan memberi peringkat instrumen berdasarkan RS absolut karena harga saham nominal berbeda. Gabungkan P dan B berdasarkan kapan nilainya tersedia, bukan hanya berdasarkan tanggal yang cocok. Tolok ukur penutupan yang lebih lambat tidak dapat memfilter order pada pasar yang tutup lebih awal.
Filter konteks long yang diusulkan memakai snapshot t−1 untuk setup yang terbit pada close bar t: C>SMA50, slope>0.02, ADX≥20, rel20>0 dan pATR dari 0.20 sampai 0.80, termasuk kedua batas. Jeda satu bar ini pilihan desain yang dinyatakan. Memakai fitur close-t yang sudah lengkap untuk order yang dikirim sesudahnya juga dapat bebas dari data masa depan, tetapi merupakan konfigurasi berbeda.
Dalam implementasi yang diusulkan ini, ketika ATR bernilai nol atau tidak tersedia, kembalikan NA untuk DI, DX, dan ADX; jangan dibagi dengan nol. Konvensi DX=0 hanya berlaku setelah pemanasan yang valid dengan ATR positif dan kedua komponen arah sama dengan nol.
after close t, save immutable feature snapshot:
  nATR=100*ATR14[t]/C[t]
  pATR=count(past_252_nATR<=nATR)/252
  slope=(SMA50[t]-SMA50[t-10])/(10*ATR14[t])
  rel20=(P[t]/B[t])/(P[t-20]/B[t-20])-1
# Proposed LONG filter: use snapshot t-1 for a setup emitted at close t.
context_ok = C[t-1]>SMA50[t-1] and slope[t-1]>0.02
context_ok &= ADX14[t-1]>=20 and rel20[t-1]>0
context_ok &= 0.20<=pATR[t-1]<=0.80
# The filter enables the original detector; it does not submit orders.
Memisahkan volatilitas dari volume
ATR dan ADX tidak mengukur volume perdagangan. Saat menambahkan RVOL ke breakout, pertahankan volatilitas dan konteks tren tetap konstan untuk memperkirakan kontribusi tambahan volume. Satu peristiwa berita dapat meningkatkan ATR dan volume; kesepakatan antara fitur-fitur tersebut tidak harus mewakili sumber informasi yang independen.
Eksperimen ringkas dimulai dengan detektor harga, menambahkan setiap fitur konteks secara terpisah, dan kemudian menguji interaksi dengan RVOL. Jika filter pATR mengecualikan sesi berita dan breakout besar yang sukses secara bersamaan, laporkan pengurangan drawdown bersamaan dengan keuntungan yang hilang dan pengurangan cakupan peluang.
Nyatakan kebijakan data yang hilang secara eksplisit untuk model gabungan. ATR yang valid bersamaan dengan RVOL yang hilang tidak berarti aktivitas nol, dan benchmark yang hilang tidak berarti kekuatan relatif netral. Lacak baris fitur yang tidak tersedia secara terpisah dari baris yang ditolak karena nilai yang benar-benar diamati gagal memenuhi ambang batas.
Contoh perhitungan dan kasus yang menyesatkan
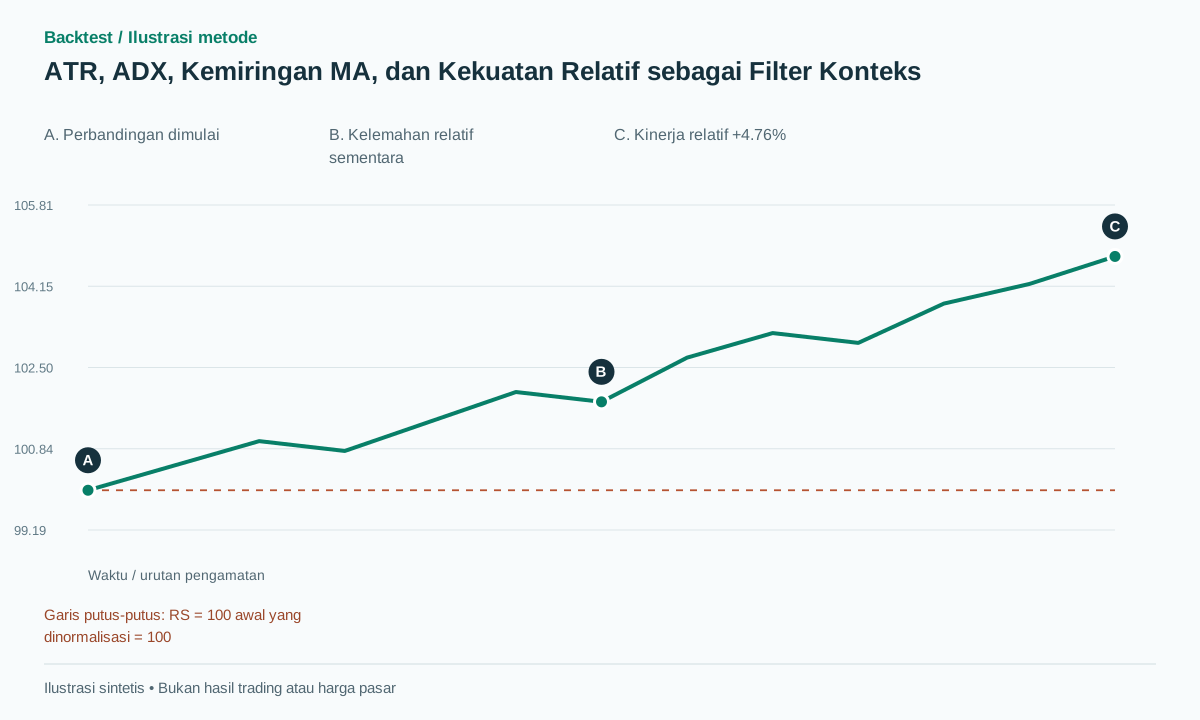
Contoh sintetis: harga aset P naik dari 100 menjadi 110 selama dua puluh pengamatan sementara benchmark B naik dari 200 menjadi 210. RS meningkat dari 0.5 menjadi 0.52381, menghasilkan rel20=4.7619%. Ini berbeda dengan pengurangan return, yang memberikan lima poin persentase. Dengan ATR=2.5, nATR kira-kira 2.273%.
SMA50 naik dari 103 ke 105 selama sepuluh bar, sehingga slope=2/(10×2.5)=0.08 ATR per bar. Jika ADX=28, pATR=0.60 dan C=110>SMA50=105, filter konteks yang diusulkan lolos. Untuk sinyal pada penutupan t, nilai-nilai ini harus termasuk dalam snapshot t−1 yang dideklarasikan, bukan pada pengamatan selanjutnya yang dipilih karena terlihat menguntungkan.
Kasus yang menyesatkan menunjukkan P turun dari 100 ke 95 sementara B turun dari 200 ke 180. Kinerja relatifnya adalah +5.5556% meskipun aset tersebut kehilangan 5% secara absolut. Jika SMA50=100 dan kemiringannya negatif, filter beli yang diusulkan akan menolaknya. ADX yang tinggi selama penurunan tajam juga tidak menciptakan sinyal beli.
Ini adalah pengecekan rumus dan logika, bukan riwayat perdagangan yang menguntungkan dan merugikan. Grafik indikator menormalkan RS ke nilai awal 100; nilainya dapat naik sementara harga aset itu sendiri turun. Array volume nol berarti volume tidak berlaku untuk gambar tersebut, bukan berarti aktivitas perdagangan adalah nol.
Bagaimana detektor mengonsumsi fitur-fitur tersebut
Rangkaian fitur ini tidak memiliki entri, protective stop, atau exit yang berdiri sendiri. Saat terhubung ke detektor double bottom, VCP, atau breakout, pertahankan aturan perdagangan detektor tersebut; filter hanya memutuskan apakah konteksnya memenuhi syarat. Memperkenalkan stop loss 2ATR menciptakan keputusan strategi tambahan yang memerlukan perbandingan tersendiri.
Penyelarasan data lebih penting daripada menambah indikator. Simpan zona waktu, sesi bursa, updated_at, delay feed, dan aturan as-of join berdasarkan ketersediaan data. Jangan forward-fill benchmark tanpa batas melewati hari libur yang berbeda. Tetapkan batas usia data dan apakah data usang menolak kandidat atau menandainya tidak tersedia.
Untuk kekuatan relatif jangka panjang, pilih pengembalian harga atau pengembalian total secara konsisten. Mencampur aset yang disesuaikan dengan dividen dengan tolok ukur yang tidak memperhitungkannya akan mengubah perbandingan. Konversi mata uang harus menggunakan kurs yang tersedia pada saat pengambilan keputusan. Pada harga berjangka yang tidak positif, ATR/C bukanlah ukuran yang dinyatakan; alternatif yang diskalakan berdasarkan tick atau kontrak memerlukan definisi yang berbeda.
Menguji filter tanpa mengubah strategi.
Bandingkan satu baseline dengan setiap filter sambil mempertahankan biaya dan ukuran tetap konstan. Laporkan jumlah transaksi, ekspektasi bersih, penurunan nilai, dan cakupan berdasarkan rezim pasar. ADX20, slope0.02, dan rentang persentil kedua puluh hingga kedelapan puluh adalah parameter yang diusulkan. Pilih parameter tersebut pada sampel pengembangan dan tetapkan nilainya sebelum evaluasi akhir.
Periksa ATR dan ADX dari pustaka terhadap urutan yang dihitung secara manual yang berisi celah, bar di dalam, pergerakan arah dengan nilai sama, dan batas pemanasan. Nilai awal yang berbeda dapat secara signifikan mengubah pengamatan awal. Memperpanjang rangkaian data dengan bar di masa mendatang tidak boleh mengubah fitur yang telah dipancarkan untuk awalan sebelumnya.
Untuk RS, uji aset dan tolok ukur yang pasarnya tutup pada waktu yang berbeda. Sertakan ketidaksesuaian hari libur, nilai tolok ukur yang sudah usang, konversi mata uang, dan penyebut yang hilang. Untuk pATR, uji kesamaan dan verifikasi konvensi peringkat kurang dari atau sama dengan yang dinyatakan. Analisis sensitivitas harus bervariasi dalam grid kecil yang telah ditentukan sebelumnya, bukan mencari tanpa batas sampai satu kombinasi tampak menguntungkan.
Kesalahan umum
Kekuatan relatif positif dianggap sebagai kenaikan harga.
Suatu aset dapat mengungguli tolok ukur hanya dengan mengalami penurunan yang lebih kecil.
Indikator yang tumpang tindih dihitung sebagai bukti independen.
Kemiringan rata-rata bergerak, ADX dan momentum mungkin menggambarkan pergerakan harga yang mendasarinya.
Tolok ukur yang ditutup lebih lambat
Harga penutupan pada tanggal yang sama mungkin masih belum tersedia pada saat pengambilan keputusan dan dapat menciptakan bias pandangan ke depan.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Bisakah ATR yang dinormalisasi digunakan ketika harga berjangka negatif?
Tidak dengan definisi ATR/C di sini. Gunakan ukuran tick atau skala kontrak yang didefinisikan secara terpisah; mengambil penyebut absolut tidak mempertahankan interpretasi yang sama persis.
Apakah kekuatan relatif ini merupakan Peringkat RS IBD?
Tidak. Ini rasio harga aset terhadap benchmark pilihan dan perubahannya dari waktu ke waktu. Rating khusus penyedia atau persentil lintas seluruh semesta saham merupakan ukuran berbeda.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Average True Range — TradingViewTradingView. Rumus True Range, penghalusan, dan interpretasi volatilitas. Diperiksa: .
- Average Directional Index — TradingViewTradingView. ADX dan komponen pergerakan arah; tidak membuktikan keunggulan menguntungkan bagi filter yang diusulkan. Diperiksa: .
- Price Relative / Relative Strength — ChartSchoolStockCharts. Rasio harga aset terhadap harga acuan; contoh grafik sumber tidak direproduksi. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store