Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Rasio adalah koordinat, bukan sinyal perdagangan.
- Pilih segmen pergerakan dengan kedua titik acuan terkonfirmasi
- Level linier dan dua aturan stop yang sangat berbeda
- Interpolasi linier dan logaritmik menghasilkan angka yang berbeda.
- Pisahkan hipotesis sentuhan, pemicu, dan keluar.
- Uji volume penarikan kembali daripada menceritakannya.
- Gunakan kontrol dengan lebar yang sama dan pertahankan peluang yang terlewatkan.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
CME, Fidelity, dan TradingView menjelaskan konvensi konstruksi dan penggambaran. Mereka tidak menetapkan profitabilitas bersih universal atau probabilitas pembalikan tetap untuk level Fibonacci.
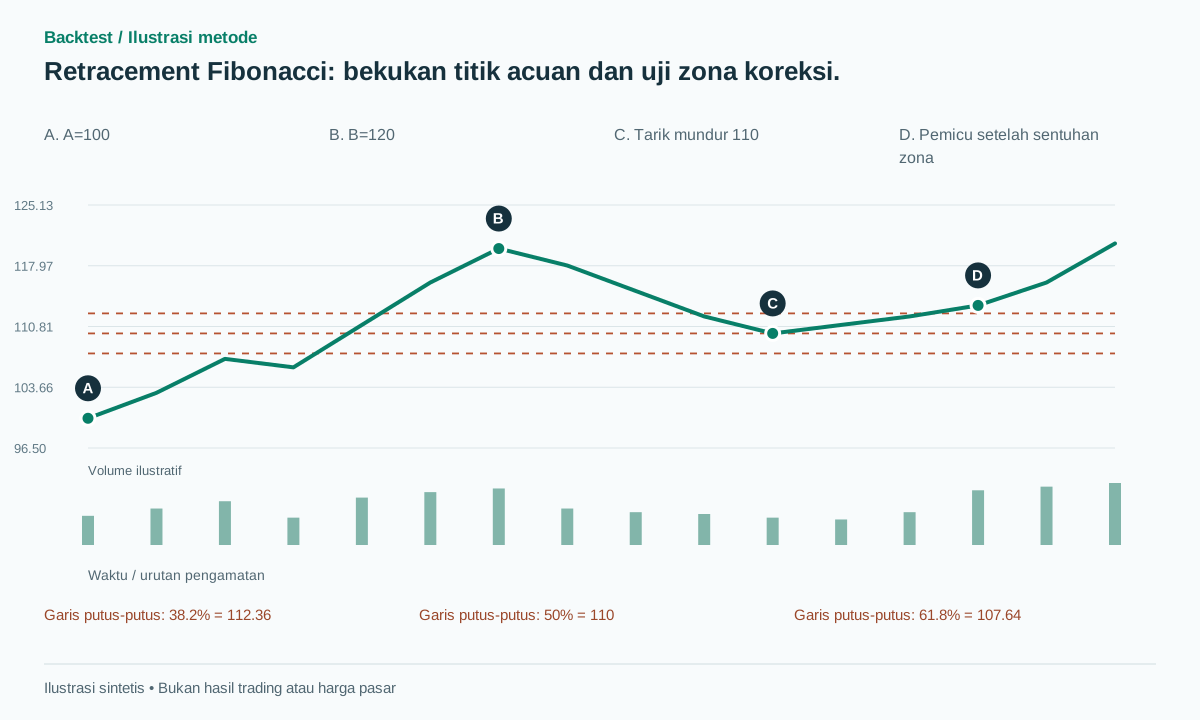 Buka ilustrasi ukuran penuh
Alur kerja praktis
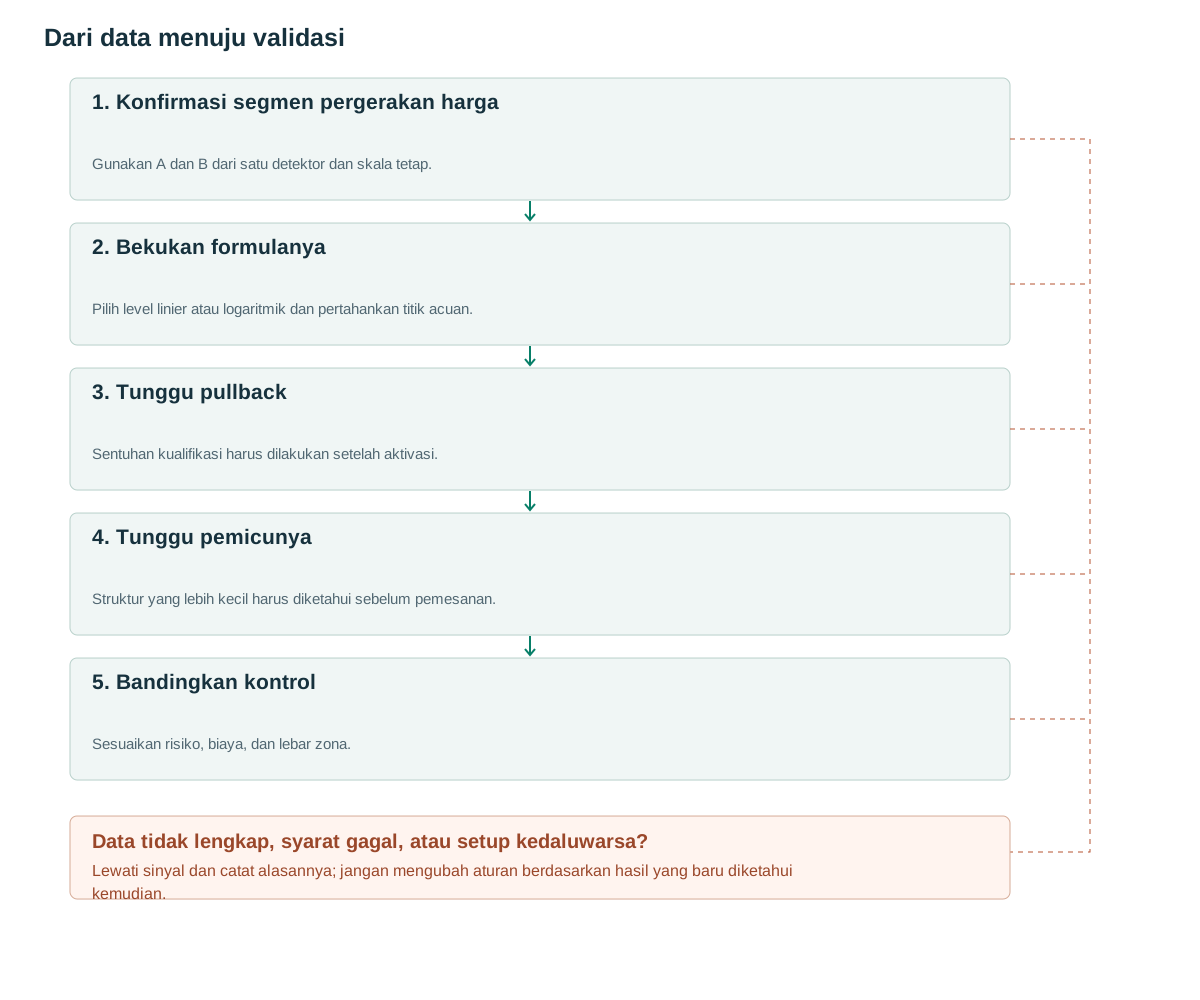
- Konfirmasi segmen pergerakan hargaGunakan A dan B dari satu detektor dan skala tetap.
- Bekukan formulanyaPilih level linier atau logaritmik dan pertahankan titik acuan.
- Tunggu pullbackSentuhan kualifikasi harus dilakukan setelah aktivasi.
- Tunggu pemicunyaStruktur yang lebih kecil harus diketahui sebelum pemesanan.
- Bandingkan kontrolSesuaikan risiko, biaya, dan lebar zona.
Rasio adalah koordinat, bukan sinyal perdagangan.
CME membahas 38.2% dan 61.8% dan mencatat bahwa 50%, meskipun umumnya diplot bersamaan dengan keduanya, bukanlah rasio Fibonacci [1]. Fidelity menggambarkan level yang dibangun di antara dua ekstrem [2]. Perlakukan ini sebagai fitur kandidat yang menggambarkan kedalaman pullback daripada memberikannya makna prediktif yang pasti.
Grafik menawarkan banyak kemungkinan pasangan A→B, menciptakan banyak level di dekat harga saat ini. Mempertahankan hanya pasangan yang kemudian mengalami pemantulan harga membuat kesimpulan tidak mungkin direproduksi. Masalah pemodelan utamanya adalah memutuskan bagian mana yang memenuhi syarat sebelum reaksi diketahui.
Eksperimen yang bermanfaat membedakan nilai dari pengaturan pullback dari nilai rasio numerik tertentu. Jika zona terdekat biasa berkinerja serupa dengan anchor, trigger, dan biaya yang sama, bukti tersebut mendukung konsep pullback yang lebih luas daripada properti khusus koordinat Fibonacci.
Pilih segmen pergerakan dengan kedua titik acuan terkonfirmasi
Garis dasar yang diusulkan memilih A sebagai titik tumpu rendah yang terkonfirmasi dan B sebagai titik tumpu tinggi bergantian berikutnya yang terkonfirmasi pada skala terdaftar. Membutuhkan B>A dan amplitudo segmen pergerakan minimal 3×ATR pada A, ambang batas eksperimental. Aktifkan kandidat hanya setelah confirmed_at pada B. Sentuhan historis yang terjadi sebelum aktivasi tidak dapat menjadi entri retrospektif.
Untuk jalur naik D=B−A, definisikan F(r)=B−rD dan bekukan zona penelitian [F(0.618), F(0.382)]. Untuk jalur turun, A adalah nilai tinggi dan B nilai rendah, dengan F(r)=B+r(A−B). Jangan mengubah rasio atau jangkar untuk menjaga agar pengaturan yang tidak valid tetap aktif.
Simpan identitas jangkar, waktu kemunculan dan konfirmasi, skala, transformasi harga, batas zona, dan tanggal kedaluwarsa. Kode di bawah ini adalah sketsa detektor: pembatalan atau kedaluwarsa harus menghentikan pemrosesan untuk kandidat tersebut sebelum cabang pemicu apa pun dapat dieksekusi pada bar yang sama.
Jika beberapa segmen yang memenuhi syarat tumpang tindih, pilih kebijakan deterministik seperti segmen terakhir yang selesai pada satu skala, atau pertahankan semua pengamatan dengan penanganan risiko satu posisi per instrumen. Mencoba setiap pasangan dan hanya menghitung reaksi yang berhasil akan meningkatkan baik pemilihan peluang maupun ukuran sampel yang tampak.
when B becomes confirmed:
    A = preceding_confirmed_opposite_pivot(B)
    if A is None or ATR[A.i] is missing or ATR[A.i] <= 0: return
    if B.price <= A.price or B.price-A.price < 3*ATR[A.i]: return
    lower = B.price - 0.618*(B.price-A.price)
    upper = B.price - 0.382*(B.price-A.price)
    freeze(A,B,lower,upper,expires_in=20)
for each later closed bar t:
    if C[t] < A.price-buffer or expired(t):
        invalidate(); continue
    if low[t] <= upper and high[t] >= lower: mark_zone_touch(t)
    if touched and C[t] > frozen_micro_high+buffer: signal_long(t)
# frozen_micro_high must be known when the touch setup is activated.
Level linier dan dua aturan stop yang sangat berbeda
Sintetis A=100, B=120 menghasilkan D=20. Level 38.2% adalah 112.36, level 50% adalah 110, dan level 61.8% adalah 107.64. Penurunan ke 111 berada di dalam zona. Misalkan titik tertinggi mikro yang diketahui sebelumnya adalah 113 dan penutupan selanjutnya 113.3 memicu entri. Eksekusi pada 113.4 dengan stop 109.8 memiliki risiko harga 3.6 poin dan target 2R, yaitu 120.6.
Kelanjutan sintetis di atas 120.6 sebelum stop loss memenuhi target tersebut. Kegagalan akan melewati 109.8 dan berlanjut menuju 100. Jika stop loss berada di bawah A asli di 99.8, risiko menjadi 13.6 dan target 2R menjadi 140.6. Itu adalah strategi yang berbeda secara material; grafik tidak dapat mempertahankan rasio imbalan terhadap risiko yang sama saat memindahkan stop loss di antara keduanya.
Jika B tidak dikonfirmasi sampai harga sudah turun ke 106 dan pulih ke 113, strategi tersebut tidak dapat membeli sentuhan 110 sebelumnya. Tolak peluang yang sudah usang itu atau daftarkan pendekatan entri terlambat yang berbeda. Laporkan bagian leg yang hilang karena penundaan konfirmasi daripada diam-diam menghapusnya dari sampel.
Sertakan gap yang melompati seluruh zona sebagai kasus uji. Rentang high–low harian yang memotong zona tidak membuktikan adanya harga yang dapat dieksekusi di setiap level saat gap. Varian order limit membutuhkan asumsi harga dan eksekusi tersendiri, terpisah dari label sentuhan pada bar yang sudah ditutup.
Interpolasi linier dan logaritmik menghasilkan angka yang berbeda.
TradingView menyediakan opsi perhitungan Fibonacci logaritmik untuk grafik skala logaritmik [3]. Untuk harga positif, definisi logaritmik transparan adalah F_log(r)=exp(log(B)−r(log(B)−log(A))). Ini menginterpolasi harga logaritmik. Hanya mengubah cara grafik ditampilkan tidak mengubah perhitungan linier kecuali rumus level alat tersebut juga berubah.
Dengan A=100 dan B=400, retracement linier 50% adalah 250, sedangkan titik tengah logaritmik adalah 200. Perbedaan ini dapat mengubah seluruh populasi sinyal. Pilih transformasi sebelum evaluasi dan simpan di setiap kandidat; level logaritma tidak terdefinisi untuk harga nol atau negatif.
Uji reproduksibilitas harus menghitung kedua versi dari anchor yang sama dan memverifikasi titik akhirnya: r=0 mengembalikan B dan r=1 mengembalikan A. Memantulkan cabang ke atas ke cabang ke bawah harus menggunakan rumus yang benar, bukan membalik label pada perhitungan yang tidak berubah.
Pisahkan hipotesis sentuhan, pemicu, dan keluar.
Garis dasar yang diusulkan menunggu sentuhan zona dan kemudian penembusan mikro tinggi yang sudah diketahui. Kandidat bertahan selama 20 bar setelah aktivasi dan paling lama lima bar setelah sentuhan. Entri menggunakan pembukaan yang dapat dieksekusi berikutnya; kehilangan A sebelum entri membatalkan pengaturan. Izinkan satu entri per leg. Batas waktu ini adalah pengaturan penelitian.
Bekukan level tertinggi mikro saat pengaturan sentuh diaktifkan. Jika level tersebut sudah dilewati, tentukan apakah kandidat tersebut sudah usang daripada menggantinya dengan level tertinggi yang sesuai di kemudian hari. Demikian pula, zona yang disentuh berulang kali tidak boleh menghasilkan perdagangan independen tanpa batas tanpa kebijakan pengaturan ulang yang eksplisit.
Proyeksi pergerakan terukur adalah aturan keluar yang berbeda, memproyeksikan panjang segmen pergerakan atau tinggi pola dari referensi lain. Target yang diproyeksikan bukanlah harga tujuan yang harus dicapai. Bandingkan target struktural, 2R dan waktu keluar pada data pengembangan, lalu simpan versi yang dipilih untuk evaluasi akhir.
Gunakan eksekusi order yang layak di sekitar gap dan stop loss. Jika harga yang diamati sebelum pengajuan order membuat perdagangan yang direncanakan tidak dapat diterima, kebijakan penolakan terdaftar dapat diterapkan. Order limit atau stop yang telah dieksekusi tetap ada di ledger meskipun penutupan harga selanjutnya membuat setup terlihat tidak valid.
Uji volume penarikan kembali daripada menceritakannya.
Ukur volume rata-rata per bar selama penarikan ke belakang dan gerakan maju sebelumnya, atau bagi total volume dengan durasi. Panjang segmen pergerakan yang tidak sama membuat total mentah menjadi menyesatkan. Aktivitas penarikan ke belakang yang lebih rendah dan pemicu RVOL yang lebih tinggi membentuk hipotesis yang mungkin, tetapi ambang batasnya harus ditetapkan sebelum hasilnya diperiksa.
Lakukan ablasi jangkar yang sama: sentuh zona plus pemicu, lalu tambahkan volume, kemudian ganti zona Fibonacci dengan zona 40–60% biasa. Jika performanya serupa, eksperimen ini memberikan lebih banyak dukungan untuk penarikan kembali secara umum daripada untuk rasio Fibonacci yang tepat.
Untuk pergerakan intraday, normalisasikan aktivitas berdasarkan posisi sesi yang sebanding. Penurunan harga selama jam makan siang dapat memiliki volume yang lebih rendah tanpa menyiratkan habisnya pasokan. Agregat OHLCV tidak dapat mengidentifikasi motif peserta atau menetapkan setiap perdagangan ke harga retracement yang tepat.
Gunakan kontrol dengan lebar yang sama dan pertahankan peluang yang terlewatkan.
Zona 38.2–61.8% mencakup 23.6% dari segmen pergerakan; 40–60% mencakup 20%. Lebar yang berbeda mengubah probabilitas sentuhan, jadi tambahkan kontrol dengan lebar yang sama seperti 38.0–61.6% dan analisis pengembalian sebagai fungsi dari kedalaman penarikan kontinu. Membandingkan hanya jumlah pantulan bukanlah uji yang adil.
Pertahankan setiap segmen yang memenuhi syarat, termasuk yang tidak pernah menyentuh zona atau tidak pernah memicu setelahnya. Kasus uji harus mencakup konfirmasi jangkar yang tertunda, celah di seluruh wilayah, pengaturan yang tumpang tindih yang berbagi jangkar, dan perubahan ukuran tick. Konfirmasikan invariansi awalan untuk kandidat yang sudah dipublikasikan.
Laporkan ekspektasi bersih, tingkat tidak terisi, waktu penahanan, eksposur, dan sensitivitas terhadap batas terdekat. Satu pantulan di 61.8% adalah ilustrasi dan bukan uji statistik. Daftarkan semua skala jangkar, rasio, dan alternatif stop loss agar pemilihan kombinasi historis terbaik tidak hilang dari catatan bukti.
Kesalahan umum
Mencoba setiap pasangan jangkar setelah reaksi
Sejumlah pasangan retrospektif yang cukup dapat menempatkan level di dekat hampir semua pantulan yang diamati.
Memperlakukan target sebagai sesuatu yang terjamin
Proyeksi adalah hipotesis keluar yang memerlukan evaluasi empiris.
Mengubah skala grafik tanpa mendokumentasikan perhitungan.
Interpolasi logaritmik dan linier dapat berbeda secara substansial untuk segmen yang panjang.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah 61.8% lebih kuat daripada 50%?
Sumber-sumber yang ditinjau tidak menetapkan keuntungan bersih universal. Bandingkan konteks, lebar zona, dan biaya yang setara, bukan contoh-contoh terpilih.
Mengapa tidak memasang order limit langsung di level Fib?
Versi limit entry dapat diuji secara terpisah, termasuk kegagalan eksekusi order, efek antrian, dan pergerakan di dalam zona. Menunggu pemicu harga berikutnya menguji hipotesis lain.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Fibonacci Retracements and ExtensionsCME Group. Baca rasio retracement dan perbedaan terkait 50%; contoh-contoh ini tidak dianggap sebagai uji profitabilitas. Diperiksa: .
- Fibonacci RetracementFidelity. Baca konstruksi dari dua titik ekstrem. Diperiksa: .
- Fibonacci retracement drawing toolTradingView. Bacaan acuan, level yang dapat dikonfigurasi, dan perhitungan logaritmik. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store