Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Dar ao volume uma função específica
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material citado fundamenta a terminologia e o contexto da pesquisa. Os limiares numéricos, a máquina de estados, a política de execução e os exemplos sintéticos apresentados a seguir são propostos por este projeto de pesquisa. Nenhum novo backtest foi realizado e as referências não comprovam a rentabilidade desta configuração.
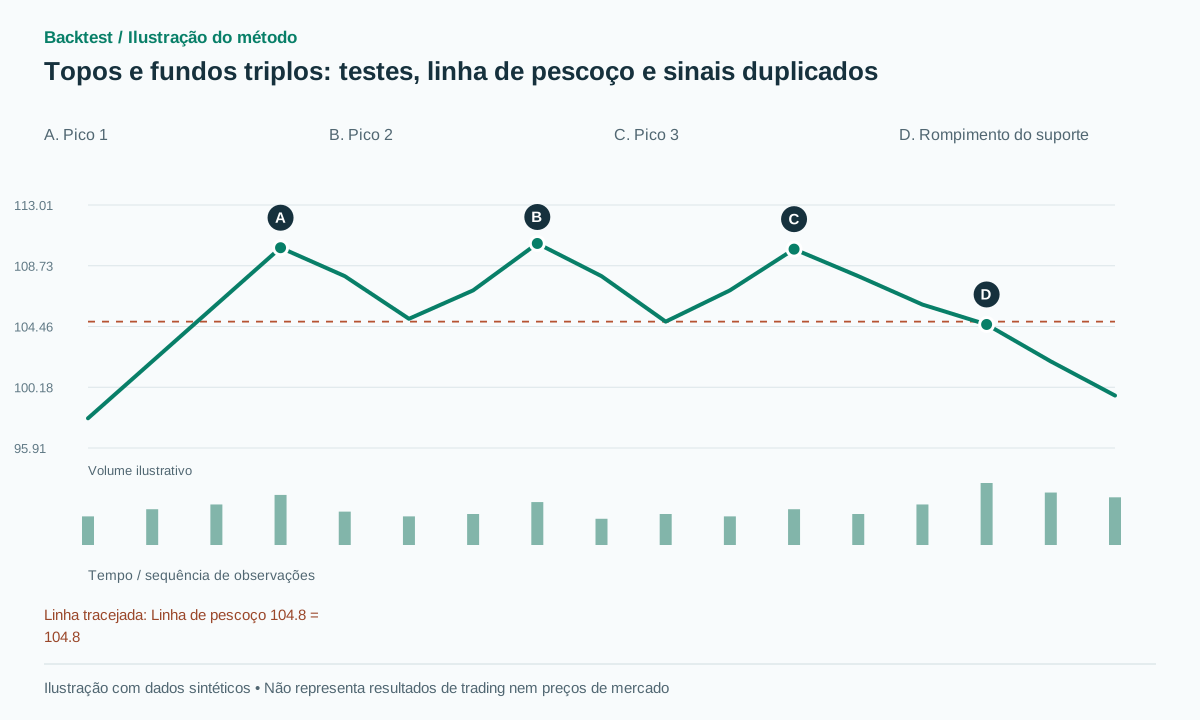 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
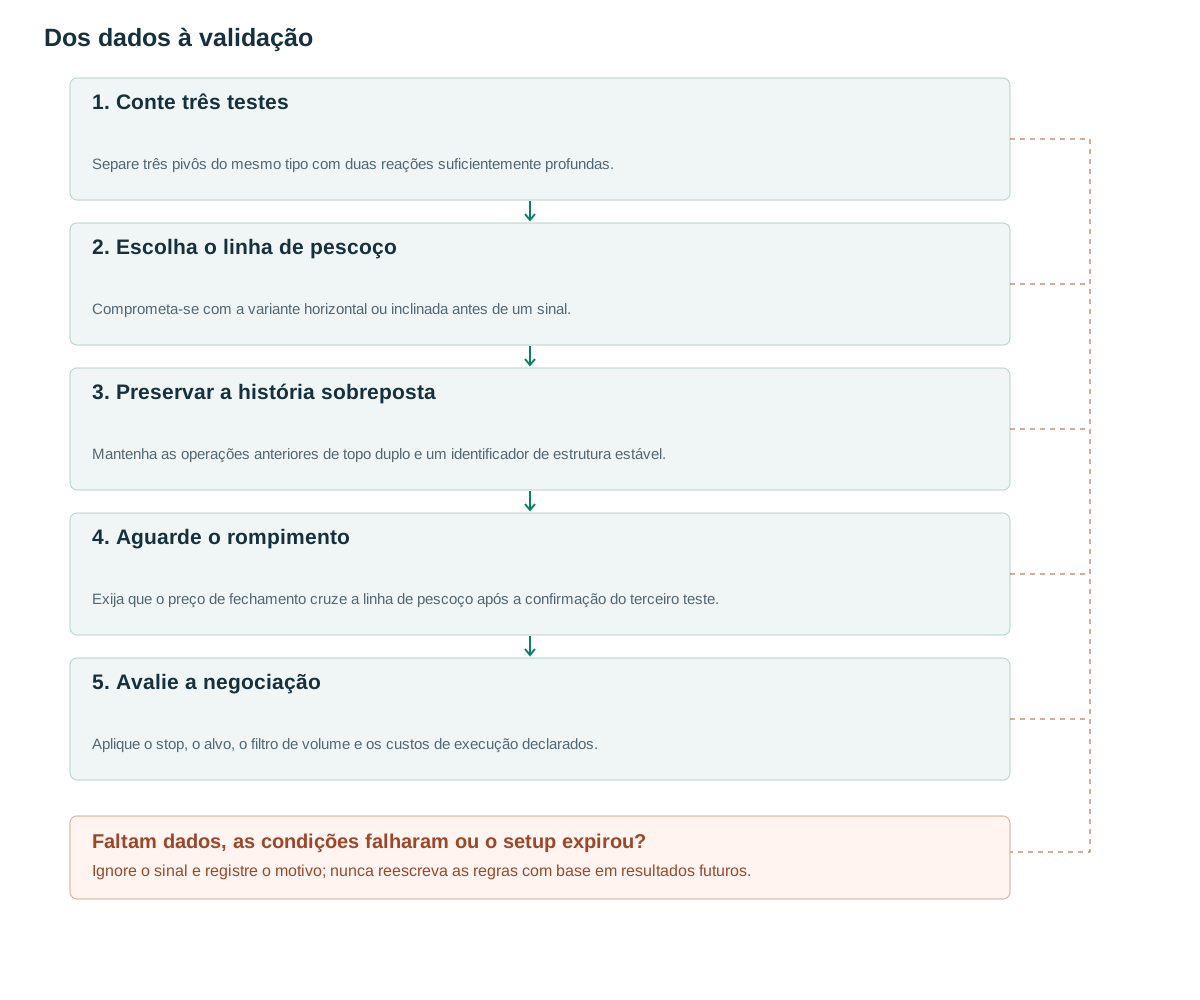
- Conte três testesSepare três pivôs do mesmo tipo com duas reações suficientemente profundas.
- Escolha o linha de pescoçoComprometa-se com a variante horizontal ou inclinada antes de um sinal.
- Preservar a história sobrepostaMantenha as operações anteriores de topo duplo e um identificador de estrutura estável.
- Aguarde o rompimentoExija que o preço de fechamento cruze a linha de pescoço após a confirmação do terceiro teste.
- Avalie a negociaçãoAplique o stop, o alvo, o filtro de volume e os custos de execução declarados.
O que a estrutura nos diz
Padrões de topo e fundo triplos envolvem três testes de uma área de resistência ou suporte antes de uma reversão. [1] Sua geometria pode se sobrepor a um retângulo. A tendência precedente e a direção de saída final distinguem uma interpretação de reversão de uma descrição genérica de consolidação.
Três toques não comprovam que um grande vendedor ou comprador apareceu três vezes. OHLC não identifica a intenção do participante. A estrutura torna-se útil para pesquisa quando define um nível de confirmação mensurável, um nível de invalidação e uma janela de tempo. Um terceiro valor alto substancialmente maior geralmente deve ser classificado de forma diferente, em vez de ser acomodado ampliando a tolerância posteriormente.
Um teste repetido também pode criar uma sequência de candidatos relacionados. Os dois primeiros picos podem ter sido qualificados como um topo duplo antes mesmo do terceiro pico existir. O conjunto de dados deve preservar esse histórico. Caso contrário, o rótulo final mais bem-sucedido pode substituir uma operação perdedora anterior, criando um registro irrealisticamente limpo.
Regras que utilizam informações já disponíveis
Configurações propostas: usar três barras de cada lado para confirmar os pivôs, formando H1, L1, H2, L2, H3 em ordem cronológica. Congelar A=ATR(14) quando H3 estiver disponível, epsilon=max(2 ticks,0.15A) e o buffer de breakout b=max(2 ticks,0.10A). Definir N=min(L1,L2) e D=median(H1,H2,H3)−N. Exigir D≥1.5A e max(H1,H2,H3)−min(H1,H2,H3)≤max(2epsilon,0.1D).
Cada recuo entre máximas e mínimas adjacentes deve ter pelo menos uma profundidade de A, e máximas sucessivas devem estar separadas por pelo menos sete barras. Usar a mínima mais baixa entre as duas mínimas intermediárias cria uma linha de pescoço horizontal conservadora. Uma linha que une essas mínimas é uma variante diferente. Não escolha a linha de pescoço que produza a entrada histórica preferida para cada gráfico.
Cada pivô só se torna utilizável no momento da sua confirmação. [2] Se as duas primeiras máximas já produziram uma operação de topo duplo, a terceira máxima não pode revisar essa operação. Atribua um identificador de estrutura estável, preserve o sinal anterior e deixe a política da carteira decidir se outra operação na mesma região é permitida.
Após criar o candidato, procure o primeiro fechamento que cruze abaixo de N−b. Expire o candidato após metade da duração do padrão, arredondada para cima, com mínimo de cinco barras. Invalide o candidato à venda se o preço superar o pico mais alto mais epsilon. Para fundos triplos, inverta os tipos de extremos e as desigualdades; a linha de pescoço horizontal é a mais alta das máximas intermediárias.
when H3 is confirmed:
  if alternating(H1,L1,H2,L2,H3) and geometry_valid:
    N=min(L1,L2); D=median(H1,H2,H3)-N
    freeze(candidate, N, D, stop=max(H1,H2,H3)+epsilon)
for each later closed bar t:
  if High[t] > stop or t > expiry: cancel
  elif Close[t-1] >= N-b and Close[t] < N-b: signal SHORT
# Triple bottoms reverse the extremes and inequalities.
# expiry=created+max(5,ceil(duration/2)).
Dar ao volume uma função específica
Uma hipótese testável é que o volume mediano em torno das três regiões de topo diminua, seguido por RVOL de pelo menos 1.5 no rompimento. Use janelas de igual tamanho e somente observações já disponíveis. Não exija queda perfeita do volume em todas as barras: isso cria uma condição muito mais rara e pode sobreajustar alguns exemplos visualmente organizados.
Compare três versões: apenas preço, apenas volume de rompimento e a sequência completa de volume de três picos mais volume de rompimento. Se o filtro completo remover a maioria das oportunidades sem melhorar os resultados líquidos fora da amostra, sua complexidade adicional não terá sido justificada. Mantenha o volume de ticks e o volume de contratos negociados em conjuntos de dados separados.
Armazene as medições individuais, bem como a decisão final do filtro. Uma sequência monotonicamente decrescente pode falhar porque o teste intermediário contém uma única barra de notícias, enquanto a atividade média permanece baixa. Os recursos contínuos permitem que essa sensibilidade seja examinada sem alterar os candidatos de preço originais.
Exemplos numéricos e casos de falha
Exemplo sintético: as máximas são 110,110.3,109.9 e as mínimas intermediárias são 105,104.8, com A=1. A máxima mediana é 110, portanto D=5.2 e a tolerância de altura é 0.52. A amplitude entre as máximas é apenas 0.4 e atende à condição. N=104.8; um fechamento em 104.6 cruza abaixo do limite de ativação 104.7. Uma operação de venda viável em 104.5, com stop loss em 110.45 e alvo em 99.6, oferece uma recompensa de 4.9 contra um risco de 5.95, e apenas 0.82R antes dos custos. Um terceiro teste não torna aceitável uma relação recompensa-risco desfavorável.
Exemplo de falha: o preço atinge 104.9 sem um fechamento qualificado abaixo do limite, e então recupera para 111. Essa é uma operação candidata invalidada, não uma operação perdedora nesta versão com fechamento confirmado. Em outro cenário, uma posição vendida iniciada após o fechamento válido em 104.6 recupera posteriormente para 110.5. Registre o stop loss executado e a perda, mesmo que a geometria original fosse válida.
Um teste de limite altera apenas a terceira máxima de 109.9 para 110.6. A mediana das máximas passa a 110.3, D a 5.5 e a tolerância a 0.55. A amplitude de 0.6 entre as três máximas ainda excede essa tolerância recalculada. Rejeite o candidato sem alterar a primeira máxima, escolher outra janela para a mediana ou ampliar a regra. É um teste de reconhecimento, não uma previsão de que o preço cairá ou não após a estrutura rejeitada.
Entrada, invalidação e saídas
O stop de proteção de base situa-se acima do pico mais alto mais épsilon. Um stop logo acima de H3 pode reduzir o risco planejado, mas pode ser mais vulnerável a ruídos; teste-o como uma versão separada. Congele o alvo de venda em N−D. Para fundos triplos, use o vale inferior para proteção estrutural e projete para cima a partir da máxima intermediária mais alta.
Entre na próxima oportunidade viável após o fechamento de confirmação. Uma variante de reteste pode exigir contato com N±epsilon seguido de um fechamento abaixo de N, mas necessita de um período de espera fixo. Não assuma que toda ruptura retorna à linha de pescoço. Mantenha a operação já executada no registro mesmo que outra máxima se forme depois.
Se vários detectores descreverem o mesmo intervalo, use um identificador de oportunidade compartilhado. As regras de portfólio podem permitir apenas uma posição, autorizar uma nova negociação somente após a primeira estar zerada ou alocar um orçamento de risco combinado. Cada política é testável; contabilizar silenciosamente um movimento de mercado como vários ganhos independentes não é. Preenchimento de gaps, spreads e restrições de empréstimos a descoberto continuam fazendo parte da execução.
Testando o valor incremental
O controle direto é uma estratégia de topo duplo que utiliza o mesmo filtro de contexto e política de saída. Avalie se a espera por um terceiro teste melhora os resultados o suficiente para compensar a entrada tardia e o menor número de oportunidades. Relate os candidatos, a taxa de confirmação, a expectativa líquida e o tempo com capital investido, em vez de apenas o sucesso do padrão concluído.
Divida os dados por tempo e agrupe as estruturas sobrepostas para que janelas relacionadas não apareçam como exemplos independentes em ambos os lados de um limite de treino/teste. Teste tolerâncias próximas sem escolher uma única configuração que por acaso corresponda a alguns gráficos atraentes. A referência metodológica [3] não fornece resultados para esta configuração proposta.
As verificações de repetição devem incluir três testes distintos, várias barras adjacentes contadas erroneamente como testes separados, uma perda anterior de topo duplo seguida por um topo triplo bem-sucedido e uma terceira máxima confirmada após a linha de pescoço já ter sido rompida. O resultado histórico do topo duplo deve permanecer inalterado. O candidato a topo triplo confirmado tardiamente não deve receber uma entrada antes de sua existência.
Erros comuns
Partindo do pressuposto de que três testes são automaticamente mais fortes,
Essa é uma hipótese empírica, não uma relação garantida.
Contar barras em vez de tentativas distintas
Diversas barras adjacentes próximas da mesma máxima podem representar um único cluster pivô, em vez de três testes independentes.
Alterar o linha de pescoço depois de ver o movimento.
A transição de um nível mínimo intermediário mais baixo para um mais alto pode gerar um sinal histórico mais favorável.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Qual a diferença entre um topo triplo e um retângulo?
A geometria pode se sobrepor. Chamar isso de reversão de tendência de alta exige uma tendência de alta anterior. Dois nomes não devem transformar uma oportunidade de mercado em duas negociações independentes.
O volume precisa cair em todos os três picos?
Considere isso como um filtro experimental separado. A descrição idealizada não justifica descartar todos os outros caminhos de volume sem testá-los.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- IG Academy: Basic chart patterns part oneIG. Terminologia básica de triplo topo e triplo fundo; a seção pública relevante foi lida. Verificado em: .
- TradingView: RepaintingTradingView. Atraso de confirmação de pivôs e alterações retrospectivas de sinais. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto sobre pesquisa sistemática de padrões; esta configuração não é testada neste artigo. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store