Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- A espera por um novo teste altera o conjunto de oportunidades.
- Congele a referência e o primeiro reteste elegível.
- Compare o mesmo horário do dia
- Exemplo de reteste válido e trajetórias de falha
- Escolha a proteção antes de ver o resultado.
- Inclua um controle de ruptura imediata
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A Fidelity discute o reteste e a consolidação com menor volume, enquanto a SMB analisa uma entrada específica. Esses são exemplos didáticos, não um backtest do algoritmo proposto aqui.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
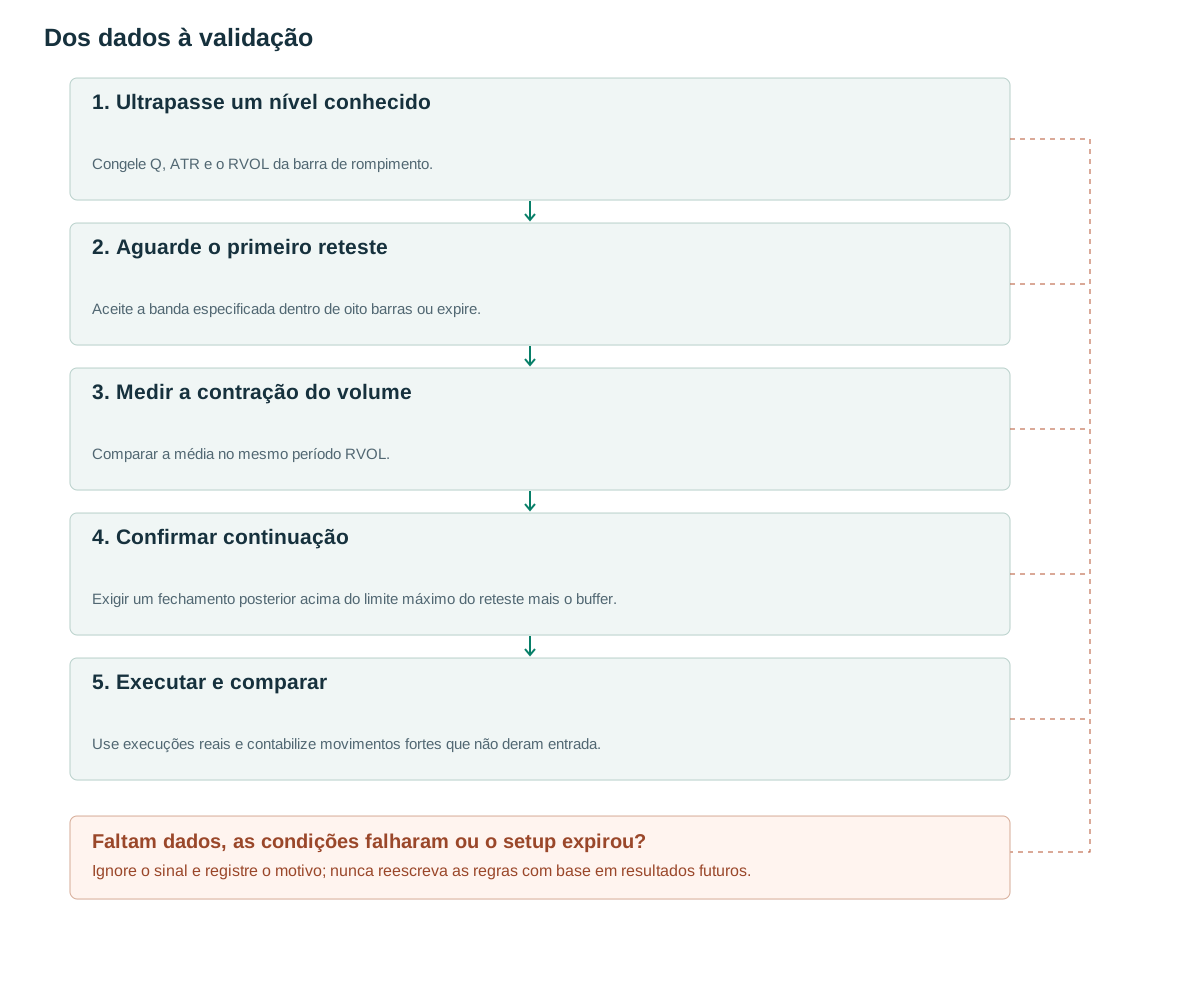
- Ultrapasse um nível conhecidoCongele Q, ATR e o RVOL da barra de rompimento.
- Aguarde o primeiro retesteAceite a banda especificada dentro de oito barras ou expire.
- Medir a contração do volumeComparar a média no mesmo período RVOL.
- Confirmar continuaçãoExigir um fechamento posterior acima do limite máximo do reteste mais o buffer.
- Executar e compararUse execuções reais e contabilize movimentos fortes que não deram entrada.
A espera por um novo teste altera o conjunto de oportunidades.
A Fidelity discute o reteste de um rompimento com atividade reduzida durante a consolidação ([1]). Uma análise da SMB enfatiza o ponto de entrada após o rompimento ([2]). A questão da pesquisa é se esperar melhora a relação risco/recompensa o suficiente para compensar os movimentos que nunca retornam ao nível rompido.
Uma ruptura não precisa necessariamente ser testada novamente. Analisar apenas gráficos que retornaram e se recuperaram exclui fortes movimentos sem entrada e rupturas falhas que romperam o nível. Crie o candidato quando a ruptura ocorrer e, em seguida, deixe a máquina de estados classificar como reteste, expiração ou falha.
O volume pode desempenhar três papéis: atividade incomum na ruptura inicial, participação durante o recuo e atividade renovada na continuação. Não assuma que a presença dos três seja o ideal. Um volume baixo também pode estar associado a uma demanda insuficiente e a uma queda suave, portanto, um reteste tranquilo permanece uma hipótese, e não uma comprovação.
Congele a referência e o primeiro reteste elegível.
Para uma versão de alta proposta em barras de cinco minutos, considere Q como a maior máxima das 20 barras anteriores a t, excluindo t. Defina A=ATR14[t−1], b=max(2 ticks,0.10A) e eps=max(2 ticks,0.15A). Um rompimento exige C[t]>Q+b, C[t−1]≤Q, localização do fechamento (C−L)/(H−L)≥0.70 e RVOL[t]≥1.5. Uma barra com amplitude zero não permite calcular essa razão. Congele Q, A e ambos os buffers.
Dentro do intervalo de t+1 a t+8, selecione a primeira barra r cuja mínima esteja em [Q−eps,Q+eps] e cujo fechamento seja pelo menos Q. Um fechamento anterior abaixo de Q−eps cancela a candidata. A média RVOL, do intervalo de t+1 até r, não deve ser maior que 0.7 do RVOL do rompimento. Se falhar, rejeite esta candidata filtrada em vez de selecionar uma candidata mais adequada para um reteste posterior.
Durante as três barras seguintes a r, o primeiro fechamento acima de H[r]+b cria um sinal. Coloque a proteção abaixo do mínimo de t+1 através do sinal, menos b, e entre na seguinte cotação executável. Todos os comprimentos e limites são parâmetros de pesquisa propostos. A versão para posições vendidas inverte a geometria, mas seus efeitos de volume ainda devem ser testados separadamente.
Um caso sutil é uma barra cuja mínima passa inteiramente abaixo da banda de reteste, mas fecha acima de Q. A regra de mínima na banda não a aceita como r. Uma versão baseada em interseção poderia, mas esse é um detector diferente e deveria receber um novo identificador de versão.
Rejeite uma barra de rompimento com H≤L. Uma proporção de fechamento indefinida não dispensa o filtro, inclusive para uma barra de intervalo zero que ultrapassou o nível de referência.
after_breakout_close(t):
  if H[t]<=L[t] or not complete_prior_features: reject(); return
  candidate = freeze(Q,A,b,eps,break_rvol,session_id,
                     cutoff=session_end-5_minutes,known_at=received_close_time(t))
  if received_close_time(t)>=candidate.cutoff: expire(); return
  r = None
  for u in t+1..t+8:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if first_valid_retest(u):
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(t+1,r) or mean_rvol(t+1,r)>0.7*break_rvol:
    reject_volume(); return
  for u in r+1..r+3:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if C[u]>H[r]+b:
      stop=min(L[t+1:u+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# A session-close timer also expires waiting candidates when no new bar arrives.
Compare o mesmo horário do dia
O indicador proposto RVOL_bar divide o volume atual pelo volume mediano no mesmo período de tempo nas 20 sessões anteriores. O TradingView utiliza uma média para o seu indicador de Volume Relativo no Momento [3]; a mediana aqui é uma variação intencional para fins de pesquisa. Não atribua os resultados de um estimador ao outro sem realizar novos testes.
Um rompimento de uma barra e um recuo de seis barras não devem ser comparados pelo volume total bruto. A média do mesmo período (RVOL) controla tanto a duração quanto os padrões de atividade intradia. Sessões mais curtas, interrupções e linhas de base indisponíveis devem produzir o valor insufficient_data em vez de um valor substituto conveniente.
Um limite de expansão da barra de sinal, como RVOL≥1.2, pode ser adicionado como um experimento separado. A força relativa ou um filtro de tendência EMA também devem ser medidos incrementalmente. O volume de fechamento e as ações vencedoras do dia não podem selecionar uma entrada pela manhã.
Exemplo de reteste válido e trajetórias de falha
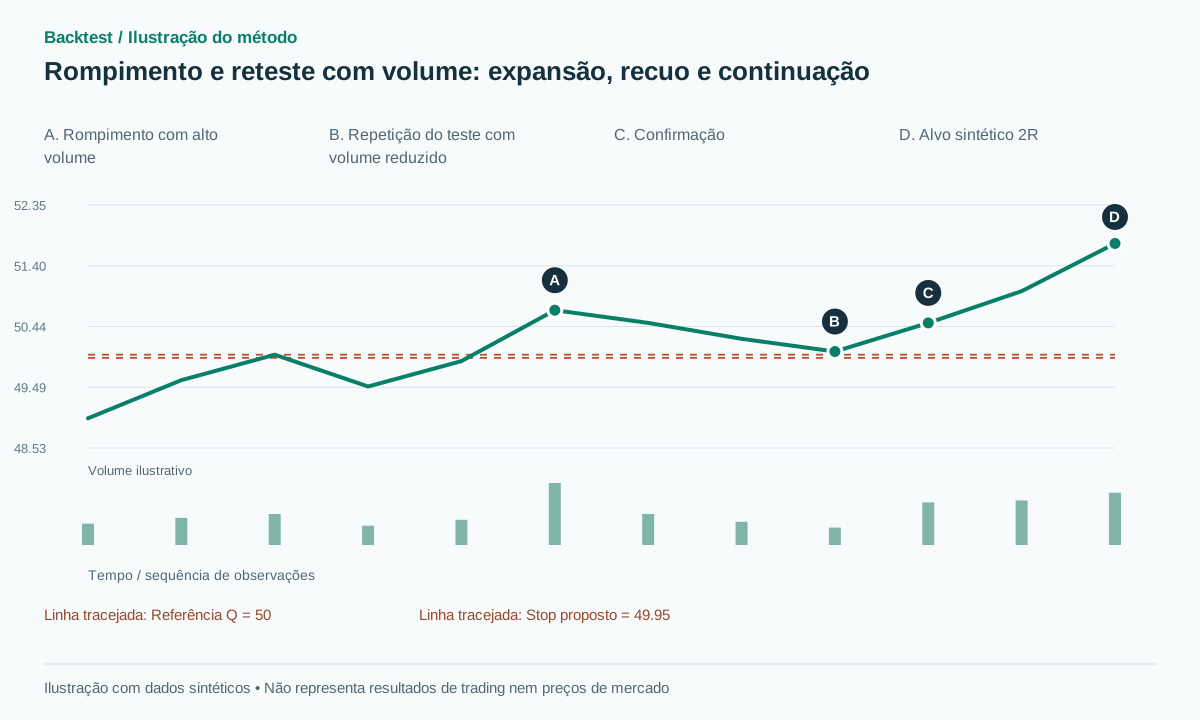
Sejam Q=50, A=1 e tick=0.01, de modo que b=0.10 e eps=0.15. Uma barra de quebra com H50.80, L49.90 e C50.70 tem posição do fechamento 0.80/0.90, em torno de 0.889, e RVOL2. As observações de pullback RVOL, 1.0,0.8 e 0.6, têm média 0.8, abaixo do permitido 1.4. A barra de reteste tem como mínima 50.05, máxima 50.35 e fechamento 50.15.
O fechamento seguinte em 50.50 supera 50.45. Comprar em 50.55 com a mínima observada do recuo em 50.05 resulta em stop de 49.95, risco de 0.60 e alvo de 2R em 51.75. A versão confirmada não pode alegar entrada em 50.00 só porque o preço visitou Q antes da confirmação. Uma ordem limitada já ativa em Q teria outro histórico de informações e execuções.
Um fechamento em 49.80 antes da confirmação cancela o candidato, pois está abaixo de 49.85, mesmo com baixo volume. Após uma execução válida, uma ordem de stop em 49.90 perde 0.65 em relação a 50.55. Se, em vez disso, o preço subir diretamente para 52 sem retestar em oito barras, registra-se a ausência de reteste. Essa alta não representa lucro obtido por uma estratégia que não mantinha nenhuma posição.
Escolha a proteção antes de ver o resultado.
Um stop abaixo de toda a retração difere de um stop abaixo apenas de r. Esta linha de base usa o mínimo conhecido de t+1 até o sinal. Não amplie a proteção para uma base mais antiga após a entrada apenas para manter uma operação perdedora ativa.
Para uma decisão submetida somente após a confirmação, uma cotação com uma discrepância muito grande pode ser rejeitada de acordo com uma regra predeterminada de risco ou recompensa. Uma ordem de entrada que já estava em espera deve, em vez disso, manter qualquer execução antes do cancelamento. Essas alternativas não devem compartilhar uma simulação otimista.
A versão intradiária proposta sai no alvo de 2R, no stop de proteção, após 20 barras desde a entrada ou antes do fechamento da sessão, conforme o que ocorrer primeiro. Calcule o alvo pela execução real. Uma versão de trailing stop por swings exige um detector causal de swings e estatísticas separadas.
Diversas ações correlacionadas podem romper após a mesma notícia de mercado. Limite o risco da carteira em vez de alocar um orçamento independente completo para cada ativo. Registre o spread dividido pela distância do stop; um pequeno custo monetário pode consumir uma grande parte de R quando o stop do reteste é apertado.
A linha de base define seu limite de entrada cinco minutos antes do encerramento programado da sessão, incluindo sessões reduzidas. Cada candidato mantém seu session_id e, quando VWAP for usado, seu anchor_id. Atingir o limite, mudar de sessão ou redefinir a âncora encerra o evento pendente. A cotação pós-sinal também deve chegar antes do limite. Um temporizador de sessão cancela os estados de espera mesmo que nenhuma outra barra chegue; seus contadores de barras não podem continuar na manhã seguinte. Este limite é uma escolha de pesquisa definida no artigo.
Inclua um controle de ruptura imediata
Comece com a mesma população de rompimento e compare as compras após o rompimento, aguardando um reteste sem filtros de volume e aguardando com esses filtros. Mantenha os orçamentos de risco e os calendários de negociação comparáveis. Relate tanto a expectativa por execução quanto os retornos por dia alocado.
Meça a probabilidade de reteste, o tempo de espera, a rejeição por volume, a ausência de preenchimento (no-fill), o MAE/MFE e os retornos líquidos. Uma taxa de acerto mais alta pode coexistir com um lucro total menor porque a estratégia perde movimentos fortes sem reteste. Ajuste os controles por tempo, tendência e volatilidade para verificar se o volume simplesmente seleciona um regime favorável.
Utilize validação cronológica e agrupe candidatos sobrepostos. Inspecione os comprimentos dos retestes próximos e os limiares RVOL em vez de um único ótimo preciso. A reprodução do prefixo deve comprovar que Q não segue a nova máxima de rompimento e que a identidade do primeiro reteste nunca muda com dados posteriores.
Mantenha a tabela de candidatos não filtrada, incluindo todos os motivos de rejeição. Essa tabela permite que um pesquisador posterior reproduza o custo de oportunidade de cada condição sem precisar executar a seleção novamente em um universo diferente. Ela também revela se os resultados aparentemente melhores vieram principalmente de um menor número de negociações ou de caminhos subsequentes genuinamente diferentes.
Erros comuns
Selecionar apenas gráficos em que houve repique
Os resultados de não reteste e reteste reprovado são partes essenciais do denominador.
Baixo volume sempre significa tendência de alta.
A atividade discreta, por si só, não garante apoio às compras.
Comprando Q após ver a recuperação.
Sem ordem limitada previamente ativa, essa execução é atribuída retrospectivamente.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
A estratégia deve perseguir o preço quando não há reteste?
Esta versão ignora a movimentação. A entrada de breakout direta é um ramo separado para comparação, em vez de uma exceção improvisada.
O reteste precisa necessariamente atingir um preço exato?
Não. A tolerância é fixa em ticks e ATR antes do evento. Sua largura é um parâmetro a ser validado.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Entry and Exit Strategy: What you need to considerFidelity / OCC. Foi lida a transcrição sobre reteste, rompimento falho e volume; não é um backtest. Verificado em: .
- How to improve your trading entriesSMB Capital. Foi lida a transcrição original da análise de ADT de 10 de agosto de 2020; não há P&L auditado da estratégia. Verificado em: .
- Relative Volume at TimeTradingView. Foi lida a definição de RVOL do mesmo horário; a mediana de 20 sessões é uma proposta separada deste artigo. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store