Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Estabeleça a tendência antes da correção.
- De tendência promissora a recuperação confirmada.
- Âncoras e filtros de atividade não podem ser conhecidos retroativamente.
- Recuperação sintética e caminhos de falha de tendência
- Entradas, saídas e o custo da perseguição
- O VWAP melhora um recuo comum de tendência?
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A SMB fornece uma análise de negociação de CLOV, a Alphatrends explica o AVWAP e a TradingView documenta o cálculo. Esses documentos estabelecem ideias e definições, não retornos verificados para o algoritmo proposto.
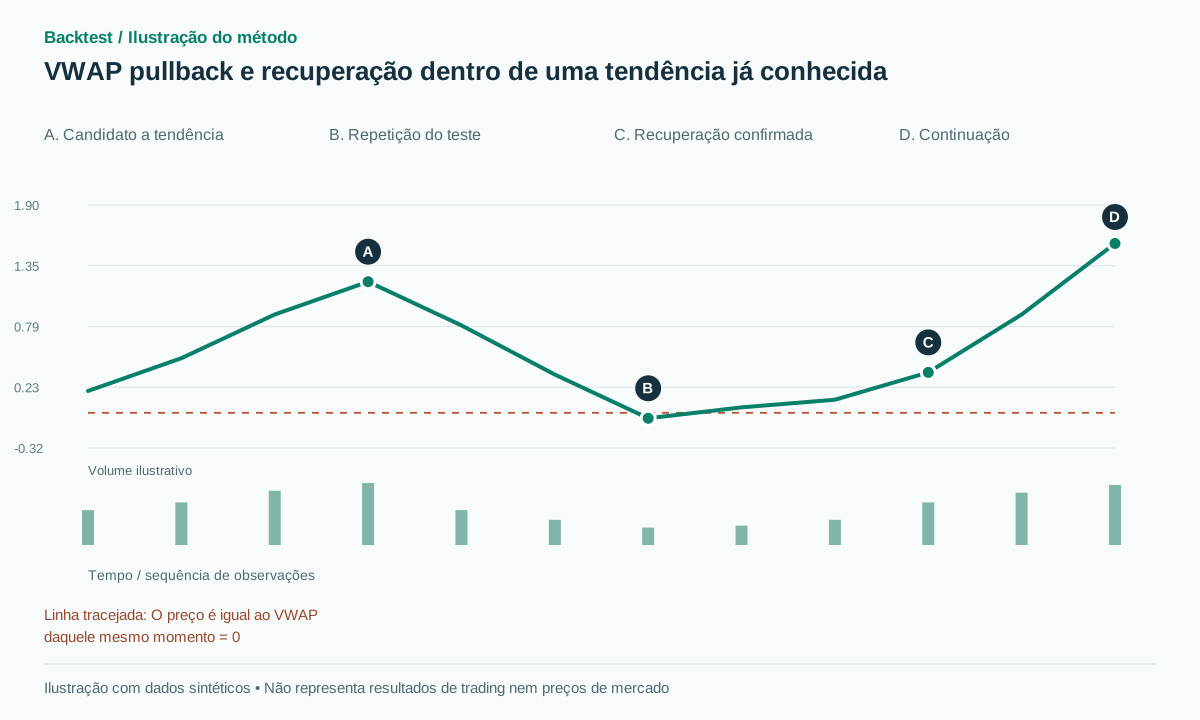 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
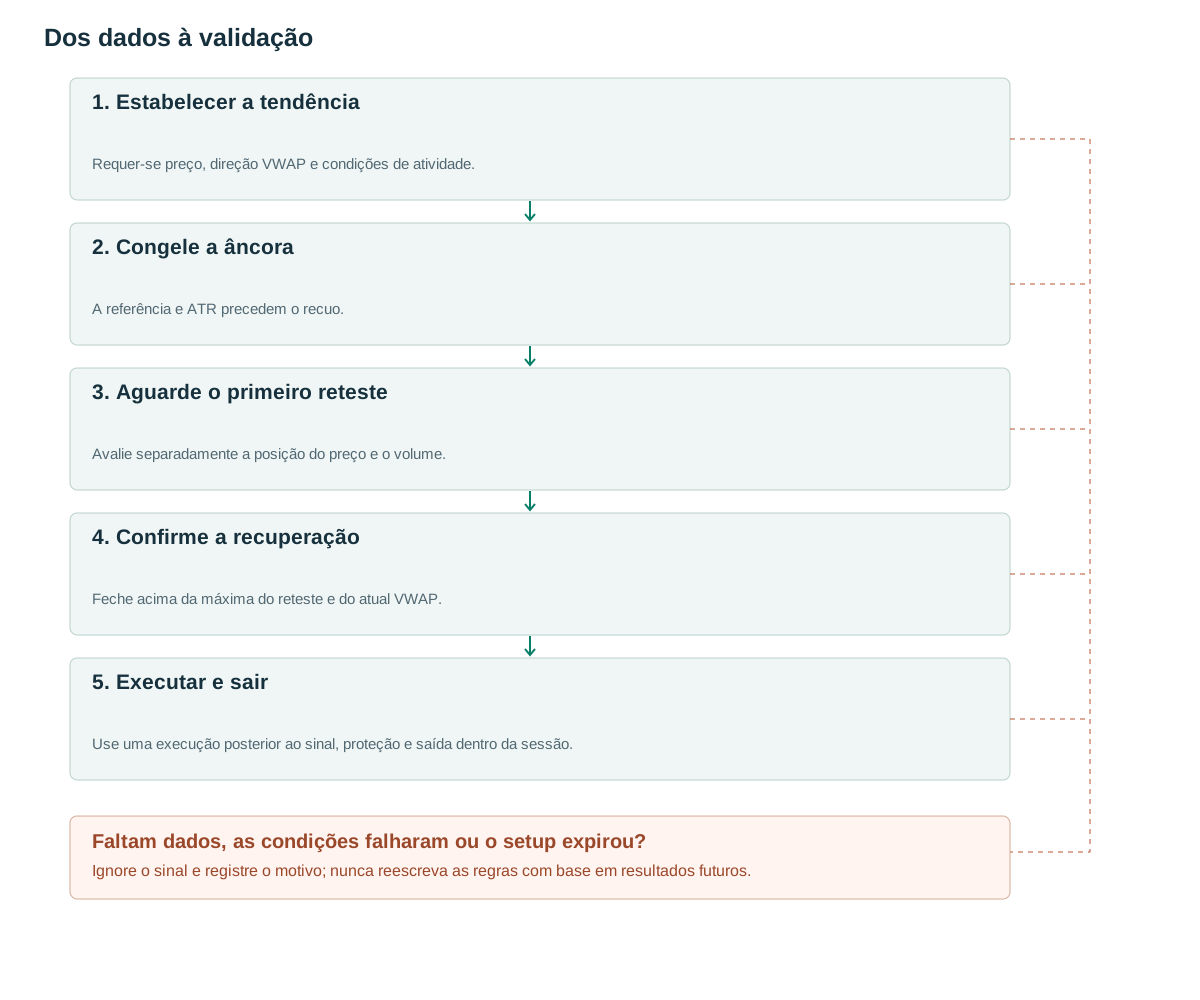
- Estabelecer a tendênciaRequer-se preço, direção VWAP e condições de atividade.
- Congele a âncoraA referência e ATR precedem o recuo.
- Aguarde o primeiro retesteAvalie separadamente a posição do preço e o volume.
- Confirme a recuperaçãoFeche acima da máxima do reteste e do atual VWAP.
- Executar e sairUse uma execução posterior ao sinal, proteção e saída dentro da sessão.
Estabeleça a tendência antes da correção.
A SMB analisa um recuo de CLOV em direção ao VWAP após um impulso de abertura [1]. A Alphatrends explica a posição do preço e a direção do AVWAP [2]. O artigo converte essas ideias em estados observáveis, sem afirmar que reproduz todo o processo de leitura de negócios do trader.
O VWAP calculado por negócio é Σ(price×quantity)/Σquantity a partir de sua âncora. Com OHLCV, o preço típico (H+L+C)/3 produz uma aproximação baseada em barras [3]. Não chame essa aproximação de média exata de todas as transações. Selecione e versione o cálculo por negócio ou por barra antes de comparar os resultados.
Um preço abaixo de VWAP pode representar uma retração temporária ou o início de uma queda. Registre o potencial de tendência enquanto as condições ainda forem favoráveis e aguarde o recuo. VWAP é uma estatística de referência, não o custo médio de todos os investidores que ainda detêm o ativo nem uma medida direta de suas posições.
De tendência promissora a recuperação confirmada.
Após pelo menos 10 barras da âncora, um candidato proposto c requer C[c]>VWAP[c], VWAP[c]>VWAP[c−5], C[c]>EMA50[c] e RVOL_cum[c]≥1.2. Aqui, EMA50 continua através das barras da sessão regular de dias anteriores, enquanto VWAP reinicia cada sessão. Congele A=ATR14[c−1], b=max(2 ticks,0.10A) e eps=max(2 ticks,0.15A).
Nas próximas cinco barras, fixe o primeiro reteste r com L[r]≤VWAP[r]+eps e C[r]≥VWAP[r]−eps. A média do RVOL das três barras terminadas em r deve ser ≤0.8. Um fechamento abaixo de VWAP−eps antes da confirmação cancela o candidato. Não exija que todas as barras do recuo permaneçam acima do VWAP, pois isso poderia excluir a recuperação estudada.
Nas três barras após r, o primeiro fechamento acima de H[r]+b e de VWAP[t] emite um sinal. Posicione o stop na menor mínima de r até o sinal, menos b, e compre em uma cotação executável posterior. Cada duração, escolha de EMA e limiar é uma proposta experimental. Falhar no critério de volume rejeita aquele candidato; não permite escolher outro r mais atraente.
O período de aquecimento deve abranger a dependência mais longa, não apenas as 10 barras após a âncora. Se o histórico de EMA50, ATR ou do mesmo período RVOL não estiver disponível, o candidato é insufficient_data. Manter um EMA entre sessões é uma escolha declarada; redefini-lo diariamente exigiria um período de aquecimento diferente e uma nova versão.
after_candidate_close(c):
  if not full_EMA_ATR_RVOL_history: reject_insufficient_data(); return
  candidate = freeze(ATR_reference,buffers,anchor_id,session_id,
                     cutoff=session_end-5_minutes)
  if received_close_time(c)>=candidate.cutoff: expire(); return
  r = None
  for u in c+1..c+5:
    if changed_anchor_or_session(candidate,u) or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<VWAP[u]-eps: cancel(); return
    if L[u]<=VWAP[u]+eps and C[u]>=VWAP[u]-eps:
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(r-2,r) or mean(RVOL_bar[r-2:r+1])>0.8:
    reject_candidate(); return
  for t in r+1..r+3:
    if changed_anchor_or_session(candidate,t) or received_close_time(t)>=candidate.cutoff:
      expire(); return
    if C[t]<VWAP[t]-eps: cancel(); return
    if C[t]>H[r]+b and C[t]>VWAP[t]:
      stop=min(L[r:t+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# Session-close and anchor-reset events cancel pending candidates immediately.
Âncoras e filtros de atividade não podem ser conhecidos retroativamente.
As âncoras de referência são definidas na abertura da sessão regular. Uma âncora catalisadora requer um horário de publicação conhecido; uma âncora de oscilação passada pode ser calculada a partir da oscilação, mas só é usada após sua confirmação. Mover a âncora para a mínima mais promissora após uma perda altera tanto o cálculo quanto a hipótese.
O termo proposto RVOL_cum representa o volume cumulativo da sessão dividido pelo volume cumulativo mediano no mesmo horário nas 20 sessões anteriores. A medida de reteste utiliza valores individuais do mesmo horário RVOL, e não o volume total do dia. Valores ausentes ou zero no denominador indicam indisponibilidade de informação, e não um volume normal.
A revisão SMB distingue uma verificação concluída do volume de 15 minutos das informações usadas após uma entrada anterior, [1]. Uma decisão 09:38 não pode usar o volume até 09:45. Aguarde até 09:45 ou defina um filtro disponível em 09:38. Alta atividade também pode puxar VWAP em direção ao preço sem uma retração de preço especialmente grande, portanto, registre tanto a trajetória do preço quanto a referência móvel.
Recuperação sintética e caminhos de falha de tendência
Na criação dos candidatos, considere C=102, VWAP=100.80 versus 100.40 cinco barras antes, EMA50=100.30 e RVOL_cum=1.6. Com A=1 e tick=0.01, b=0.10 e eps=0.15. O reteste posterior apresenta VWAP101.00, mínimo 100.95, máximo 101.25 e fechamento 101.05; a média de três barras RVOL0.65 é aprovada.
Duas barras depois, o fechamento 101.45 supera 101.35 e o VWAP daquele momento, 101.08. Uma compra é executada em 101.50. A menor mínima de r até a confirmação é 100.90, resultando em stop 100.80, risco 0.70 e alvo de 2R em 102.90. O VWAP deve ser recalculado com os dados disponíveis em cada barra; a ilustração não supõe um valor fixo.
Após a entrada, novas informações podem reverter a tendência e gerar uma execução do stop em 100.75, resultando na perda de 0.75. Um novo reteste, com fechamento de 100.70 abaixo de VWAP101.00−0.15, cancela o candidato antes da entrada. Não redefina a âncora para a mínima de 100.70 apenas para traçar uma nova média abaixo do preço e preservar a etiqueta da configuração original.
Entradas, saídas e o custo da perseguição
Antes de submeter a ordem após a confirmação, avalie o risco e a recompensa restante na cotação observada. Um gap de preço grande pode exceder o limite de risco predefinido. Uma ordem não submetida pode ser ignorada; uma ordem stop-entry já em espera deve manter qualquer execução antes do cancelamento. Não trate essas políticas de execução como intercambiáveis.
A linha de base proposta utiliza um alvo de 2R, proteção estrutural da operação e liquidação antes do fechamento da sessão. Um stop por tempo de 20 barras pode ser testado separadamente. Uma perda intradiária não deve se transformar silenciosamente em uma posição de swing; a exposição overnight exige um novo modelo de gaps e orçamento.
A força relativa em comparação com um índice de referência pode ser outro filtro: compare os retornos desde o mesmo horário de início usando dados sincronizados. Isso é diferente de RSI. Ações correlacionadas que recuperam VWAP juntas devem compartilhar restrições de portfólio, em vez de cada uma receber uma alocação de risco completa e independente.
Uma sombra profunda em VWAP pode satisfazer a geometria de reteste baseada no fechamento, mas criar um stop loss amplo. Mantenha-a na tabela de candidatos mesmo que uma regra de execução rejeite a operação. Caso contrário, a aparente eficácia do padrão fica comprometida por uma seleção de largura de stop loss não documentada.
A linha de base define seu limite de entrada cinco minutos antes do encerramento programado da sessão, incluindo sessões reduzidas. Cada candidato mantém seu session_id e, quando VWAP for usado, seu anchor_id. Atingir o limite, mudar de sessão ou redefinir a âncora encerra o evento pendente. A cotação pós-sinal também deve chegar antes do limite. Um temporizador de sessão cancela os estados de espera mesmo que nenhuma outra barra chegue; seus contadores de barras não podem continuar na manhã seguinte. Este limite é uma escolha de pesquisa definida no artigo.
O VWAP melhora um recuo comum de tendência?
Compare com um recuo baseado em swing ou EMA com o mesmo gatilho de preço. Em seguida, acrescente, um componente de cada vez, a posição em relação ao VWAP, a inclinação, o RVOL acumulado e a redução de volume. Adicionar toda a combinação de uma vez esconde qual componente ajuda e qual apenas reduz a amostra.
Agrupe os resultados por horário do dia, inclinação de VWAP, contexto de tendência/faixa e catalisador conhecido antes da entrada. Relate a contagem de candidatos, taxa de reteste, execuções, net-R, MAE/MFE e oportunidades perdidas. Use o universo de ativos existente em cada data em vez de apenas ações vencedoras famosas que se tornaram memes.
O replay de prefixos deve preservar o VWAP em desenvolvimento e o calendário correto. Faça testes de estresse de custos em relação à distância ao stop e teste separadamente âncoras de horário regular e estendido. Um exemplo bem-sucedido de CLOV não estima a taxa de sucesso de todo toque no VWAP.
Por fim, compare o atraso real entre o primeiro contato e a confirmação. Se a continuação da tendência geralmente ocorre antes do gatilho selecionado, uma taxa de falha menor pode resultar em uma recompensa restante muito pequena. Essa compensação deve aparecer diretamente nos resultados, em vez de ser ocultada por um preenchimento idealizado do preço de toque.
Erros comuns
Comprando todos os toques VWAP
Sem contexto e confirmação de tendências, a estratégia mistura regimes diferentes.
Escolhendo a âncora após o resultado
Âncoras retrospectivas podem criar apoio que não existia para a decisão.
Utilizando o volume futuro
Uma condição de minuto 15 não pode selecionar uma entrada no minuto oito.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Um valor crescente de VWAP garante suporte?
Não. Ele resume as transações concluídas; um novo fluxo pode alterar a tendência imediatamente.
A âncora pode ser um comunicado de imprensa?
Sim, se o horário for conhecido e mantido fixo. Essa é uma variante separada para comparar com a sessão VWAP.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- How to use VWAP to buy a Pullback in a Meme StockSMB Capital. Foi lida a transcrição original de CLOV de 29 de junho de 2021; não há extrato completo da conta da estratégia. Verificado em: .
- Anchored VWAP explainedBrian Shannon / Alphatrends. Foi lida a explicação pública de âncoras, posição do preço e direção do AVWAP, não o livro pago inteiro. Verificado em: .
- Volume Weighted Average PriceTradingView. Foram lidos o cálculo do preço típico e os ajustes de âncora. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store