Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Agrupamento observável de preços e a hipótese de liquidez
- Limitar a largura de todo o cluster
- O volume ao redor dos toques deve respeitar o tempo de confirmação.
- Aglomerados sintéticos, falhas de encadeamento e resultados comerciais
- A zona só gera uma operação com um gatilho separado
- Valide a qualidade das zonas antes de avaliar retornos
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
Um indicador original oferece EQH/EQL, enquanto a pesquisa de suporte/resistência e a documentação de repintura fornecem contexto. O algoritmo de agrupamento online proposto não demonstrou rentabilidade em negociações neste caso.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
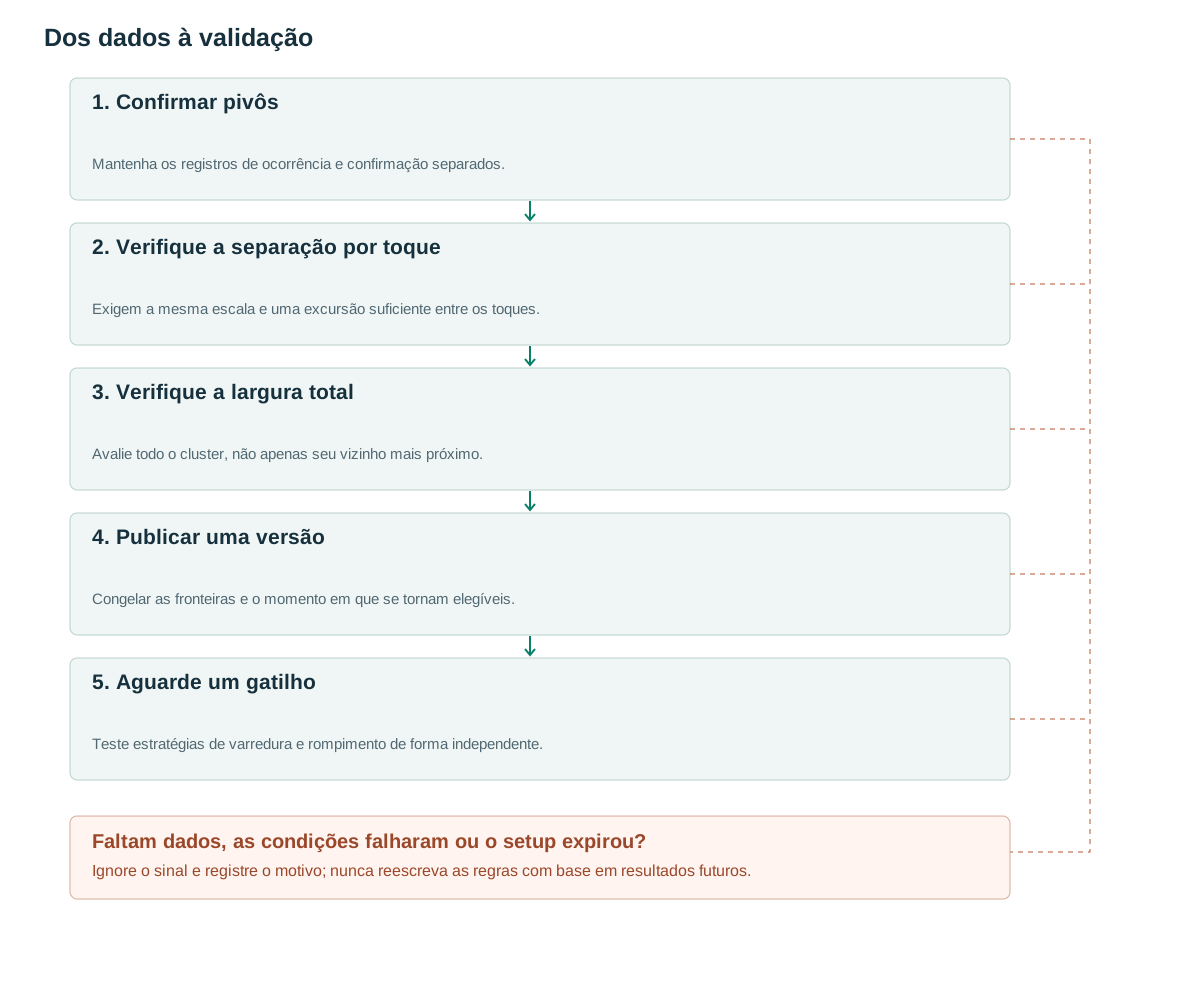
- Confirmar pivôsMantenha os registros de ocorrência e confirmação separados.
- Verifique a separação por toqueExigem a mesma escala e uma excursão suficiente entre os toques.
- Verifique a largura totalAvalie todo o cluster, não apenas seu vizinho mais próximo.
- Publicar uma versãoCongelar as fronteiras e o momento em que se tornam elegíveis.
- Aguarde um gatilhoTeste estratégias de varredura e rompimento de forma independente.
Agrupamento observável de preços e a hipótese de liquidez
Duas mínimas em 50 e 50.08 podem ser aproximadamente iguais quando as flutuações normais são muito maiores que a diferença entre elas. Em um instrumento com um tick em 0.25, no entanto, 50.08 não é um preço de negociação válido sem ajustes. O detector precisa entender a grade de preços antes de aplicar a tolerância estatística.
LuxAlgo expõe EQH/EQL com confirmação configurável [1]. A pesquisa de Osler aborda suporte/resistência dentro de seu próprio escopo empírico [2]. Nenhuma das duas estabelece uma taxa de acerto universal para dois pivôs próximos. O objetivo aqui é um gerador online de zonas de referência para pesquisas subsequentes de varredura ou rompimento.
Duas máximas semelhantes não constituem automaticamente um topo duplo. Um padrão de reversão também requer contexto prévio, um vale intermediário e um gatilho na linha de pescoço. Máximas iguais descrevem apenas a localização; elas podem ocorrer dentro de uma tendência de alta que posteriormente rompe para cima. A contagem de toques não revela o volume de ordens de stop além da zona.
Limitar a largura de todo o cluster
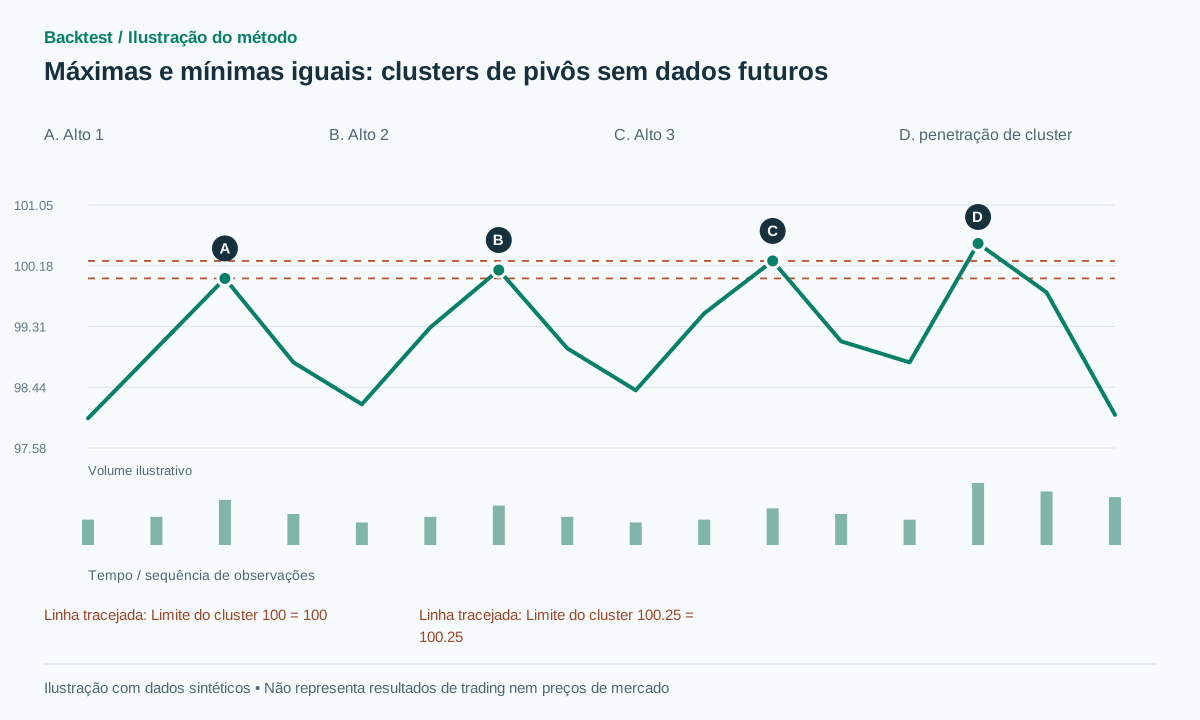
Os pivôs propostos utilizam três barras à esquerda e três à direita. Uma máxima em i é conhecida em i+3 e torna-se elegível em i+4. Quando um cluster é criado, obtém-se A_ref do ATR14 da barra anterior e mantém-se esse valor fixo e eps=max(2 ticks,0.15A_ref). Requer-se pelo menos dois pivôs do mesmo tipo e escala, e um spread de preço total não superior a 2eps. A zona abrange os preços mínimo e máximo reais dos pivôs; seu centro é a mediana entre eles. Não se adiciona eps novamente a ambos os limites.
Os toques devem ter pelo menos cinco barras de intervalo, e o preço deve se afastar da região por pelo menos eps entre eles. Isso evita contar um curto trecho lateral como vários testes independentes. Um TTL de exemplo é 100 barras após a publicação. A idade é uma variável a medir, não uma regra de que níveis antigos sejam mais fortes.
Se um novo pivô se encaixar em vários agrupamentos, escolha o centro mais próximo, desempatando em favor do agrupamento mais recente. Rejeite qualquer adição que torne o agrupamento inteiro muito amplo. O encadeamento de vizinhos é insuficiente: A pode estar perto de B e B perto de C, enquanto A e C estão muito distantes.
O primeiro pivô qualificado pode inicializar uma semente não publicada. Somente um segundo pivô válido e separado publica uma referência negociável. Uma implementação deve definir o vencimento da semente e o comportamento em caso de empate, bem como a regra de cluster maduro; caso contrário, pivôs isolados podem persistir indefinidamente até que uma correspondência conveniente seja encontrada.
Para completar a linha de base, uma semente não publicada expira em 100 barras após a confirmação de seu primeiro pivô. Um cluster publicado expira em 100 barras após a primeira publicação; versões posteriores não estendem esse prazo. Meça o afastamento do preço da região apenas entre os dois instantes de ocorrência do toque, excluindo as barras após o segundo toque durante o atraso de confirmação. Ignore IDs de pivô duplicados e considere eligible_from ao publicar.
for p in newly_confirmed_pivots:
  eligible_from = p.confirmed_at+1
  expire_seeds_and_clusters_at_fixed_deadlines(p.confirmed_at)
  candidates = active_clusters_same_type_and_scale(p)
  keep = [c for c in candidates if
          max(c.prices+[p.price])-min(c.prices+[p.price]) <= 2*c.eps]
  c = nearest_center_then_newest(keep)
  if c is None:
    A = ATR14[p.confirmed_at-1]
    if not finite_positive(A): continue
    create_unpublished_seed(p,eps=max(2*tick,0.15*A),
                            seed_expiry=p.confirmed_at+100)
    continue
  if p.id in c.pivot_ids: continue
  if not separated_touch_between_occurrences(p,c,min_bars=5): continue
  append_pivot_once(c,p)
  c.last_touch_index = p.occurred_at
  if c.first_published_at is None:
    c.first_published_at = p.confirmed_at
    c.expiry = p.confirmed_at+100
  publish_new_version(c,eligible_from=eligible_from,expiry=c.expiry)
# Departure is measured only between touch occurrence times.
# Later versions never reset expiry or rewrite active setup snapshots.
O volume ao redor dos toques deve respeitar o tempo de confirmação.
Uma janela de volume simétrica em torno de um pivô inclui barras futuras relativas à localização do pivô. Sua característica completa fica indisponível até que o lado direito termine. Se a zona for publicada antes, essa característica não poderá participar da decisão. Uma alternativa mais simples mede desde o toque até a confirmação do pivô, usando a mesma duração para cada toque.
A diminuição do volume no segundo toque pode ser testada como uma hipótese de enfraquecimento da pressão. Preserve os toques com volume crescente que também não conseguem ultrapassar o nível. Nenhum dos formatos do histograma identifica acumulação, distribuição ou um participante específico. Um agrupamento alinhado com a tendência predominante pode, em vez disso, indicar continuação através da zona.
Para dados intradiários, normalize pelo mesmo intervalo de tempo. Comparar um mínimo inicial com um mínimo na hora do almoço usando o volume bruto confunde a ordem de contato com a atividade normal da sessão. Registros de negócios ausentes ou uma sessão mais curta não devem ser interpretadas como evidência de suprimento insuficiente.
Aglomerados sintéticos, falhas de encadeamento e resultados comerciais
Com tick=0.01 e A_ref=1, eps=0.15 e máximo width=0.30. As máximas nas barras 10, 24 e 39 são 100, 100.12 e 100.25. Uma vez que todas sejam confirmadas e as condições de separação sejam mantidas, sua zona é [100,100.25], centrada em 100.12. A versão final torna-se utilizável somente após a confirmação da última máxima, e não retroativamente na barra 10.
Um novo pico em 100.42 está a apenas 0.17 de 100.25, mas expande todo o grupo para 0.42. Rejeite-o do cluster antigo. Criar um novo cluster é uma política possível; mover as coordenadas de uma configuração já ativa não é. Este exemplo demonstra por que o encadeamento por vizinho mais próximo pode sofrer deriva indefinida.
Por exemplo, em uma operação posterior baseada na zona, uma barra posterior atinge 100.50 e fecha em 99.80, potencialmente satisfazendo uma regra de varredura ascendente com seus próprios buffers. Uma posição vendida sintética em 99.75, com stop em 100.60 e alvo em 98.05, oferece 2R antes dos custos. Se o próximo movimento atingir 100.80 e a proteção for executada em 100.65, a perda será de 0.90. O cluster válido nunca prometeu se manter.
A zona só gera uma operação com um gatilho separado
Use os mesmos clusters publicados para testar tanto a operação contra o movimento de uma varredura/recuperação quanto o acompanhamento de um rompimento já confirmado. Vender a descoberto simplesmente porque uma segunda máxima foi confirmada é uma estratégia completamente diferente. O preço pode não retornar à área por muitas barras.
Cada candidato retém zone_version até o vencimento. Um toque qualificador posterior cria uma nova versão com seu próprio eligible_at. Um detector de varredura em execução não deve expandir seu limite após uma penetração e, assim, apagar o evento. Armazene source_pivot_ids para que cada referência possa ser reconstruída.
Após um rompimento confirmado pelo fechamento, uma zona pode ser consumida ou movida para um novo estado de acordo com uma política predeterminada. A sobreposição com um nível do dia anterior é um metadado útil, não uma permissão para dobrar o orçamento de risco. A documentação de temporização do TradingView ajuda a distinguir um marcador desenhado em um pivô passado do momento em que esse pivô se tornou conhecido ([3]).
Para versões simultâneas de clusters, utilize uma regra de seleção explícita, como a versão elegível mais antiga ou o limite externo mais próximo. Selecionar a versão que produz o stop loss mais estreito e lucrativo após a negociação introduziria outra otimização oculta.
Valide a qualidade das zonas antes de avaliar retornos
Primeiro, é necessário garantir a consistência na reprodução do prefixo: processar uma barra por vez deve produzir as mesmas versões publicadas que um cálculo em lote restrito a esse prefixo. Teste empates de preço igual, barras ausentes, eventos corporativos e mudanças de tick. O agrupamento de amostras completas seguido por pontuação histórica não é um detector online.
Em seguida, meça a primeira aproximação posterior a cada zona, mantendo tanto as rupturas quanto as rejeições. Compare os controles por idade da zona, largura, número de toques e regime. Extremos móveis ou grades aleatórias com densidade semelhante são comparações úteis. Se o algoritmo desenhar centenas de níveis, quase toda reversão aparecerá próxima de um deles.
Relate a cobertura, os candidatos por sessão e os resultados líquidos de cada gatilho específico. Mantenha a mesma alocação de risco ao comparar clusters de dois e três toques. Mais toques podem significar um reconhecimento mais forte, consumo repetido de liquidez em repouso ou simplesmente uma zona de maior duração; os dados devem distinguir essas hipóteses, em vez de assumir uma melhoria monotônica.
Erros comuns
Tolerância absoluta em todos os lugares
Uma distância fixa em unidades monetárias pode se comportar de forma diferente entre regimes de volatilidade; teste a sensibilidade ao ATR e ao tick.
Encadeamento de pivôs vizinhos
Utilize a largura máxima menos a mínima para evitar zonas de deriva.
Tratar máximas iguais como um topo duplo
Sem contexto de reversão e linha de pescoço, o cluster é apenas uma referência.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Os preços precisam ser exatamente iguais?
Não. Defina a tolerância usando o tick e uma referência de volatilidade predeterminada e, em seguida, preserve-a durante todo o teste.
Três toques são sempre mais fortes do que dois?
Não se pressupõe aqui uma relação universal. Toques adicionais podem acompanhar o enfraquecimento do apoio ou da resistência; avalie-os por regime.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Smart Money ConceptsLuxAlgo on TradingView. Leia a descrição original da ferramenta e suas limitações de evidência. Verificado em: .
- Support for ResistanceFederal Reserve Bank of New York. Leia o anúncio original da pesquisa; ele não testa essa variante de agrupamento. Verificado em: .
- RepaintingTradingView. Leia a documentação sobre cálculos históricos versus cálculos em tempo real. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store