Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Uma proporção é uma coordenada, não um sinal de negociação.
- Selecione um trecho cujas âncoras já estejam confirmadas.
- Níveis lineares e duas políticas distintas de stop
- A interpolação linear e a interpolação logarítmica produzem números diferentes.
- Separar as hipóteses de toque, gatilho e saída
- Teste o volume de recuo em vez de narrá-lo.
- Use controles de largura igual e retenha as oportunidades perdidas.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A CME, a Fidelity e a TradingView explicam as convenções de construção e desenho dos níveis de Fibonacci. Elas não estabelecem uma rentabilidade líquida universal nem uma probabilidade de reversão fixa para esses níveis.
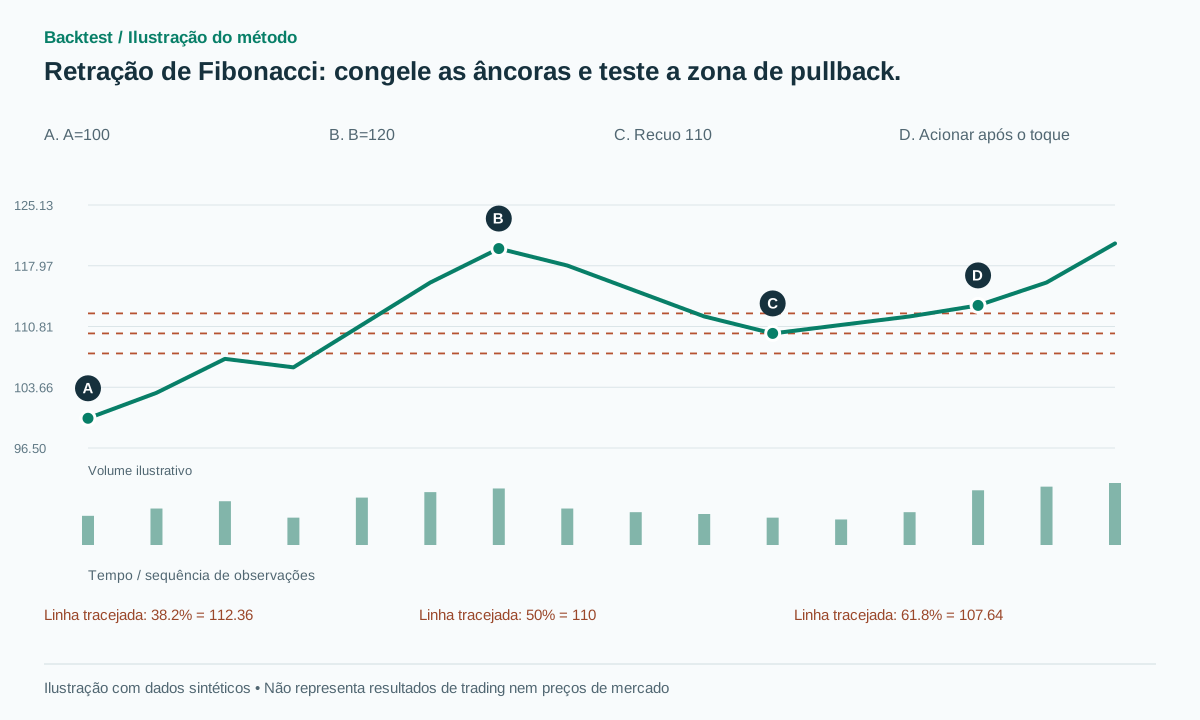 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
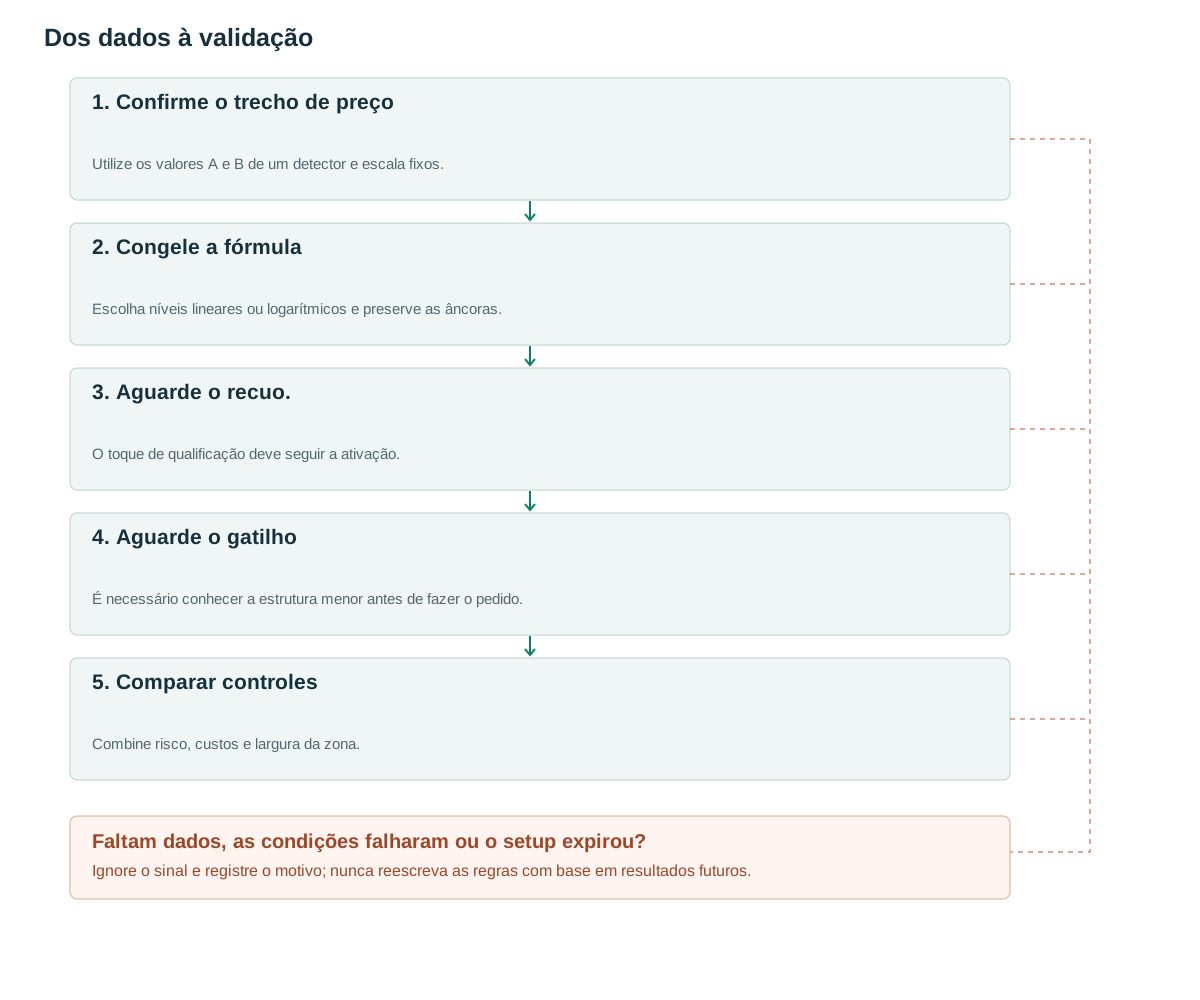
- Confirme o trecho de preçoUtilize os valores A e B de um detector e escala fixos.
- Congele a fórmulaEscolha níveis lineares ou logarítmicos e preserve as âncoras.
- Aguarde o recuo.O toque de qualificação deve seguir a ativação.
- Aguarde o gatilhoÉ necessário conhecer a estrutura menor antes de fazer o pedido.
- Comparar controlesCombine risco, custos e largura da zona.
Uma proporção é uma coordenada, não um sinal de negociação.
A CME discute 38.2% e 61.8% e ressalta que 50%, embora normalmente desenhado ao lado deles, não é uma razão de Fibonacci [1]. A Fidelity descreve níveis construídos entre dois extremos [2]. Trate-os como possíveis características da profundidade do pullback, sem atribuir poder preditivo garantido.
Um gráfico oferece muitos pares A→B possíveis, criando inúmeros níveis próximos ao preço atual. Manter apenas o par a partir do qual o preço posteriormente se recuperou torna a conclusão impossível de reproduzir. O principal problema de modelagem é decidir qual perna é elegível antes que a reação seja conhecida.
Um experimento útil distingue o valor de uma configuração de pullback do valor de razões numéricas específicas. Se uma zona próxima comum apresentar desempenho semelhante com as mesmas âncoras, gatilho e custos, a evidência favorece o conceito mais amplo de pullback em vez de uma propriedade especial das coordenadas de Fibonacci.
Selecione um trecho cujas âncoras já estejam confirmadas.
A linha de base proposta escolhe A como um ponto baixo de pivô confirmado e B como o próximo ponto alto de pivô alternado confirmado em uma escala registrada. Requer B>A e uma amplitude de perna de pelo menos 3×ATR em A, um limiar experimental. Ative o candidato somente após confirmed_at em B. Um toque histórico que ocorreu antes da ativação não pode se tornar uma entrada retrospectiva.
Para uma perna ascendente D=B−A, defina F(r)=B−rD e congele a zona de pesquisa [F(0.618), F(0.382)]. Para uma perna descendente, A é a máxima e B a mínima, com F(r)=B+r(A−B). Não altere a proporção nem a âncora para manter uma configuração inválida ativa.
Armazene as identidades das âncoras, os horários de ocorrência e confirmação, a escala, a transformação de preços, os limites das zonas e o vencimento. O código abaixo é um esboço de detector: a invalidação ou o vencimento devem encerrar o processamento para esse candidato antes que qualquer ramificação de gatilho possa ser executada na mesma barra.
Se várias pernas elegíveis se sobrepuserem, escolha uma política determinística, como a última perna concluída em uma escala, ou retenha todas as observações com tratamento de risco de uma posição por instrumento. Tentar todos os pares e contar apenas as reações bem-sucedidas inflaria tanto a seleção de oportunidade quanto o tamanho aparente da amostra.
when B becomes confirmed:
    A = preceding_confirmed_opposite_pivot(B)
    if A is None or ATR[A.i] is missing or ATR[A.i] <= 0: return
    if B.price <= A.price or B.price-A.price < 3*ATR[A.i]: return
    lower = B.price - 0.618*(B.price-A.price)
    upper = B.price - 0.382*(B.price-A.price)
    freeze(A,B,lower,upper,expires_in=20)
for each later closed bar t:
    if C[t] < A.price-buffer or expired(t):
        invalidate(); continue
    if low[t] <= upper and high[t] >= lower: mark_zone_touch(t)
    if touched and C[t] > frozen_micro_high+buffer: signal_long(t)
# frozen_micro_high must be known when the touch setup is activated.
Níveis lineares e duas políticas distintas de stop
Os níveis sintéticos A=100 e B=120 resultam em D=20. O nível 38.2% é 112.36, o nível 50% é 110 e o nível 61.8% é 107.64. Um recuo para 111 está dentro da zona. Suponha que uma máxima micro conhecida anteriormente seja 113 e um fechamento posterior em 113.3 desencadeie a entrada. Uma execução a 113.4 com stop 109.8 tem 3.6 pontos de risco de preço e um alvo 2R 120.6.
Uma continuação sintética acima de 120.6 antes do stop satisfaz esse alvo. Uma falha move o preço através de 109.8 e continua em direção a 100. Se o stop estiver abaixo do nível A original em 99.8, o risco passa a ser 13.6 e o alvo 2R passa a ser 140.6. Essas são estratégias materialmente diferentes; um gráfico não pode manter a mesma relação recompensa/risco exibida enquanto move o stop entre elas.
Se B não for confirmado até que o preço já tenha caído para 106 e se recuperado para 113, a estratégia não poderia ter comprado o toque anterior em 110. Rejeite essa oportunidade obsoleta ou registre uma abordagem distinta de entrada tardia. Relate a porcentagem de trechos perdidos devido ao atraso na confirmação, em vez de simplesmente removê-las da amostra.
Inclua nos casos de teste um gap que atravesse toda a zona. A faixa diária entre máxima e mínima cruzar a zona não prova que todos os níveis permitiam execução durante o gap. A variante com ordem limitada exige hipóteses de preço executável e execução separadas do rótulo de toque na barra fechada.
A interpolação linear e a interpolação logarítmica produzem números diferentes.
O TradingView oferece uma opção de cálculo logarítmico de Fibonacci para gráficos em escala logarítmica ([3]). Para preços positivos, uma definição logarítmica transparente é F_log(r)=exp(log(B)−r(log(B)−log(A))). Esta interpola os preços em escala logarítmica. Alterar a forma como um gráfico é exibido não altera um cálculo linear, a menos que a fórmula de nível da ferramenta também seja alterada.
Com A=100 e B=400, a retração linear de 50% é 250, enquanto o ponto médio logarítmico é 200. A diferença pode alterar toda a população de sinais. Escolha a transformação antes da avaliação e armazene-a em cada candidato; os níveis logarítmicos são indefinidos para preços zero ou negativos.
Um teste de reprodutibilidade deve calcular ambas as versões a partir das mesmas âncoras e verificar seus pontos finais: r=0 retorna B e r=1 retorna A. Inverter uma perna ascendente em uma perna descendente deve usar a fórmula correta em vez de inverter os rótulos em um cálculo inalterado.
Separar as hipóteses de toque, gatilho e saída
A linha de base proposta aguarda um toque na zona e, em seguida, uma quebra de uma micro alta já conhecida. O sinal candidato dura 20 barras após a ativação e, no máximo, cinco barras após o toque. A entrada utiliza uma abertura executável subsequente; perder A antes da entrada invalida a configuração. Permita uma entrada por perna. Esses tempos limite são configurações de pesquisa.
Congele a máxima micro quando a configuração de toque for ativada. Se esse nível já tiver sido ultrapassado, defina se o candidato está obsoleto em vez de substituí-lo por uma máxima conveniente posterior. Da mesma forma, uma zona tocada repetidamente não deve gerar negociações independentes ilimitadas sem uma política de redefinição explícita.
A projeção de movimento medido é uma regra de saída diferente, que projeta o comprimento da perna ou a altura do padrão a partir de outra referência. Um alvo projetado não é um preço de destino que deve ser alcançado. Compare os alvos estruturais, 2R e as saídas de tempo nos dados de desenvolvimento e, em seguida, preserve a versão selecionada para avaliação final.
Utilize execuções factíveis em torno de gaps e stops. Se o preço observado antes do envio da ordem tornar a negociação planejada inaceitável, uma política de rejeição registrada pode ser aplicada. Uma ordem limite ou stop que já foi executada permanece no livro-razão, mesmo que um fechamento posterior torne a configuração inválida.
Teste o volume de recuo em vez de narrá-lo.
Meça o volume médio por barra durante o recuo e o avanço precedente, ou divida o volume total pela duração. Comprimentos desiguais das pernas tornam os totais brutos enganosos. Menor atividade de recuo e maior RVOL no gatilho formam uma hipótese possível, mas seus limiares devem ser definidos antes que os resultados sejam examinados.
Execute uma ablação com a mesma âncora: toque na zona mais gatilho, adicione volume e, em seguida, substitua a zona de Fibonacci por uma zona comum 40–60%. Se o desempenho for semelhante, o experimento fornece mais suporte para recuos em geral do que para as proporções exatas de Fibonacci.
Para trechos intradiários, normalize a atividade por horários comparáveis da sessão. Um recuo durante o horário de almoço pode ter um volume menor sem implicar em oferta esgotada. Os dados OHLCV agregados não consegue identificar os motivos dos participantes nem atribuir cada negociação a um preço de retração preciso.
Use controles de largura igual e retenha as oportunidades perdidas.
A zona 38.2–61.8% abrange 23.6% da perna; 40–60% abrange 20%. Diferentes larguras alteram a probabilidade de toque, portanto, adicione um controle de mesma largura, como 38.0–61.6%, e analise os retornos em função da profundidade contínua do pullback. Comparar apenas o número de rebotes não é um teste justo.
Mantenha todas as pernas elegíveis, incluindo aquelas que nunca tocam a zona ou nunca são acionadas posteriormente. Os casos de teste devem incluir confirmação de âncora atrasada, lacunas na região, configurações sobrepostas que compartilham âncoras e alterações no tamanho do tick. Confirme a invariância do prefixo para candidatos já publicados.
Relate a expectativa líquida, a taxa de não preenchimento, o tempo de retenção, a exposição e a sensibilidade às fronteiras próximas. Um único repique em 61.8% é uma ilustração, e não um teste estatístico. Registre todas as escalas de ancoragem, proporções e alternativas de stop para que a melhor combinação histórica selecionada não desapareça do registro de evidências.
Erros comuns
Testando todos os pares de âncoras após a reação.
Um número suficiente de pares retrospectivos pode posicionar um nível próximo a praticamente qualquer oscilação observada.
Tratar um alvo como garantido
Uma projeção é uma hipótese de saída que requer avaliação empírica.
Alterar a escala do gráfico sem documentar o cálculo.
A interpolação logarítmica e linear pode diferir substancialmente para pernas longas.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
61.8% é mais forte que 50%?
As fontes analisadas não estabelecem uma vantagem líquida universal. Compare contextos equivalentes, abrangência da zona e custos, em vez de exemplos selecionados.
Por que não colocar uma ordem limitada diretamente em um nível Fib?
Uma versão de entrada por ordem limitada pode ser testada separadamente, incluindo execuções perdidas, efeitos de fila e movimentos através da zona. Aguardar um gatilho de preço posterior testa outra hipótese.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Fibonacci Retracements and ExtensionsCME Group. Leia as taxas de retração e a distinção referente a 50%; os exemplos não são tratados como testes de rentabilidade. Verificado em: .
- Fibonacci RetracementFidelity. Leia a construção a partir de dois extremos. Verificado em: .
- Fibonacci retracement drawing toolTradingView. Foram lidas as âncoras, os níveis configuráveis e o cálculo logarítmico. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store