Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- O papel específico do volume
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material citado fundamenta a terminologia e o contexto da pesquisa. Os limiares numéricos, a máquina de estados, a política de execução e os exemplos sintéticos apresentados a seguir são propostos por este projeto de pesquisa. Nenhum novo backtest foi realizado e as referências não comprovam a rentabilidade desta configuração.
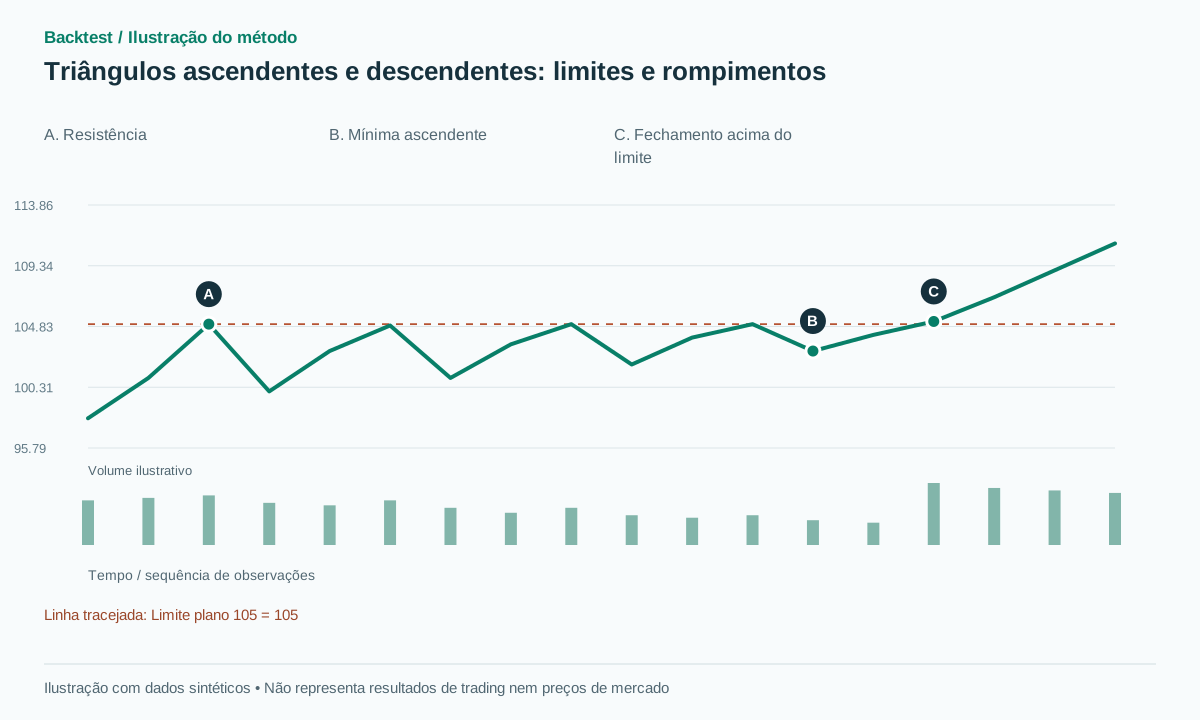 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
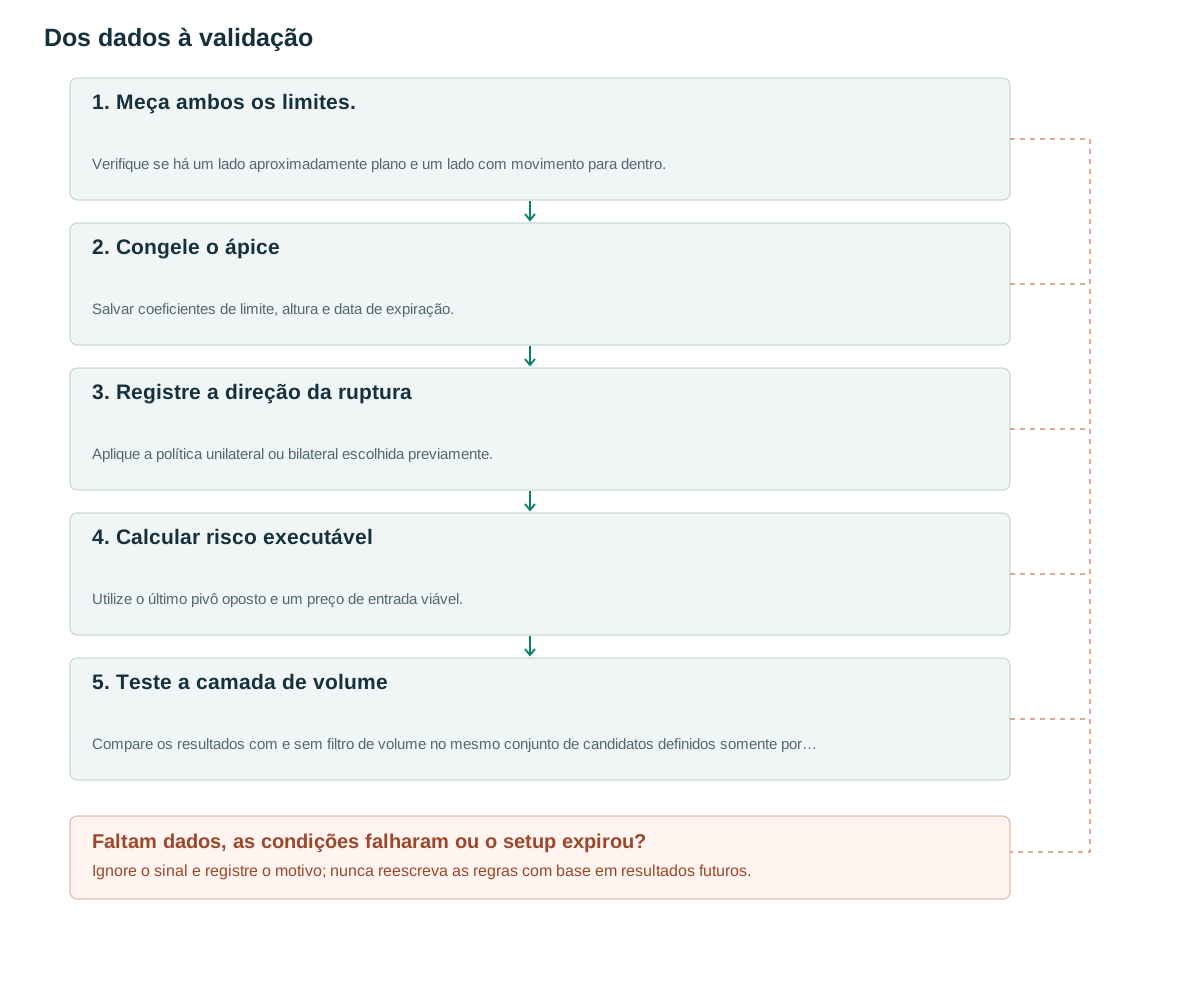
- Meça ambos os limites.Verifique se há um lado aproximadamente plano e um lado com movimento para dentro.
- Congele o ápiceSalvar coeficientes de limite, altura e data de expiração.
- Registre a direção da rupturaAplique a política unilateral ou bilateral escolhida previamente.
- Calcular risco executávelUtilize o último pivô oposto e um preço de entrada viável.
- Teste a camada de volumeCompare os resultados com e sem filtro de volume no mesmo conjunto de candidatos definidos somente por preço.
O que a estrutura nos diz
IG descreve a forma ascendente através de máximas quase horizontais e mínimas ascendentes, com a forma descendente como seu reflexo. [1] O lado plano identifica um nível testado repetidamente, enquanto o outro lado se move para dentro e reduz a faixa de negociação disponível.
A interpretação de que os compradores estão pressionando os vendedores pode ser útil como hipótese, mas um gráfico não revela ordens ocultas. O preço pode romper a lateral inclinada. Um sistema deve reter esse resultado como um sinal de direção oposta ou como uma tentativa de continuação malsucedida, de acordo com sua política, em vez de removê-lo do conjunto de dados.
Existem, portanto, duas opções de pesquisa distintas. Uma estratégia negocia apenas a direção implícita pelo nome convencional. A outra negocia a primeira quebra válida em qualquer direção. Ambas compartilham um detector, mas não o mesmo conjunto de oportunidades. Comparar seus resultados exige manter os candidatos originais, incluindo as quebras que a versão unilateral opta por não negociar.
Regras que utilizam informações já disponíveis
Todas as configurações numéricas a seguir são parâmetros de pesquisa propostos. Use pontos de ancoragem confirmados com três barras em cada lado. Requer-se pelo menos cinco pontos de ancoragem alternados, com pelo menos dois em cada limite. Assim que a âncora final estiver disponível, ajuste uma linha superior U(t) e uma linha inferior B(t). Use apenas âncoras confirmadas. Limite o erro de cada âncora a max(0.3A,0.1D), onde A=ATR(14) e D é a largura máxima U−B sobre o padrão observado.
Seja T a duração do padrão. Normalize as inclinações como sU=slope(U)×T/D e sB=slope(B)×T/D. Um triângulo ascendente requer |sU|≤0.25 e sB>0.25. Um triângulo descendente requer |sB|≤0.25 e sU<−0.25. Exija que a razão entre a largura final e a inicial esteja entre 0.2 e 0.7, com ambas as larguras positivas.
Calcule o ápice na interseção U=B com os coeficientes fixos. Busque rompimento apenas após criar o candidato e antes dessa interseção. O vencimento proposto é o primeiro destes momentos: quando transcorrer 90% do intervalo do início do padrão ao ápice, contado desde o início; ou quando transcorrer metade da duração do padrão após criar o candidato, reservando no mínimo cinco barras para este segundo prazo. Arredonde os horários de modo consistente à grade de barras.
Um candidato cujo ápice já está muito próximo quando seu último pivô é confirmado não possui uma janela de negociação válida. Essa é uma consequência legítima de um detector atrasado. [2] Não retroceda o momento de sua criação para tornar o rompimento negociável, nem ajuste as linhas com pivôs futuros para estender o prazo de validade.
at confirmed final pivot:
  fit U(t),B(t); compute T,D,sU,sB,width_ratio,apex
  if geometry_valid and created < expiry: freeze candidate
for t > created:
  if t >= expiry: expire
  elif C[t-1] <= U(t-1)+b and C[t] > U(t)+b: signal LONG; consume candidate
  elif C[t-1] >= B(t-1)-b and C[t] < B(t)-b: signal SHORT; consume candidate
# b=max(2 ticks,0.10A). Trading only the named direction is a separate variant.
O papel específico do volume
A redução do volume no final da formação, seguida por um aumento da atividade no momento do rompimento, é uma hipótese que pode ser medida diretamente. Por exemplo, pode-se testar se o volume mediano no terço final é inferior ao volume mediano no primeiro terço e, em seguida, exigir o rompimento RVOL≥1.5. Esses limites são configurações propostas, não regras estabelecidas pelo autor citado.
Para dados intradiários, compare os intervalos de sessão correspondentes ou ajuste de acordo com a atividade normal ao longo do dia. Uma barra tranquila ao meio-dia não significa automaticamente que a oferta disponível se esgotou. Compare uma estratégia baseada apenas no preço, um filtro de volume de rompimento e o filtro completo de contração e expansão.
Relate rompimentos do lado plano separadamente de rompimentos do lado inclinado. As distâncias de stop e as trajetórias de preço recentes podem diferir significativamente. Um filtro de volume que melhora apenas um lado não deve ser descrito como confirmando o triângulo igualmente bem em todas as direções.
Exemplos numéricos e casos de falha
Exemplo sintético de triângulo ascendente: U=105 enquanto B sobe de 99 para 103 ao longo de 30 barras. D=6, sU=0, sB=0.667 e razão de largura 2/6=0.333 satisfazem a geometria proposta. Com limite de rompimento em 105, A=1 e b=0.1, o fechamento em 105.2 confirma um sinal de compra. Entrada viável em 105.3, stop em 102.85 abaixo da última mínima e alvo em 111 dão risco de 2.45 e recompensa projetada de 5.7, cerca de 2.33R antes dos custos.
Exemplo de falha na continuação: antes de romper 105, o preço fecha em 102.7, abaixo da linha inferior, quando esta está em 103. Uma estratégia de triângulo ascendente somente para compra cancela sua posição candidata. Uma estratégia de duas vias pode emitir uma ordem de venda (short) de acordo com suas regras de execução separadas. Uma falha diferente ocorre após uma ordem de compra ser executada em 105.3 e, posteriormente, atingir 102.85: registre a operação interrompida, mesmo que o mercado retome a alta posteriormente.
Um caso limite prático é um padrão aceito geometricamente, mas confirmado após o limite de expiração. O resultado correto é nenhum candidato ativo. Isso ajuda a distinguir uma forma retrospectiva atraente de uma formação que o algoritmo proposto poderia de fato reconhecer e negociar a tempo.
Entrada, invalidação e saídas
Coloque o stop de proteção fora do último pivô confirmado no lado oposto, usando epsilon=max(2 ticks,0.15A). O alvo de alta projetado é o valor do limite de rompimento mais D; o alvo de baixa é o valor do limite de rompimento menos D. Congele o alvo no momento do sinal. Uma saída fixa 2R é um experimento alternativo, e não uma substituição intercambiável.
O ápice é um limite da geometria extrapolada, não um evento de mercado programado. Não abra uma ordem simplesmente porque as linhas estão prestes a se cruzar. Se estiver usando uma ordem de rompimento intrabarra em vez de confirmação de fechamento, crie um modelo de execução separado. Uma ordem já acionada por meio de um gap não pode ser excluída depois que o gap se tornar visível.
Antes de enviar a ordem, verifique se o preço de execução disponível mantém o stop no lado correto e deixa recompensa potencial suficiente após os custos. A faixa final estreita pode gerar grandes múltiplos R aparentes, enquanto spread e slippage consomem uma parte relevante da distância ao stop. Aplique limites de tamanho de posição e liquidez, sem pressupor tamanho ilimitado ao preço do gráfico.
Testando o valor incremental
Use como controle um rompimento de máxima/mínima em janela móvel, com a mesma duração e política de saída. Isso testa se o limite plano acrescenta valor à compressão genérica. Separe grupos por posição do rompimento em relação ao ápice, inclinação do lado móvel e tendência anterior, definindo-os antes de analisar o conjunto de teste final.
Mantenha os candidatos expirados e as quebras na direção oposta. Relate a cobertura, a expectativa líquida, o drawdown e a sensibilidade em torno do limite de inclinação normalizada 0.25. A rentabilidade que aparece apenas em uma configuração muito específica é um alerta de que a configuração pode estar sobreajustada. Nenhum novo backtest estabeleceu uma vantagem para as regras propostas.
Os testes de implementação devem incluir linhas quase planas em ambos os lados, um triângulo ascendente verdadeiro, um padrão convergente sem lado plano, limites cruzados e um outlier de ancoragem oculto pelo ajuste da linha. Verifique se os fechamentos antigos e novos são comparados com os valores limite em seus respectivos instantes de tempo. Um teste de reprodução deve mostrar candidatos históricos idênticos quando novos dados forem adicionados.
Erros comuns
Forçar uma linha horizontal
Conectar apenas pontos altos convenientes pode ocultar violações substanciais de limites em outros locais.
Aceitar um rompimento após o ápice
Uma vez que as linhas se cruzam, a formação delimitada original deixa de existir segundo esta definição.
Descartando a quebra oposta
Excluir falhas que rompem o lado inclinado aumenta artificialmente o sucesso aparente da direção indicada pelo nome.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Um triângulo ascendente precisa necessariamente quebrar para cima?
Não. Seu nome descreve geometria. A direção das negociações requer confirmação ou uma hipótese de pesquisa explicitamente unilateral.
As delimitações devem usar pavios ou fechamentos?
Ambas as abordagens podem ser pesquisadas, mas a construção das âncoras e as definições dos gatilhos devem ser consistentes. Esta versão usa pivôs de máxima/mínima e confirmação baseada no fechamento.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- IG Academy: Basic chart patterns part twoIG. Geometria básica de triângulos ascendentes e descendentes; a seção pública relevante foi lida. Verificado em: .
- TradingView: RepaintingTradingView. Atraso de confirmação de pivôs e alterações retrospectivas de sinais. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de pesquisa sistemática de padrões; o estudo citado não testa esta configuração. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store