Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Dar ao volume uma função específica
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material citado fundamenta a terminologia e o contexto da pesquisa. Os limiares numéricos, a máquina de estados, a política de execução e os exemplos sintéticos apresentados a seguir são propostos por este projeto de pesquisa. Nenhum novo backtest foi realizado e as referências não comprovam a rentabilidade desta configuração.
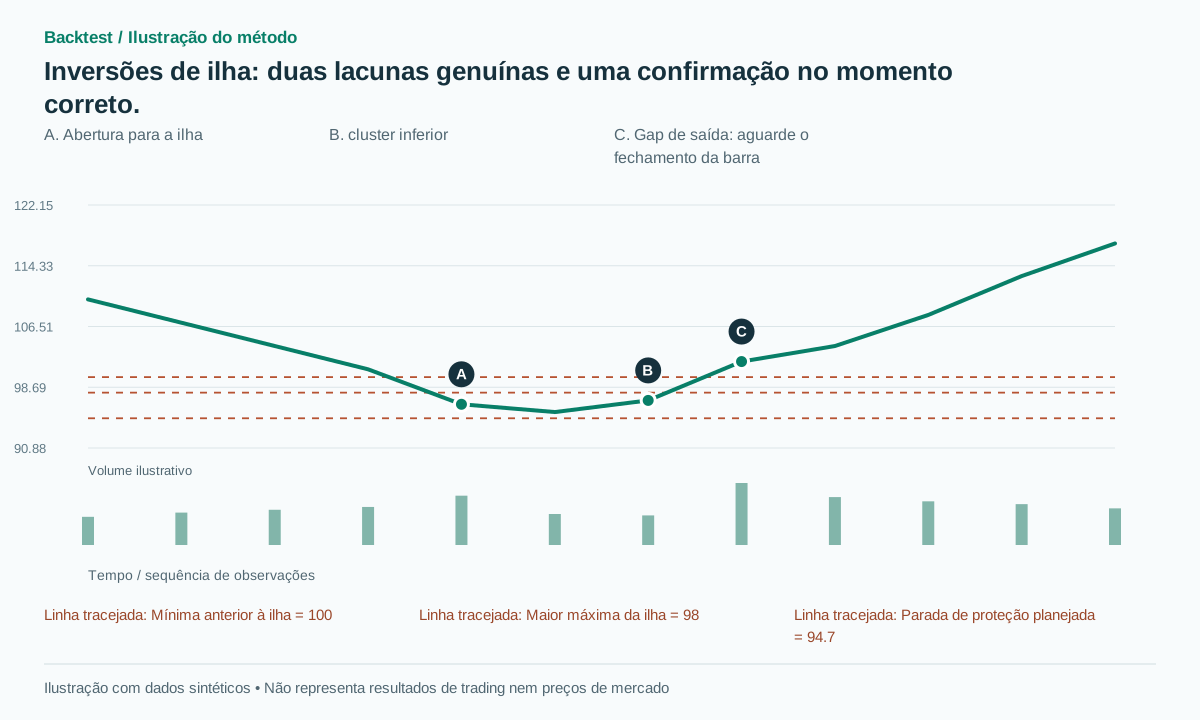 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
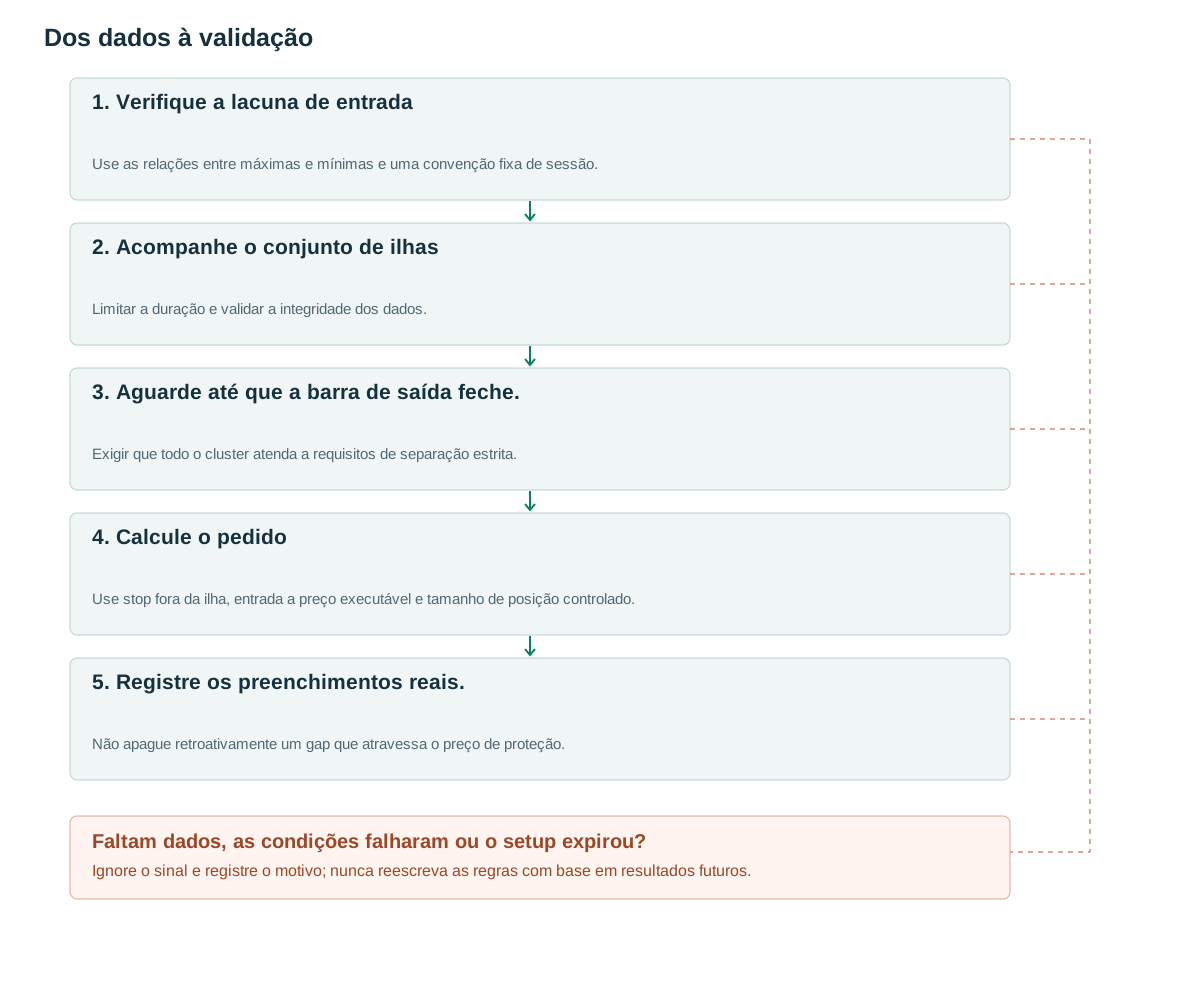
- Verifique a lacuna de entradaUse as relações entre máximas e mínimas e uma convenção fixa de sessão.
- Acompanhe o conjunto de ilhasLimitar a duração e validar a integridade dos dados.
- Aguarde até que a barra de saída feche.Exigir que todo o cluster atenda a requisitos de separação estrita.
- Calcule o pedidoUse stop fora da ilha, entrada a preço executável e tamanho de posição controlado.
- Registre os preenchimentos reais.Não apague retroativamente um gap que atravessa o preço de proteção.
O que a estrutura nos diz
O comentário original de Arthur Hill sobre o gráfico ilustra uma reversão em ilha através de gaps em torno de uma região de preço. [1] Um caso histórico ajuda a explicar a geometria, mas não estima a rentabilidade média em todas as reversões em ilha.
Uma ilha inferior ocorre após uma queda: o preço abre com um gap de baixa, negocia em um cluster inferior e, em seguida, abre com um gap de alta, deixando o cluster separado. Uma ilha superior inverte essas relações. Em mercados com negociação contínua, gaps naturais entre sessões podem ser incomuns; barras ausentes ou mudanças de contrato podem criar gaps enganosos em um gráfico.
A convenção de dados, portanto, faz parte do detector. Uma lacuna nas barras da sessão regular pode desaparecer quando as horas estendidas são incluídas. Nenhuma das convenções é inerentemente a única escolha de pesquisa possível, mas a definição da série deve ser fixada antes da detecção de candidatos e mantida consistente em toda a amostra.
Regras que utilizam informações já disponíveis
Definição proposta para a ilha inferior: a ilha consiste nas barras a a b, com duração de 1 a 20 barras. O gap de entrada requer H[a]<L[a−1]−epsilon. O gap de saída requer L[b+1]>H[b]+epsilon. Uma versão mais rigorosa também requer max(H[a..b])<min(L[a−1],L[b+1])−epsilon, garantindo que todo o cluster esteja abaixo de ambas as regiões de negociação adjacentes.
Defina epsilon=max(2 ticks,0.15A), onde A=ATR(14) foi congelado antes da barra a. Esses buffers e limites de duração são configurações de pesquisa. Valide os ajustes por desdobramentos de ações, calendários de sessão, rolagens de contrato no vencimento, carimbos de data/hora e observações ausentes. Uma lacuna genuína não prova, por si só, que as novas informações sejam favoráveis.
Confirme somente após o fechamento da barra b+1, pois sua mínima final pode mudar ao longo da sessão. Entrar no preço de abertura da barra b+1 é uma estratégia intrabarra diferente e requer dados suficientemente detalhados. Quaisquer pontos de pivô usados por um filtro de tendência devem respeitar seu atraso de confirmação. [2]
É permitida uma ilha de uma única barra, mas ela deve ser agrupada separadamente de um cluster de múltiplas barras. A condição de separação estrita testa todo o cluster, não apenas a última barra da ilha. Isso impede que uma alta anterior na ilha se sobreponha à região de saída, enquanto uma verificação que considera apenas barras adjacentes rotularia incorretamente toda a estrutura como isolada.
before potential island: freeze ATR A and session convention
if H[a]<L[a-1]-epsilon:
  track island for at most 20 bars
  on close of candidate exit bar j:
    b=j-1
    if L[j]>H[b]+epsilon and max(H[a:b])<min(L[a-1],L[j])-epsilon:
      signal LONG_ISLAND; stop=min(L[a:b])-epsilon
      execute at next feasible event
# H[a:b] includes both a and b in this pseudocode.
# Top islands reverse high/low relationships and comparisons.
Dar ao volume uma função específica
Um volume maior na lacuna de saída pode ser testado como um indicador de confirmação em comparação com sessões semelhantes. Um limiar proposto é RVOL≥1.5 em relação à mediana das 20 sessões anteriores, excluindo a sessão atual do denominador. Analise ilhas de uma barra e de múltiplas barras separadamente.
Se um evento da empresa causou a discrepância, o aumento da atividade pode refletir esse evento em vez da estrutura isolada. Salve os rótulos dos eventos somente quando o momento da publicação for conhecido e, em seguida, examine os grupos separadamente. Não use notícias publicadas após a negociação para justificar e remover exemplos perdedores.
Para variantes intradiárias, especifique se uma lacuna significa ausência de negociações reportadas entre intervalos de barras adjacentes ou apenas uma descontinuidade na abertura da sessão. O volume de uma barra de saída incompleta não pode ser considerado seu volume final. Uma versão em tempo real requer atividade cumulativa e uma linha de base histórica correspondente.
Exemplos numéricos e casos de falha
Exemplo sintético: a barra anterior à ilha tem low=100. A primeira barra da ilha tem high=97.5; o cluster de três barras tem o valor mais alto em high=98 e o mais baixo em low=95. A barra de saída tem low=100.5 e close=102. Com A=2 e epsilon=0.3, a separação estrita é permitida devido a 98<min(100,100.5)−0.3=99.7. Uma entrada viável na próxima sessão em 102.2 tem proteção em 94.7 e, sob a saída proposta em 2R, alvo em 117.2.
Falha no reconhecimento: a sessão de saída abre em 101, mas posteriormente negocia para baixo até 97.8. No fechamento, o gap não separa mais o cluster, portanto, a versão confirmada no fechamento não gera sinal. Falha na negociação: após a entrada em 102.2, o preço abre com um gap de baixa e o stop de proteção em 94.7 só pode ser executado em 93.8. A perda é de 8.4 por unidade, excedendo o risco planejado de 7.5. O backtest deve preservar esse slippage.
Um caminho sintético bem-sucedido atinge 117.2 antes do stop. Esse exemplo ilustra a contabilização da saída declarada, não a probabilidade histórica de sucesso. Uma linha que une fechamentos pode mostrar o formato geral, mas não pode verificar nenhuma das lacunas; as relações OHLC acima permanecem o teste definitivo.
Entrada, invalidação e saídas
A linha de base coloca a proteção fora de toda a ilha e define um alvo 2R a partir da entrada real, com R=entry−stop para uma ilha inferior. Um alvo em uma resistência anterior é uma versão separada cujo nível deve ser conhecido antes da entrada. Uma grande lacuna de saída pode deixar um stop distante, exigindo um tamanho menor ou rejeição sob uma regra de risco pré-submissão declarada.
Uma saída adicional pode ser acionada quando o gap de saída for preenchido: para uma ilha inferior, o preço retorna à máxima da última barra da ilha, H[b]. Especifique se isso significa um toque intrabarra ou uma condição de fechamento. Trata-se de uma saída diferente da proteção abaixo da ilha completa. A persistência do padrão maior não justifica ignorar uma ordem de proteção que já foi executada.
Não cancele retroativamente uma ordem de espera após observar uma lacuna desfavorável. Um limite de risco avaliado somente após a execução da ordem pode exigir redução ou encerramento no próximo evento viável, mas suas perdas e custos permanecem reais na simulação. Para dados exclusivos de OHLC, divulgue qualquer regra conservadora utilizada quando múltiplos níveis puderem ser alcançados dentro de uma única barra.
Testando o valor incremental
Utilize todas as lacunas ascendentes após quedas como controle, sem exigir uma lacuna descendente precedente. Isso isola se a relação entre ilhas adiciona informações além do próprio efeito da lacuna. Separe ilhas de uma única barra, clusters mais longos, casos orientados a eventos e descontinuidades de sessão, e relate exclusões para dados não confiáveis.
Avalie a execução usando os preços de abertura, spreads e slippage de gaps disponíveis no momento da proteção, e não apenas os retornos de fechamento a fechamento. Ajustes podem alterar as relações históricas de gaps, portanto, preserve a versão dos dados e revise as ações corporativas. Nenhum novo backtest estabelece uma vantagem para esta configuração; [3] não valida a rentabilidade da reversão de ilha.
Testes úteis incluem intervalos de barras sobrepostos apesar de fechamentos diferentes, uma lacuna de saída que desaparece antes do fechamento, um cluster com uma máxima anterior que viola a separação estrita, uma lacuna induzida por desdobramento de ações e uma lacuna de sessão ausente. Reproduza o detector com barras chegando sequencialmente. Ele nunca deve publicar um sinal confirmado pelo fechamento na abertura da sessão de saída usando a mínima que só se torna conhecida posteriormente.
Erros comuns
Chamar a diferença entre fechamentos de gap
Barras adjacentes com intervalos sobrepostos não satisfazem essa definição.
Entrando na abertura usando a mínima diária eventual
Isso mistura momentos incompatíveis e introduz informações futuras.
Excluir uma operação porque o preço saltou o stop
Um pedido ativo e sua efetiva execução devem permanecer registrados.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
É possível ocorrer uma reversão de ilha no mundo das criptomoedas?
Pode aparecer em um feed específico, mas negociações contínuas e observações ausentes devem ser verificadas. Um salto em um gráfico não significa automaticamente um gap de mercado.
A ilha precisa conter várias barras?
Não. Esta versão permite uma única barra, mas a reporta separadamente porque o tempo e o contexto podem diferir de um cluster mais longo.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Arthur Hill: An Island Reversal for DIAStockCharts / Arthur Hill. Comentário original do gráfico ilustrando lacunas e uma região isolada; não se trata de um estudo de taxa de vitórias. Verificado em: .
- TradingView: RepaintingTradingView. Tempo de confirmação e alterações retrospectivas nas características auxiliares. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto sobre pesquisa sistemática de padrões; esta configuração não é testada neste artigo. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store