Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Três perguntas diferentes sobre volume
- Alinhe o calendário antes de dividir.
- Disponibilidade de cálculos e informações
- Exemplo numérico e uma linha de base enganosa
- Associe RVOL a um candidato baseado no preço e a uma regra de ordens
- Meça o valor incremental do volume
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O TradingView documenta o volume relativo correspondente ao tempo. O artigo da ORB usa uma versão específica para seleção de ações; um resultado para essa estratégia completa não estabelece o valor independente de um limite RVOL. As variantes baseadas na mediana e relativas ao benchmark abaixo requerem testes separados. [1] [2]
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
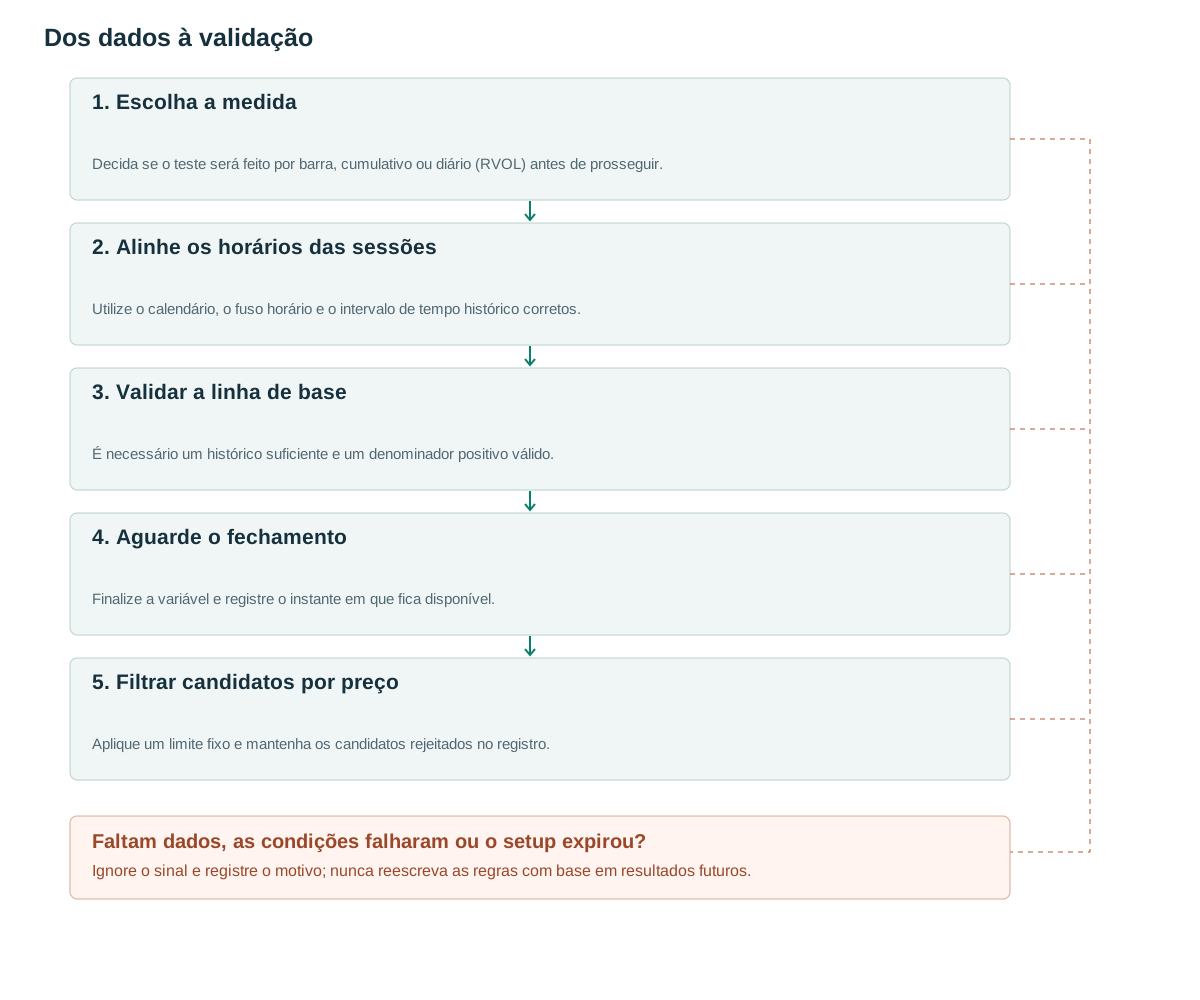
- Escolha a medidaDecida se o teste será feito por barra, cumulativo ou diário (RVOL) antes de prosseguir.
- Alinhe os horários das sessõesUtilize o calendário, o fuso horário e o intervalo de tempo histórico corretos.
- Validar a linha de baseÉ necessário um histórico suficiente e um denominador positivo válido.
- Aguarde o fechamentoFinalize a variável e registre o instante em que fica disponível.
- Filtrar candidatos por preçoAplique um limite fixo e mantenha os candidatos rejeitados no registro.
Três perguntas diferentes sobre volume
RVOL por barra mede um aumento imediato de atividade. RVOL acumulado mede a participação desde o início da sessão até agora. RVOL diário mede uma sessão concluída. Escolha a métrica conforme a pergunta: um rompimento individual pode usar a barra do evento; a seleção de ações do dia pode usar participação acumulada. Não troque definições depois de ver qual resultado foi melhor.
O TradingView descreve uma média histórica em horários correspondentes. [1]. A mediana ao longo de 20 sessões é uma alternativa proposta para reduzir a influência de observações excepcionais. Médias e medianas podem classificar as mesmas ações de forma diferente, portanto, registre tanto o estimador de base quanto o tamanho da sua amostra em cada sinal.
Alto volume não estabelece direção. Pode acompanhar continuação, rejeição, notícias ou liquidação forçada. Um detector de preços deve especificar a localização e a resposta subsequente que distinguem essas hipóteses. RVOL também não consegue identificar os participantes como instituições: observa a atividade, não a identidade da conta.
Alinhe o calendário antes de dividir.
Para ações americanas, use o calendário da bolsa e o fuso America/New_York para comparar o intervalo 09:30–09:35 entre sessões. Um intervalo UTC fixo se desloca em relação à abertura nas mudanças de horário de verão. Separe sessões regulares, horários estendidos, sessões reduzidas e feeds incompletos. Em criptomoedas negociadas continuamente, declare a fronteira diária. Normalizar pela hora da semana pode ser um experimento separado se houver semanas completas suficientes.
O denominador contém apenas as sessões anteriores. Uma linha de base zero ou um histórico válido insuficiente produz insufficient_data, e não um valor arbitrariamente enorme como RVOL. Observações ausentes e intervalos de volume zero genuínos são estados diferentes. A pesquisa sobre a qualidade da fonte em [3] motiva a verificação dos dados da plataforma, mas não prescreve uma correção universal para todas as bolsas de valores.
Salve a lista real de sessões de referência. Se um feriado ou interrupção for omitido, outro pesquisador poderá reconstruir qual observação o substituiu. Uma regra de seleção que considera as 20 sessões válidas anteriores é diferente de uma que considera 20 dias corridos e descarta silenciosamente as linhas ausentes. Ambas podem ser estudadas, mas não devem compartilhar um identificador de configuração.
Disponibilidade de cálculos e informações
O pseudocódigo usa uma média de 20 sessões como referência definida separadamente. A reprodução do estudo ORB deve manter sua definição de 14 sessões. [2] Uma barra em formação tem volume provisório; o total final só fica disponível no fechamento. O instante de disponibilidade retornado com a variável faz parte da saída, não é uma anotação opcional no gráfico.
O valor cumulativo RVOL representa a razão entre as quantidades acumuladas, e não a média dos valores individuais das barras RVOL. Essas expressões ponderam o dia de forma diferente. Some primeiro cada sessão histórica até o intervalo correspondente e, em seguida, calcule a linha de base entre as sessões. Quando uma amostra do denominador for inválida, trate essa sessão de forma consistente para toda a observação cumulativa.
on_closed_bar(d, k):
    history = previous_valid_sessions(d, count=20)
    if len(history) != 20: return INSUFFICIENT_DATA
    if not complete_valid_slots(history + [d], through=k):
        return INSUFFICIENT_DATA
    assert same_session_slot(history, k)
    base = mean(V[j,k] for j in history)
    cum_base = mean(sum(V[j,0:k+1]) for j in history)
    if base <= 0 or cum_base <= 0: return INSUFFICIENT_DATA
    rvol_bar = V[d,k] / base
    rvol_cum = sum(V[d,0:k+1]) / cum_base
    signal_at = bar_close_time(d,k)
    return rvol_bar, rvol_cum, signal_at
Exemplo numérico e uma linha de base enganosa
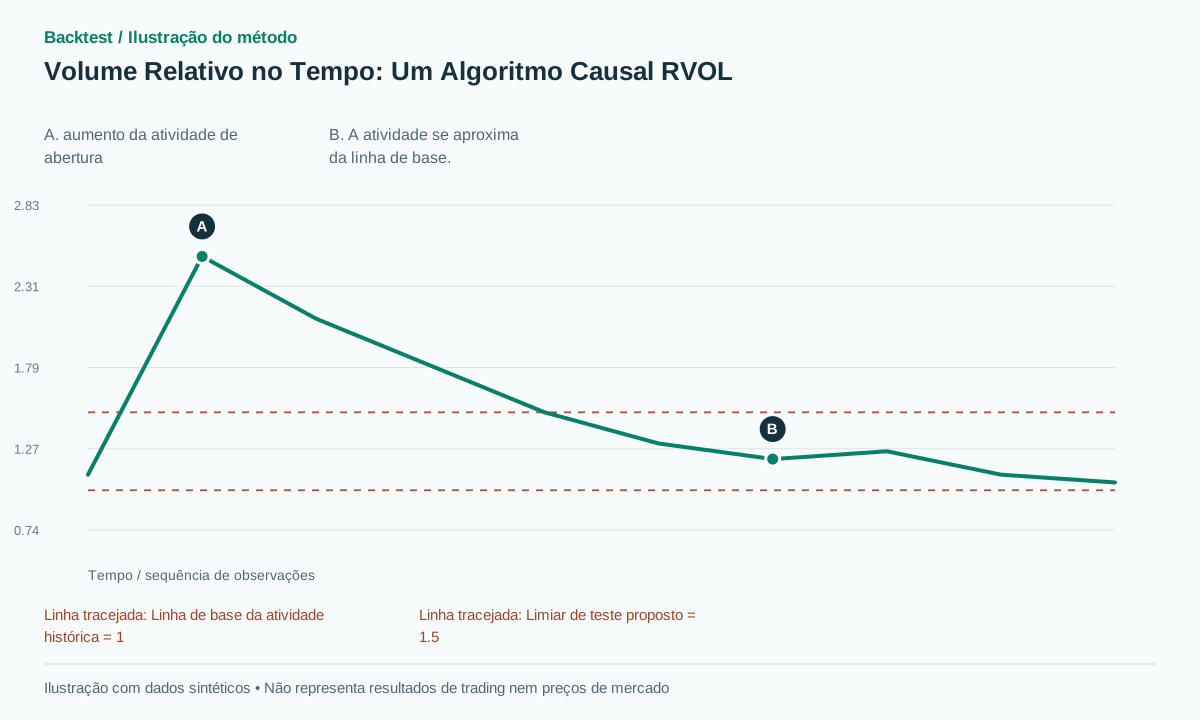
Suponha que o volume histórico para 09:30–09:35 seja, em média, de 100,000 ações e hoje atinja 250,000. A barra RVOL é 2.5. Em 10:00, o volume acumulado atual é de 600,000, comparado a uma linha de base acumulada histórica de 500,000, portanto o volume acumulado RVOL é 1.2. A atividade diminuiu em relação à sua trajetória normal, embora o volume acumulado absoluto continue aumentando.
Se o volume médio diário for de 5 milhões, 600,000 dividido por 5 milhões resulta em 0.12: a ação já negociou um volume equivalente a 12% do volume médio de um dia completo. Essa não é a mesma métrica que o RVOL de 1.2 comparado no mesmo horário. Em um dia de evento amplo de mercado, o RVOL de 2 da ação e o RVOL de 3 do índice de referência produzem uma diferença de −1, mas uma razão de aproximadamente 0.667. As variantes de subtração e divisão têm significados e escalas diferentes.
Um exemplo de falha é um feed que omitiu metade do volume histórico de abertura. Seu denominador cai de 100,000 para 50,000 e a mesma observação atual é relatada como RVOL 5. O scanner selecionou um defeito de dados, e não uma oportunidade mais promissora. A ilustração mostra uma série sintética RVOL em vez de uma série de preços.
Associe RVOL a um candidato baseado no preço e a uma regra de ordens
Um experimento proposto começa definindo um rompimento acima da maior máxima das 20 barras concluídas anteriores. Quando um fechamento ultrapassar o nível congelado, aplique RVOL ≥1.5 comparado no mesmo horário. Esse limite é um parâmetro de pesquisa. Envie uma ordem no próximo evento viável após o fechamento de confirmação; não atribua uma execução ao toque anterior do rompimento, quando o volume final da barra ainda era desconhecido.
RVOL não define um stop. Um estudo pode posicionar o stop abaixo de uma mínima de reteste previamente identificada, impor limites de risco de portfólio e rejeitar uma nova ordem quando o spread for muito grande em relação à distância do stop. No entanto, se uma ordem stop-market já estivesse em espera antes de um gap, ela deve receber a execução acionada viável. O volume final não pode excluir retroativamente uma operação perdedora.
Diferencie seleção de timing. Escolher uma ação em 09:35 usando sua faixa de abertura completa é válido para eventos subsequentes. Rotulá-la como uma ação de alta RVOL em 09:31 usando o total final de cinco minutos não é. Se o sistema pretendido negociar durante a faixa de abertura, construa um recurso de tempo decorrido separado e adquira um histórico intrabar capaz de reproduzi-lo.
Meça o valor incremental do volume
Fixe um conjunto de candidatos baseados no preço e compare quatro variantes: somente preço, RVOL por barra, RVOL acumulado e RVOL relativo ao benchmark. Mantenha entradas, saídas e tamanhos de posição idênticos ao testar a seleção. Conte oportunidades rejeitadas e operações executadas; caso contrário, o relatório esconde o custo de oportunidade do filtro.
Avalie períodos, grupos de liquidez e horários do dia separadamente. Relate a expectativa líquida em unidades de risco, número de negociações, retorno diário, drawdown e custos de execução. Um filtro pode aumentar a taxa de acerto eliminando a maioria das negociações, embora isso reduza o desempenho total. Defina os limites antes do teste final e, em seguida, monitore as mesmas regras com os registros de data e hora reais de recebimento dos dados.
Verificações úteis de implementação incluem uma linha de base histórica constante, um denominador de volume zero, uma sessão incompleta encurtada e uma transição para o horário de verão. Anexe sessões futuras a um prefixo histórico fixo: os valores e sinais das características emitidos anteriormente devem permanecer inalterados. Compare também as versões média e mediana em uma sessão anterior intencionalmente extrema para que uma substituição acidental do estimador seja visível.
Para a classificação transversal, preserve o universo tal como existia no momento da decisão e a regra de desempate para RVOL igual. Não selecione uma lista fixa dos sobreviventes líquidos de hoje para representar mercados anteriores. Se apenas um número menor de ações do que o desejado tiver um histórico válido, mantenha esse conjunto menor ou aplique uma regra de alocação predeterminada; inventar um histórico faltante oculta uma restrição real de implementação.
Erros comuns
Barras em janela móvel não equivalem ao mesmo horário
Uma média móvel de 78 barras de cinco minutos mistura a abertura com o meio-dia. Trate-a como outra variável.
Alto volume significa compra
RVOL não possui sinal direcional. Um gatilho de preço, invalidação e saída ainda são necessários.
Excluir dados da amostra conforme o lucro obtido
As exclusões de dados devem ser especificadas antes da avaliação e não devem depender do sucesso ou fracasso da transação.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Qual o valor ideal para RVOL?
Não existe um limite universal. Um valor como 1.5 é um parâmetro de pesquisa candidato cujo significado depende da sessão, do mercado, do estimador e dos custos.
Uma barra ainda em formação pode ser usada?
Sim, com uma variável de tempo decorrido definida separadamente e comparada com o tempo decorrido histórico correspondente. O backtest deve ter dados intrabarra adequados.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Relative Volume at TimeTradingView. Definição de volume relativo por barra e acumulado nos mesmos horários de sessões históricas. Verificado em: .
- A Profitable Day Trading Strategy For The U.S. Equity MarketZarattini, Barbon, Aziz. Fonte primária da seleção por RVOL do estudo ORB, com barras de cinco minutos e referência de 14 sessões; não valida as variantes propostas neste artigo. Verificado em: .
- Crypto Wash TradingNBER. Pesquisa sobre a qualidade do volume reportado em amostras históricas de plataformas de negociação; sem extrapolar a todas as plataformas atuais. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store