Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Preço médio de negociação, suporte não garantido.
- Quando o evento ocorre e quando se torna conhecido
- Cálculo acumulado e condições fixas
- Um cálculo manual e dois exemplos de falha.
- Um recuo requer recuperação e invalidação.
- Adicione volume sem contar a mesma informação duas vezes.
- Teste regras de ancoragem, não as linhas mais bonitas
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A documentação da plataforma e os slides de Brian Shannon explicam o cálculo, a seleção de âncoras e os recuos. Eles não estabelecem uma série de retornos verificada de forma independente para o algoritmo proposto abaixo. Um toque em VWAP não garante automaticamente uma negociação lucrativa. [1] [2] [3]
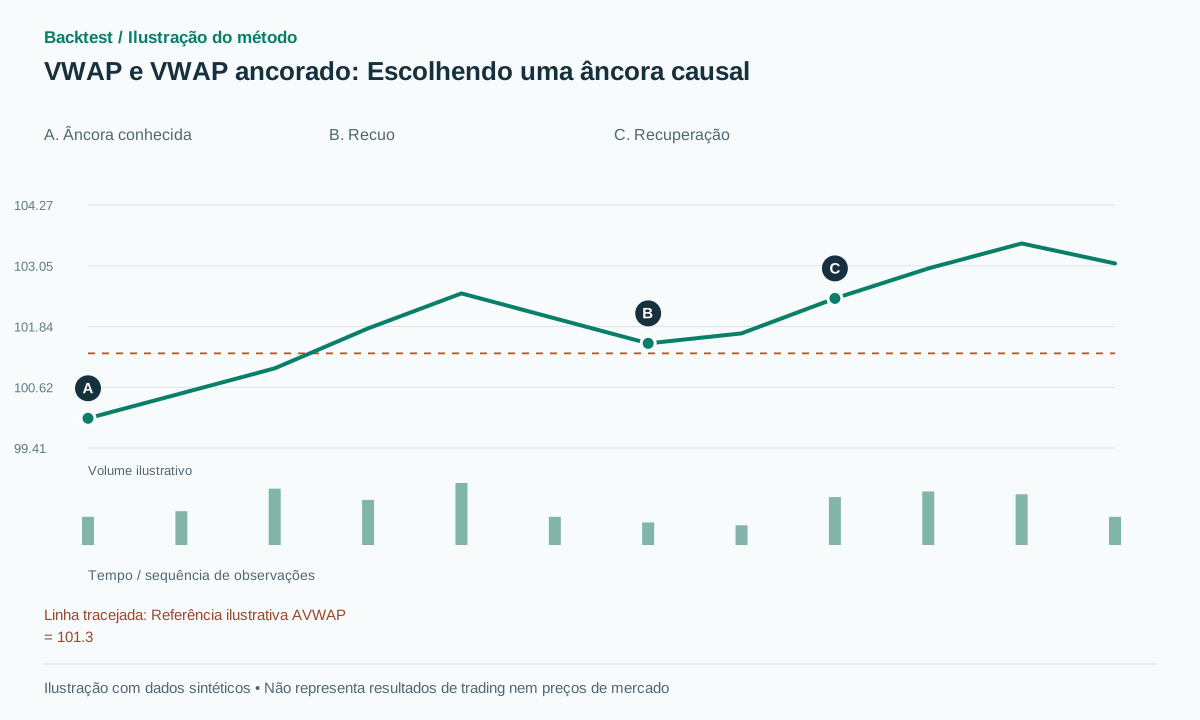 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
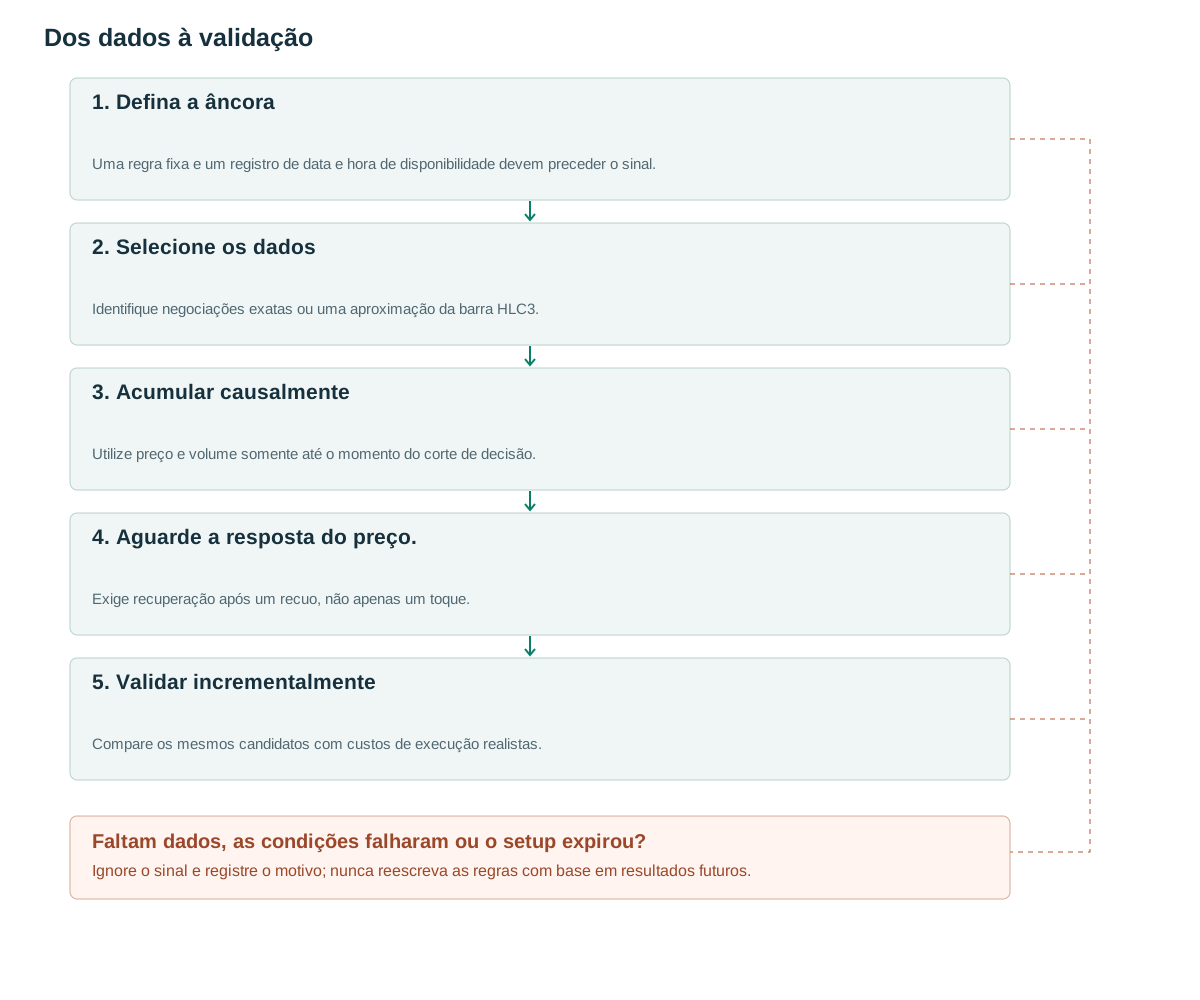
- Defina a âncoraUma regra fixa e um registro de data e hora de disponibilidade devem preceder o sinal.
- Selecione os dadosIdentifique negociações exatas ou uma aproximação da barra HLC3.
- Acumular causalmenteUtilize preço e volume somente até o momento do corte de decisão.
- Aguarde a resposta do preço.Exige recuperação após um recuo, não apenas um toque.
- Validar incrementalmenteCompare os mesmos candidatos com custos de execução realistas.
Preço médio de negociação, suporte não garantido.
O VWAP exato calculado dos negócios divide a soma do preço negociado multiplicado pela quantidade pela quantidade total. Muitas implementações de gráficos substituem negociações individuais pela multiplicação do valor HLC3 de cada barra pelo volume. Essa aproximação pode mudar quando o intervalo entre as barras muda. O TradingView documenta um cálculo baseado em barras e períodos de reinicialização selecionáveis. [1]
Uma âncora pode ser um início de sessão fixo, um evento de resultados já publicado, uma ruptura confirmada ou uma oscilação confirmada. Os slides de Shannon usam âncoras e inclinação significativas e não consideram cada toque como uma compra automática. [3] A distância da linha descreve a localização em relação à amostra selecionada. Ela não revela o custo base exato de um determinado grupo de participantes do mercado.
A ancoragem é uma decisão de modelagem. Uma âncora de sessão pergunta onde ocorreram as negociações do dia, em média. Uma âncora de evento pergunta onde ocorreram as negociações desde esse evento. Nenhuma é universalmente superior, e calcular a média de várias âncoras visualmente atraentes não cria evidências independentes. Especifique a pergunta antes de selecionar o horário de início.
Quando o evento ocorre e quando se torna conhecido
Armazene event_at e available_at separadamente. Uma mínima ocorrida na segunda-feira, mas que requer duas barras diárias subsequentes para confirmação, só poderá se tornar uma âncora na quarta-feira, após o fechamento do mercado. Nesse ponto, a linha poderá ser traçada a partir da segunda-feira, mas nenhuma negociação de segunda-feira poderá ser simulada usando a confirmação de quarta-feira.
Uma âncora derivada de notícias requer o carimbo de data/hora da publicação que esteja efetivamente disponível para a estratégia. Arquivos revisados e rótulos atribuídos após a movimentação de preço não constituem evidência contemporânea. Uma âncora de gráfico arrastada livremente é útil para exploração, mas precisa de uma regra de seleção explícita antes de se tornar um algoritmo. A ferramenta de desenho do TradingView documenta um ponto de partida selecionado pelo usuário. [2]
Defina também substituição e expiração. Se surgir uma nova ruptura, ela substitui a âncora antiga, cria um segundo candidato independente ou deixa a operação ativa intacta? Decida antes de testar. Substituir as âncoras sempre que a posição atual parecer instável pode aumentar o risco silenciosamente e tornar o suporte histórico exibido impossível de reproduzir.
Cálculo acumulado e condições fixas
Se o preço for em USD por moeda e o volume for a quantidade de moedas, o numerador ponderado será em USD e o resultado retornará USD por moeda. Substituir a quantidade pelo volume de negociação da cotação altera a ponderação. Quando o volume acumulado for zero, retorne NA. Os buffers e condições ATR abaixo são regras experimentais propostas, não uma reprodução completa do sistema de Shannon.
Calcule apenas com base nas observações recebidas até o momento da decisão. Correções que chegarem posteriormente exigem uma política documentada para um ponto específico no tempo. Armazene o tipo de preço, a versão da regra de ancoragem, a unidade de quantidade e o corte de dados para que um gráfico e um mecanismo de execução possam ser reconciliados. A condição de tendência da amostra é um filtro; um evento de preço separado ainda é necessário para entrar na operação.
Para a inclinação, calcule tanto o valor atual quanto a defasagem de cinco barras a partir da mesma âncora selecionada; não reutilize um valor armazenado pertencente a uma âncora diferente. A quantidade acumulada defasada também deve ser positiva. Reconstruir esse segmento anterior após a âncora ser conhecida é válido para uma decisão atual, mas não autoriza um sinal retrospectivo.
No pseudocódigo, t e a são índices de barra; start_bar_index é a primeira barra selecionada pela regra de ancoragem, enquanto available_at é um carimbo de data/hora. Para notícias divulgadas dentro de uma barra, a versão OHLCV começa com a primeira barra completa que se inicia no momento do evento ou depois dele; uma versão baseada em negociações pode começar no carimbo de data/hora exato do evento. Mantenha essas convenções distintas.
anchor = first_confirmed_event(rule, data_asof=bar_close_time(t))
if anchor is None: return NO_SIGNAL
a, known_at = anchor.start_bar_index, anchor.available_at
if bar_close_time(t) < known_at: return NO_SIGNAL
pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t)
vol = sum(V[i] for i in a..t)
if vol <= 0: return INSUFFICIENT_DATA
avwap_now = pv / vol
trend_ok = False
if t >= a+5:
    past_vol = sum(V[i] for i in a..t-5)
    if past_vol > 0:
        past_pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t-5)
        avwap_lag = past_pv / past_vol
        trend_ok = C[t] > avwap_now and avwap_now > avwap_lag
# Both values use this same anchor; only emit a decision now.
# The trade trigger remains separate from this example filter.
Um cálculo manual e dois exemplos de falha.
Considere três negociações sintéticas: 10 unidades a 100, 20 unidades a 102 e 10 unidades a 99. VWAP é (1000 + 2040 + 990)/40 = 100.75. A média não ponderada é aproximadamente 100.333, enquanto o último preço é 99. Estas respondem a perguntas diferentes. Se as negociações forem agregadas em uma única barra com H=102, L=99 e C=99, HLC3 será 100, que difere do VWAP exato dos negócios por 0.75.
Um preço de 101 acima de VWAP 100.75 não estabelece um retorno esperado positivo para compras em 101. Uma trajetória de falha se move de 101, passando por 100.75, até 99 em uma tendência de baixa. Comprar a cada toque no preço simplesmente cria tentativas repetidas de capturar a queda. Uma segunda falha é selecionar um ponto de ancoragem somente após observar que sua linha futura coincide com vários repiques atrativos.
O gráfico utiliza um nível de referência ilustrativo congelado para mostrar a sequência com clareza. O nível AVWAP real é atualizado conforme novos volumes negociados chegam. Não importe o nível horizontal desenhado como se fosse uma série histórica completa de VWAP; sua função é explicar a localização do candidato, o recuo e a recuperação subsequente.
Um recuo requer recuperação e invalidação.
Uma variante compradora proposta exige um estado de tendência qualificado antes do recuo. O primeiro recuo entra em AVWAP ±0.15 ATR; dentro das próximas três barras, o fechamento deve exceder a máxima da barra de teste e terminar acima de AVWAP. Congele ATR quando o candidato for formado. Coloque o stop abaixo da mínima do recuo menos uma margem de segurança e entre no próximo evento viável com spread e slippage.
Cancele o candidato não preenchido se o preço fechar abaixo da região permitida antes da confirmação ou se o limite de tempo expirar. Uma estratégia que exige que cada barra de pullback permaneça acima de VWAP pode rejeitar o próprio teste temporário que pretendia estudar. Separe o estado de tendência pré-pullback da condição de recuperação.
Para um cruzamento, compare o fechamento de ontem com o VWAP de ontem e o fechamento de hoje com o VWAP de hoje. Comparar ambos os fechamentos com a linha móvel de hoje altera a definição do evento. Uma vez que uma posição exista, mantenha o stop estrutural predeterminado ou uma regra de trailing stop especificada separadamente. Não mova a âncora para justificar um stop mais amplo.
Os alvos de reversão à média também precisam de uma convenção explícita. Um alvo VWAP congelado no evento é diferente de um alvo VWAP em movimento contínuo. Neste último caso, especifique se uma ordem é alterada após cada observação e leve em consideração o tempo de execução resultante. Uma linha cruzando um nível limite de repouso após o fato não comprova que a ordem foi executada.
Adicione volume sem contar a mesma informação duas vezes.
O VWAP já utiliza o volume para ponderar a localização do preço. O RVOL ainda pode adicionar informações, pois mede a participação incomum em relação a uma linha de base, mas seu valor incremental precisa ser mensurado. Teste a redução do volume durante o recuo e sua expansão durante a recuperação separadamente antes de combiná-las.
Para as bandas VWAP, especifique se a variância usa negociações ou proxies de barras, como o volume entra nos pesos e quando a estimativa é reiniciada. Uma distância de dois desvios padrão não implica automaticamente uma probabilidade 95% de reversão ou retorno à média. Tendências, dependência e a distribuição das observações invalidam esse atalho.
Dois indicadores visualmente concordantes não constituem duas observações estatísticas independentes. Por exemplo, o preço acima de uma linha VWAP em ascensão e o preço acima de uma média móvel podem compartilhar grande parte da mesma informação. Utilize comparações controladas em vez de uma pontuação arbitrária que recompense cada condição correlacionada com um ponto de confiança adicional.
Teste regras de ancoragem, não as linhas mais bonitas
Pré-registre um pequeno conjunto de regras de ancoragem, como início da sessão, rompimento confirmado e pivô confirmado. Para os mesmos candidatos a preço, compare sem VWAP, apenas localização do preço, localização mais inclinação e, em seguida, um filtro de volume adicional. Relate a sensibilidade do período de tempo das estimativas de HLC3 e o número de oportunidades perdidas porque uma âncora ficou disponível tardiamente.
Realize uma verificação de invariância de prefixo: calcule através de um corte histórico, anexe observações posteriores e verifique se os sinais emitidos anteriormente não se alteram. Alterar o caminho histórico exibido após uma confirmação de oscilação não deve sobrescrever o registro de sinal. Preserve anchor_rule_version, event_at, available_at, fonte de volume e price_type.
Por fim, reproduza o cálculo considerando o recebimento de dados atrasados e uma execução realista. Apresente a expectativa líquida, a frequência de negociação, o drawdown e os candidatos rejeitados. Se o desempenho depender de execuções exatamente no preço de fechamento ou da escolha de uma âncora diferente para cada exemplo vencedor, o resultado útil será um alerta de implementação, e não uma vantagem de negociação aplicável.
Erros comuns
Escolher a âncora a partir do resultado
Experimentar várias âncoras no teste final aumenta a chance de selecionar uma que se ajuste visualmente apenas por sorte.
Trocar volume base pelo valor negociado na moeda de cotação
Isso altera a ponderação e requer uma definição de recurso diferente.
Supor execução no fechamento que acabou de ser conhecido
Um resultado atraente pode depender de omitir o spread e a demora de decisão.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Qual é melhor: VWAP ou AVWAP?
A principal distinção reside no intervalo selecionado. Escolha a âncora para responder a uma pergunta específica e valide-a nos dados pretendidos.
Um swing anterior pode servir de âncora?
Sim, mas os sinais só podem começar depois que a oscilação for confirmada. Redesenhar uma linha para o passado não permite negociar no passado.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Volume Weighted Average Price (VWAP)TradingView. Cálculo do VWAP baseado em barras e períodos de ancoragem/reinicialização. Verificado em: .
- Anchored VWAP drawing toolTradingView. Ponto de partida selecionado pelo usuário da ferramenta para VWAP ancorado. Verificado em: .
- Specific Anchored VWAP StrategiesBrian Shannon / CMT Association. Slides públicos sobre ancoragens, inclinação e recuos; não afirmo ter lido o livro pago na íntegra. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store