Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Dê ao volume uma função específica
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
Os metadados do livro e a descrição publicada de uma entrevista com o autor foram verificados. O livro completo pago e o episódio de áudio completo não foram analisados. O classificador abaixo é uma proposta de aproximação quantitativa, não uma alegação de reproduzir o sistema ou desempenho completo de Weinstein.
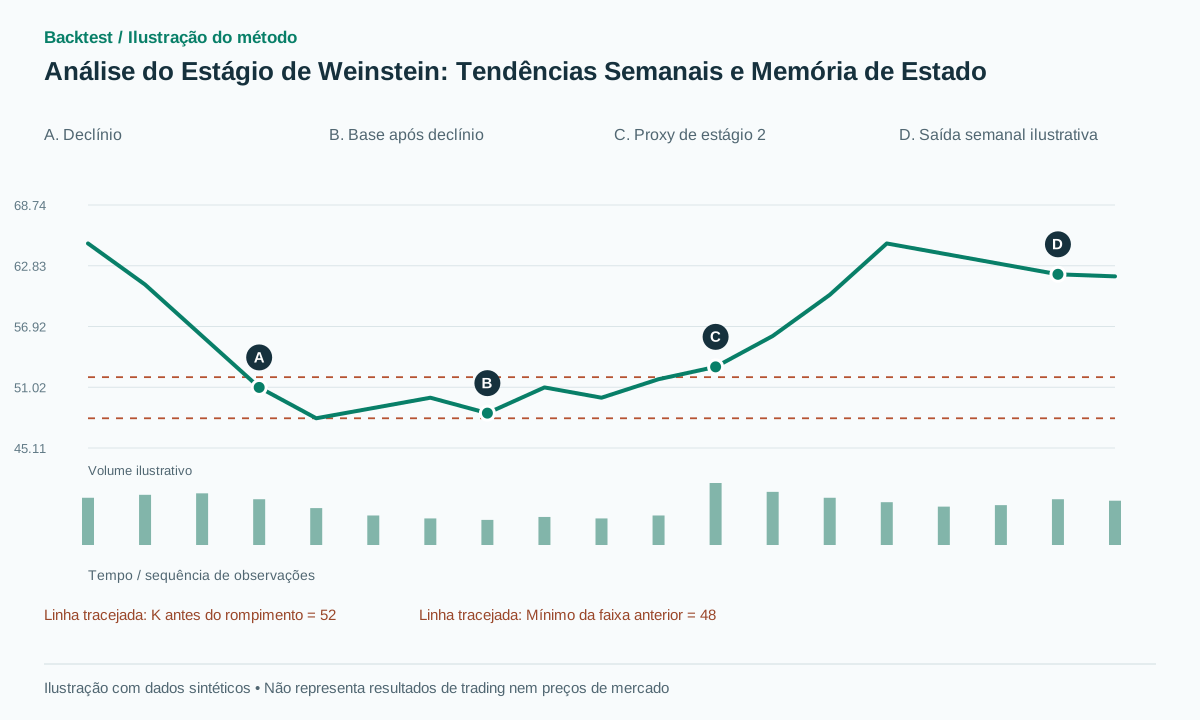 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
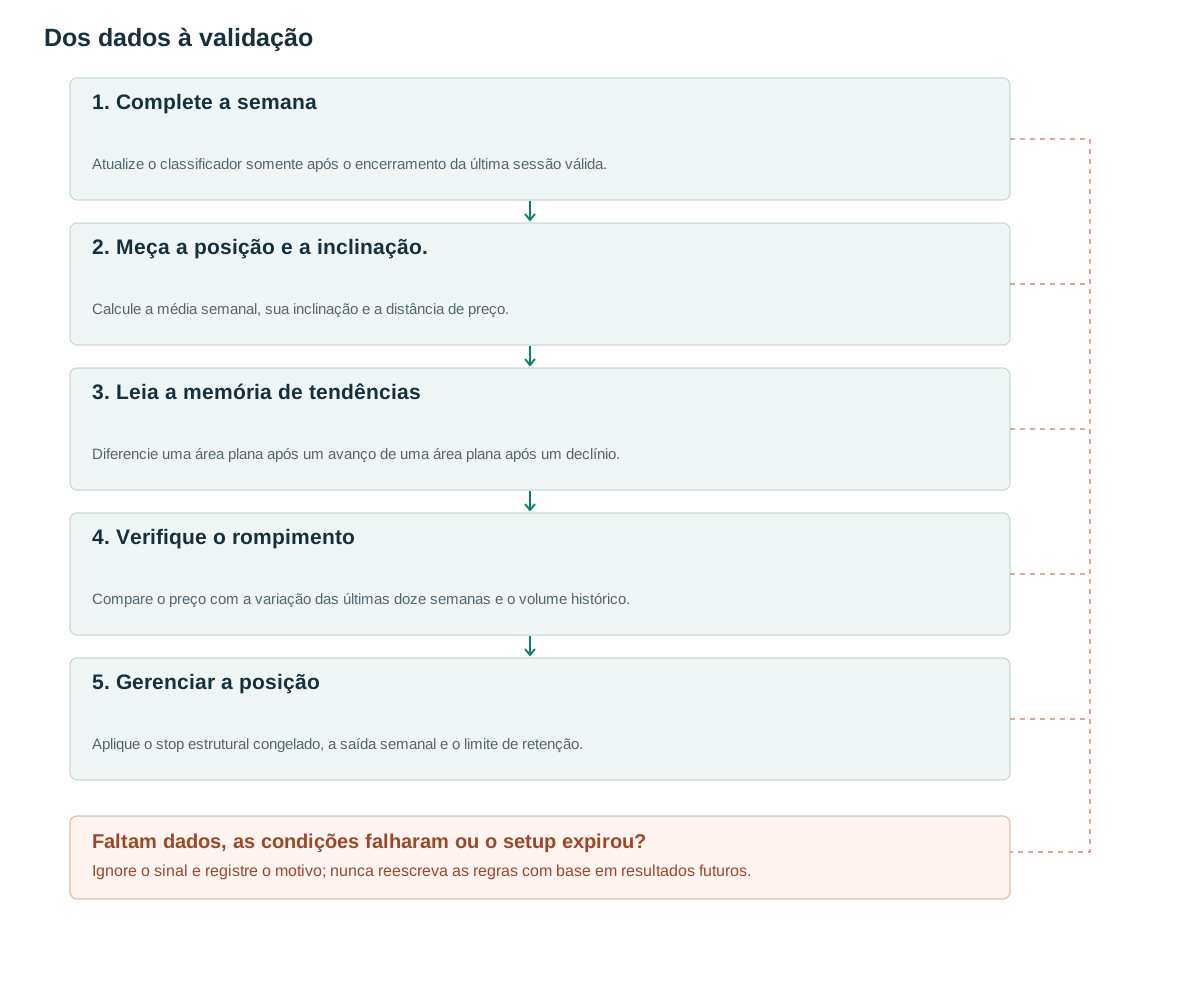
- Complete a semanaAtualize o classificador somente após o encerramento da última sessão válida.
- Meça a posição e a inclinação.Calcule a média semanal, sua inclinação e a distância de preço.
- Leia a memória de tendênciasDiferencie uma área plana após um avanço de uma área plana após um declínio.
- Verifique o rompimentoCompare o preço com a variação das últimas doze semanas e o volume histórico.
- Gerenciar a posiçãoAplique o stop estrutural congelado, a saída semanal e o limite de retenção.
O que a estrutura nos diz
O livro de Stan Weinstein foi publicado pela McGraw-Hill em 1988; o conteúdo e a terminologia públicos incluem estágios, momento de compra/venda, volume e força relativa. [1] A listagem de entrevistas da TraderLion em 2021 fornece uma prévia de uma entrevista com o autor sobre Análise de Estágios. [2] A listagem foi revisada, mas declarações não verificadas do áudio não são usadas como evidência aqui.
O objetivo da pesquisa é distinguir a consolidação após uma queda da consolidação após uma alta e, em seguida, verificar se comprar apenas em um contexto de alta melhora uma ruptura simples. A inclinação, a distância e os limites de retenção são escolhas operacionais nossas. O nome de uma categoria não deve implicar que todas as considerações discricionárias da abordagem original foram implementadas.
A memória é importante porque duas médias estáveis podem descrever histórias diferentes. Uma base após uma queda nos preços pode representar uma tentativa de recuperação, enquanto uma área estável após uma alta pode representar uma estagnação. Nenhuma das interpretações garante a próxima direção. A classificação fornece contexto; o gatilho de entrada ainda precisa ser especificado separadamente.
Regras que utilizam informações já disponíveis
Na semana W concluída, calcule M=SMA30 dos fechamentos semanais e s=(M[W]−M[W−4])/M[W−4]. Defina theta=0.005 e band=0.05 como limiares propostos. Classifique UP quando C[W]>M[W] e s>theta; DOWN quando C[W]<M[W] e s<−theta. Classifique FLAT quando |s|≤theta e |C/M−1|≤band. Todos os demais casos são TRANSITION.
Mantenha last_trend como a observação UP ou DOWN mais recente. UP emite stage2_proxy e atualiza a memória; DOWN emite stage4_proxy. FLAT após DOWN emite stage1_proxy, enquanto FLAT após UP emite stage3_proxy. Sem memória de tendência anterior, use UNKNOWN. Preserve a memória por meio de observações de transição, em vez de forçar cada semana em um dos quatro rótulos.
O gatilho semanal proposto requer stage2_proxy, C[W]>K+b e C[W−1]≤K+b. K é a máxima das doze semanas anteriores, de W−12 a W−1; F é a mínima. Defina A=ATR14_week[W−1] e b=max(2 ticks,0.1A). Requer RVOL20≥1.5 semanalmente em relação ao volume médio das vinte semanas anteriores. Envie uma ordem somente após a conclusão de W. [3]
A ausência de uma barra semanal não significa necessariamente uma semana com volume zero. Defina primeiro o calendário da bolsa e, em seguida, agregue cada semana válida. O período de aquecimento (warm-up) deve abranger todas as médias defasadas e inclinações antes que a classificação seja válida. Um choque pode levar o indicador diretamente de um estado de alta para um estado de baixa; uma sequência esteticamente organizada não é um requisito.
on weekly close W:
  calculate M,s from completed weeks only
  classify proxy using last_trend memory
  K=max(H[W-12:W-1]); F=min(L[W-12:W-1])  # both endpoints inclusive
  A=ATR14_week[W-1]; b=max(2*tick,0.10*A)
  if stage2_proxy and C[W-1]<=K+b and C[W]>K+b and RVOL20week>=1.5:
    signal LONG; stop=F-b; enter next executable session
after fill:
  keep initial protective stop intraday
  if weekly_C[W]<M[W-1] or holding_weeks>=26: exit next session
Dê ao volume uma função específica
O volume de uma semana de rompimento engloba toda a atividade de negociação da semana e não pode ser conhecido na segunda-feira. Semanas com feriados também apresentam números diferentes de sessões. O volume semanal bruto e o volume por sessão concluída são características distintas e devem ser avaliadas separadamente. O limite 1.5 é um parâmetro de pesquisa, não uma regra de Weinstein literal.
A força relativa pode ser adicionada como a razão entre o preço da ação e um índice de referência disponível no mesmo momento da decisão, seguida por um cálculo da inclinação ou do retorno histórico. Isso é diferente de RSI. Avalie os filtros de mercado e de setor separadamente para que as melhorias resultantes da evitação de condições amplas desfavoráveis não sejam erroneamente atribuídas ao estágio de desempenho de uma ação específica.
Para índices de referência de diferentes mercados, alinhe-os pelo horário de disponibilidade, em vez de usar uma data compartilhada. Um índice de referência que feche mais tarde no mesmo dia não deve influenciar uma decisão anterior sobre ações. O volume, o preço e o índice de referência também devem seguir convenções consistentes para feriados e eventos corporativos.
Exemplos numéricos e casos de falha
Exemplo sintético: M[W−4]=50 e M[W]=50.4, resultando em s=0.8%, que supera 0.5%. O fechamento semanal é 53, acima da sua média. As doze semanas anteriores apresentaram K=52 e F=48; o ATR da semana anterior é 4, resultando em b=0.4. O fechamento anterior foi 51.8 e o RVOL da semana de sinal é 2.2. O sinal de compra só fica disponível após o fechamento da semana (W).
Uma entrada executável em 53.2 e um stop em 47.6 implicam em R=5.6 por ação. Em uma trajetória sintética bem-sucedida, o preço atinge 65 e fecha a semana em 62, abaixo da média móvel (M) da semana anterior, de 62.5. Uma saída na próxima sessão em 61.8 rende 8.6 pontos, aproximadamente 1.54R antes das taxas. A condição semanal não garante uma execução no fechamento semanal.
A trajetória de falha cai imediatamente e salta por gap além da proteção, atingindo o stop em 47.2 com uma perda de 6 pontos. Outro caso rejeitado negocia acima de 52.4 durante a semana, mas fecha a semana em 51. Esse caso não gera sinal nesta versão semanal, mesmo que um gráfico incompleto tenha exibido brevemente um estágio favorável e uma possibilidade de rompimento.
Entrada, invalidação e saídas
O stop loss de proteção básico fica abaixo da mínima das doze semanas anteriores, pois esse nível é conhecido quando a ordem é definida. Se a distância for muito grande, reduza o tamanho ou rejeite a oportunidade sob uma restrição de risco previamente definida. Um stop loss mais próximo ou um stop loss baseado em média móvel é um experimento diferente; uma mínima futura nunca é um substituto viável.
A saída proposta ocorre após um fechamento semanal abaixo da média móvel (M) da semana anterior ou após 26 semanas de manutenção da posição, com execução na próxima sessão viável. O stop loss inicial permanece ativo durante o dia. Se a ordem de stop loss for executada antes da decisão semanal, a operação já estará encerrada; não escolha a saída mais favorável retroativamente.
Uma SMA de 30 semanas não é uma SMA de 150 dias. A amostragem e a ponderação temporal diferem entre os dois. Um gatilho diário combinado com o contexto semanal deve usar a semana mais recente concluída, e não o valor da semana atual exibido em um gráfico histórico. Registre o registro de data e hora das informações semanais separadamente do registro de data e hora do pedido diário.
Testando o valor incremental
O controle é o mesmo experimento de breakout de doze semanas sem o filtro de estágio. Adicione inclinação, memória e volume em experimentos separados. Determine se a memória altera as decisões práticas ou apenas adiciona rótulos explicativos. SMA, EMA e WMA são configurações separadas, e não implementações intercambiáveis.
Relate transições falsas, atraso na classificação, a fração de observações DESCONHECIDAS, retornos líquidos e drawdown. Um filtro que evita um longo declínio pode detectar tardiamente uma recuperação rápida. Meça oportunidades perdidas e entradas atrasadas, bem como perdas evitadas. Nenhuma série de retornos reproduzida recentemente é fornecida neste artigo.
Teste explicitamente as extremidades do calendário: uma semana encurtada por feriado, uma sessão ausente, uma semana ativa incompleta e uma grande lacuna após o sinal semanal. Um teste de reprodução de prefixo deve mostrar que a adição de semanas posteriores não altera os estados dos estágios anteriores. Mantenha o aquecimento da classificação fora da medição de desempenho e preserve o estado entre os limites de treino/teste usando apenas o histórico disponível antes de cada limite.
Erros comuns
Preço acima da média considerado como um estágio completo 2
Isso faz parte apenas de um filtro de contexto e não inclui uma base, condições do setor ou força relativa.
Bases e tops recebem a mesma interpretação.
Áreas planas precisam de memória de tendências anteriores para que seu contexto histórico permaneça distinguível.
Médias diárias e semanais são tratadas como equivalentes.
Diferentes métodos de amostragem criam sinais, ponderações e tempos de resposta diferentes.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
As etapas devem sempre seguir a ordem 1→2→3→4?
Não neste caso. Choques podem produzir mudanças rápidas, e observações ambíguas permanecem DESCONHECIDAS ou EM TRANSIÇÃO em vez de receberem um rótulo forçado.
A análise de estágio é um sinal de entrada independente?
Separe o contexto do gatilho. Este artigo adiciona uma análise de rompimento de resistência de doze semanas para criar uma estratégia concreta que possa ser comparada com um grupo de controle.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Stan Weinstein's Secrets For Profiting in Bull and Bear MarketsMcGraw-Hill Education / Google Books. Metadados públicos, conteúdo e terminologia exibida; não é o livro completo. Verificado em: .
- Interview with Stan Weinstein — TraderLion Podcast, Episode 1TraderLion / Apple Podcasts. Descrição publicada da entrevista de 10 de setembro de 2021; afirmações do áudio não verificadas não são usadas. Verificado em: .
- TradingView: RepaintingTradingView. Documentação sobre repintura e disponibilidade de informações; apoia a disciplina de temporização de barras concluídas. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store