Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a alegação de lucro estabelece
- Defina a banda e o regime precedente.
- Compare CVD nos pontos de pivô de preço.
- Um caminho de sucesso e dois casos de fracasso.
- Congele o alvo e execute após a confirmação.
- Teste cada componente e seu atraso.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A publicação original da comunidade relata lucros, mas deixa parte de suas regras em sigilo. Nenhuma verificação independente estava disponível. A especificação pública abaixo é uma hipótese de pesquisa separada, não uma reprodução desse histórico.
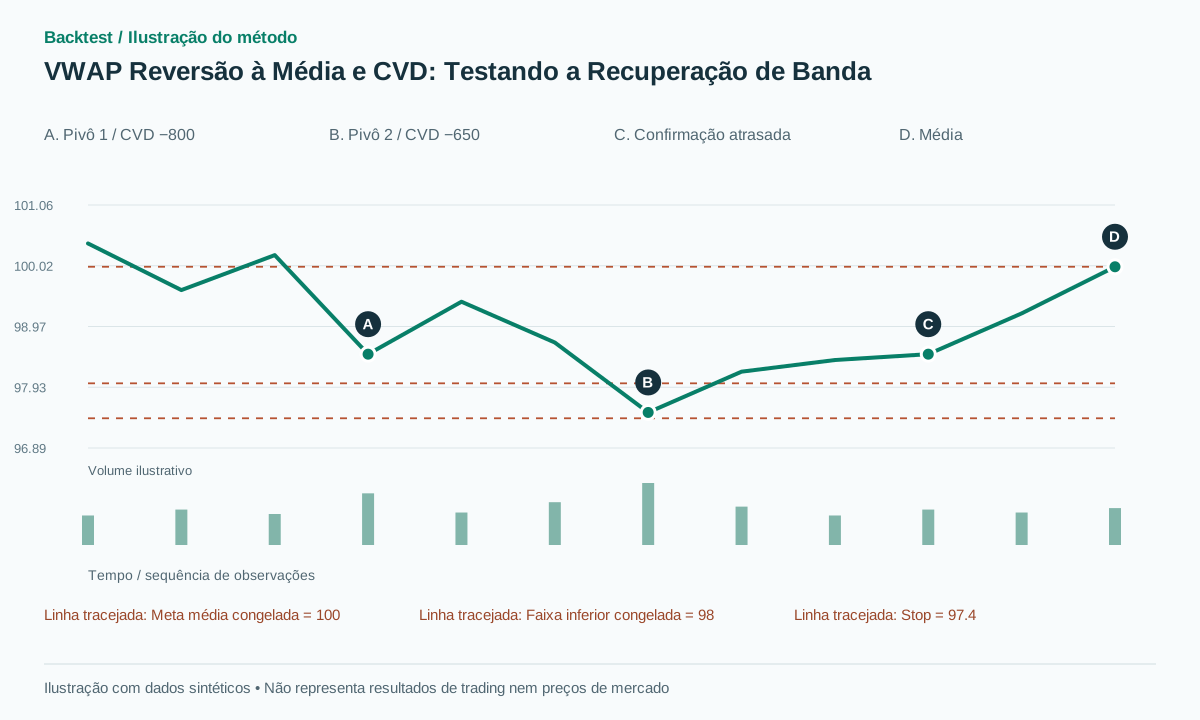 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
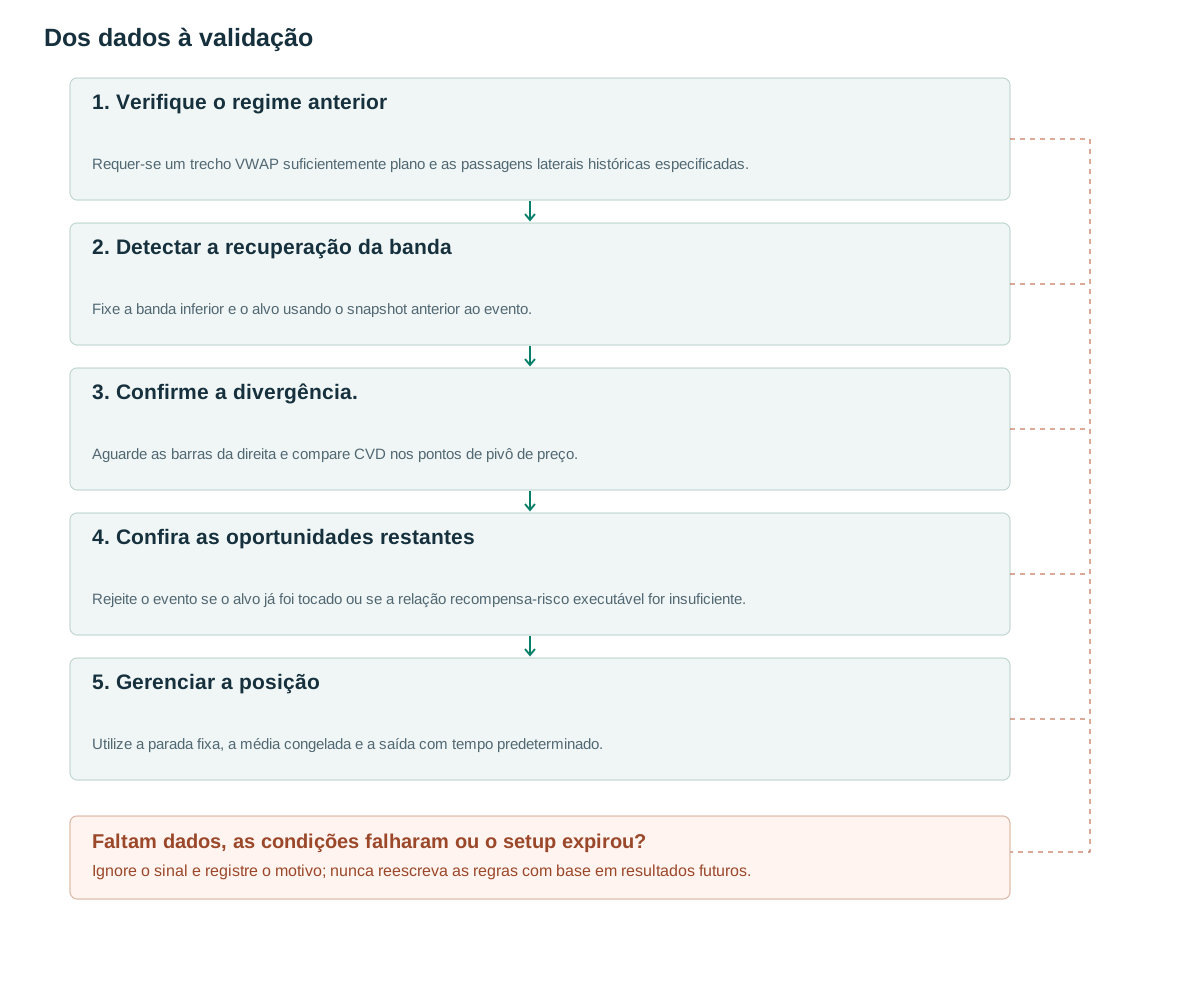
- Verifique o regime anteriorRequer-se um trecho VWAP suficientemente plano e as passagens laterais históricas especificadas.
- Detectar a recuperação da bandaFixe a banda inferior e o alvo usando o snapshot anterior ao evento.
- Confirme a divergência.Aguarde as barras da direita e compare CVD nos pontos de pivô de preço.
- Confira as oportunidades restantesRejeite o evento se o alvo já foi tocado ou se a relação recompensa-risco executável for insuficiente.
- Gerenciar a posiçãoUtilize a parada fixa, a média congelada e a saída com tempo predeterminado.
O que a alegação de lucro estabelece
Rogue-seeker reporta um lucro após impostos acumulado no ano de $103,750 e um fator de lucro de 2.15, utilizando as bandas VWAP, CVD e blocos personalizados [1]. O material analisado não fornece uma sequência auditada de negociações e alguns limites permanecem confidenciais. Considere-o como um ponto de partida para uma ideia. Nem um gráfico legível nem uma explicação categórica garantem que outra implementação obterá retornos comparáveis.
A suposição problemática é afirmar que um movimento além de dois desvios padrão precisa se reverter em breve. As observações intradiárias têm dependência temporal, e o processo de formação dos preços pode mudar durante a sessão. Uma banda de dois sigmas não promete probabilidade de 95% de retornar ao VWAP, muito menos de atingir o alvo antes do stop.
Este artigo separa três decisões: se o mercado precedente se assemelha a uma faixa de negociação, se uma excursão de banda foi recuperada e se a divergência CVD foi confirmada. Nós com perfil de volume indefinido ou blocos privados são excluídos. Adicioná-los requer outra especificação com sua própria disponibilidade de dados e registros de data e hora de decisão.
Defina a banda e o regime precedente.
Use a quantidade negociada em cada negócio como peso: μ=Σqp/Σq e σ²=Σq(p−μ)²/Σq, acumulados desde a âncora da sessão. Implemente atualizações incrementais numericamente estáveis. Este é o estimador escolhido pelo artigo; seu resultado pode diferir do de outras plataformas. O TradingView oferece ajustes de âncora, fonte e bandas [2]; compare as implementações antes de comparar os sinais.
O filtro proposto de mercado lateral exige 20 barras anteriores, |VWAP[t−1]−VWAP[t−6]|≤0.2A e pelo menos três mudanças do lado em que o preço fecha em relação ao VWAP nas 20 barras anteriores. A é ATR14[t−1]. Um fechamento exatamente no VWAP herda o lado anterior e não cria um cruzamento. Todos esses limites são escolhas de pesquisa.
Um evento em t requer L[t]<μ[t−1]−2σ[t−1] e C[t] acima da mesma banda inferior. Congele target_ref=μ[t−1]. Sua mínima deve, subsequentemente, qualificar-se como um pivô com duas barras de cada lado. Em relação ao pivô de preço confirmado anteriormente no mesmo período de reinicialização, o preço deve estar pelo menos b=max(2 ticks,0.1A) abaixo, enquanto CVD deve estar acima. Após a confirmação, exija um fechamento acima da máxima da barra anterior, abaixo de target_ref e dentro de cinco barras do evento. Cancele se alguma barra intermediária já tiver atingido o alvo.
Mantenha no máximo um evento ativo. Rejeite um evento sem as duas barras esquerdas necessárias, um evento com mínima invalidada antes da confirmação do pivô, um segmento CVD ausente ou uma incompatibilidade de reinicialização. Verifique a integridade do fluxo desde o pivô de preço anterior até o pivô do evento, e não apenas os valores finais. Consuma o evento quando ele sinalizar, mesmo que a próxima cotação falhe no teste de recompensa/risco; uma cotação atrativa posterior não pode reativar esse event_id.
at_event_close(t):
  if active_event or not complete_prior_band_ATR_regime_history: return
  if prior_range_regime and L[t]<lower[t-1] and C[t]>lower[t-1]:
    create_event(target=VWAP[t-1],event_low=L[t],A=ATR[t-1],
                 buffer=max(2*tick,0.10*ATR[t-1]),start=t,expiry=t+5,
                 session_id=session_id(t),anchor_id=anchor_id(t),
                 cutoff=session_end-5_minutes,state=AWAITING)
on_completed_bar(now):
  if event.state!=AWAITING: return
  if changed_session_or_anchor(event,now) or received_close_time(now)>=event.cutoff:
    event.state=EXPIRED; return
  if now>event.expiry or target_touched_after_event_through(now):
    event.state=CANCELED; return
  if event_low_no_longer_a_valid_pivot_candidate:
    event.state=CANCELED; return
  if not pivot_confirmed_left2_right2 or not previous_confirmed_pivot: return
  if not same_reset_and_complete_classified_CVD_segment_between_pivots:
    event.state=REJECTED; return
  if price_lower_low_by_frozen_buffer and cvd_higher_low
       and C[now]>H[now-1] and C[now]<event.target:
    stop=min_low_since_event-event.buffer
    event.state=CONSUMED
    check_expected_RR_then_order_on_next_quote_before_cutoff()
# A consumed event permits at most one submission; rejected quotes do not rearm it.
# Session-close and anchor-reset timers terminate pending events without another bar.
Compare CVD nos pontos de pivô de preço.
O indicador CVD acumula o volume de compras agressivas menos o volume de vendas agressivas. O Sierra Chart documenta uma implementação do AskVolume−BidVolume e seus requisitos de dados históricos ([3]). Outros feeds podem classificar as negociações de forma diferente. Mantenha o método de classificação, o instrumento, o contrato e a convenção de reinicialização; um nome de indicador idêntico não implica em medições idênticas.
Leia o CVD nos horários dos dois pontos de pivô de preço. Não selecione mínimas atrativas no CVD de forma independente e as associe a mínimas de preço não relacionadas. Um ponto de pivô em um lado de uma redefinição cumulativa não pode ser comparado diretamente com um ponto de pivô no lado oposto. Uma leitura mais alta do CVD em uma mínima de preço mais baixa é uma observação, não a identificação de uma instituição específica absorvendo oferta.
O filtro de regime considera apenas o passado. Classificar um dia como um intervalo porque seu fechamento final retorna à abertura introduziria informações futuras. Uma sessão também pode transitar de um intervalo para uma tendência sustentada após a entrada. Pré-determine um número máximo de tentativas, um período de resfriamento e um orçamento de risco para a sessão, de modo que sinais repetidos de reversão à média não criem uma exposição agregada descontrolada.
Um caminho de sucesso e dois casos de fracasso.
Considere dados sintéticos normalizados. Antes do evento, os valores μ=100 e σ=1 formam uma banda inferior de 98. ATR é 1, o tamanho do tick é 0.01 e b=0.1. O pivô de preço anterior é 98.5, com CVD −800. O novo evento atinge 97.5 e fecha em 98.2, com CVD −650 na mínima. As duas barras seguintes mantêm essa mínima intacta. Na confirmação, o preço de fechamento é de 98.5, acima da máxima anterior de 98.4, e 100 ainda não foi negociado.
Uma oferta de venda disponível a 98.55 e um stop em 97.4 implicam risco de 1.15. O alvo fixo em 100 oferece 1.45, aproximadamente 1.26R antes dos custos. A relação mínima proposta entre recompensa e risco, de 1.2, permite a operação. Uma oferta de venda a 98.8 produz risco de 1.4 e recompensa de 1.2, logo não passa nesse filtro. Uma média próxima não sustenta automaticamente um alvo de dois R.
Em uma trajetória de queda, a venda renovada atinge 97.3 e o stop é executado em 97.35, perdendo 1.20 da entrada real. Em um caso separado de não negociação, o preço toca 100 em t+1 e então retorna a 98.5 por confirmação. Cancele esse evento: uma entrada atrasada não pode capturar também a recuperação anterior que ocorreu antes de se tornar acionável.
Congele o alvo e execute após a confirmação.
A estratégia de linha de base mantém o alvo na média pré-evento, coloca o stop abaixo do preço mais baixo desde o evento até o sinal e encerra a operação dez barras após a execução ou antes do fim da sessão. Outra estratégia é usar um alvo que acompanhe o sinal VWAP em tempo real. Quando tanto o preço quanto o sinal VWAP caem, mover o alvo para baixo pode aumentar a frequência de acertos no alvo, embora reduza o retorno por operação.
Uma compra paga a oferta de venda disponível (ask), e uma saída recebe a oferta de compra executável (bid), conforme o tipo de ordem e a liquidez real. Converta a distância de preço do futuro em dinheiro com o multiplicador do contrato e arredonde as ordens para ticks válidos. Um custo de 0.1 ponto para um stop de 0.5 ponto consome 0.2R antes das outras taxas. Stops estreitos tornam as execuções simuladas no ponto médio especialmente sujeitas a otimismo.
A versão vendida a descoberto na banda superior é geometricamente simétrica, mas seus resultados devem ser relatados separadamente. Não aumente o tamanho da posição cada vez que o preço se afastar ainda mais de dois sigmas. Teste registros de negócios ausentes, redefinições cumulativas, intervalos de volume zero e uma sessão que termina durante o atraso de confirmação. Dados inválidos devem gerar uma rejeição explícita, e não um sinal lucrativo interpolado silenciosamente.
A linha de base define seu limite de entrada cinco minutos antes do encerramento programado da sessão, incluindo sessões reduzidas. Cada candidato mantém seu session_id e, quando VWAP for usado, seu anchor_id. Atingir o limite, mudar de sessão ou redefinir a âncora encerra o evento pendente. A cotação pós-sinal também deve chegar antes do limite. Um temporizador de sessão cancela os estados de espera mesmo que nenhuma outra barra chegue; seus contadores de barras não podem continuar na manhã seguinte. Este limite é uma escolha de pesquisa definida no artigo.
Teste cada componente e seu atraso.
Comece com cada recuperação de banda baseada apenas em preço e, em seguida, compare o portão de regime, o portão CVD e a combinação de ambos. Mantenha os eventos rejeitados no conjunto de dados. Faça as comparações em horários do dia e níveis de volatilidade anterior equivalentes; caso contrário, a regra combinada pode simplesmente selecionar condições de baixa volatilidade ao meio-dia, sem identificar divergências úteis.
Agrupe eventos sobrepostos durante a validação e separe os períodos de desenvolvimento de anos ou condições de mercado reservados, sem uso no desenvolvimento. Relate a expectativa líquida, o volume de negócios, o drawdown e os stops consecutivos. Considere também os casos em que o preço retorna à média antes da confirmação do pivô. Essa estatística mede o custo de oportunidade da espera e ajuda a distinguir um gráfico retrospectivo convincente de uma sequência negociável.
A simulação de operações com dados novos, sem dinheiro real, deve reter tanto o horário do evento na bolsa quanto o horário de recebimento local. Uma decisão utiliza informações recebidas antes dessa decisão. Somente uma especificação consolidada que resista a custos fora da amostra e execuções plausíveis pode sustentar uma alegação de evidência mais robusta. O desempenho relatado pelo autor da comunidade não substitui esses testes.
Erros comuns
Classificar o mercado como lateral usando o fechamento final
Usar o dia completo para classificar seu regime anterior permite que o filtro veja o futuro.
Um alvo que se move silenciosamente
Um alvo dinâmico VWAP e uma média pré-evento congelada são estratégias diferentes e requerem resultados distintos.
Alegando reproduzir regras privadas
A ausência de blocos personalizados ou de limites não divulgados impede a reprodução do desempenho relatado pelo autor da fonte.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Uma variação superior a dois sigmas comprova que o preço está sobrevendido?
Não. Ela descreve a distância sob um estimador específico. Uma tendência em desenvolvimento pode continuar alterando a distribuição e ampliando a excursão.
O OBV pode substituir CVD quando a classificação dos negócios não estiver disponível?
O OBV mede uma característica diferente e não consegue reconstruir o delta de negociação agressivo. Teste variantes baseadas apenas em preço ou em OBV com nomes e especificações diferentes.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Here's how being a dev helped me make YTD $104k (NET profit)Rogue-seeker on r/Daytrading. A publicação e a discussão foram revisadas. Os resultados são autodeclarados, algumas regras são privadas e o lucro não foi verificado de forma independente. Verificado em: .
- Volume Weighted Average PriceTradingView. Documenta a configuração do VWAP e das bandas. A fórmula de variância ponderada deste artigo é uma especificação própria. Verificado em: .
- Cumulative Delta Bars – VolumeSierra Chart. Define volume Ask/Bid, requisitos de dados históricos e comportamento de reset. Alegações de precisão feitas no marketing da plataforma não são evidência independente. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store