Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- То, что на самом деле описывает автор источника.
- Отберите сильно выросшего кандидата и ждите
- Объём даёт контекст, не доказывая истощения
- Прибыльный выход по времени и шорт-сквиз после входа
- Заём и последовательность ордеров — правила стратегии
- Прежде чем доверять показателю выигрыша, изучите крайние значения проигрышных сценариев.
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Автор публично связывает короткие позиции по параболической модели с одной из трех стратегий, объясняющих заявленную им прибыль. Графики и раздел часто задаваемых вопросов не подтверждают эффективность каждой из этих стратегий. Приведенные ниже технические характеристики не были протестированы на исторических данных.
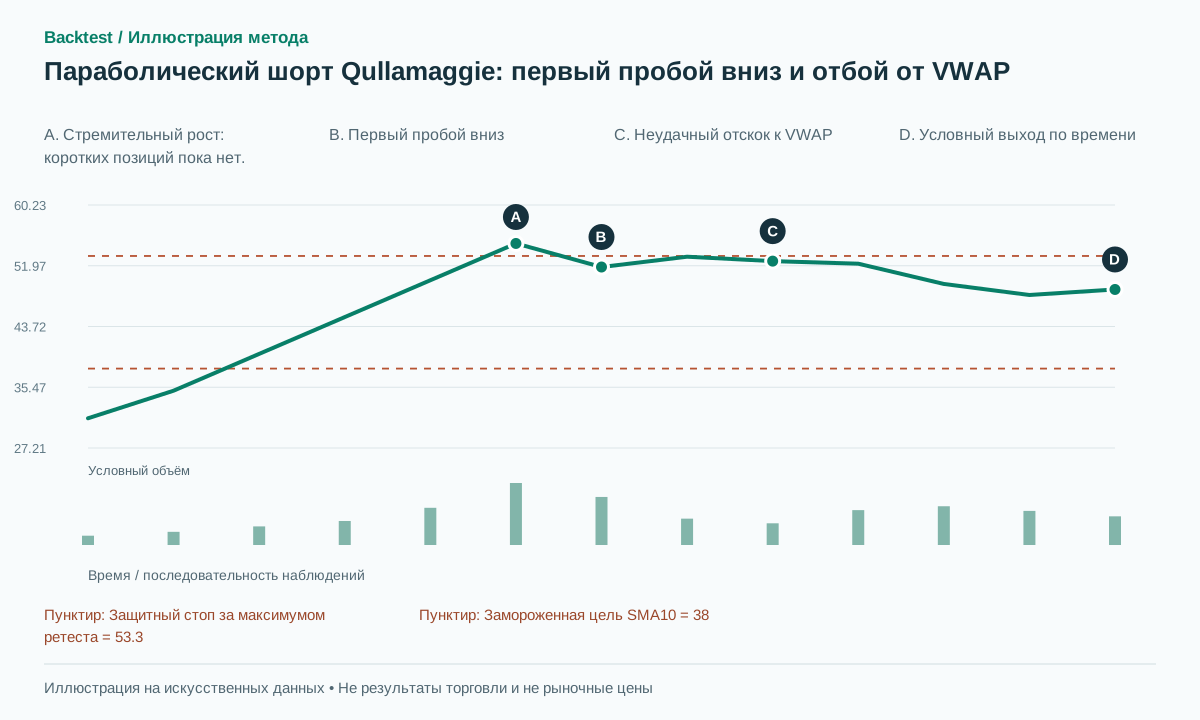 Открыть иллюстрацию в полном размере
Практическая последовательность действий
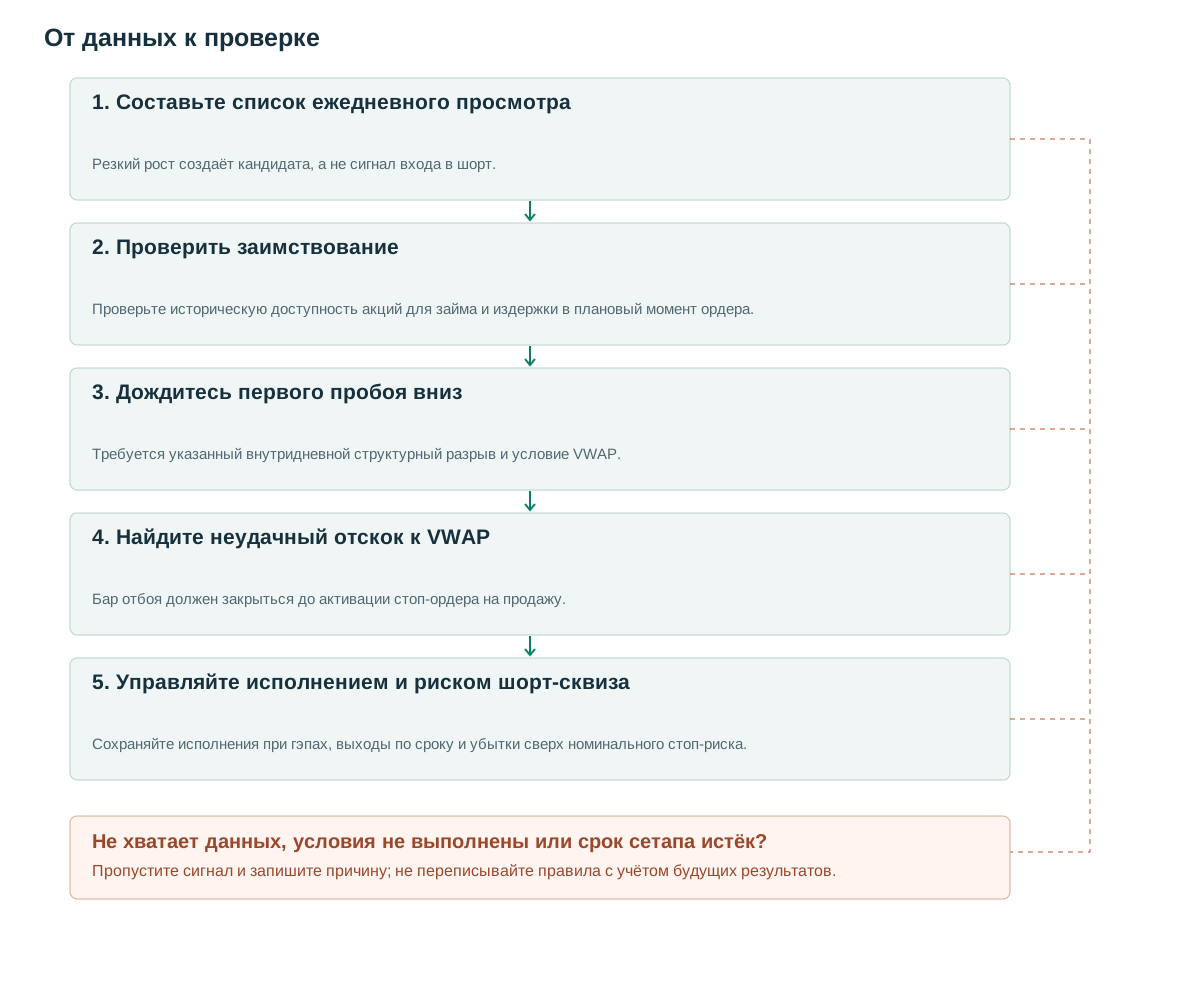
- Составьте список ежедневного просмотраРезкий рост создаёт кандидата, а не сигнал входа в шорт.
- Проверить заимствованиеПроверьте историческую доступность акций для займа и издержки в плановый момент ордера.
- Дождитесь первого пробоя внизТребуется указанный внутридневной структурный разрыв и условие VWAP.
- Найдите неудачный отскок к VWAPБар отбоя должен закрыться до активации стоп-ордера на продажу.
- Управляйте исполнением и риском шорт-сквизаСохраняйте исполнения при гэпах, выходы по сроку и убытки сверх номинального стоп-риска.
То, что на самом деле описывает автор источника.
Qullamaggie описывает сильный многодневный рост и входы у минимума диапазона открытия либо после первого пробоя вниз и последующего неудачного отскока к VWAP. Он обсуждает стопы у максимума дня или VWAP и цели у десяти- и двадцатидневных средних [1]. Метод ждёт реакции; это не правило шортить любую акцию, выросшую на произвольный процент.
FAQ автора обсуждает доступ к качественным, иногда дорогим услугам поиска доступных для займа акций [2]. Поэтому два трейдера с одним графиком могут иметь разные допустимые сделки. Бэктест, разрешающий шорт любого кандидата, искажает торгуемый набор ещё до анализа доли побед и времени входа. Историческая доступность займа — часть эксперимента.
В публичных материалах несколько вариантов и дискреционные решения. Здесь выбрана ветвь «первый пробой вниз — неудачный отскок к VWAP» и заданы численные правила. Имя автора указывает источник идеи; следующие пороги — исследовательские решения этой статьи, а не описание полного процесса автора.
Отберите сильно выросшего кандидата и ждите
До открытия предлагаемый сканер требует рост за пять сессий не менее 50%, не менее трёх подряд повышающихся дневных закрытий и (previous close−previous SMA10)/previous ATR14≥3. ADV и спред должны позволять нужный размер позиции. Этот намеренно узкий сканер не воспроизводит все категории крупной и малой капитализации из источника. Дневные признаки заканчиваются предыдущей завершённой сессией.
После как минимум трёх завершённых пятиминутных баров основной сессии первый пробой вниз — первое закрытие ниже минимума предыдущих трёх баров и сессионного VWAP одновременно. В следующих шести барах выберите первый бар отбоя r, где H[r]≥VWAP[r]−eps, C[r]<VWAP[r] и C[r]<O[r]. Зафиксируйте A как пятиминутный ATR14 непосредственно перед пробоем; b=max(2 ticks,0.1A), eps=max(2 ticks,0.15A). Без достаточной прошлой истории ATR отклоните кандидата, не инициализируйте из будущих баров.
После закрытия r выставьте стоп-ордер на продажу на L[r]−b с защитным стопом на H[r]+b и сроком действия три бара. Стоп за максимумом ретеста — предлагаемый выбор; стоп за максимумом дня — другой вариант. Зафиксируйте target_ref на дневном SMA10 предыдущей сессии. Цель должна быть ниже планового входа с ожидаемым отношением прибыли к риску не менее двух. Медвежий вид не делает движение у самой цели подходящим.
Отбор, первый пробой вниз и ретест относятся к одной сессии входа. Нет пробоя до отсечки, нет r за шесть баров или нет займа — кандидат прекращается; без r не обращайтесь к H[r] и L[r]. Исследовательская отсечка — за пять минут до планового закрытия. Ордер истекает в более ранний момент: отсечку или конец третьего бара после r. Сессию исполнения считайте первой сессией удержания; выйдите к закрытию третьей, сначала обработав действовавшие стоп и цель, затем выход по времени.
research_one_session():
  if not preopen_scan_passed or not complete_prior_daily_features: return
  if not borrow_available_now: reject_unavailable_borrow(); return
  crack = first_crack_after_3_complete_5m_bars_before_session_cutoff()
  if crack is None: expire_no_crack(); return
  A = ATR14_5m[crack-1]
  if not finite_positive(A): reject_insufficient_history(); return
  b=max(2*tick,0.10*A); eps=max(2*tick,0.15*A)
  r = first_red_VWAP_rejection_in_next_6_bars_same_session(crack,eps)
  if r is None: expire_no_retest(); return
  if now>=entry_cutoff or not borrow_available_now: reject(); return
  entry=L[r]-b; stop=H[r]+b; target=SMA10_previous_day
  if not target<entry<stop or (entry-target)/(stop-entry)<2: reject(); return
  place_sell_stop_after_received_close(r,entry,attached_protection=stop,
      expiry=min(end_of_bar(r+3),entry_cutoff))
on_market_event(event):
  process_all_live_order_fills_before_later_cancellations(event)
  cancel_expired_unfilled_entry_effective_from_now()
  enforce_stop_target_or_close_of_third_holding_session()
# No crack or no first retest means no order; each session has one candidate.
# The entry cutoff is five minutes before that session's scheduled close.
Объём даёт контекст, не доказывая истощения
Относительный объем измеряется отдельно во время последнего восходящего движения, прорыва и отскока. Сильный рывок может сопровождаться большим объемом, но успешный прорыв продолжения тренда также может привести к активным торгам. Скачок объема свидетельствует о необычной активности в соответствии с выбранным определением источника данных; он не может указывать на то, что у конечного покупателя закончились деньги.
Дополнительный предлагаемый фильтр сравнивает средний RVOL, нормированный на то же время сессии, при отскоке с RVOL при первом пробое вниз. Сохраните в остальном одинаковый вариант без фильтра для оценки вклада. Отбор внутридневных сделок по окончательному максимуму объёма сессии или полному дневному объёму использует неизвестное при входе.
Объём коротких продаж — не совокупный объём открытых коротких позиций. FINRA различает поток сделок и незакрытые шорты [4]. Высокая дневная доля коротких продаж сама по себе не доказывает конец сквиза или число оставшихся в ловушке шортистов. Соблюдайте документированные отчётные интервалы и смысл этих наблюдений.
Прибыльный выход по времени и шорт-сквиз после входа
Пусть условная подходящая акция имеет прошлое закрытие 50, дневной SMA10 равен 38, дневной ATR — 4, рост за пять сессий — 60%. Удаление от средней — три ATR. Внутри дня цена достигает 55, затем происходит первый пробой вниз. При отскоке к VWAP на 53 бар отбоя r имеет открытие 53.1, максимум 53.2, минимум 52.4, закрытие 52.6. Пятиминутный ATR равен 1; тик 0.01 даёт b=0.1. Стоп-ордер на продажу — 52.3, защитный стоп — 53.3, фиксированная цель — 38.
Фактический шорт по 52.25 даёт риск 1.05. В условном прибыльном сценарии цель не достигнута за максимальный срок удержания. Выход по времени покупает обратно по цене продажи 48.75: валовая прибыль 3.50, около 3.33R до платы за заём и комиссий. Сохраните этот выход, не приписывая исходной сделке позднее достижение далёкой цели по средней.
В убыточном сценарии торги останавливаются после входа по 52.25 и возобновляются на 57.5. Защитный стоп-ордер на покупку на 53.3 может исполниться по 57.5 с убытком 5.25, то есть пять номинальных R до издержек. Узкий стоп на графике не ограничивает убыток при отсутствии непрерывных торгов. Если при рассмотрении входа займа не было, запишите это и не создавайте шорт.
Заём и последовательность ордеров — правила стратегии
Шорт акций использует заёмные акции с соответствующими издержками и обязательствами [3]. Храните доступность поиска акций для займа, плату за поиск, ставку займа, время котировки и условия отзыва от брокера. Сегодняшняя доступность не доказывает возможность займа на каждую прошлую дату. Оценочные расходы должны оставаться помеченными как оценки.
Ожидающий стоп-ордер на продажу может исполниться ниже триггера после гэпа вниз, сократив оставшуюся прибыль до цели. Не удаляйте исполнение задним числом из-за непривлекательного нового отношения прибыли к риску. Заранее заданное правило риска действует на следующем доступном событии. Стоп-лимит исключает некоторые цены, но добавляет неисполнение; это отдельная модель ордера.
Базовый вариант сохраняет жёсткий стоп и держит позицию не более трёх сессий. Внутридневной контрольный вариант помогает выделить пользу и издержки переноса через ночь. Не увеличивайте шорт при росте цены и не поднимайте стоп ради сохранения параболической истории. Размер задаёт бюджет риска исследователя, а не неподтверждённая имитация размера позиции автора.
Прежде чем доверять показателю выигрыша, изучите крайние значения проигрышных сценариев.
Соберите все акции, подходившие в тот момент, включая снова удвоившиеся позднее. Различайте недоступный заём, остановки торгов, неисполненные ордера и исполнения. Сравнивайте отбор без триггера, пробой диапазона открытия вниз и неудачный отскок к VWAP на одном наборе доступных для займа акций. Галерея разворотов не оценивает вероятность разворота.
Показывайте медианный результат вместе с худшим убытком, ожидаемым убытком в хвосте распределения, длительными сквизами, вкладом платы за заём и чувствительностью к размеру. Крупная валовая прибыль от редких обвалов может не покрыть повторные гэпы через стоп. Считайте риск от реального входа и сохраняйте убытки больше одного R.
Используйте хронологические разделения, нетронутые тестовые периоды и пороговые значения соседних сканеров. Проверьте порядок срабатывания внутрибарного триггера и отмены в конце бара; обрабатывайте исполнения ордеров, пока они были активны, до принятия последующих решений. Короткие позиции по акциям отличаются от длинных позиций ограничениями на заимствование и асимметрией выплат. Простое изменение знаков пробоя не воспроизводит его исполнение или результаты. Самостоятельно заявленная прибыль мотивирует исследование, но не заменяет воспроизводимый набор данных.
Частые ошибки
Увеличение коротких позиций по мере роста цены акций.
Без триггера и лимита экспозиции повторные попытки накапливаются во время длительного шорт-сквиза.
Предположение о доступности займа каждой акции в прошлом
Так пропускается ключевое ограничение исполнения для многих активно торгуемых акций.
Приравнивание жесткого стоп-лосса к ограничению убытков
После остановки торгов или гэпа цена срабатывания стопа и доступная цена исполнения могут сильно различаться.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Почему бы не перенести те же самые пороговые значения непосредственно на криптовалюты?
Бессрочные контракты имеют финансирование и ликвидацию вместо той же схемы займа акций. Им нужны отдельные наборы инструментов, сессии и предположения исполнения.
Сдвинется ли целевая десятидневная скользящая средняя после входа в позицию?
В этой версии при формировании сигнала SMA10 предыдущей сессии фиксируется автоматически. Для отслеживания изменения среднего значения предусмотрено отдельное правило выхода, требующее отдельной проверки.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- 3 TIMELESS setups that have made me TENS OF MILLIONSKristjan Kullamägi / Qullamaggie. Изучен раздел Parabolic Short; статья опубликована 8 января 2021 года, обновлена 28 апреля 2021 года. Заявления о прибыли остаются сообщениями самого автора. Проверено: .
- Frequently Asked QuestionsQullamaggie. Изучены обсуждения поиска акций для займа и стопов. Не предполагается, что доступ автора к займу доступен другим трейдерам. Проверено: .
- Stock Purchases and Sales: Long and ShortU.S. SEC Investor.gov. Официальное объяснение займа для короткой продажи, издержек и обязательств; данную торговую модель оно не описывает. Проверено: .
- Short Interest — What It Is, What It Is NotFINRA. Официальное разграничение между непогашенным объемом коротких позиций и объемом коротких продаж. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store