Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Диапазон должен существовать до спринга
- Состояния: диапазон, спринг, тест, сила
- Усилия и результат без запоздалых объяснений.
- Синтетическая последовательность и непривлекательный вход
- Выберите момент принятия решения заранее.
- Проверяйте последовательность действий, а не выбирайте схемы.
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Доступное руководство по Wyckoff Analytics описывает структуру системы, а не проверенную торговую историю для этого детектора. Предложенный конечный автомат фиксирует одну последовательность, а не полную классификацию фаз A–E.
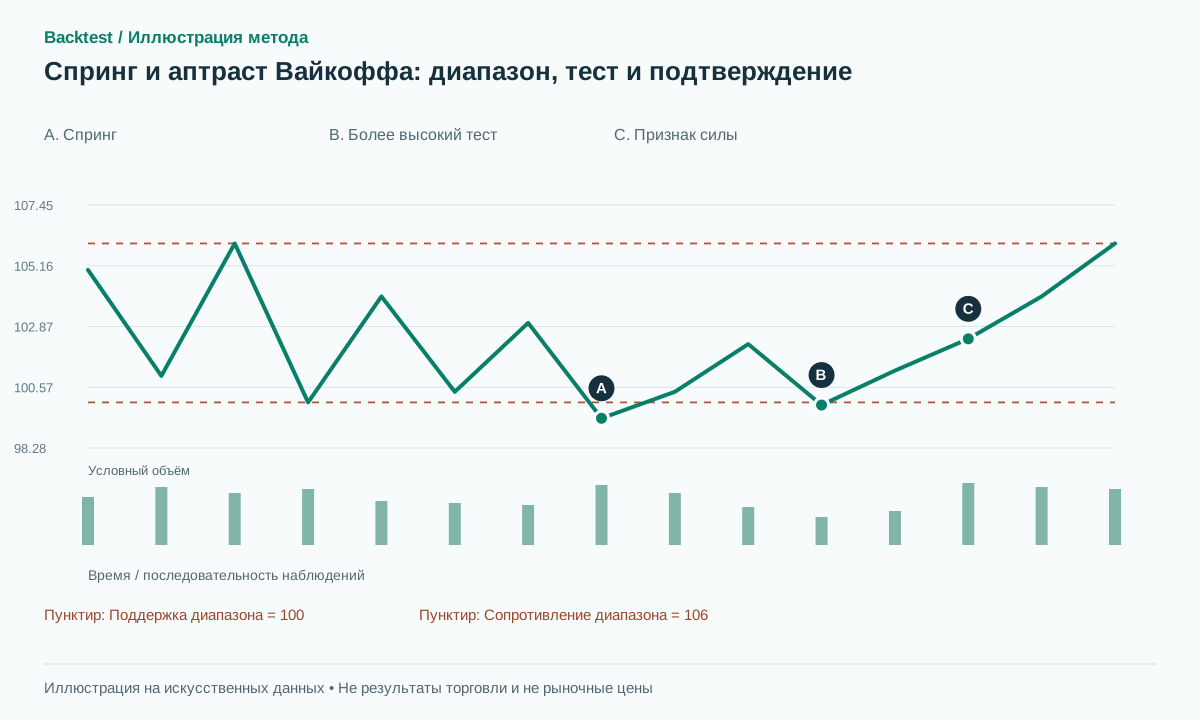 Открыть иллюстрацию в полном размере
Практическая последовательность действий
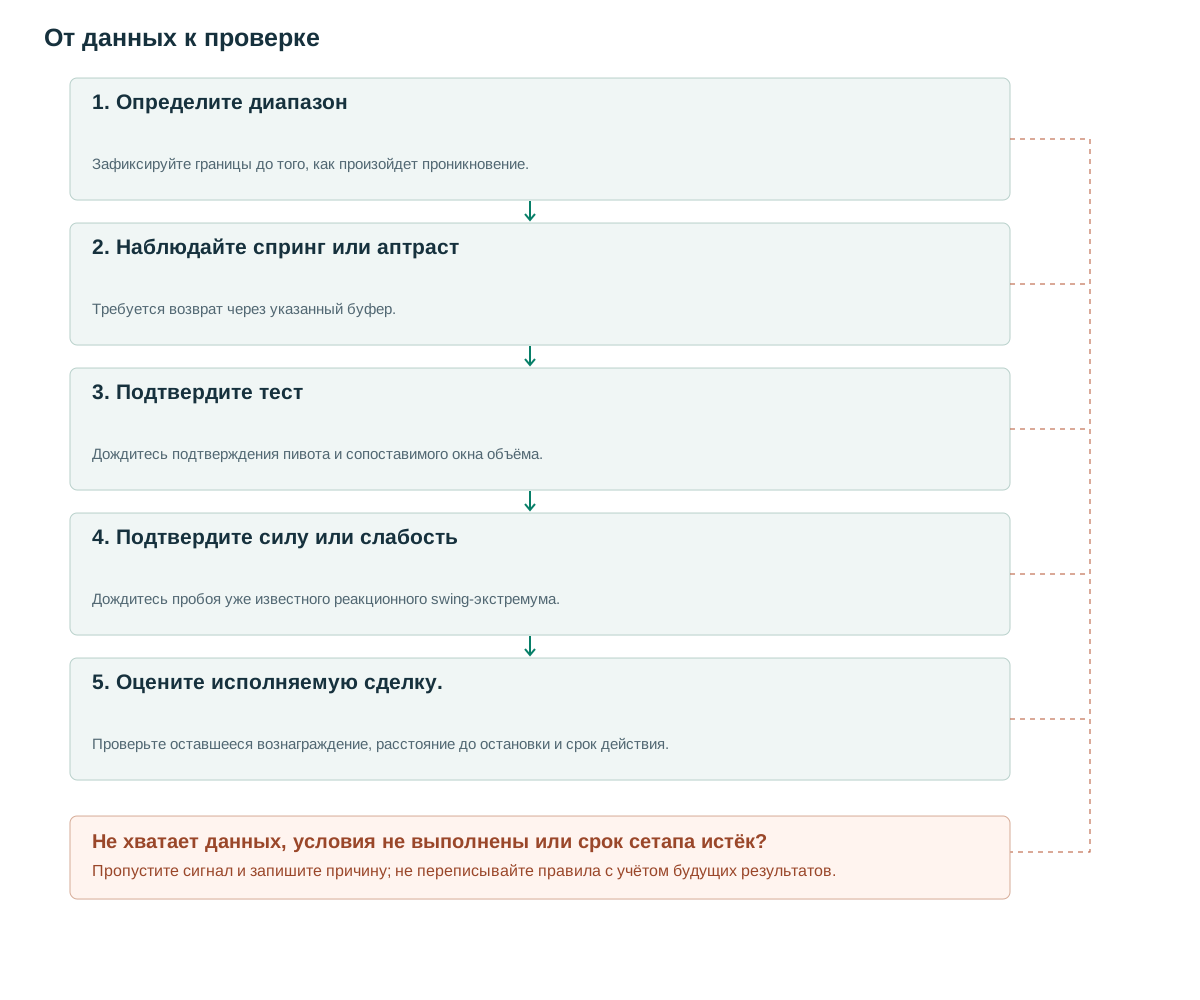
- Определите диапазонЗафиксируйте границы до того, как произойдет проникновение.
- Наблюдайте спринг или аптрастТребуется возврат через указанный буфер.
- Подтвердите тестДождитесь подтверждения пивота и сопоставимого окна объёма.
- Подтвердите силу или слабостьДождитесь пробоя уже известного реакционного swing-экстремума.
- Оцените исполняемую сделку.Проверьте оставшееся вознаграждение, расстояние до остановки и срок действия.
Диапазон должен существовать до спринга
Тень ниже недавно образовавшегося минимума не становится спрингом автоматически. До события нужен торговый диапазон с поддержкой, сопротивлением и повторными движениями между ними. При устойчивом снижении краткий рост может быть обычным контртрендовым отскоком. Определять такой диапазон по мере поступления данных сложнее, чем обнаружить свечу выхода за границу.
Wyckoff Analytics описывает возврат в диапазон, последующий тест и подтверждение силы, отмечая, что спринги или UTAD не обязательны в каждой структуре [1]. Данный алгоритм охватывает лишь эту последовательность и не размечает автоматически все более широкие фазы.
Последовательность у верхней границы является кандидатом на аптраст. Для названия UTAD дополнительно требуется определённый контекст распределения. Если он не формализован, сохраняйте более узкое название. Рассказы о том, кто накапливает или распределяет позиции, остаются гипотезами: свечные данные не определяют участников.
Состояния: диапазон, спринг, тест, сила
Все следующие пороги — предлагаемые исследовательские параметры. Постройте диапазон по 50 закрытым барам: минимум два разнесённых касания каждой границы, ширина от 3 до 8 ATR и небольшой наклон по фиксированному измерению. Зафиксируйте границы, ATR и срок жизни 40 баров. Выбор диапазона лишь после будущего пробоя нарушил бы последовательность доступности информации.
Кандидат на спринг проходит ниже support−0.10ATR и закрывается обратно выше support+0.15ATR не позднее чем через три бара. Затем ждите подтверждённого тестового pivot-минимума более чем на 0.10ATR выше экстремума спринга. Для каждого кандидата используйте одно определение пивота; выбор более красивого минимума после результата меняет правило.
Сравнивайте объём спринга и теста за окна одинаковой длины или через RVOL для того же времени сессии. Предлагаемый фильтр требует меньшего нормализованного среднего объёма и более узкого диапазона на тесте. После подтверждения сигнал силы требует закрытия выше уже подтверждённого реакционного swing-максимума плюс b. Если этот максимум ещё неизвестен, ждите, не назначайте его задним числом.
Самому детектору диапазона нужна версионируемая спецификация. Например, отдельный эксперимент может измерять наклон регрессией по 50 закрытиям и требовать, чтобы прогнозируемое изменение было меньше четверти ширины диапазона. Это дополнительное предложение, а не правило из источника или уже проверенный здесь порог.
RANGE -> SPRING_CANDIDATE after reclaim
SPRING_CANDIDATE -> TEST_CONFIRMED only at test_pivot.confirmed_at
require test_low > spring_low + b
optional: normalized_test_volume < normalized_spring_volume
TEST_CONFIRMED -> SOS when close > known_reaction_high+b
any state -> INVALID if spring_extreme breaks
any waiting state -> EXPIRED at fixed TTL
Усилия и результат без запоздалых объяснений.
Сравнение динамики цен с торговой активностью позволяет получить наглядное описание соотношения затраченных усилий и полученных результатов. Высокий объем торгов без достижения нового минимума может свидетельствовать об поглощении, аукционных механизмах или существенном двустороннем обороте. Низкий объем торгов на тестовом примере может указывать на меньший объем продаж или просто меньшее количество участников. Для различения гипотез необходимо дальнейшее изучение поведения цен.
Разделите спринги с высоким и низким объёмом до анализа результатов. Начните с варианта только по цене, затем добавьте условие объёма теста для измерения дополнительной пользы. Большой объём SOS и широкая бычья свеча могут быть связанными наблюдениями, а не независимыми доказательствами.
Нормализация по длительности важна. Спринг длиной в три бара во многих случаях механически имеет больший суммарный объём, чем тест длиной в один бар. Пропущенные сделки или сокращённые сессии могут создать ложное истощение объёма. Сохраняйте число действительных наблюдений и одинаково обрабатывайте обе части последовательности.
Синтетическая последовательность и непривлекательный вход
Возьмём синтетический диапазон [100,106] при A=1. Цена достигает 99.40 и закрывается на 100.40. После реакции до 102.20 тест формирует минимум 99.90 с нормализованным средним объёмом 70 против 150 у спринга. Только после подтверждения тестового пивота закрытие на 102.40 превышает реакционный максимум 102.20 плюс b=0.10. Это предлагаемый сигнал SOS.
Покупка после сигнала по 102.50 со стопом за минимумом спринга на 99.30 и целью у сопротивления 106 даёт потенциальную прибыль 3.50 при риске 3.20: около 1.09R до издержек. Полная визуальная последовательность потому не обязательно даёт выгодный вход. Покупка при возврате в диапазон имела бы иное отношение риска и прибыли, но включала бы множество кандидатов без завершённого теста или SOS.
Тест, опустившийся до 99.20, отменяет старую последовательность до входа. В другом сценарии сделка SOS уже открыта, цена затем падает до 99.20, а защита исполняется по 99.25. Убыток равен 3.25. Переименование теста в новый спринг не должно стирать проигранную сделку. Все цены и объёмы здесь — придуманные примеры.
Выберите момент принятия решения заранее.
Три варианта входят после возврата спринга в диапазон, после подтверждения теста либо после SOS и, возможно, его ретеста. Это разные стратегии. Вариант SOS не может заявлять вход на более раннем тестовом минимуме: именно последующие данные подтвердили его пригодность. Разница между историческим положением метки и доступностью информации описана в технической документации [2].
Стоп ниже минимума спринга отменяет всю предложенную структуру. Более близкий стоп под минимумом теста может закрыть сделку, пока широкий диапазон ещё сохраняется. Разделяйте защиту сделки и отмену структуры. Заранее определите максимальное удержание и поведение у противоположной границы.
Для аптрастов зеркально измените геометрию, не предполагая равенства издержек шорта и лонга. Сигнал без доступного займа ценных бумаг или со слишком большим спредом не обязательно исполним. При определении стопов и входов учитывайте механику ордеров торговой площадки [3].
Диапазон может генерировать несколько тестов. Базовый уровень должен определять первый подходящий тест и либо принимать его, либо отклонять, либо аннулировать. Разрешение неограниченного количества повторных тестов до тех пор, пока один из них не окажется успешным, делает подтверждение зависимым от результата. Любая политика повторного входа должна сохранять исходную цепочку событий и общий риск, связанный с ними.
Проверяйте последовательность действий, а не выбирайте схемы.
Учитывайте каждый диапазон, подходивший при создании: без спринга, со спрингом без теста и с тестом без SOS. Числа по этапам показывают, сколько возможностей исключает каждое подтверждение. Отбор только завершённых учебных схем завышает видимый успех.
На одной совокупности событий сравните спринг, спринг с тестом и спринг с тестом и SOS. Сообщайте задержку, отношение прибыли к риску при фактическом входе, долю неисполненных ордеров и чистое математическое ожидание. Продолжающиеся пробои диапазона служат контролем при проверке, даёт ли возврат информацию сверх волатильности.
Не следует вручную оптимизировать метки фаз на итоговом тестовом наборе. Полная система Вайкоффа потребует собственных определений причинных фаз или документированного процесса оценки человеком. Перед тем как рассматривать субъективные классификации как воспроизводимые входные данные, необходимо проверить согласованность между независимыми экспертами. Данная статья не предоставляет достаточных доказательств для маркировки каждого подходящего накопления или распределения последовательностей.
Частые ошибки
Любая нижняя тень объявляется спрингом
Без предварительного указания диапазона событие лишается контекста, заложенного в данной структуре.
Покупка на тестовом минимуме после SOS
Позднее подтверждение не даёт права записать более раннее исполнение сделки.
Переименование неудачи
Новый кандидат на спринг должен сохранять убытки и отмены предыдущей последовательности.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Обязан ли каждый период накопления содержать спринг?
Нет. Исходная структура допускает и другие структуры. Этот детектор намеренно изучает одну ограниченную последовательность.
Обязателен ли меньший объём на тесте?
Это необязательный предлагаемый фильтр. Сравнивайте последовательность, учитывающую только цену, с отфильтрованной версией, а не предполагайте, что меньший объем обязательно улучшит доходность.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Wyckoff MethodWyckoff Analytics. Прочитано общедоступное руководство о спринге, тесте, SOS и аптрасте, а не полные оригинальные книги. Проверено: .
- RepaintingTradingView. Прочитана техническая документация о времени доступности информации. Проверено: .
- Futures Order TypesCME Group. Изучена механика ордеров; прибыльность стратегии не установлена. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store