Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Проверены сведения о книге и опубликованное описание интервью с автором. Полная платная книга и полный аудиоэпизод не изучались. Классификатор ниже — предложенная количественная модель, не воспроизведение всей системы Вайнштейна или её торговых результатов.
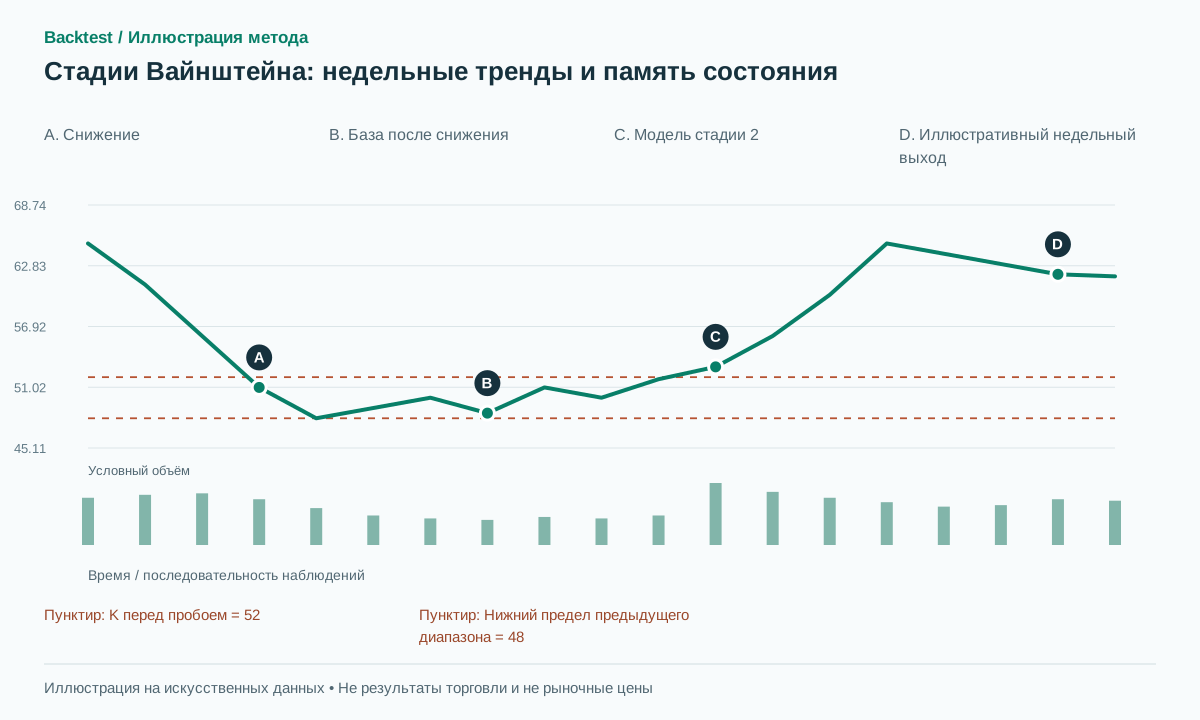 Открыть иллюстрацию в полном размере
Практическая последовательность действий
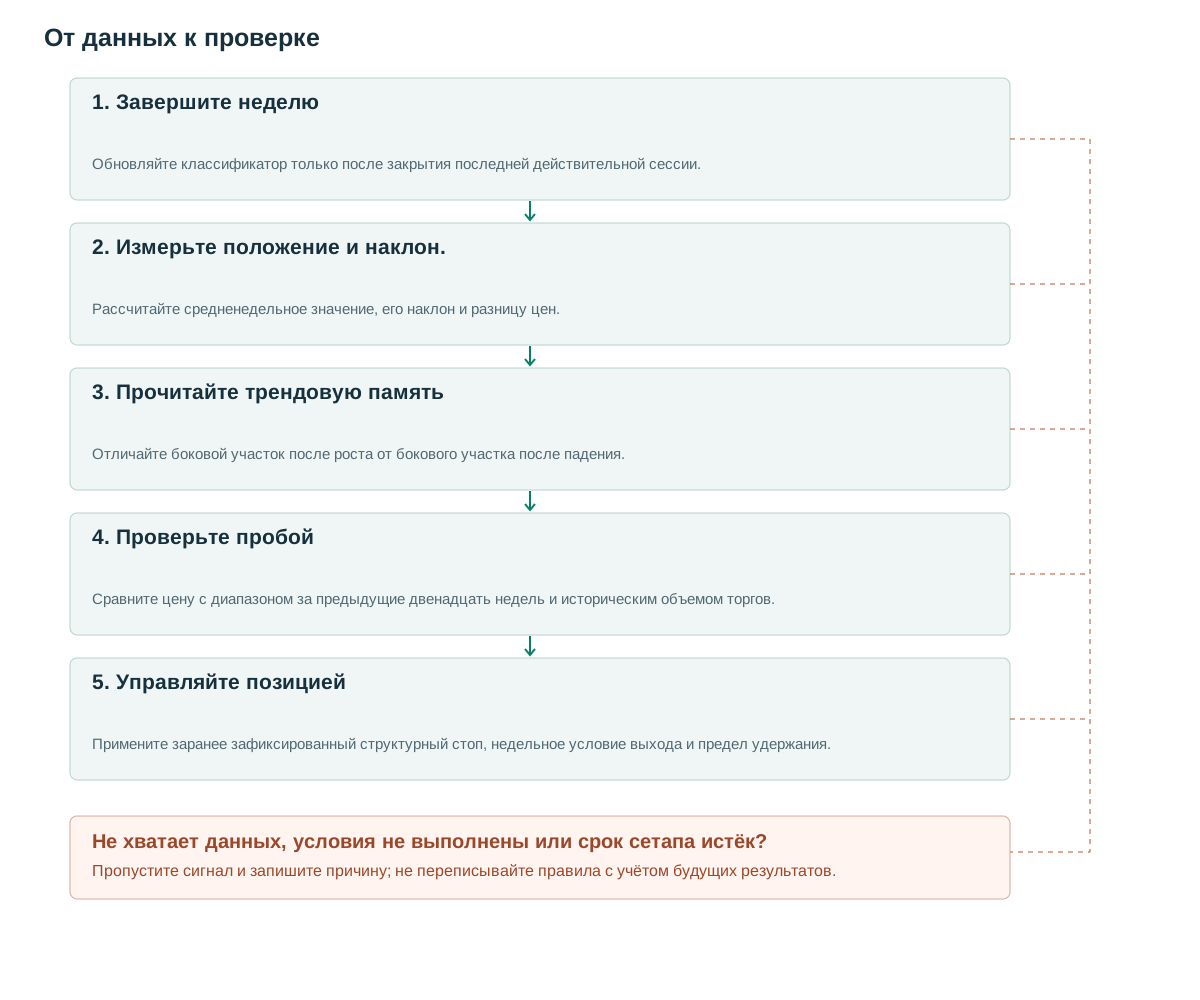
- Завершите неделюОбновляйте классификатор только после закрытия последней действительной сессии.
- Измерьте положение и наклон.Рассчитайте средненедельное значение, его наклон и разницу цен.
- Прочитайте трендовую памятьОтличайте боковой участок после роста от бокового участка после падения.
- Проверьте пробойСравните цену с диапазоном за предыдущие двенадцать недель и историческим объемом торгов.
- Управляйте позициейПримените заранее зафиксированный структурный стоп, недельное условие выхода и предел удержания.
Что нам говорит эта структура
Книга Стэна Вайнштейна была опубликована издательством McGraw-Hill в 1988; в публичном содержании и терминологии упоминаются этапы, время покупки/продажи, объем и относительная сила. [1] В списке интервью TraderLion 2021 содержится информация об интервью автора на тему «Анализ этапов». [2] Список был проверен, но неподтвержденные утверждения из аудиозаписи здесь не используются в качестве доказательства.
Цель исследования — различить консолидацию после спада и консолидацию после роста, а затем выяснить, улучшает ли покупка только на растущих рынках простой прорыв. Пороги наклона, расстояния и удержания являются нашими собственными оперативными решениями. Название категории не должно подразумевать, что были учтены все дискреционные соображения, предусмотренные в первоначальном подходе.
Память имеет значение, поскольку две плоские средние могут описывать разные истории. База после падения цен может представлять собой попытку восстановления, в то время как плоская область после роста может указывать на застой. Ни одна из интерпретаций не гарантирует дальнейшего направления. Классификация дает контекст; триггер для входа все равно должен быть определен отдельно.
Правила, основанные на уже имеющейся информации.
После завершения недели W рассчитайте M=SMA30 недельных закрытий и s=(M[W]−M[W−4])/M[W−4]. Предложенные пороги: theta=0.005 и band=0.05. UP означает рост при C[W]>M[W] и s>theta; DOWN — снижение при C[W]<M[W] и s<−theta. FLAT — боковое состояние при |s|≤theta и |C/M−1|≤band. Всё остальное — TRANSITION.
Сохраните last_trend как самое последнее наблюдение UP или DOWN. UP генерирует stage2_proxy и обновляет память; DOWN генерирует stage4_proxy. FLAT после DOWN генерирует stage1_proxy, а FLAT после UP — stage3_proxy. При отсутствии предварительной памяти тренда используйте UNKNOWN. Сохраняйте память на протяжении наблюдений переходов, а не принудительно присваивайте каждой неделе одну из четырех меток.
Предлагаемый недельный триггер требует наличия stage2_proxy, C[W]>K+b и C[W−1]≤K+b. K — наивысший максимум за двенадцать предыдущих недель (с W−12 по W−1); F — их самый низкий минимум. Установите A=ATR14_week[W−1] и b=max(2 ticks,0.1A). Требуйте еженедельный объем RVOL20≥1.5, исходя из среднего объема за предыдущие двадцать недель. Отправляйте ордер только после завершения W. [3]
Пропущенный недельный бар не равен неделе с нулевым объёмом. Сначала задайте биржевой календарь, затем агрегируйте корректные недели. До классификации накопите достаточно истории для всех средних и лагов наклона. Шок может сразу перевести модель из роста в снижение; красивая последовательность стадий не обязательна.
on weekly close W:
  calculate M,s from completed weeks only
  classify proxy using last_trend memory
  K=max(H[W-12:W-1]); F=min(L[W-12:W-1])  # both endpoints inclusive
  A=ATR14_week[W-1]; b=max(2*tick,0.10*A)
  if stage2_proxy and C[W-1]<=K+b and C[W]>K+b and RVOL20week>=1.5:
    signal LONG; stop=F-b; enter next executable session
after fill:
  keep initial protective stop intraday
  if weekly_C[W]<M[W-1] or holding_weeks>=26: exit next session
Наделение объема конкретной задачей
Объем торгов за неделю прорыва включает в себя всю торговую активность за неделю и не может быть известен в понедельник. В праздничные недели также наблюдается различное количество торговых сессий. Исходный недельный объем и объем за завершенную сессию являются различными потенциальными характеристиками и должны оцениваться отдельно. Порог 1.5 является параметром исследования, а не заявленным дословным правилом Вайнштейна.
Относительная сила может быть рассчитана как отношение цены акции к эталонному показателю, доступному в тот же момент принятия решения, с последующим расчетом исторического наклона или доходности. Это отличается от RSI. Оценивайте рыночные и отраслевые фильтры отдельно, чтобы улучшения, полученные за счет избегания слабых общих условий, не были ошибочно отнесены к обозначению стадии развития отдельной акции.
Для межрыночных бенчмарков следует согласовывать данные по временной метке доступности, а не по общей дате. Бенчмарк, закрывающийся позже в течение дня, не должен влиять на более раннее решение по акциям. Объем, цена и бенчмарк также должны соответствовать единым правилам, принятым в праздничные дни и в связи с корпоративными действиями.
Численные примеры и случаи отказов
Условный пример: M[W−4]=50 и M[W]=50.4, поэтому s=0.8%, выше 0.5%. Недельное закрытие 53 выше средней. Предыдущие двенадцать недель дают K=52 и F=48; предыдущий недельный ATR — 4, поэтому b=0.4. Предыдущее закрытие 51.8, недельный RVOL — 2.2. Сигнал длинной позиции доступен только после закрытия W.
Исполняемый вход на уровне 53.2 и стоп-лосс на уровне 47.6 подразумевают R=5.6 за акцию. В синтетическом успешном сценарии цена достигает 65, а затем закрывает неделю на уровне 62, ниже M предыдущей недели в 62.5. Выход на следующей сессии на уровне 61.8 приносит 8.6 пунктов, примерно 1.54R до вычета издержек. Недельный сценарий не гарантирует исполнение ордера на закрытии недели.
Неудачный путь сразу падает и гэпом проходит защитный уровень: стоп исполняется по 47.2 с убытком 6 пунктов. Другой отклонённый случай торгуется выше 52.4 в течение недели, но закрывает её на 51. В недельной версии сигнала нет, даже если незавершённый график кратко показывал подходящую стадию и пробой.
Вход, аннулирование и выход
Базовый защитный стоп ниже минимума предыдущих двенадцати недель, известного при решении об ордере. Если расстояние слишком велико, уменьшите позицию или отклоните возможность по заранее заданному ограничению риска. Более близкий стоп по локальному экстремуму или средней — другой эксперимент; будущий минимум нельзя использовать вместо известного.
Предложенный выход: недельное закрытие ниже M предыдущей недели либо 26 недель удержания, с исполнением в следующей доступной сессии. Начальный защитный стоп активен внутри дня. Если он исполнился до недельного решения, сделка уже закрыта; нельзя задним числом выбрать лучший выход.
SMA за 30 недель не равна SMA за 150 дней: отличаются выборка и временные веса. Дневной триггер с недельным контекстом использует последнюю завершённую неделю, а не окончательное значение текущей недели на историческом графике. Храните время недельной информации отдельно от времени дневного ордера.
Проверка приростной ценности
Контрольный вариант — тот же пробой диапазона двенадцати недель без фильтра стадий. Добавляйте наклон, память и объём отдельными экспериментами. Проверьте, меняет ли память торговые решения или только добавляет поясняющие метки. SMA, EMA и WMA — разные конфигурации, не взаимозаменяемые реализации.
Сообщайте о ложных переходах, задержке классификации, доле неизвестных наблюдений, чистой доходности и просадке. Фильтр, предотвращающий длительный спад, может поздно войти в фазу быстрого восстановления. Измеряйте упущенные возможности и задержки входа, а также предотвращенные потери. В данной статье не приводятся новые воспроизведенные ряды доходности.
Явно тестируйте границы календаря: праздничную короткую неделю, пропуск сессии, текущую незавершённую неделю и большой гэп после недельного сигнала. Повторный расчёт на начальных отрезках должен показывать, что будущие недели не меняют прошлые стадии. Исключите накопление начальной истории из оценки результата; переносите состояние через границы обучения и теста лишь по истории, доступной до каждой границы.
Частые ошибки
Цена выше среднего значения рассматривается как завершенный этап 2
Это лишь часть контекстного фильтра; она не включает ценовую базу, отраслевые условия или относительную силу.
Одинаковая трактовка баз и вершин
Для различения исторического контекста боковых участков нужна память предыдущего тренда.
Приравнивание дневных и недельных средних
Различные методы выборки создают разные сигналы, весовые коэффициенты и время отклика.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Должны ли этапы всегда следовать по порядку 1→2→3→4?
В этой модели — нет. Шоки могут быстро менять состояние; неоднозначные наблюдения остаются UNKNOWN или TRANSITION вместо принудительного выбора стадии.
Является ли анализ этапов независимым сигналом для входа на рынок?
Разделяйте контекст и триггер. Статья добавляет пробой диапазона предыдущих двенадцати недель, чтобы получить конкретную стратегию для сравнения с контрольным вариантом.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Stan Weinstein's Secrets For Profiting in Bull and Bear MarketsMcGraw-Hill Education / Google Books. Общедоступные метаданные, содержание и отображаемая терминология; не вся книга целиком. Проверено: .
- Interview with Stan Weinstein — TraderLion Podcast, Episode 1TraderLion / Apple Podcasts. Опубликованное описание интервью от 10 сентября 2021 года; непроверенные утверждения из аудио не используются. Проверено: .
- TradingView: RepaintingTradingView. Документация о перерисовке сигналов и доступности информации обосновывает использование только завершённых баров. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store