Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Были проанализированы соответствующие слайды TradeGuider и проиндексированный отрывок из книги, размещенной издателем. Независимых результатов для всей последовательности правил установлено не было. Пороговые значения ATR, детектор отклонения, сроки истечения и точки выхода, указанные ниже, являются оригинальными дополнениями к исследованию.
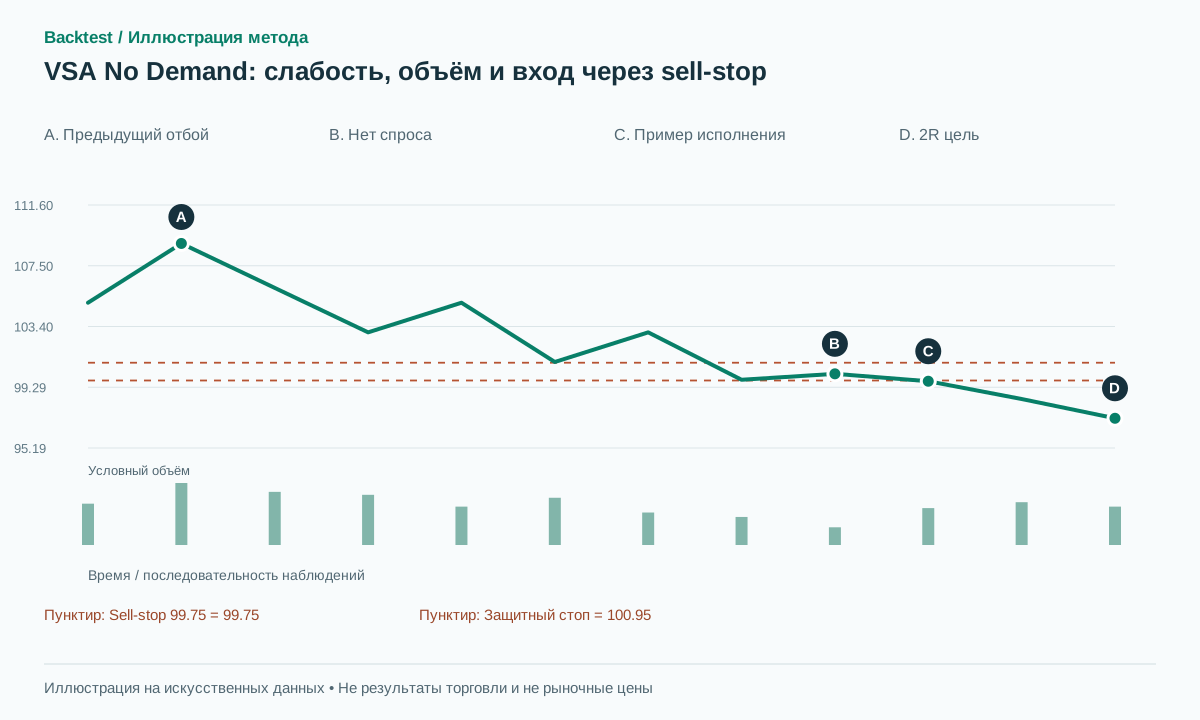 Открыть иллюстрацию в полном размере
Практическая последовательность действий
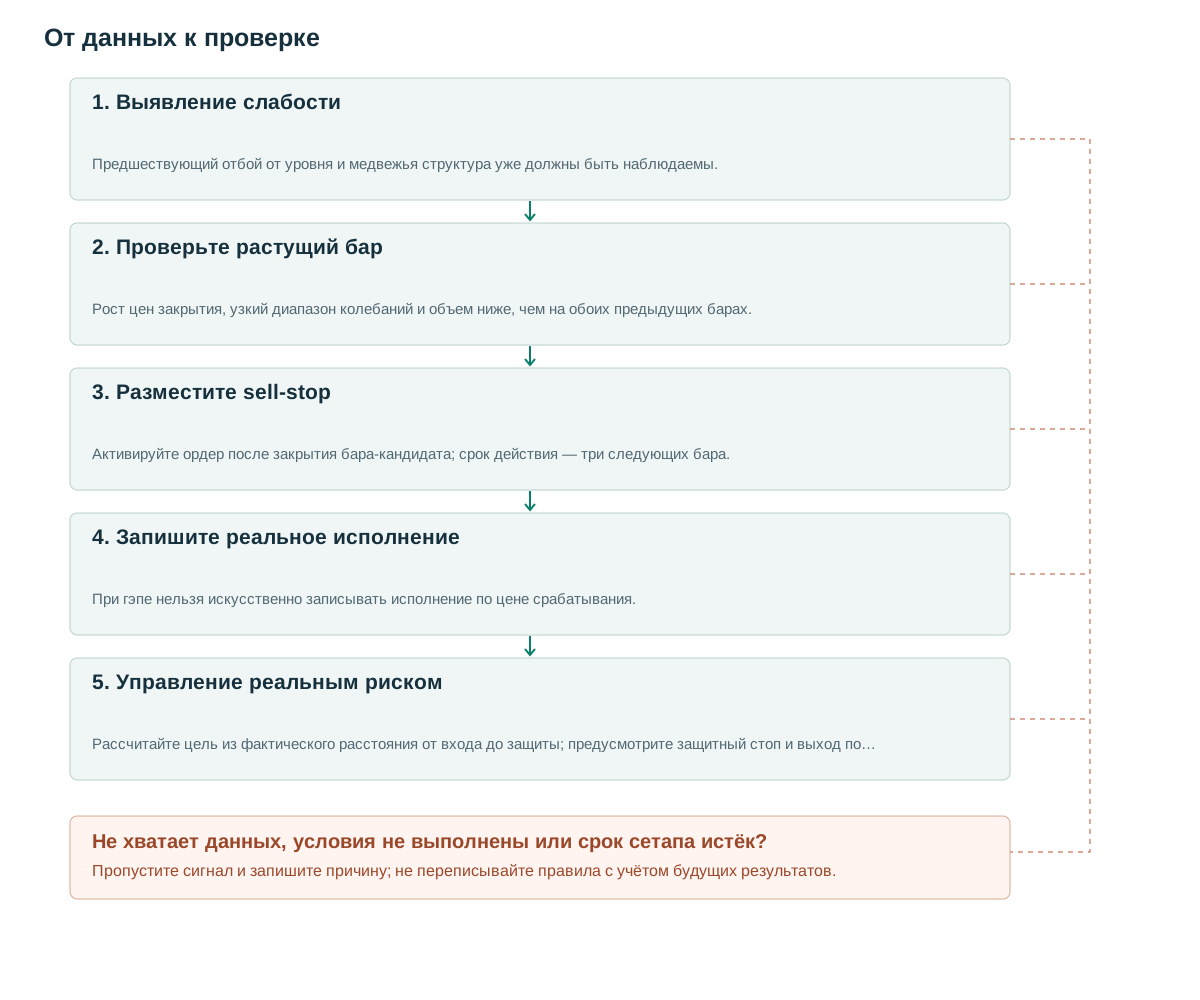
- Выявление слабостиПредшествующий отбой от уровня и медвежья структура уже должны быть наблюдаемы.
- Проверьте растущий барРост цен закрытия, узкий диапазон колебаний и объем ниже, чем на обоих предыдущих барах.
- Разместите sell-stopАктивируйте ордер после закрытия бара-кандидата; срок действия — три следующих бара.
- Запишите реальное исполнениеПри гэпе нельзя искусственно записывать исполнение по цене срабатывания.
- Управление реальным рискомРассчитайте цель из фактического расстояния от входа до защиты; предусмотрите защитный стоп и выход по времени.
Что нам говорит эта структура
В слайдах No Demand описывается в нисходящем тренде после признаков слабости: растущий бар имеет объём ниже двух предыдущих баров, после чего выставляется sell-stop ниже его минимума. Авторы предостерегают от открытия шорта по No Demand только потому, что модель появилась в восходящем тренде. [1] Здесь растущий бар означает закрытие выше предыдущего закрытия, а не обязательно выше собственного открытия.
Отрывок из книги Гэвина Холмса добавляет узкий диапазон и подтверждающий контекст. [2] В терминологии VSA spread здесь означает максимум свечи минус минимум, а не спред bid–ask. Объяснения с участием профессионалов — интерпретации; одни данные OHLCV не позволяют определить участников или установить их намерения.
Предлагаемый эксперимент проверяет измеримое сочетание факторов: уже слабая структура, небольшое движение вверх от закрытия к закрытию при относительно низкой активности и последующее нисходящее движение. Одной лишь свечи с низким объемом недостаточно. Такое разделение помогает отличить контекстную ситуацию от постфактумного описания того, кто якобы купил или продал.
Правила, основанные на уже имеющейся информации.
Определите предлагаемый слабый фон по двадцати барам до кандидата n. Хотя бы один бар s должен показать отбой от уже известного скользящего максимума: level=max максимумов двадцати баров перед s, H[s]>level+b и C[s]<level. Нужны два подтверждённых понижающихся swing-максимума и swing-минимум, уже пробитый закрытием. Пивоты с тремя барами слева и справа доступны только с момента подтверждения.
Кандидат должен удовлетворять C[n]>C[n−1], V[n]<min(V[n−1],V[n−2]) и H[n]−L[n]<0.7A, где A=ATR14[n−1]. Зафиксируйте b=max(2 ticks,0.1A). После закрытия n разместите sell-stop для входа в шорт по L[n]−b с защитой на H[n]+b. Ордер действует следующие три бара. Эти числовые пороги и алгоритм определения фона являются исследовательскими предложениями.
Если условие отмены становится известно до исполнения неисполненного ордера, отмену можно смоделировать в этот момент. Конечный максимум или цена закрытия бара не могут оправдать отмену исполнения ордера, произошедшего ранее в этом баре. OHLC не раскрывает этот порядок; используйте более точные данные или заранее объявленную консервативную конвенцию.
При проверке прошлых отбоев базовый вариант использует зафиксированный буфер кандидата. Это сохраняет причинность: все наблюдения доступны при создании кандидата. Вариант с собственным предыдущим ATR каждого бара отбоя следует назвать отдельно. В обоих вариантах сам бар s не включается в расчёт его скользящего уровня сопротивления.
on close n:
  if prior_rejection and bearish_structure and up_bar and V[n]<min(V[n-1],V[n-2]) and range[n]<0.7*A:
    place SELL_STOP trigger=L[n]-b, protection=H[n]+b
    valid_from=next_event; expires=close[n+3]
on actual trigger/fill:
  entry=executable_price; R=protection-entry
  if R>0: target=entry-2*R; time_stop=20 bars
  if fill violates hard_risk_limit: reduce/exit next feasible event and record cost
# Never erase a fill because the gap was unfavorable.
Наделение объема конкретной задачей
Условие объёма ниже двух предыдущих баров — локальное сравнение. Оно может выполниться лишь потому, что на обоих предыдущих барах новости вызвали необычно высокий торговый объём, хотя текущая активность ещё выше нормы. Сохраняйте RVOL для того же времени сессии или дневной RVOL20 как дополнительные диагностические признаки, не смешивая их с исходным сравнением двух баров.
Проведите эксперименты с тем же фоном и политикой выполнения: удалите правило объема, используйте условие двух баров, замените его низким значением RVOL и объедините их. Если фильтр в основном выбирает бары, торгующиеся в обеденное время, кажущийся результат может отражать сезонность сессии и различные спреды, а не информацию о спросе.
Объём описывает совершённую торговую активность, а не отсутствие покупателей. У каждой исполненной сделки две стороны. Рост цены на низком объёме может отражать малое предложение на продажу, паузу, пропуск данных или снижение участия. Алгоритм фиксирует наблюдения, а распределение последующих результатов позволяет оценить их полезность.
Численные примеры и случаи отказов
Синтетический кандидат: предыдущая цена закрытия 99.8. Бар n имеет открытие 100.5, максимум 100.8, минимум 99.9 и закрытие 100.2. Это красная свеча, но она восходящая, поскольку 100.2>99.8. С учетом A=1.5, диапазон 0.9 находится ниже 1.05. Объем 60,000 по сравнению с 95,000 и 110,000 на предыдущих барах.
Предполагая, что предыдущие условия слабости также выполняются, b=0.15, триггер продажи — 99.75, а защита — 100.95. Реальное исполнение на уровне 99.7 дает R=1.25 и целевую цену 2R, равную 97.2. В синтетическом успешном сценарии цена достигает этой целевой цены до срабатывания защиты, принося 2R до вычета издержек.
В неудачном случае гэп приводит к входу ниже — по 98.8. Фактический R теперь равен 2.15, а пересчитанная цель — 94.5. Последующее исполнение защитного стопа по 101.1 даёт убыток 2.3 на единицу. Запись входа по 99.75 или удаление ордера после обнаружения гэпа искусственно улучшили бы исполнение.
Неисполненный ордер — третий допустимый исход. Если следующие три бара не достигли уровня срабатывания, срок ордера истекает при указанном закрытии; запишите нулевую экспозицию. Нельзя считать кандидата прибыльной сделкой из-за снижения цены после истечения срока ордера.
Вход, аннулирование и выход
Sell-stop подаётся после закрытия бара-кандидата и может исполниться лишь начиная со следующего доступного события. Предлагаемая цель 2R рассчитывается по фактической цене входа, выход по времени — через двадцать баров удержания. Если гэп нарушил жёсткий лимит риска, может потребоваться сокращение или закрытие позиции, но дополнительное исполнение и его издержки остаются в журнале.
Защита выше ближайшего swing-максимума вместо максимума бара No Demand создаёт другую стратегию, обычно с иной дистанцией риска. Для шорта акций проверьте доступность займа ценных бумаг и плату за него; у бессрочных контрактов возможны платежи финансирования. Свеча нужной формы без исполнимого ордера не является исторической сделкой с идеальным исполнением.
Если вход, защита и цель затронуты в пределах одного бара OHLC, важен порядок событий. Уточняйте его по более детальным данным о событиях, только если такие данные действительно доступны; иначе сохраняйте консервативное правило разрешения неопределённости и сообщайте число затронутых сделок. Никогда не выбирайте выгодный порядок отдельно для каждой сделки.
Проверка приростной ценности
Контрольный вариант открывает шорт при пробое вниз всех узких растущих баров в том же медвежьем контексте без фильтра объёма. По отдельности добавьте предыдущий отбой, сравнение объёма с двумя барами и RVOL. Сохраняйте ордера с истёкшим сроком и отклонённых кандидатов, а не только ордера, после которых цена снизилась.
Отчёт должен включать чистое математическое ожидание, просадку, долю исполненных ордеров, проскальзывание при гэпах и чувствительность к 0.7ATR и трёхбарному окну ожидания. Для данных только OHLC раскройте правило порядка событий внутри бара. Изученные материалы не обосновывают фиксированную долю выигрышей или независимо подтверждённую прибыль этой конфигурации.
В число возможных сценариев следует включить красный восходящий бар, зеленый нисходящий бар, одинаковый объем на одном из предыдущих баров, еще не подтвержденный разворот, гэп ниже триггера и отмену ордера, обнаруженную после исполнения. Строгие сравнения имеют значение: одинаковый объем не соответствует заявленному условию «меньше». При воспроизведении необходимо сохранять временные метки как активации, так и отмены ордера.
Частые ошибки
Отсутствие спроса в восходящем тренде
Без необходимого контекста низкая активность может оказаться обычной паузой на растущем рынке.
Зелёная свеча вместо растущего бара
Определения различаются: красная свеча может закрыться выше закрытия предыдущего бара.
Закрытие бара отменяет раннее исполнение
Это предполагает использование информации о будущем; моделирование внутрибарных событий или применение консервативного подхода к упорядочиванию событий.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Означает ли низкий объём отсутствие покупателей?
Нет. Это означает, что активность низка в рамках указанного сравнения. В каждой совершенной сделке по-прежнему есть и покупатель, и продавец.
Следующее закрытие бара должно произойти ниже?
Можно отдельно проверить вариант с подтверждением закрытием следующего бара. Здесь после No Demand используется sell-stop для входа в шорт, в соответствии с идеей ордера на слайде; у него другое время активации.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- VSA Signs of Weakness — Tom Williams and Gavin HolmesTradeGuider. Прочитаны соответствующие разделы No Demand и описание фона на физических страницах PDF 20 и 29–33 документа объёмом 49 страниц, при счёте первой страницы как 1. Проверено: .
- Trading in the Shadow of the Smart Money — Gavin HolmesTradeGuider. Проиндексированный отрывок около страницы 80 о растущих барах, узком диапазоне и подтверждении; полная книга не изучалась. Проверено: .
- TradingView: RepaintingTradingView. Документация о перерисовке и доступности исторической информации; использована для соблюдения причинной последовательности. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store