Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Были проверены пояснительная статья автора и метаданные электронной книги. Прикрепленное видео является дополнительным учебным материалом; непроверенные аудиоданные не используются. Эти источники не предоставляют независимого журнала сделок. Приведенная ниже конечная машина состояний представляет собой оригинальное предложение без нового тестирования на исторических данных.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
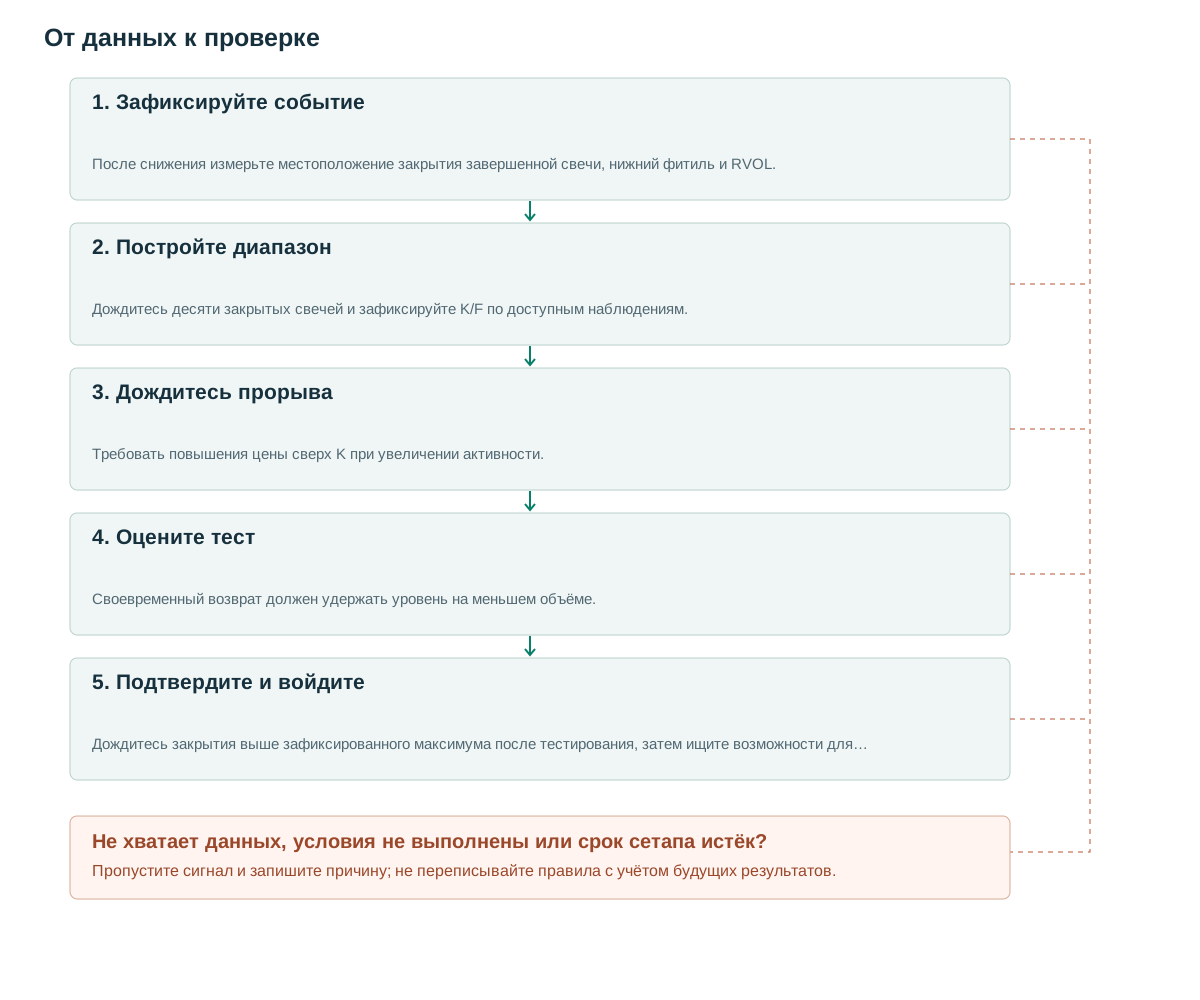
- Зафиксируйте событиеПосле снижения измерьте местоположение закрытия завершенной свечи, нижний фитиль и RVOL.
- Постройте диапазонДождитесь десяти закрытых свечей и зафиксируйте K/F по доступным наблюдениям.
- Дождитесь прорываТребовать повышения цены сверх K при увеличении активности.
- Оцените тестСвоевременный возврат должен удержать уровень на меньшем объёме.
- Подтвердите и войдитеДождитесь закрытия выше зафиксированного максимума после тестирования, затем ищите возможности для исполнения ордера.
Что нам говорит эта структура
Коуллинг описывает останавливающий объём после снижения по таким признакам, как высокая активность на узкой свече или длинная нижняя тень; это не обязательно окончательный минимум. Последующая консолидация, тесты на меньшем объёме и пробои дают дополнительный контекст. Автор не задаёт единственную жёсткую модель, которая всегда повторяется одинаково. [1]
Указанное электронное издание книги «Полное руководство по анализу объема и цены» датируется 2024. [2]. Эту дату издания не следует путать с датой первой публикации книги. Видеовведение по управлению трендами с помощью VPA — еще один обучающий материал. [3]. Наша реализация преобразует наблюдаемые идеи в последовательность, не претендуя на знание того, покупает ли маркет-мейкер.
Практическая гипотеза заключается в том, что реакция рынка после необычайно активного падения может содержать больше информации, чем просто свеча события. Требование дополнительных доказательств также задерживает вход в сделку и сокращает возможности. Эти издержки являются частью эксперимента, а не неудобствами, которые нужно скрыть, выбирая только успешные примеры.
Правила, основанные на уже имеющейся информации.
Для событийной свечи s зафиксируйте A=ATR14[s−1]. Требуется предшествующее снижение C[s−1]−C[s−11]≤−2A. У свечи должен быть положительный диапазон H−L, RVOL20=V/медиана объёма предыдущих двадцати свечей ≥2, положение закрытия CLV=(C−L)/(H−L)≥0.6 и доля нижней тени (min(O,C)−L)/(H−L)≥0.4. Этот вариант с нижней тенью не охватывает все формы останавливающего объёма, описанные автором.
Дождитесь ровно десяти закрытых свечей после s. Отмените кандидата, если минимум опустится ниже L[s]−0.2A. В момент c=s+10 зафиксируйте K как наибольший максимум, а F как наименьший минимум от s до c включительно. В течение следующих двадцати свечей ждите пересечения уровня K+0.1A ценой закрытия вверх при RVOL20≥1.5. Пробой t должен произойти после фиксации диапазона.
Найдите первый подходящий тест r в промежутке от t+1 до t+5. Требуются low≤K+0.15A, close≥K−0.2A и средний объём от t+1 до r <0.7V[t]. Затем ждите подтверждения u от r+1 до r+3 при close>H[r]+0.1A. Зафиксируйте максимум тестовой свечи до поиска подтверждения. Отмените кандидата при close<K−0.2A, low<F−0.2A или по соответствующему предельному сроку.
Применяйте каждое условие отмены только в состоянии, где нужные уровни уже существуют. До фиксации диапазона используйте правило минимума событийной свечи; после фиксации — low<F−0.2A. Только после пробоя условие close<K−0.2A отменяет гипотезу пробоя. Проверка этого закрытия во время формирования диапазона или ожидания пробоя ошибочно отклоняла бы обычные цены внутри базы.
DECLINE -> EVENT when proposed stopping criteria pass
EVENT -> BUILD_RANGE for exactly 10 completed bars
BUILD_RANGE -> WAIT_BREAKOUT: freeze K,F,A
WAIT_BREAKOUT -> WAIT_TEST on qualifying close beyond K
WAIT_TEST -> WAIT_CONFIRM on first qualifying low-volume test
WAIT_CONFIRM -> SIGNAL on close above frozen test_high+0.1*A
SIGNAL: enter next feasible event; stop=F-0.2*A
R=entry-stop; target=entry+2*R; time_stop=20 bars
Any state: invalidate only from information then available; never rewrite prior signals.
Наделение объема конкретной задачей
Высокий объём на событийной свече и низкий объём во время теста выполняют противоположные задачи. Первый выделяет необычную активность при снижении; второй проверяет, сопровождается ли возврат к границе диапазона меньшей активностью. Оба остаются наблюдаемыми признаками и не доказывают поглощение, личность участников или объём оставшегося предложения.
Использование среднего значения за весь наблюдаемый тестовый интервал позволяет избежать выбора одной удобной, тихой свечи. Запишите, сколько баров содержит интервал. Для внутридневных исследований нормализуйте данные относительно сопоставимых сессионных интервалов в отдельном варианте с соответствующим названием. Прорыв, вызванный новостями и имеющий огромный объем торгов, позволяет легко удовлетворить условию 0.7, поэтому рассматривайте группы событий и несобытий отдельно.
В качестве базового значения используется медиана для исторического значения RVOL, поскольку один необычно активный бар в начале периода не должен доминировать в знаменателе. Этот выбор следует проверить по сравнению с версией, основанной на среднем значении. Не следует заменять отсутствующий или нулевой знаменатель произвольным благоприятным значением; пометьте кандидата как недоступный в соответствии с заявленной политикой данных.
Численные примеры и случаи отказов
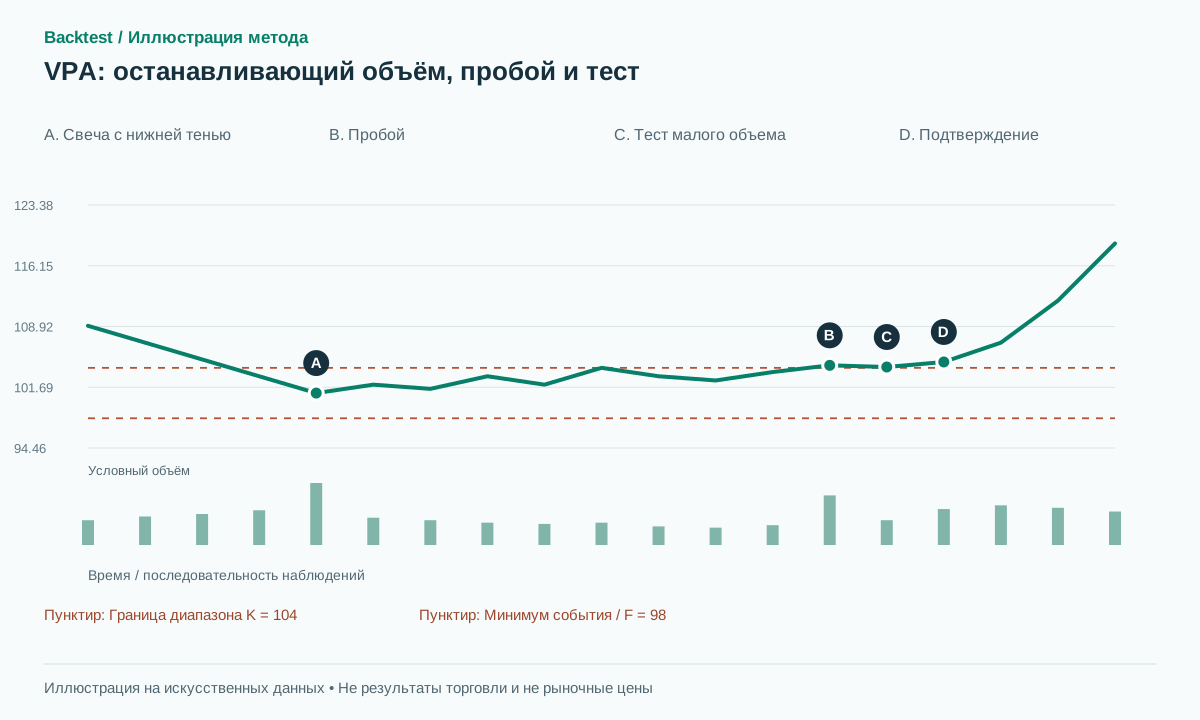
Синтетический пример: A=1 и событие OHLC — это O=101, H=102, L=98, C=101. И CLV, и доля нижнего фитиля равны 0.75, а RVOL — 2.5. Предположим, что условие предшествующего снижения также выполняется. Через десять баров замороженный диапазон имеет K=104 и F=98. Прорыв закрывается на уровне 104.3 с объемом 200.
У первого подходящего теста минимум равен 103.9, максимум — 104.4, закрытие — 104.1. Средний объём за весь наблюдаемый тестовый интервал равен 100, что ниже 140. Последующее подтверждение закрывается на 104.7, выше 104.5. Реально исполнимый вход по 104.8 даёт защитный стоп на 97.8, R=7 и цель 2R на 118.8.
Успешная синтетическая траектория достигает 118.8 до защитного стопа и выхода по времени. В неудачном случае до входа тест закрывается на 103.6, ниже 103.8, и кандидат отменяется. Последующее восстановление не превращает отменённую последовательность в успешный тест. При неудаче после входа гэп приводит к исполнению стопа по 97.4 и убытку 7.4 на единицу до издержек, больше запланированного R.
Иллюстрация сжимает интервал построения диапазона для удобства чтения. На ней не показан минимум события 98. Используйте указанные значения OHLC для проверки арифметики фитиля и полного времени десятибарного состояния, а не рассматривайте количество нарисованных точек как исполняемые данные.
Вход, аннулирование и выход
Эта консервативная последовательность может привести к позднему входу и оставлению широкого стоп-лосса ниже всего диапазона. Необходимо четко оценить этот компромисс. Стоп-лосс ниже тестовой свечи — это другая стратегия, а не коррекция, которую следует производить после получения результата. Прямой вход на пробой и вход сразу после события также являются полезными контрольными точками с различными требованиями к информации.
Размер определяется монетарным риском, номинальными лимитами и общей подверженностью коррелированным позициям. Гэпы, вызванные событиями, могут привести к убыткам, превышающим запланированное расстояние стоп-лосса. Фиксированная целевая цена 2R и лимит удержания в двадцать баров являются предлагаемыми базовыми уровнями выхода; они не относятся к Коуллингу, и синтетический пример не является историческим показателем эффективности.
До исполнения входа проверьте, что доступная цена всё ещё даёт положительную и допустимую дистанцию риска. Если ордер уже исполнен, сохраните фактическую сделку, даже когда она нарушила запланированный лимит; сокращение позиции или аварийный выход имеют собственные издержки. Формула цели задаётся заранее, а числовой уровень рассчитывается по фактической цене исполнения.
Проверка приростной ценности
Сравните последовательное добавление условий: только событие, событие с диапазоном, прямой пробой и пробой с тестом. Сохраняйте одинаковый набор инструментов и предположения об издержках исполнения, учитывая упущенные возможности на каждом этапе. Более длинная цепочка подтверждений может повысить долю прибыльных сделок, но снизить чистое математическое ожидание или общую доходность; сама по себе доля выигрышей не доказывает улучшения.
Сохраняйте каждый переход состояния, зафиксированные K/F, длительность теста, базу сравнения объёма и причину отмены. Хронологически разделяйте обучение и оценку; предусмотрите подходящий разрыв, если пересекающиеся кандидаты используют общие наблюдения. Выводы должны опираться на результаты на ранее не использованных данных, а не на рассказ о поглощении всего оставшегося предложения.
Детерминированные проверки должны охватывать нулевой диапазон события, отмену на десятой свече построения, пробой на первой допустимой последующей свече, тест после пятисвечного срока и подтверждение после трёх свечей. Второй привлекательный тест не должен заменять первый подходящий тест после его неудачи. Идентификатор кандидата и история состояний при повторном воспроизведении остаются неизменными.
Частые ошибки
Резкий скачок объема рассматривается как минимум.
Высокая активность может сопровождаться дальнейшим снижением; это событие еще не является сигналом к входу в рынок.
Диапазон из будущих данных
Нельзя входить на событийной свече и использовать десять последующих свечей как доказательство того, что диапазон уже сформирован.
Тест, выбранный по его результатам.
Используйте первый подходящий тест и фиксированные сроки, а не последний откат перед последующим ростом.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Обязана ли событийная свеча быть классическим «молотом»?
В более широком подходе автора — нет. Здесь выбран вариант с нижней тенью, чтобы задать конкретный алгоритм обнаружения; вариант с узким диапазоном можно проверить отдельно.
Зачем требуется столько подтверждений?
Они отделяют первоначальное событие от последующих действий. Задержка и упущенные возможности являются измеримыми затратами, поэтому дополнительные шаги не считаются выгодными.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Anna Coulling: Getting in using volume price analysisAnna Coulling. Статья Анны Коуллинг от 29 августа 2014 года об останавливающем объёме, консолидации, тестах и пробоях. Проверено: .
- A Complete Guide To Volume Price AnalysisMarinablu International Ltd / Google Books. Метаданные для электронного издания 2024; дата публикации не рассматривается как дата первой публикации. Проверено: .
- Learn how to stay in a trend using volume price analysisAnna Coulling. Просмотрено вступление к видео; непроверенные подробности аудиодорожки не используются как доказательство. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store