Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Публічні правила та дослідницькі рішення цієї статті
- Використайте каталізатор, доступний на момент прийняття рішення
- Ордер OR15 без майбутніх даних і підтягування стопа
- Активність відкриття не розкриває особу покупця
- Прибуток із трейлінг-стопом і збиток від гепу через стоп
- Будуйте вибірку з усіх придатних новин
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Кулламаджі приписує торгівлі EP десятки мільйонів доларів та надає приклади графіків, включаючи зупинені угоди. На розглянутій сторінці не наведено жодного аудиту чи CSV-файлу з угодами, що підтверджують цей прибуток. У цій статті не проводилося зворотне тестування специфікації OR15.
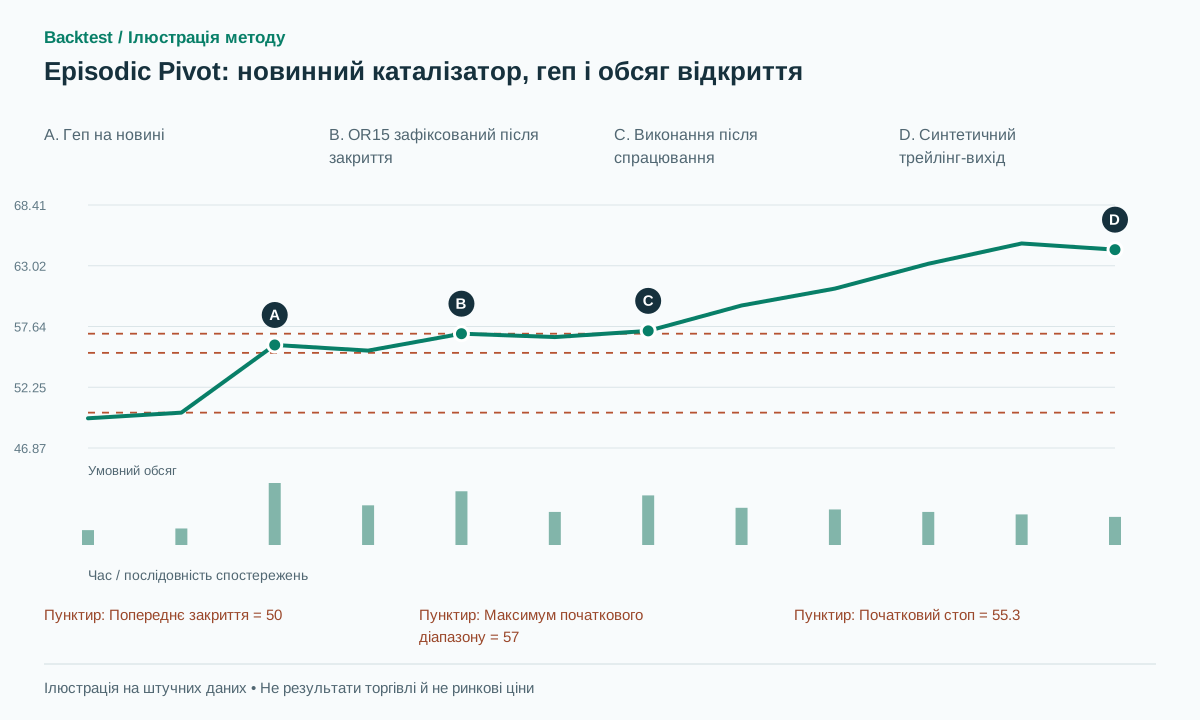 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
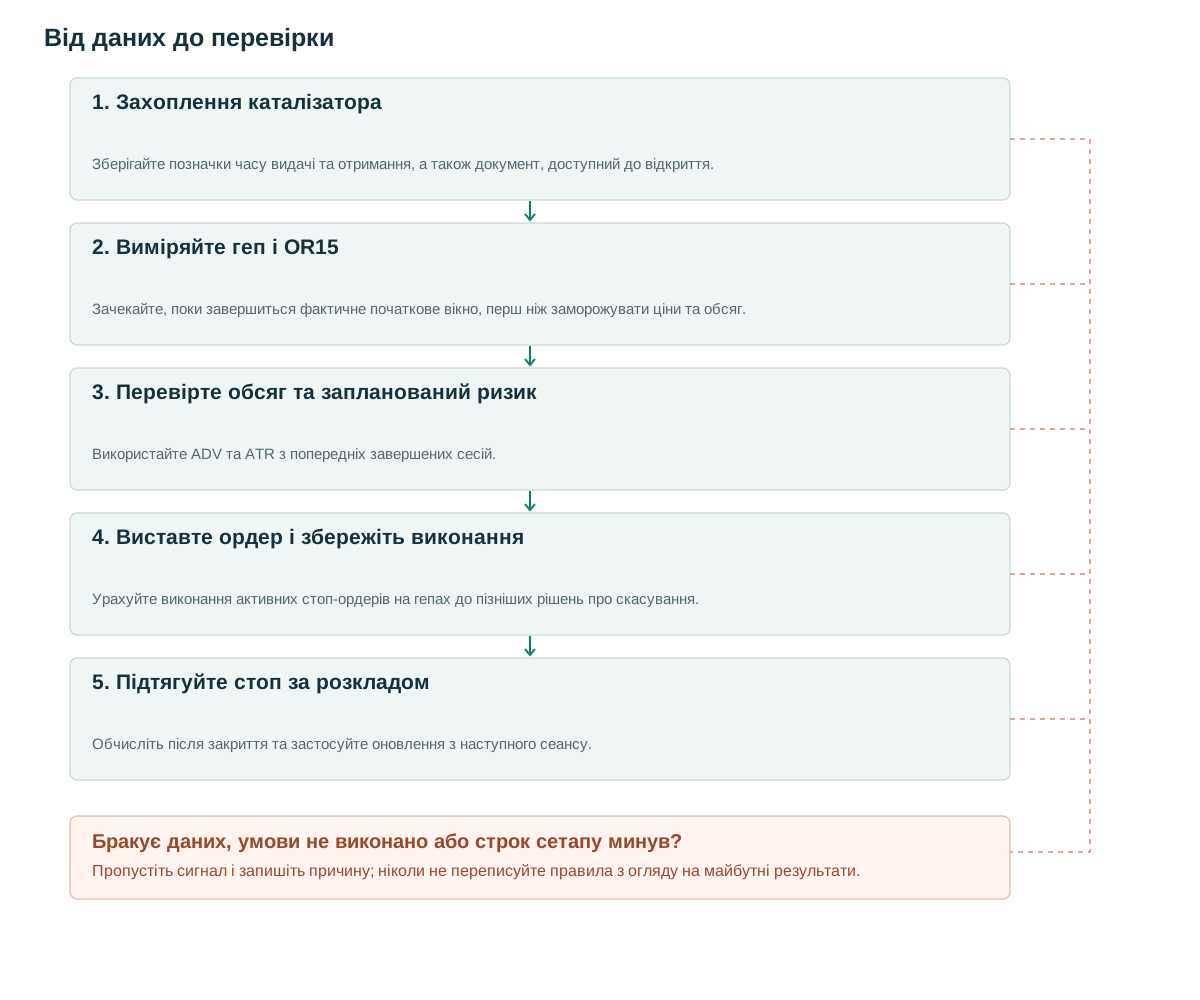
- Захоплення каталізатораЗберігайте позначки часу видачі та отримання, а також документ, доступний до відкриття.
- Виміряйте геп і OR15Зачекайте, поки завершиться фактичне початкове вікно, перш ніж заморожувати ціни та обсяг.
- Перевірте обсяг та запланований ризикВикористайте ADV та ATR з попередніх завершених сесій.
- Виставте ордер і збережіть виконанняУрахуйте виконання активних стоп-ордерів на гепах до пізніших рішень про скасування.
- Підтягуйте стоп за розкладомОбчисліть після закриття та застосуйте оновлення з наступного сеансу.
Публічні правила та дослідницькі рішення цієї статті
У статті від 2 листопада 2021 Qullamaggie описує EP через гепи щонайменше 10%, виняткову активність біля відкриття, вхід вище максимуму діапазону відкриття й стоп біля денного мінімуму. Ідею він приписує Stockbee [1]. Є приклади входів AFRM, закритих по стопу: приваблива новина не гарантує успіху кожного входу.
Джерело дає кілька тривалостей діапазону відкриття й допускає власне судження в керуванні угодою. До перегляду результатів бектесту треба зафіксувати одну версію. Тут вибрано OR15, відношення обсягу перших п’ятнадцяти хвилин до ADV 50 щонайменше 0.5 і підтягування стопа за розкладом. Це дослідницькі параметри, а не повна система, схвалена автором джерела.
Гіпотеза пов’язує нову інформацію з винятковою активністю й стійкою переоцінкою ціни. Стрибок через спліт акцій — не реакція на новину. Геп усього ринку відрізняється від реакції на звіт окремої компанії. Чітко позначайте обставини, не змішуючи всі різко зрослі акції в нібито однорідну вибірку.
Використайте каталізатор, доступний на момент прийняття рішення
Зберігайте початковий заголовок, видавця, published_at, received_at, event_type та версію документа, яку трейдер реально міг отримати на той момент. Подання до SEC та API XBRL надають дані звітності [2], але виправлений набір даних, завантажений сьогодні, не обов’язково відтворює інформацію, доступну в момент публікації звіту про прибутки. Записуйте виправлення як інформацію, що надійшла пізніше.
Базовий сценарій приймає лише каталізатори, загальнодоступні до початку цієї сесії. Зростання прибутку або несподіванка можуть бути додані в окремо названому варіанті, але консенсус аналітиків повинен передувати релізу. Відсутні оцінки для компаній з малою капіталізацією є недоступними спостереженнями, а не нульовими оцінками, які створюють нескінченний несподіванку. Реліз, отриманий після рішення про відкриття, не може кваліфікуватися ретроспективно.
Рахуйте ADV 50 і денний ATR14 за завершеними сесіями до сьогодні, узгоджено коригуючи ціни й обсяг на спліти. Використовуйте папери, доступні на кожну історичну дату, включно з пізнішими делістингами. Задайте звичайні години за календарем біржі й зоною America/New_York [3]; 09:30 не відповідає сталому зміщенню UTC при зміні літнього часу.
Ордер OR15 без майбутніх даних і підтягування стопа
Після офіційного відкриття вимагайте gap=(official_open/previous_close−1)≥10%. Дочекайтеся завершення 09:30–09:45, зафіксуйте ORH, ORL і обсяг 15. Якщо обсяг 15/ADV 50≥0.5, надішліть buy-stop на вхід по ORH+b після 09:45, де b=max(2 ticks,0.1×previous daily ATR14). Відстань від планового входу до стопа ORL−b не має перевищувати попередній денний ATR. Ордер спливає об 11:00.
Діапазон, завершений о 09:45, не можна застосувати до змодельованого входу о 09:37; повний обсяг тоді також невідомий. Для авторських одно- чи п’ятихвилинних діапазонів потрібні обсягові умови, відомі в ті ранні моменти. Чинний стоп-ордер на вхід може виконатися до набуття скасуванням сили; пізніше зведення бару не видаляє попереднє спрацювання.
Після входу початковий стоп — ORL−b. Після трьох повних сесій рахуйте next_stop=max(current_stop,SMA10 through the current close) на кожному закритті; зміна діє з наступної сесії. Якщо закриття вже на next_stop чи нижче, заплануйте вихід за наступною доступною ціною відкриття. Поки чекаєте, початковий захисний стоп діє; утримання — не більш як 20 сесій. Фіксованої цілі два R ця версія не має.
Для відтворюваного обліку часу утримання, вважайте сеанс входу як сеанс утримання один, а вихід – як виконувану подію наприкінці двадцятого сеансу. Три повні сесії перед трейлінгом є повними сесіями після виконання, за винятком решти сеансу входу. Прикріпіть захист до входу та активуйте його відповідно до моделі брокера, коли відбувається виконання; моделюйте затримку активації замість того, щоб припускати, що захист існував до надходження ордера. Існуючий захист залишається активним, поки очікується вихід або заміна стоп-ордера.
after_OR15_data_received:
  if now>=11:00 or not complete_catalyst_ADV_ATR_OR_history: return
  if catalyst_known_before_open and gap>=0.10 and volume15/ADV50>=0.5:
    entry_trigger=ORH+b; initial_stop=ORL-b
    if 0<entry_trigger-initial_stop<=ATR_day_previous:
      place_buy_stop_after_now(expiry=11:00,attached_protection=initial_stop)
on_fill(fill):
  record_actual_fill_and_risk(fill,initial_stop)
  activate_protection_as_execution_model_allows(initial_stop)
  freeze_deadline_at_close_of_20th_session_including_entry_session()
on_every_market_event(event):
  process_live_entry_and_protective_order_fills_before_later_cancellations(event)
  if entry_expired_and_still_unfilled: cancel_entry_effective_from_now()
  if holding_deadline_reached and position_open: exit_next_executable_quote()
after_each_received_session_close:
  if position_open and at_least_3_full_sessions_completed_after_fill:
    next_stop=max(current_stop,SMA10_through_today)
    if close<=next_stop: schedule_exit_next_session_quote()
    else: schedule_stop_replacement_for_next_session(next_stop)
# Existing protection stays live until an exit or effective stop replacement.
# Gap-through fills and order-activation latency remain in realized results.
Активність відкриття не розкриває особу покупця
Співвідношення обсягу 15/ADV 50 для 0.5 означає, що за п'ятнадцять хвилин торгувалися акції, що становлять половину середнього обсягу дня. Воно відрізняється від відносного обсягу за той самий час, який порівнює ці п'ятнадцять хвилин з еквівалентними історичними вікнами. За потреби запишіть обидва під різними назвами. Запропонований поріг 0.5 нижчий за ідеальний опис джерела та має залишатися позначеним як варіант.
Неліквідна акція може перевищити це відношення з широким спредом і малим обсягом заявок за котируваннями. Заздалегідь задайте мінімальну грошову ліквідність і межу відношення спреду до відстані стопа для допуску виконання. Перевіряйте їх за доступними тоді даними. Великий обсяг бару не доводить можливості купити весь плановий розмір біля показаної ціни.
Аукціони відкриття, повідомлення про великі блочні угоди й зупинки торгів можуть визначати короткі вікна. Укажіть включення аукціонних угод; застосовуйте однакове правило до поточних та історичних даних. Великий обсяг відображає зареєстровану активність, але не визначає фонд, що накопичує акції місяцями. Агрегованих угод для такого висновку недостатньо.
Прибуток із трейлінг-стопом і збиток від гепу через стоп
Синтетичні ціни: попереднє закриття 50, офіційне відкриття 56, геп 12%. Попередній денний ATR — 2, тик — 0.01, отже b=0.2. ORH — 57, ORL — 55.5, обсяг відкриття — 500,000 акцій, ADV 50 — 1,000,000. Плановий вхід спрацьовує на 57.2, стоп — 55.3. Плановий ризик 1.9 проходить обмеження ATR. Фактичне виконання 57.25 збільшує початковий ризик до 1.95.
На успішному синтетичному шляху, через кілька сесій, розрахунок трейлінгу, заснований на завершених закриттях, досягає 64.5. Під час наступної сесії він спрацьовує та заповнюється на рівні 64.45. Валовий прибуток становить 7.20 на акцію, приблизно 3.69R, виміряний відносно початкового ризику 1.95. Багато кваліфікаційних подій не будуть мати тенденцію достатньо довго, щоб ця політика трейлінгу допомогла.
За збиткового шляху наступна сесія відкривається за 54.4 нижче стопа 55.3. Вихід 54.4 дає збиток 2.85, приблизно 1.46R до витрат. Окремо: уже активний buy-stop на 57.2 може виконатися за 59 після цінового стрибка. Не видаляйте виконання через перевищення ліміту ATR фактичним ризиком. Застосуйте задану реакцію на ризик при наступній доступній події й запишіть її вартість.
Будуйте вибірку з усіх придатних новин
Починайте з історичних публікацій і спостережуваних акцій із гепами, а не списку майбутніх подвоєнь. Включайте акції, що впали після звітів, неможливі виконання й компанії, що пізніше зникли. Графіки переможців допомагають висунути гіпотезу, але не дають загального числа можливостей для оцінки частки успіхів.
Порівняйте геп, геп з обсягом і геп з обсягом та новинним каталізатором на тому самому наборі паперів. Розділяйте тип новини, розмір гепу, ліквідність і попередній тренд. Виберіть підтягування стопа на розробці й валідації, зафіксуйте для тесту. Запишіть усі випробувані інтервали відкриття, пороги обсягу й види виходу, щоб трактувати найкращий результат з урахуванням перебору.
Звітуйте про чисте математичне очікування, нічну експозицію, гепові збитки, оборот, комісії, невиконання, MAE/MFE та внесок найбільших виграшів. Якщо дві акції дають більшість прибутку, концентрація — частина результату. Порівняйте з еталонним утриманням аналогічно відібраних за новинами акцій, щоб визначити внесок правила входу.
Поширені помилки
Дослідження лише виняткових переможців
Починаючи з акцій, які пізніше зросли, виключає невдалі EP зі знаменника.
Заміна оригінального випуску переглянутими даними
Історичний консенсус та версії випуску визначають, чи було рішення можливим на той момент.
Обмеження кожного стоп-лосу на рівні одного R
Нічні гепи й зупинки торгів можуть дати збиток виконання більший за задану відстань стопа.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи є OR15 оригінальним фіксованим правилом Кулламаггі?
Ні. Тут це стандартизований варіант. У його публічному обговоренні описано інші варіанти діапазону відкриття та дискреційні міркування.
Чи достатньо сильного звіту про прибутки для угоди EP?
Ні. Ця специфікація також вимагає кваліфікаційного розриву, обсягу та подальшого цінового тригера. Відсутність активності або неактивований ордер не призводить до угоди.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- How to master a setup: Episodic PivotsKristjan Kullamägi / Qullamaggie. Прочитано статтю від 2 листопада 2021, публічні правила й приклади AFRM зі стоп-лоссом. Прибуток залишається заявою самого автора. Перевірено: .
- EDGAR Application Programming InterfacesU.S. SEC. Офіційна документація подання звітів і даних XBRL. Не припускається, що поточний API зберігає кожен історичний знімок. Перевірено: .
- Holidays & Trading HoursNYSE. Офіційний календар сесій та інформація про раннє закриття, що використовуються для визначення початкових вікон та періодів утримання. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store