Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Пов'язаний контекст, різний час прийняття рішень
- Варіант A: імпульс другого дня, консолідація, продовження
- Варіант B: імпульс відкриття, потім ранній відкат
- Зіставте обсяг з вікном прийняття рішення
- Окремі числові приклади для A та B
- Різна швидкість виконання потребує чіткого управління
- Виміряйте додаткове значення кожної умови
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
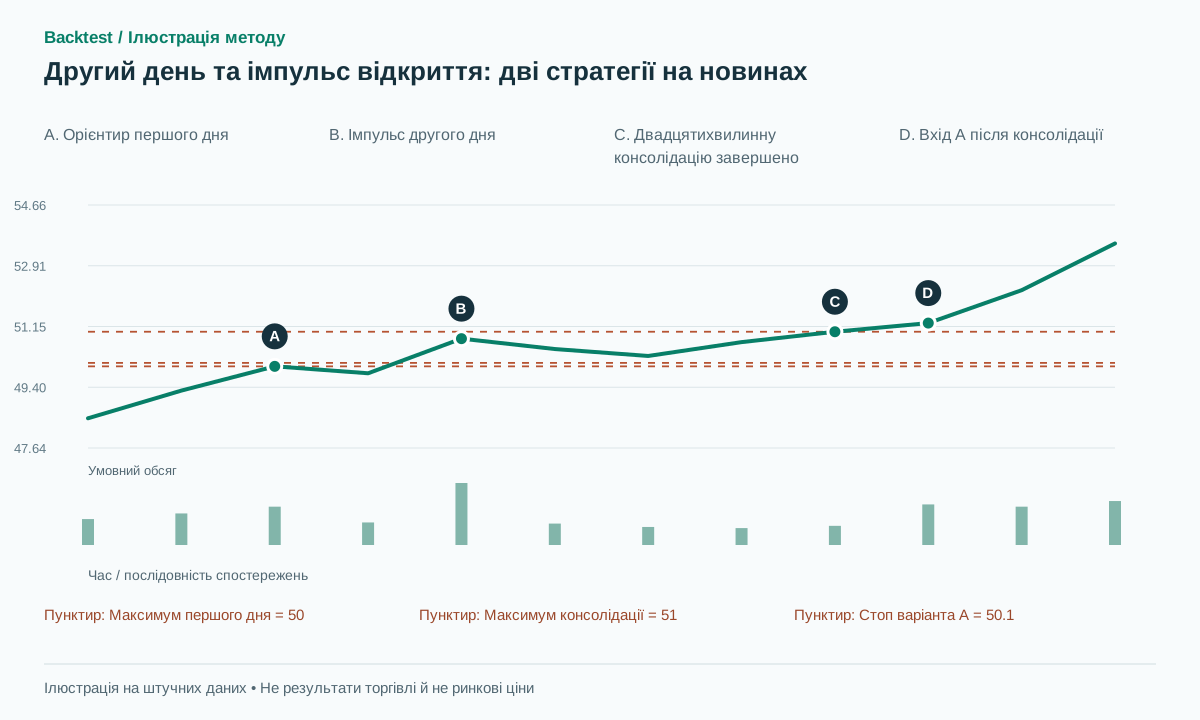
Два транскрипти SMB розглядають випадки MRNA та ADT, а не серію тестів на минулі періоди чи перевірену виписку з рахунку. Числові пороги та політики виходу, наведені нижче, є незалежними дослідницькими специфікаціями.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
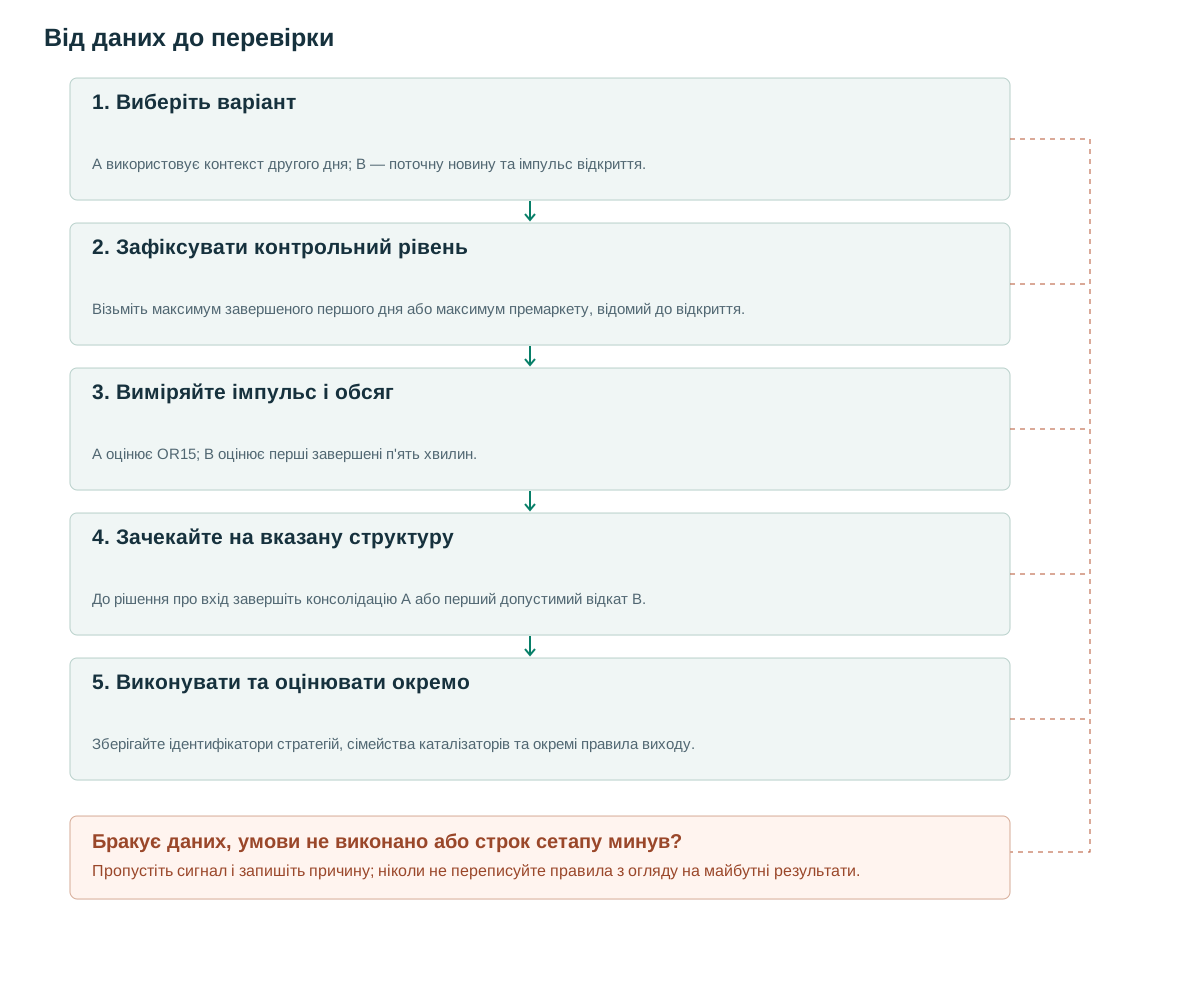
- Виберіть варіантA використовує контекст другого дня; B — поточну новину та імпульс відкриття.
- Зафіксувати контрольний рівеньВізьміть максимум завершеного першого дня або максимум премаркету, відомий до відкриття.
- Виміряйте імпульс і обсягA оцінює OR15; B оцінює перші завершені п'ять хвилин.
- Зачекайте на вказану структуруДо рішення про вхід завершіть консолідацію A або перший допустимий відкат B.
- Виконувати та оцінювати окремоЗберігайте ідентифікатори стратегій, сімейства каталізаторів та окремі правила виходу.
Пов'язаний контекст, різний час прийняття рішень
Стів Спенсер ілюструє гру MRNA другого дня: новинна сесія надає контекст, а наступна сесія пробиває відомий рівень з обсягом, перш ніж утримуватися вище нього [1]. Огляд ADT від SMB підкреслює силу відкриття та якість входу [2]. Це тематичні дослідження, а не докази того, що купівля будь-яких акцій на наступний день після розриву є прибутковою.
Варіант А очікує другої сесії, щоб продемонструвати продовження та встановити новий діапазон утримання. Варіант Б реагує на поточний драйв відкриття та не вимагає, щоб каталізатор належав учорашньому дню. А зазвичай діє пізніше; Б більш чутливий до ранньої затримки виконання та місця входу.
Вихідні відео вивчено за стенограмами на сайті видавця. Описи сили, утримання рівня та читання стрічки не задають повної машинної стратегії. Два базові варіанти нижче вводять явні пороги, не приписуючи ці числа SMB і не встановлюючи особу покупців за свічкою високого обсягу.
Варіант A: імпульс другого дня, консолідація, продовження
Кандидат першого дня вимагає новини до його закриття, гепу вгору на відкритті щонайменше 5%, денного RVOL не нижче двох відносно середнього обсягу попередніх 50 сесій та збереження хоча б половини гепу вгору: C1≥C0+0.5(O1−C0). До другого дня зафіксуйте Q як максимум основної сесії першого дня, A як денний ATR14 по перший день включно, b=max(2 ticks,0.1A) та eps=max(2 ticks,0.15A).
О 09:45 другого дня вимагайте закриття OR15 вище Q+b та накопичений п’ятнадцятихвилинний RVOL не нижче 1.5 відносно медіани відповідних вікон попередніх 20 сесій. Потім дочекайтеся ще чотирьох завершених п’ятихвилинних барів. Кожне закриття має бути не нижче Q−eps; загальний діапазон максимуму й мінімуму всіх чотирьох барів не повинен перевищувати 0.5A.
Після закриття четвертого бару консолідації зафіксуйте загальний діапазон [hL,hH]. Подайте стоп-ордер на купівлю за hH+b зі строком 30 хвилин і захисним стопом hL−b. Вхід о 09:40 не може використати підтвердження з пізнішої двадцятихвилинної консолідації. Порушення умов утримання рівня відхиляє кандидата; ордер, що не спрацював до закінчення строку означає відсутність виконання. Не підміняйте базу привабливішою пізньою базою під тим самим ідентифікатором.
evaluate_A_after_OR15_received():
  if not full_day1_and_same_time_volume_history: reject_A(); return
  A_preopen = catalyst_day1 and gap1>=0.05 and day1_RVOL>=2 and gap_hold
  A_opening = close_OR15>Q+b and same_time_RVOL15>=1.5
  if not (A_preopen and A_opening): reject_A(); return
  hold = next_4_completed_5m_bars_same_session()
  if hold is None or now>=entry_cutoff: expire_A(); return
  if any(C[hold]<Q-eps) or max(H[hold])-min(L[hold])>0.5*ATR_day1:
    reject_A(); return
  hH=max(H[hold]); hL=min(L[hold])
  place_buy_stop_after_received_hold(hH+b,attached_protection=hL-b,
      expiry=min(now+30_minutes,entry_cutoff))
# There is no A entry without both gates and the entire hold.
# Fill processing precedes cancellation at expiry or session end.
Варіант B: імпульс відкриття, потім ранній відкат
B вимагає новини, відомої до сьогоднішнього відкриття. Зафіксуйте Q як максимум премаркету за даними до 09:29:59 включно з визначеного джерела. Перше п’ятихвилинне закриття має перевищити Q+b, бути вище відкриття основної сесії щонайменше на 0.3 попереднього денного ATR та мати накопичений п’ятихвилинний RVOL не нижче двох. Зафіксуйте mid_drive=(regular-session open+C5)/2, середину між відкриттям основної сесії та цим закриттям. Денні ознаки не включають сесію, яка зараз починається.
Серед наступних трьох п'ятихвилинних барів виберіть перший бар r з нижчою ціною закриття, ніж попередній бар. Потрібні L[r]≥mid_drive та C[r]≥Q. Невдача відхиляє кандидата. Протягом наступних двох барів після r, перше закриття вище H[r]+b генерує підтвердження. Купуйте за наступною виконуваною котирувальною ціною та встановіть стоп-лосс нижче мінімального мінімуму від r до підтвердження, мінус b.
Тут b=max(2 ticks,0.1×previous daily ATR). Заздалегідь визначте будь-які ліміти придатності спреду до зупинки. Якщо немає відкату, немає базового входу B; погоня за ціною, що різко зростає, – це інша стратегія. Вибір другого відкату після першого невдалого також змінить правило та змістить ретроспективні приклади в бік чистіших патернів.
evaluate_B_after_first_5m_received():
  if not full_premarket_ATR_and_same_time_volume_history: reject_B(); return
  B_opening = fresh_catalyst and C5>premarket_high+b
              and C5-open>=0.3*A and RVOL_cum5>=2
  if not B_opening: reject_B(); return
  mid_drive=(open+C5)/2
  r=first_down_close_bar_in_next_3_bars_same_session()
  if r is None or now>=entry_cutoff: expire_B(); return
  if L[r]<mid_drive or C[r]<premarket_high: reject_B(); return
  for u in r+1..r+2:
    if different_session(u) or received_close_time(u)>=entry_cutoff:
      expire_B(); return
    if C[u]>H[r]+b:
      stop=min(L[r:u+1])-b
      consume_B_then_submit_at_next_quote_before_cutoff(stop)
      return
  expire_B_no_confirmation()
# Rejection, expiry and consumption are terminal for this B candidate.
Зіставте обсяг з вікном прийняття рішення
RVOL за однаковим часом порівнює активність на відповідних відрізках минулих сесій [3]. Внутрішньоденні варіанти використовують медіану 20 вікон, кандидат першого дня — середнє 50 денних обсягів. Дайте показникам різні назви. «Подвоєний звичайний обсяг» — неповне визначення без часового вікна та знаменника.
Узгоджено визначайте премаркет, аукціон відкриття й основну сесію. Біржовий календар включає ранні закриття [4]. Не можна включати сьогоднішній премаркет, виключаючи його з історичних порівнянь. О 09:35 B знає лише завершене п’ятихвилинне вікно й не може фільтрувати за п’ятнадцятихвилинним обсягом, який стане відомим пізніше.
Відносну силу відносно SPY або QQQ можна вивчати як ще одну характеристику з використанням синхронізованих, вже отриманих спостережень. Широкі макроновини можуть підвищити активність багатьох акцій, не створюючи інтересу до конкретної акції. Тестуйте активність, скориговану за бенчмарком, як названий варіант, а не додавайте її вибірково, коли графік потребує додаткового пояснення.
Окремі числові приклади для A та B
Умовний приклад A: перший день проходить відбір, максимум — 50, ATR — 2. На другий день OR15 закривається на 50.8 за RVOL 1.8; b=0.2. Консолідація з чотирьох барів має мінімум 50.3, максимум 51, ширину 0.7, що не перевищує граничного значення 1. Закриття виконують умову утримання рівня. Стоп-ордер на купівлю 51.2 виконується за 51.25: захисний стоп 50.1, ризик 1.15, ціль у два R — 53.55. Закриття бару консолідації на 49.6 відхилило б кандидата до входу, бо Q−eps дорівнює 49.7. Після допустимого входу вихід на 50.05 дає збиток 1.20.
Умовний приклад B: максимум премаркету 20, відкриття основної сесії 19.8, попередній денний ATR 1, b=0.1. П’ятихвилинне закриття 20.3 за RVOL 2.5. Зростання 0.5 перевищує 0.3; mid_drive дорівнює 20.05. Бар відкату r має мінімум 20.1, максимум 20.3, закриття 20.2. За підтвердним закриттям 20.45 іде доступна для купівлі ціна ask 20.50. Стоп — 20.00, ціль у два R — 21.50.
B відхиляє перший відкат з низьким рівнем 19.95, нижче mid_drive, навіть якщо ціна пізніше зростає. Після дійсного входу на 20.50, виконання стоп-лоссу на 19.95 замість цього призводить до втрати 0.55. Ці вигадані шляхи пояснюють арифметику; вони не є реконструкціями угод MRNA або ADT.
Різна швидкість виконання потребує чіткого управління
A виходить за структурним стопом, ціллю у два R, через двадцять барів по п’ять хвилин після входу або наприкінці сесії — за першою подією. B має таку саму схему стопа й цілі, але виходить через десять хвилин, якщо MFE на цей час не досягла 0.5R. Якщо досягла, позиція B залишається до стопа, цілі або закриття сесії. Це запропоновані правила; вихід за часом може прибрати як повільні виграші, так і угоди без руху.
A виставляє очікуваний стоп-ордер для входу після завершення консолідації. Обробляйте виконання активного ордера до будь-якого пізнішого скасування на закритті бару. B вирішує після підтвердного закриття й може перевірити наступну котировку до подання ордера. Жоден варіант не припускає гарантованого виконання за вже завершеним сигнальним закриттям.
Коли A та B трапляються в одній акції та сімействі каталізаторів, потрібно використовувати спільний ідентифікатор події для обмеження комбінованого впливу. Вони не є автоматично незалежними ризиками. Додавання до позиції вимагає власного бюджету та сукупної політики стоп-лоссів. Привабливий каталізатор не робить вхід далеко від свого стоп-лоссу економічно привабливим.
Обидва варіанти припиняють входи за п’ять хвилин до закриття за фактичним розкладом і видаляють очікувані стани наприкінці сесії. A переходить до консолідації лише після проходження умов першого дня та OR15; B — до підтвердження лише за наявності допустимого r. Відхилення завершує гілку, а не просто ставить діагностичну мітку. B не подає ордер, якщо котировка надійшла після межі; A зберігає всі виконання вхідного стоп-ордера до набуття скасуванням чинності.
Виміряйте додаткове значення кожної умови
Для A почніть з усіх других сесій після відповідних новин, потім додайте пробій, утримання рівня й обсяг. Для B почніть з акцій зі свіжими новинами, подібним гепом і ліквідністю, потім додайте імпульс, відкат та обсяг. Порівняння лише частки виграшів ігнорує різницю часу входу, тривалості експозиції та кількості можливостей.
Звітуйте про число кандидатів, успішні утримання рівня, пропущені рухи без відкату, відсутність виконань, витрати в R, просадку й концентрацію денного прибутку. Розділяйте напрямки, типи новин і ринкові режими. Новинні дні без продовження залишаються у знаменнику, а не зникають із добірки графіків.
Відтворіть кожен префікс даних, щоб підтвердити, що максимум попереднього дня, максимум передринкового періоду, діапазон відкриття та діапазон утримання стали доступними у відповідні часові позначки. Розділіть розробку та тестування хронологічно та збережіть події з одного сімейства каталізаторів в одній групі валідації. Відео генерують гіпотези; ці тести визначають, чи фактично додаткові умови обсягу покращують виконувані результати.
Поширені помилки
Купувати лише через учорашній геп
Вилучення вимог щодо ціни та обсягу другого дня змінює протестовану стратегію.
Виправдовувати погоню за ціною силою відкриття
Вхід, розташований далеко від свого стоп-лосса, може мати низьке співвідношення винагороди до ризику, навіть якщо його прогноз напрямку правильний.
Об'єднання варіантів в один результат
Різні часові позначки рішень та шляхи виконання вимагають окремої статистики перед агрегацією портфеля.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи потрібні нові новини другого дня для стратегії другого дня?
Варіант А використовує інформацію за перший день. Якщо нова інформація надходить на другий день, позначте її окремо, щоб перевірити її додатковий ефект.
Імпульс відкриття збігається зі стандартним пробоєм діапазону відкриття?
Вони перетинаються, але B додатково вимагає новини, мінімального імпульсу й заданого відкату. Йому не можна приписувати результати іншої системи ORB.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- The Explosive Second Day PlaySteve Spencer / SMB Capital. Вивчено стенограму від 20 квітня 2020 року про MRNA. Це розбір випадку, не перевірена історія торгових результатів. Перевірено: .
- How to improve your trading entriesSMB Capital. Вивчено стенограму від 10 серпня 2020 року про ADT та якість входу в угоду. Перевірено: .
- Relative Volume at TimeTradingView. Офіційна документація щодо порівняння обсягів за той самий час. Медіанний базовий рівень цієї статті є явним варіантом. Перевірено: .
- Holidays & Trading HoursNYSE. Офіційний календар сесій, який використовується для визначення початкових вікон та запланованих виходів. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store