Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що насправді описує автор джерела
- Відберіть сильно вирослого кандидата й чекайте
- Обсяг дає контекст, а не доказ вичерпання
- Прибутковий вихід за часом і шорт-сквіз після входу
- Позика й послідовність ордерів — правила стратегії
- Виміряйте хвости програшів, перш ніж довіряти коефіцієнту виграшів
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Автор публічно називає параболічні шорти однією з трьох моделей, пов’язаних із заявленими ним прибутками. Графіки та FAQ не підтверджують незалежно результат кожної моделі. Наведені нижче механічні правила тут не перевірялися бектестом.
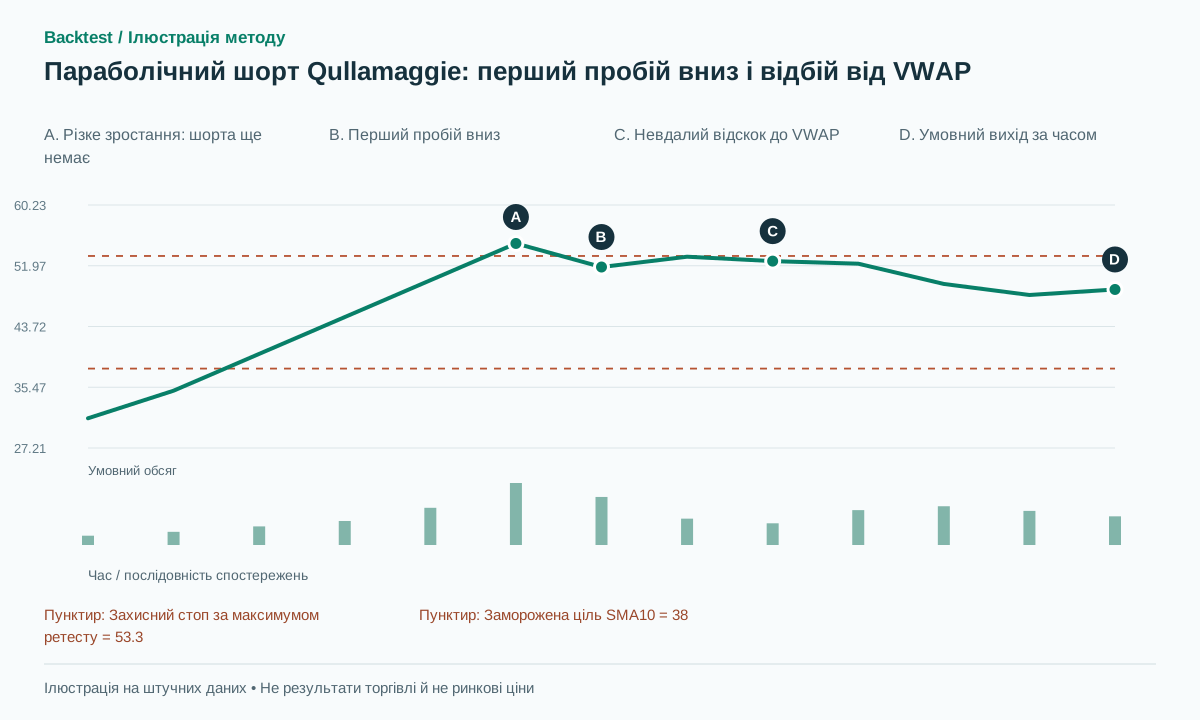 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
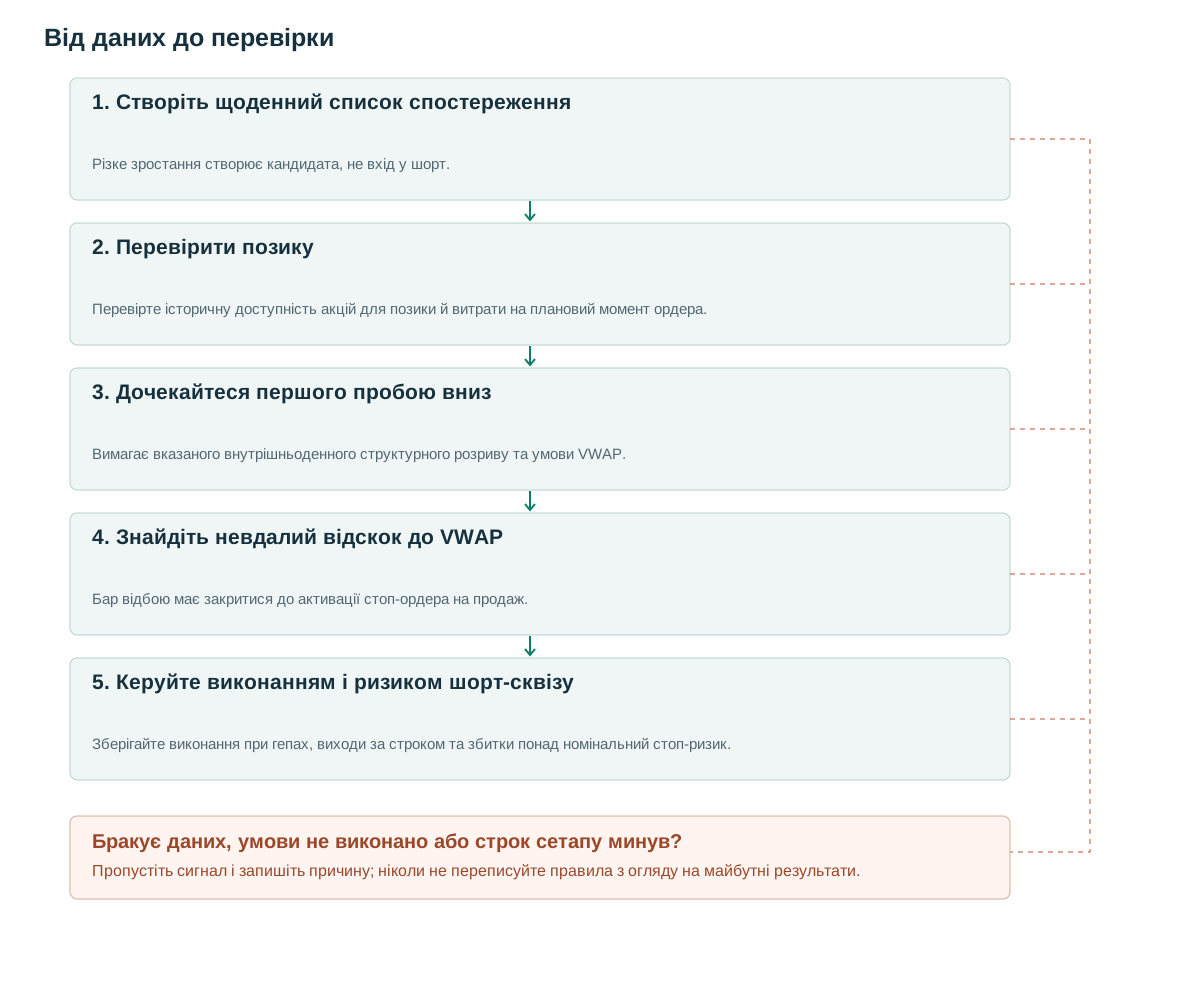
- Створіть щоденний список спостереженняРізке зростання створює кандидата, не вхід у шорт.
- Перевірити позикуПеревірте історичну доступність акцій для позики й витрати на плановий момент ордера.
- Дочекайтеся першого пробою внизВимагає вказаного внутрішньоденного структурного розриву та умови VWAP.
- Знайдіть невдалий відскок до VWAPБар відбою має закритися до активації стоп-ордера на продаж.
- Керуйте виконанням і ризиком шорт-сквізуЗберігайте виконання при гепах, виходи за строком та збитки понад номінальний стоп-ризик.
Що насправді описує автор джерела
Qullamaggie описує сильне багатоденне зростання й входи біля мінімуму діапазону відкриття або після першого пробою вниз та невдалого відскоку до VWAP. Він обговорює стопи біля максимуму дня чи VWAP і цілі біля десяти- та двадцятиденних середніх [1]. Метод чекає реакції; це не правило шортити кожну акцію, що зросла на довільний відсоток.
FAQ автора обговорює доступ до якісних, іноді дорогих послуг пошуку акцій для позики [2]. Два трейдери з одним графіком можуть мати різні допустимі угоди. Бектест із шортом кожного кандидата спотворює торговий набір ще до оцінювання частки перемог чи часу входу. Історична доступність позики — частина експерименту.
Публічний матеріал містить кілька варіантів та дискреційні оцінки. У цій статті вибрано гілку «перша тріщина до невдачі VWAP» та наведено чіткі числові правила. Ім'я автора визначає доступне натхнення; наведені нижче пороги є дослідницьким вибором цієї статті та не повинні відноситися до його повного процесу торгівлі.
Відберіть сильно вирослого кандидата й чекайте
До відкриття пропонований сканер вимагає зростання за п’ять сесій щонайменше 50%, щонайменше три поспіль вищі денні закриття та (previous close−previous SMA10)/previous ATR14≥3. ADV і спред мають дозволяти запланований розмір позиції. Цей навмисно вузький сканер не відтворює всі категорії великої й малої капіталізації джерела. Денні ознаки закінчуються попередньою завершеною сесією.
Після щонайменше трьох завершених п’ятихвилинних барів основної сесії перший пробій вниз — перше закриття нижче мінімуму попередніх трьох барів і сесійного VWAP одночасно. У наступних шести барах виберіть перший бар відбою r, де H[r]≥VWAP[r]−eps, C[r]<VWAP[r] та C[r]<O[r]. Зафіксуйте A як п’ятихвилинний ATR14 безпосередньо перед пробоєм; b=max(2 ticks,0.1A), eps=max(2 ticks,0.15A). Без достатньої минулої історії ATR відхиліть кандидата, не ініціалізуйте з майбутніх барів.
Після закриття r виставте стоп-ордер на продаж на L[r]−b із захисним стопом на H[r]+b і строком дії три бари. Стоп за максимумом ретесту — пропонований вибір; стоп за максимумом дня — інший варіант. Зафіксуйте target_ref на денному SMA10 попередньої сесії. Ціль має бути нижче планового входу зі співвідношенням очікуваного прибутку до ризику щонайменше два. Ведмежий вигляд не робить рух біля самої цілі придатним.
Відбір, перший пробій вниз і ретест належать одній сесії входу. Немає пробою до відсічки, немає r за шість барів або немає позики — кандидат завершується; без r не звертайтеся до H[r] чи L[r]. Дослідницька відсічка — за п’ять хвилин до планового закриття. Ордер закінчується в раніший момент: відсічку чи кінець третього бару після r. Сесію виконання рахуйте першою сесією утримання; вийдіть до закриття третьої, спершу обробивши активні стоп і ціль, потім вихід за часом.
research_one_session():
  if not preopen_scan_passed or not complete_prior_daily_features: return
  if not borrow_available_now: reject_unavailable_borrow(); return
  crack = first_crack_after_3_complete_5m_bars_before_session_cutoff()
  if crack is None: expire_no_crack(); return
  A = ATR14_5m[crack-1]
  if not finite_positive(A): reject_insufficient_history(); return
  b=max(2*tick,0.10*A); eps=max(2*tick,0.15*A)
  r = first_red_VWAP_rejection_in_next_6_bars_same_session(crack,eps)
  if r is None: expire_no_retest(); return
  if now>=entry_cutoff or not borrow_available_now: reject(); return
  entry=L[r]-b; stop=H[r]+b; target=SMA10_previous_day
  if not target<entry<stop or (entry-target)/(stop-entry)<2: reject(); return
  place_sell_stop_after_received_close(r,entry,attached_protection=stop,
      expiry=min(end_of_bar(r+3),entry_cutoff))
on_market_event(event):
  process_all_live_order_fills_before_later_cancellations(event)
  cancel_expired_unfilled_entry_effective_from_now()
  enforce_stop_target_or_close_of_third_holding_session()
# No crack or no first retest means no order; each session has one candidate.
# The entry cutoff is five minutes before that session's scheduled close.
Обсяг дає контекст, а не доказ вичерпання
Окремо вимірюйте відносний обсяг останнього висхідного руху, першого пробою вниз і відскоку. Фінальний стрімкий зліт може мати великий обсяг, але й успішний пробій продовження теж. Сплеск обсягу встановлює незвичну зареєстровану активність за правилами джерела даних; він не доводить, що останній покупець витратив усі гроші.
Пропонований додатковий фільтр порівнює середній RVOL, нормований на той самий час сесії, при відскоку з RVOL першого пробою вниз. Збережіть у решті однакову версію без фільтра для вимірювання внеску. Відбір внутрішньоденних угод за остаточним максимумом обсягу сесії чи повним денним обсягом використовує невідоме при вході.
Обсяг коротких продажів — не сукупний обсяг відкритих шортів. FINRA розрізняє потік угод і незакриті короткі позиції [4]. Висока денна частка коротких продажів сама не доводить завершення сквізу або певної кількості шортистів у пастці. Дотримуйтеся задокументованих інтервалів звітності та значень даних.
Прибутковий вихід за часом і шорт-сквіз після входу
Нехай умовна придатна акція має попереднє закриття 50, денний SMA10 — 38, денний ATR — 4, зростання за п’ять сесій — 60%. Віддалення від середньої — три ATR. Усередині дня ціна досягає 55, потім стається перший пробій вниз. При відскоку до VWAP на 53 бар відбою r має відкриття 53.1, максимум 53.2, мінімум 52.4, закриття 52.6. П’ятихвилинний ATR дорівнює 1; тик 0.01 дає b=0.1. Стоп-ордер на продаж — 52.3, захисний стоп — 53.3, фіксована ціль — 38.
Фактичний шорт за 52.25 дає ризик 1.05. В умовному прибутковому сценарії ціль не досягнута за максимальний строк утримання. Вихід за часом викуповує акції за ціною продажу 48.75: валовий прибуток 3.50, приблизно 3.33R до плати за позику й комісій. Збережіть цей вихід, не приписуючи початковій угоді пізніше досягнення далекої цілі за середньою.
У збитковому сценарії торги зупиняються після входу за 52.25 й поновлюються на 57.5. Захисний стоп-ордер на купівлю на 53.3 може виконатися за 57.5 зі збитком 5.25, тобто п’ять номінальних R до витрат. Вузький стоп не обмежує збиток за відсутності безперервних торгів. Якщо при розгляді входу позика недоступна, запишіть цей стан і не створюйте шорт.
Позика й послідовність ордерів — правила стратегії
Короткий продаж акцій використовує позичені акції та передбачає відповідні витрати й зобов’язання [3]. Зберігайте надані брокером дані про доступність акцій для позики (locate), плату за їх пошук і резервування, ставку позики, часову позначку котирування та відповідні умови відкликання позичених акцій. Поточний статус доступності позики не доводить, що акції можна було позичити на кожну історичну дату. Оціночні витрати на позику мають залишатися позначеними як оцінки.
Виставлений стоп-ордер на продаж може виконатися нижче тригера після гепу вниз, скоротивши решту прибутку до цілі. Не видаляйте виконання заднім числом через непривабливе нове співвідношення прибутку до ризику. Задане правило ризику реагує на наступній доступній події. Стоп-ліміт уникає деяких цін, але додає невиконання; це окрема модель ордера.
Базовий варіант зберігає жорсткий стоп і тримає позицію максимум три сесії. Внутрішньоденний контрольний варіант відокремлює користь і витрати переносу через ніч. Не збільшуйте шорт при зростанні ціни й не піднімайте стоп задля параболічної історії. Розмір задає бюджет ризику дослідника, не непідтверджене наслідування розміру автора.
Виміряйте хвости програшів, перш ніж довіряти коефіцієнту виграшів
Зберіть усі акції, придатні на той момент, зокрема ті, що згодом знову подвоїлися. Розрізняйте недоступну позику, зупинки торгів, невиконані ордери й виконання. Порівнюйте лише сканер, пробій діапазону відкриття вниз і невдалий відскок до VWAP на одному наборі доступних для позики акцій. Галерея розворотів не оцінює їхню ймовірність.
Показуйте медіанний результат разом із найгіршим збитком, очікуваним збитком у хвості розподілу, тривалими сквізами, внеском плати за позику й чутливістю до розміру. Великий валовий прибуток від рідкісних обвалів може не компенсувати повторні гепи через стоп. Рахуйте ризик від фактичного входу й зберігайте збитки понад один R.
Використовуйте хронологічні розбиття, раніше не використані тестові періоди й сусідні пороги сканера. Перевіряйте порядок внутрішньобарного тригера та скасування на закритті: виконання активного ордера обробляють до пізніших рішень. Шорти акцій відрізняються від лонгів позиковими обмеженнями й асиметрією результатів. Самої зміни знаків пробою недостатньо для відтворення виконання й результату. Самостійно заявлений прибуток мотивує дослідження, не замінюючи відтворюваних даних.
Поширені помилки
Додавання коротких позицій у міру зростання акцій
Без тригера й ліміту експозиції повторні спроби накопичуються під час тривалого шорт-сквізу.
Припущення, що кожну акцію в минулому можна було позичити
Це ігнорує ключове обмеження виконання для багатьох активно торгованих акцій.
Прирівнювання тайт-стопу до обмежених збитків
Після зупинки торгів або гепу рівень спрацювання стопа й доступна ціна виконання можуть сильно відрізнятися.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чому б не перенести ті ж пороги безпосередньо в криптовалюту?
Безстрокові контракти мають фінансування й ліквідацію замість тієї самої схеми позики акцій. Їм потрібні власні набори інструментів, сесії та припущення виконання.
Чи змінюється ціль за десятиденною середньою після входу?
Ця версія заморожує SMA10 попередньої сесії, коли формується сигнал. Слідкування за зміною середнього значення – це окреме правило виходу, яке потребує окремої перевірки.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- 3 TIMELESS setups that have made me TENS OF MILLIONSKristjan Kullamägi / Qullamaggie. Прочитано розділ Parabolic Short; статтю опубліковано 8 січня 2021 року й оновлено 28 квітня 2021 року. Прибутки залишаються заявами самого автора. Перевірено: .
- Frequently Asked QuestionsQullamaggie. Прочитано обговорення пошуку акцій для позики та стопів. Не припускається, що доступ автора до позики доступний іншим трейдерам. Перевірено: .
- Stock Purchases and Sales: Long and ShortU.S. SEC Investor.gov. Офіційне пояснення позики для короткого продажу, витрат і зобов’язань; цю торгову модель воно не описує. Перевірено: .
- Short Interest — What It Is, What It Is NotFINRA. Офіційне розмежування сукупного обсягу відкритих шортів та обсягу коротких продажів. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store