Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Діапазон має існувати до спрингу
- Стани: діапазон, спринг, тест і сила
- Зусилля та результат без історії постфактум
- Синтетична послідовність і невигідний вхід
- Заздалегідь оберіть момент зобов'язань
- Перевірте послідовність, а не вибирайте схеми
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
У доступному посібнику з Wyckoff Analytics описується фреймворк, а не перевірений торговий запис для цього детектора. Запропонований кінцевий автомат фіксує одну послідовність, а не повну класифікацію фаз A–E.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
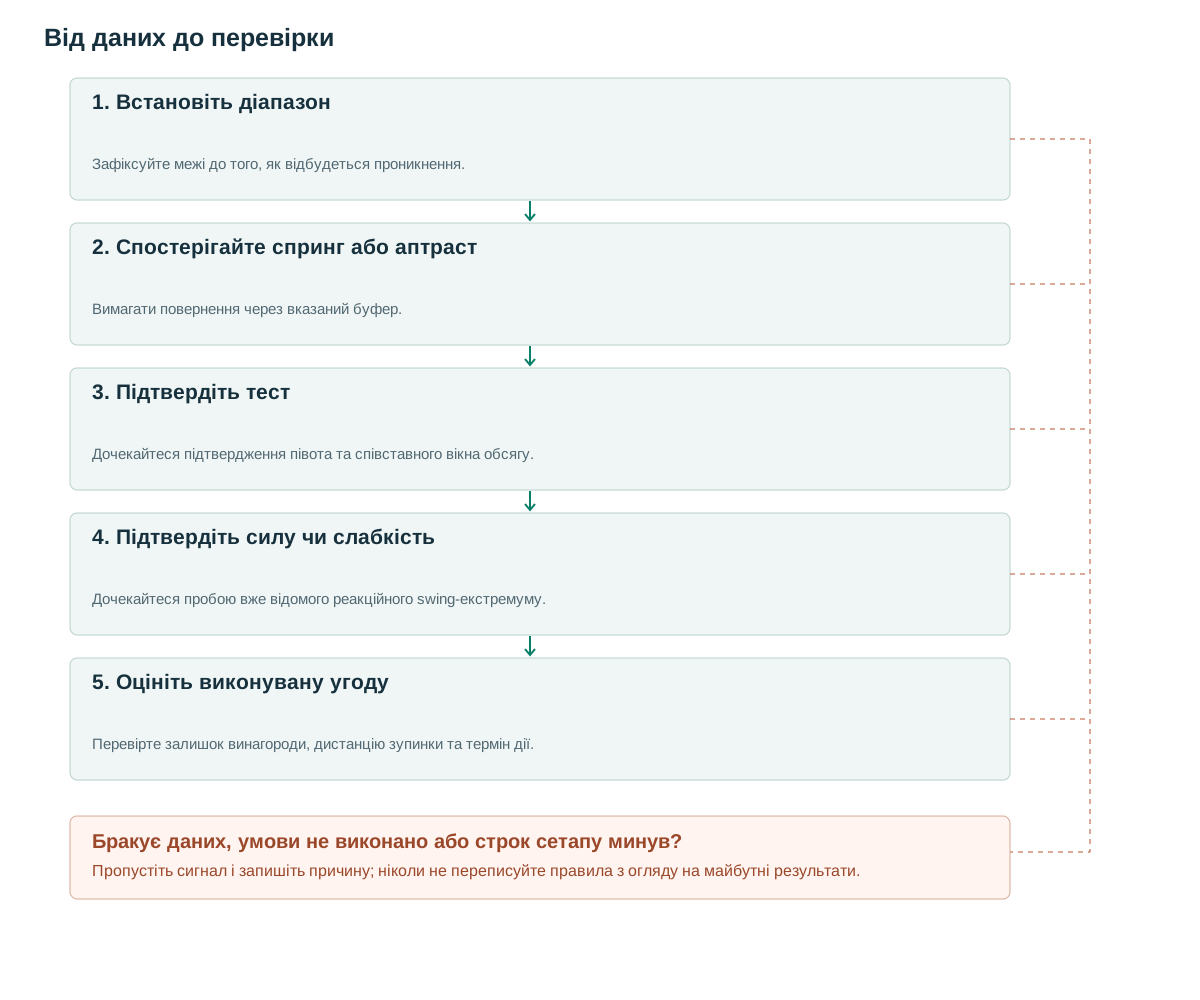
- Встановіть діапазонЗафіксуйте межі до того, як відбудеться проникнення.
- Спостерігайте спринг або аптрастВимагати повернення через вказаний буфер.
- Підтвердіть тестДочекайтеся підтвердження півота та співставного вікна обсягу.
- Підтвердіть силу чи слабкістьДочекайтеся пробою вже відомого реакційного swing-екстремуму.
- Оцініть виконувану угодуПеревірте залишок винагороди, дистанцію зупинки та термін дії.
Діапазон має існувати до спрингу
Тінь нижче щойно сформованого мінімуму не стає спрингом автоматично. До події потрібен торговий діапазон із підтримкою, опором і повторними рухами між ними. При стійкому спаді коротке відновлення може залишитися звичайним контртрендовим відскоком. Визначати такий діапазон за надходженням даних складніше, ніж знайти свічку виходу за межу.
Wyckoff Analytics описує повернення в діапазон, подальший тест і підтвердження сили, зазначаючи, що спринги або UTAD не обов’язкові в кожній структурі [1]. Наведений алгоритм охоплює лише цю послідовність і не позначає автоматично всі ширші фази.
Послідовність верхньої сторони є кандидатом на аптраст. Щоб назвати її UTAD, додатково потрібен визначений контекст розподілу. Якщо цей контекст ще не був операціоналізований, залиште вужчу назву. Історії про те, хто накопичує або розподіляє, залишаються гіпотезами, оскільки дані свічок не ідентифікують учасників.
Стани: діапазон, спринг, тест і сила
Усі наведені пороги — запропоновані дослідницькі параметри. Побудуйте діапазон за 50 завершеними барами: щонайменше два рознесені дотики до кожної межі, ширина від 3 до 8 ATR і малий нахил за фіксованим вимірюванням. Зафіксуйте межі, ATR і строк життя 40 барів. Вибір діапазону лише після майбутнього пробою порушив би послідовність доступності інформації.
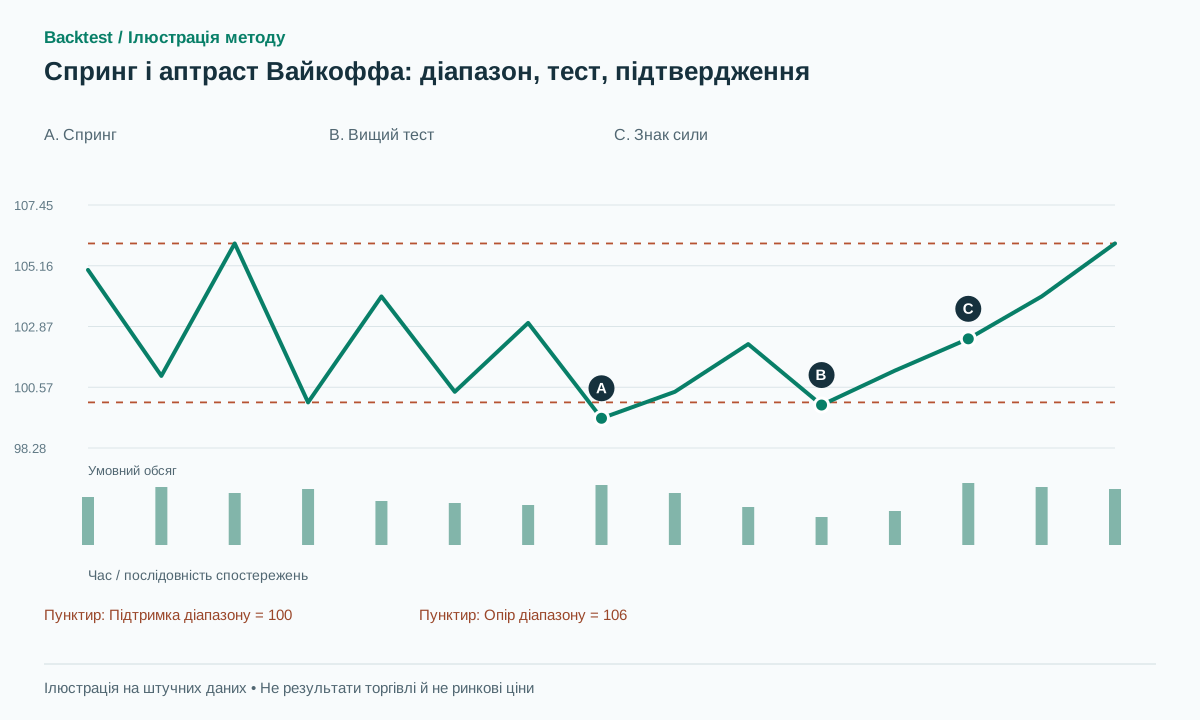
Кандидат на спринг проходить нижче support−0.10ATR і закривається знову вище support+0.15ATR не пізніше ніж через три бари. Потім чекайте підтвердженого тестового pivot-мінімуму більш ніж на 0.10ATR вище екстремуму спрингу. Застосовуйте однакове визначення півота до кожного кандидата; вибір красивішого мінімуму після результату змінює правило.
Порівнюйте обсяг спрингу й тесту за вікна однакової довжини або через RVOL для того самого часу сесії. Запропонований фільтр вимагає меншого нормалізованого середнього обсягу та вужчого діапазону тесту. Після підтвердження ознака сили вимагає закриття вище вже підтвердженого реакційного swing-максимуму плюс b. Якщо максимум ще невідомий, чекайте, а не визначайте його заднім числом.
Сам детектор діапазону потребує специфікації з версією. Наприклад, окремий експеримент з реалізації міг би кількісно визначити нахил за допомогою регресії за закриттями 50 та вимагати, щоб його прогнозована зміна залишалася меншою за чверть ширини діапазону. Це додаткова пропозиція, а не правило, взяте з джерела, або поріг, який вже перевірено тут.
RANGE -> SPRING_CANDIDATE after reclaim
SPRING_CANDIDATE -> TEST_CONFIRMED only at test_pivot.confirmed_at
require test_low > spring_low + b
optional: normalized_test_volume < normalized_spring_volume
TEST_CONFIRMED -> SOS when close > known_reaction_high+b
any state -> INVALID if spring_extreme breaks
any waiting state -> EXPIRED at fixed TTL
Зусилля та результат без історії постфактум
Порівняння цінового прогресу з торговою активністю дає спостережуваний опис зусиль/результату. Високий обсяг без нового мінімуму може свідчити про поглинання, механіку аукціону або суттєвий двосторонній оборот. Низький тестовий обсяг може свідчити про менший обсяг продажів або просто про меншу кількість учасників. Для розрізнення гіпотез необхідна подальша поведінка ціни.
Відокремте спринги з високим і низьким обсягом до перегляду результатів. Почніть із варіанта лише за ціною, потім додайте умову обсягу тесту для вимірювання додаткової користі. Великий обсяг SOS та широка бичача свічка можуть бути пов’язаними спостереженнями, а не незалежними доказами.
Нормалізація за тривалістю важлива. Спринг із трьох барів у багатьох випадках механічно матиме більший сукупний обсяг, ніж тест з одного бара. Пропущені записи угод або скорочені сесії можуть створити хибне виснаження обсягу. Зберігайте число дійсних спостережень і однаково обробляйте обидві частини послідовності.
Синтетична послідовність і невигідний вхід
Візьмемо синтетичний діапазон [100,106] за A=1. Ціна досягає 99.40 і закривається на 100.40. Після реакції до 102.20 тест формує мінімум 99.90 з нормалізованим середнім обсягом 70 проти 150 у спрингу. Лише після підтвердження тестового півота закриття на 102.40 перевищує реакційний максимум 102.20 плюс b=0.10. Це запропонований сигнал SOS.
Купівля після сигналу по 102.50 зі стопом за мінімумом спрингу на 99.30 та ціллю на опорі 106 дає потенційний прибуток 3.50 при ризику 3.20: близько 1.09R до витрат. Тому візуально повна послідовність не обов’язково дає вигідний вхід. Купівля при поверненні в діапазон мала б інше співвідношення ризику й прибутку, але включала б багатьох кандидатів без завершеного тесту чи SOS.
Тест, що падає до 99.20, скасовує попередню послідовність до входу. В іншому сценарії угода SOS вже відкрита, ціна згодом падає до 99.20, а захист виконується по 99.25. Збиток становить 3.25. Перейменування тесту на новий спринг не має стирати програну угоду. Усі ціни й обсяги тут вигадані.
Заздалегідь оберіть момент зобов'язань
Три варіанти входять після повернення спрингу в діапазон, після підтвердження тесту або після SOS та, можливо, його ретесту. Це різні стратегії. Варіант SOS не може заявляти вхід на ранішому тестовому мінімумі, бо саме пізніші дані підтвердили його придатність. Різницю між історичним положенням позначки та доступністю інформації пояснює технічна документація [2].
Стоп нижче мінімуму спрингу скасовує всю запропоновану структуру. Тісніший стоп під мінімумом тесту може закрити угоду, поки широкий діапазон ще зберігається. Розрізняйте захист угоди та скасування структури. Заздалегідь задайте максимальне утримання й поведінку біля протилежної межі.
Для аптрастів дзеркально змініть геометрію, не припускаючи однакових витрат на шорт і лонг. Сигнал без доступного позичання цінних паперів або з надмірним спредом не обов’язково можна виконати. При визначенні стопів і входів враховуйте механіку ордерів майданчика [3].
Діапазон може генерувати кілька тестів. Базова лінія повинна визначати перший придатний тест і або прийняти його, або відхилити, або термін його дії закінчиться. Дозвіл на необмежену кількість замін тестів, доки один з них не буде визнано успішним, робить підтвердження залежним від результату. Будь-яка політика повторного входу повинна зберігати початкову лінію події та загальний ризик, витрачений на неї.
Перевірте послідовність, а не вибирайте схеми
Рахуйте всі діапазони, придатні на момент створення: без спрингу, зі спрингом без тесту та з тестом без SOS. Числа за етапами показують, скільки можливостей відсіює кожне підтвердження. Відбір лише завершених навчальних схем завищує видимий успіх.
На одній сукупності подій порівняйте спринг, спринг із тестом і спринг із тестом та SOS. Звітуйте про затримку, прибуток до ризику при фактичному вході, частку невиконаних ордерів і чисте математичне очікування. Пробої з подальшим рухом за межі діапазону — корисний контроль для перевірки, чи дає повернення інформацію понад волатильність.
Не оптимізуйте мітки фаз вручну на остаточному тестовому наборі. Повна система Вайкоффа вимагатиме власних визначень причинно-наслідкових фаз або задокументованого процесу оцінювання людиною. Перевірте узгодженість між незалежними рецензентами, перш ніж розглядати суб'єктивні класифікації як відтворювані вхідні дані. Ця стаття не надає достатньо доказів для позначення кожного кваліфікованого накопичення або розподілу послідовностей.
Поширені помилки
Кожну нижню тінь вважають спрингом
Без попереднього діапазону подія не має передбачуваного контексту цієї структури.
Купівля на тестовому мінімумі після SOS
Пізніше підтвердження не дозволяє записати раніше виконану угоду.
Перейменування невдачі
Новий кандидат на спринг має зберігати збитки й скасування попередньої послідовності.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи кожне накопичення обов’язково містить спринг?
Ні. Вихідний фреймворк дозволяє використовувати інші структури. Цей детектор навмисно вивчає одну обмежену послідовність.
Чи обов'язковий менший обсяг тестування?
Це необов'язковий запропонований фільтр. Порівняйте послідовність лише за ціною з відфільтрованою версією, а не припускайте, що менший обсяг має покращити прибутковість.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Wyckoff MethodWyckoff Analytics. Прочитано публічний посібник про спринг, тест, SOS і аптраст, а не повні оригінальні книги. Перевірено: .
- RepaintingTradingView. Прочитано технічну документацію про час доступності інформації. Перевірено: .
- Futures Order TypesCME Group. Прочитано про механіку ордерів; прибутковість стратегії не встановлена. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store