Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Кожен договір має дві сторони
- Одиниці вимірювання та правила підрахунку належать до визначення ознаки
- Зіставляйте знімки на час рішення, а не за найближчим часом
- Кількість незакритих контрактів і торговий обсяг — різні величини
- Дві гіпотези ціни–OI можна перевірити окремо
- Перевірте дані перед оцінкою фільтра
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
CME пояснює відмінність OI й обсягу; документація Bybit — одиниці та поля підрахунку окремих продуктів. Анотація Giagkiozis–Said повідомляє невідповідності у вибірці 2023 року, не стверджуючи, що всі нинішні потоки помилкові. Нового бектесту запропонованих фільтрів немає. [1] [2] [3]
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
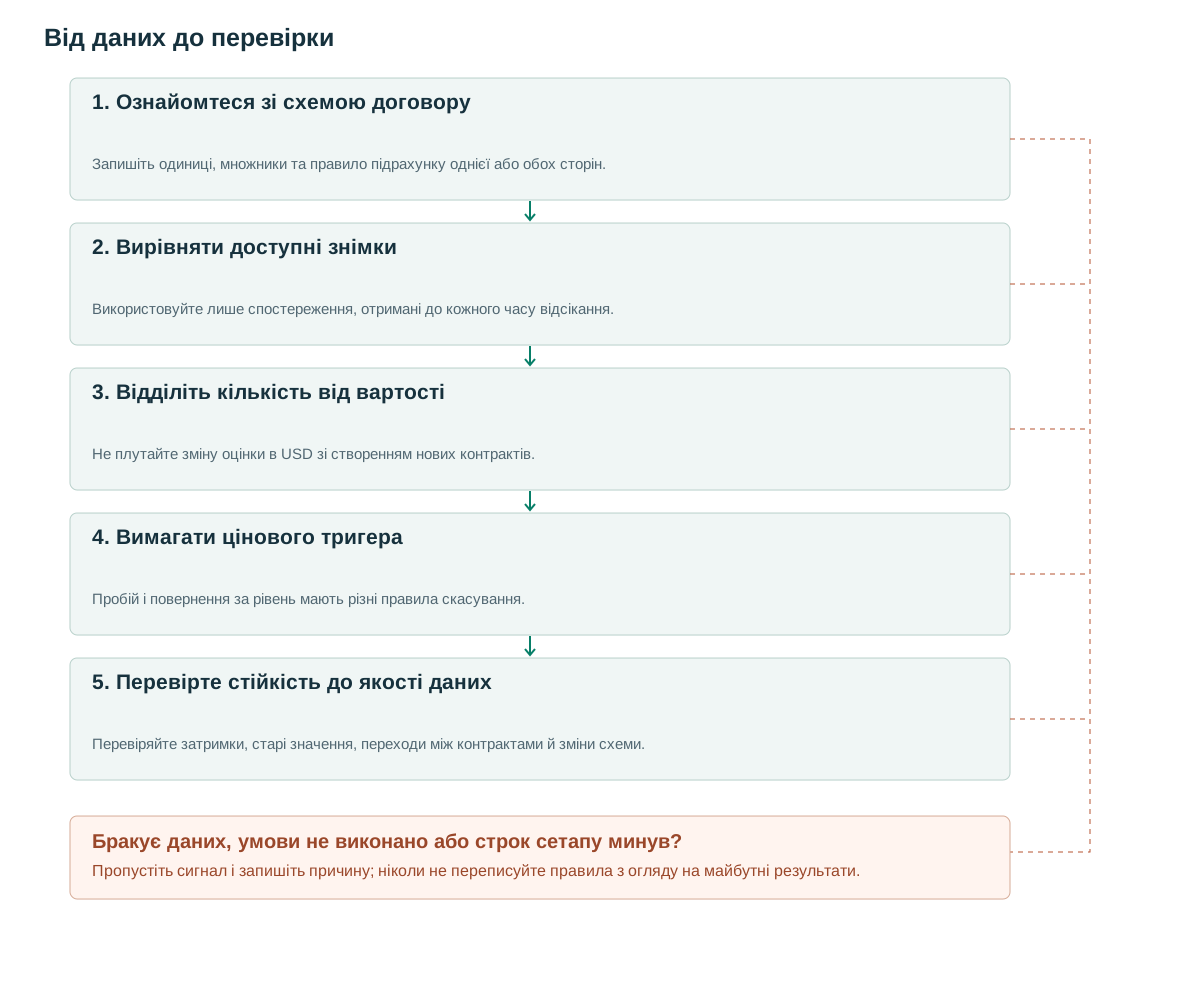
- Ознайомтеся зі схемою договоруЗапишіть одиниці, множники та правило підрахунку однієї або обох сторін.
- Вирівняти доступні знімкиВикористовуйте лише спостереження, отримані до кожного часу відсікання.
- Відділіть кількість від вартостіНе плутайте зміну оцінки в USD зі створенням нових контрактів.
- Вимагати цінового тригераПробій і повернення за рівень мають різні правила скасування.
- Перевірте стійкість до якості данихПеревіряйте затримки, старі значення, переходи між контрактами й зміни схеми.
Кожен договір має дві сторони
За правилом одностороннього підрахунку угода, де обидві сторони відкривають нові позиції, збільшує OI на один контракт. Якщо обидві закривають наявні позиції, OI зменшується на один. Якщо відкриття замінює закриття, OI не змінюється. Торговий обсяг зростає в усіх трьох випадках. CME відрізняє кількість незакритих контрактів від потоку торгової активності. [1]
Зростання ціни зі зростанням OI може супроводжувати створення нової позиції, але кожен контракт все ще має дві сторони. Визначення того, які учасники відкрили довгі або короткі позиції, вимагає додаткових класифікованих даних. Падіння ціни зі зниженням OI може узгоджуватися зі зменшенням кредитного плеча; це не доводить, що кожна закрита позиція була ліквідованою довгою.
Чотири знайомі комбінації зростання/зниження ціни та OI зростання/зниження є описами, а не повними стратегіями. Вони не враховують час входу, ідентичність учасника, мотиви хеджування та витрати на виконання. Розглядайте кожну комбінацію як пояснювальну ознаку-кандидат, майбутній зв'язок якої необхідно оцінити на цільовому ринку.
Одиниці вимірювання та правила підрахунку належать до визначення ознаки
Вивчіть множник контракту, лінійний чи інверсний тип продукту та правила підрахунку API. Розглянута документація Bybit розрізняє openInterest за обома сторонами й singleOpenInterest за однією; інверсні продукти використовують USD, лінійні — одиниці монети. [2] Зберігайте назву поля й версію схеми, не перемикайтеся непомітно між полями історичних і поточних даних.
Вартість OI у доларах США може зростати, оскільки ціна базового активу зростає, тоді як кількість монет або контрактів залишається незмінною. Для вивчення створення позицій віддайте перевагу послідовному вимірюванню кількості або розкладіть вплив ціни та кількості. Не додавайте кількості BTC до кількості ETH. Для міжактивного агрегату в доларах США потрібна заявлена ціна оцінки та позначка часу.
Зміна специфікацій контракту або перехід від одностороннього до двостороннього звітування може створити розрив, не пов'язаний з торговою поведінкою. Виявляйте та коментуйте такі зміни. Візуально плавна нормалізація може приховати розрив, зберігаючи при цьому хибний сигнал відсоткової зміни, тому збережіть необроблене поле та метадані конверсії.
Для строкових ф’ючерсів важливий перехід між контрактами. Спад OI найближчого контракту може означати перенесення позицій у наступний, а не зменшення сукупної ринкової експозиції. Визначте, чи ознака відстежує певний контракт або задокументовану суму за допустимими строками експірації.
Зіставляйте знімки на час рішення, а не за найближчим часом
Використовуйте останній знімок, реально отриманий до рішення. Зіставлення з найближчим часом може обрати майбутні дані. Обмежте перенесення останнього значення вперед заданим максимальним віком, інакше старий OI покаже активний ринок незмінним. Зберігайте час спостереження та час доступності значення.
Для порівняння на заданому горизонті отримайте останню допустиму величину на поточний час відсікання й на раніший. Потрібні додатна попередня кількість, той самий контракт і прийнятний вік обох спостережень. Псевдокод перевіряє кожен знімок відносно його власного часу відсікання.
Не інтерполюйте між відомим минулим і майбутнім знімками для оцінки внутрішньоденного значення. Це придатне для ретроспективної візуалізації, але використовує майбутнє. Якщо історичний час доступності невідомий, укажіть обмеження й перевірте консервативні затримки публікації, не припускаючи миттєвого доступу.
Обчислюйте зміну ціни та обсяг торгів за горизонт зіставлення, використовуючи власні правила доступності. Зберігайте фактичний час створення знімків, оскільки нерегулярні оновлення означають, що два номінальні п'ятихвилинні порівняння можуть охоплювати різні ефективні інтервали. Відхиляйте або окремо аналізуйте спостереження з надмірною невідповідністю вирівнювання.
Вимірюйте вік знімка відносно його часу відсікання: поточного — відносно t, попереднього — відносно t−horizon. Ідентичність контракту, одиниці, множники й правила підрахунку мають бути сумісними; comparable_quantity_schema відхиляє необроблену зміну. Вік визначає час спостереження, а received_at показує, чи встигло значення надійти.
at decision_time t:
    oi = latest_snapshot(received_at <= t, instrument=contract)
    prev = latest_snapshot(received_at <= t-horizon, instrument=contract)
    if missing(oi,prev): return INSUFFICIENT_DATA
    if stale(oi, asof=t, max_age=max_age): return INSUFFICIENT_DATA
    if stale(prev, asof=t-horizon, max_age=max_age): return INSUFFICIENT_DATA
    if not comparable_quantity_schema(oi,prev): return INCOMPATIBLE_DATA
    if prev.quantity <= 0 or oi.quantity < 0: return INVALID_DATA
    delta_oi = oi.quantity / prev.quantity - 1
    delta_price = last_known_price(t) / last_known_price(t-horizon) - 1
    volume = sum(trade.size for trade in contract_trades
                 if t-horizon < trade.exchange_time <= t
                 and trade.received_at <= t)
    emit_features(delta_oi,delta_price,volume,oi.schema_version)
Кількість незакритих контрактів і торговий обсяг — різні величини
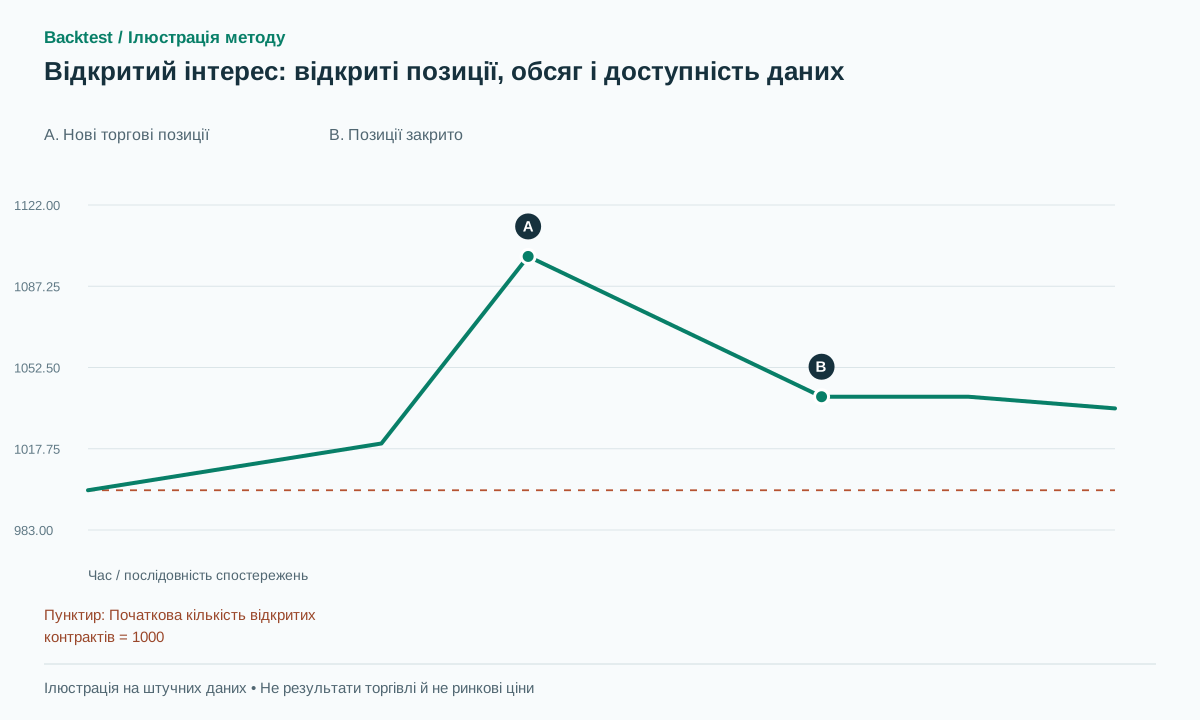
Почніть з OI у 1,000 контрактів за одностороннього підрахунку. Угода на 100 контрактів, де обидві сторони відкривають позиції, підвищує OI до 1,100 і додає 100 до обсягу. Пізніша угода на 60 контрактів, де обидві сторони закривають позиції, знижує OI до 1,040 і додає ще 60 до обсягу. Торговий обсяг дорівнює 160, чиста зміна OI — лише 40.
Для контрприкладу з оцінкою, кількість залишається 100 BTC, тоді як ціна зростає з 50,000 до 55,000. Умовна вартість у доларах США зростає з 5 млн до 5.5 млн, що є збільшенням 10% без зміни кількості. Фільтр, який називає це збільшенням нових контрактів 10%, неправильно приписував би вплив оцінки створенню позиції.
Помилка часу: знімком OI о 10:05 не можна обґрунтувати вхід о 10:00, навіть якщо кінцевий файл акуратно відсортовано за часом спостереження. Інтерполяція між 09:55 та 10:05 також додає майбутнє до ознаки на 10:00. Сортування не змінює часу доступності.
Діаграма показує зростання, а потім спад кількості. Вона не визначає учасників, не відрізняє добровільний вихід від примусової ліквідації та не показує інвестиційну дохідність. Такі висновки потребують інших спостережень і окремого дослідницького питання.
Дві гіпотези ціни–OI можна перевірити окремо
Запропонований варіант продовження пробою починається із зафіксованого цінового кандидата й закриття вище опору. Перевірте додатну зміну кількості OI за сталий горизонт, потім високий RVOL як додатковий фільтр. Горизонт і поріг — дослідницькі налаштування. Вхід іде після підтвердження, стоп задає ціна; OI сам не визначає допустимого рівня стопа.
Запропонований варіант повернення після скидання позицій потребує проколу під мінімум, істотного зменшення кількості OI та повернення ціни за рівень. Для купівлі чекайте подальшого цінового підтвердження. Скасовуйте кандидата при порушенні структури чи завершенні строку, не купуйте лише через спад OI. Зменшення на 5% чи 10% — не універсальна константа ринку.
При додаванні ліквідацій розрізняйте сторону ліквідованої позиції та сторону тейкера в стрічці угод. Мітки можуть означати різні об’єкти. Наприклад, не можна тлумачити закриття довгої позиції простим перенесенням мітки Buy з одного API до правил іншого.
Тримайте гілки окремо від початку. Якщо прорив не вдається, поки OI падає, це не автоматично стає успішним експериментом з вимивання. Новому кандидату потрібен власний час події, підтвердження та правило ризику. Зберігайте невдалий оригінальний кандидат у журналі оцінювання.
Перевірте дані перед оцінкою фільтра
Giagkiozis і Said вивчають тикові дані двох періодів 2023 року на семи біржах і повідомляють невідповідності OI та ліквідацій. Тут прочитано анотацію переглянутої роботи, її набір даних незалежно не відтворювався. [3] Це підстава перевіряти знімки, угоди та схеми, а не відкидати всі поточні біржові потоки.
Порівняйте один ціновий детектор з OI і без нього, потім по одному додайте RVOL чи ознаки ліквідацій. Вивчіть затримку публікації, частку застарілих значень, переходи між контрактами та зміни API. Урахуйте фінансування, спред, прослизання й відповідні позики; перевірте додаткову затримку на один цикл знімків.
Показуйте чисте математичне очікування, кількість угод, просідання й можливості, відхилені через відсутність даних. Фільтр, що працює лише з пізніше виправленим OI, не доводить здійсненності на початковий момент. Корисним висновком може бути те, що якість даних чи затримка публікації перекривають уявну прогнозну користь.
Поширені помилки
Номінальна вартість OI зростає лише через зростання ціни
Оцінка в доларах США містить цінову складову; перед інтерпретацією створення нової позиції необхідно ізолювати кількість.
Кожен спад називається ліквідацією
Добровільне закриття позиції також зменшує OI; ліквідація потребує окремого каналу подій.
Заміна OI безстрокового контракту спотовим обсягом
Це різні ринки та різні обсяги, узгодження яких має бути чітким.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи є зростання OI саме по собі бичачим сигналом?
Ні. Кожен контракт має обидві сторони. Корисність для напрямку залежить від цінового контексту, семантики даних та емпіричної перевірки.
Чи може OI кінця дня обґрунтувати раніші внутрішньоденні входи?
Лише після фактичної публікації. Присвоєння кінцевого значення кожному ранішому бару створює упередження через знання майбутнього.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Open InterestCME Group. Визначення незакритих контрактів і відмінність від торгового обсягу. Перевірено: .
- Get Open InterestBybit. Одиниці вимірювання продукту, поля підрахунку та застереження щодо оновлення; збережіть версію, яка використовувалася під час реалізації. Перевірено: .
- Reconciling Open Interest with Traded Volume in Perpetual SwapsGiagkiozis і Said. Вивчено переглянуту анотацію та охоплення вибірки 2023 року; незалежного відтворення немає. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store