Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Встановіть тренд до відкату
- Від трендового кандидата до підтвердженого повернення
- Прив’язки й фільтри активності не можна знати заднім числом
- Шляхи синтетичного відновлення та провалу тренду
- Вхід, вихід та вартість переслідування
- Чи додає VWAP цінності до звичайного трендового відкату?
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
SMB надає огляд торгівлі CLOV, Alphatrends пояснює AVWAP, а TradingView документує розрахунок. Вони встановлюють ідеї та визначення, а не перевірені прибутки для запропонованого алгоритму.
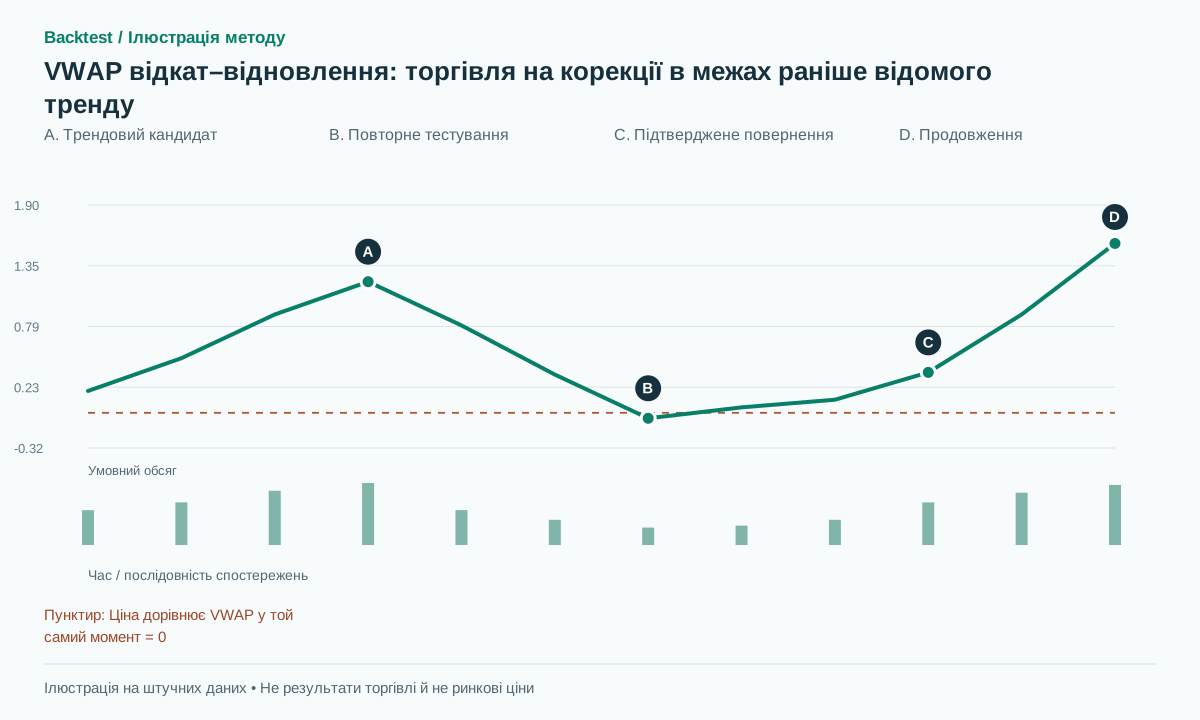 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
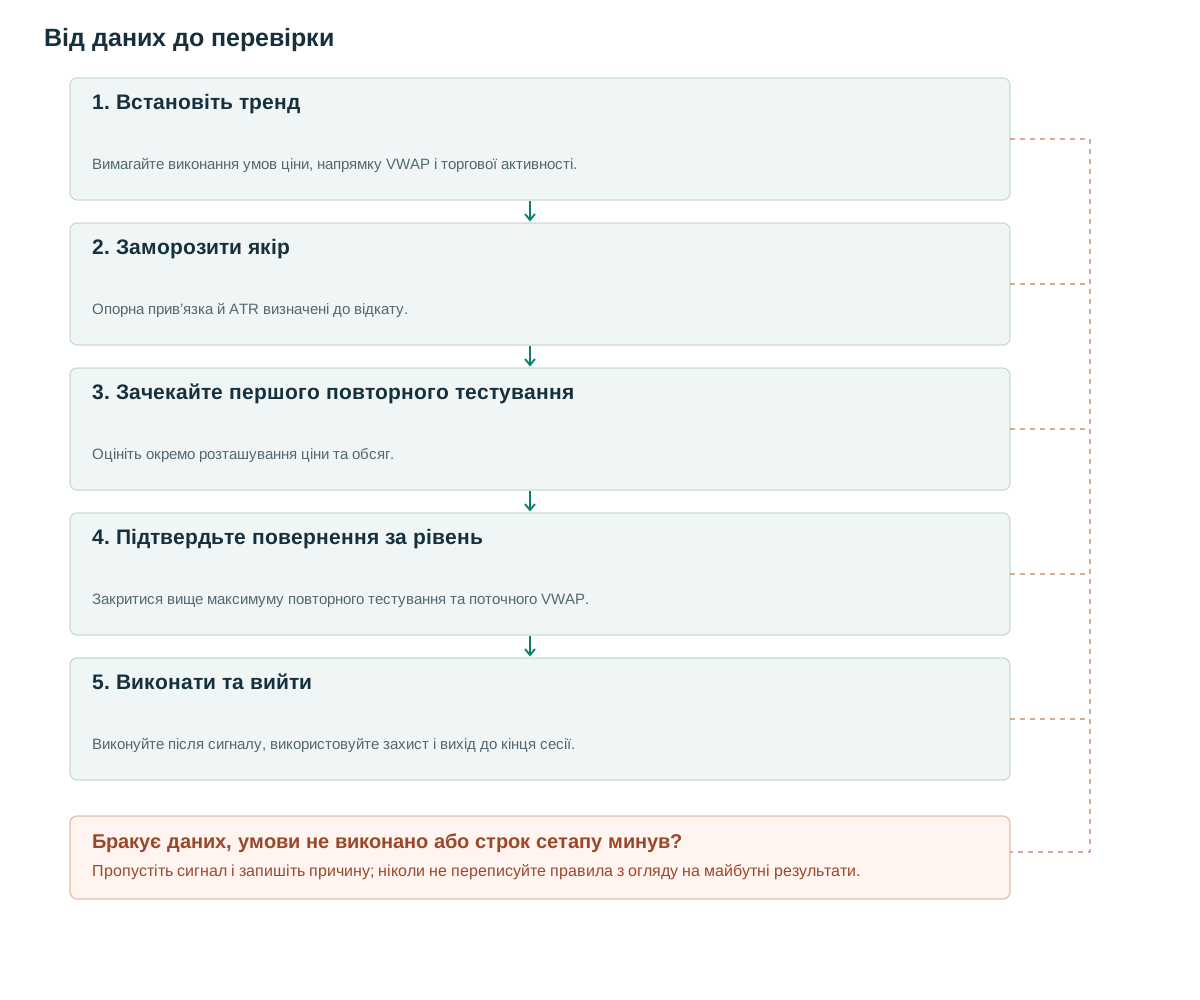
- Встановіть трендВимагайте виконання умов ціни, напрямку VWAP і торгової активності.
- Заморозити якірОпорна прив’язка й ATR визначені до відкату.
- Зачекайте першого повторного тестуванняОцініть окремо розташування ціни та обсяг.
- Підтвердьте повернення за рівеньЗакритися вище максимуму повторного тестування та поточного VWAP.
- Виконати та вийтиВиконуйте після сигналу, використовуйте захист і вихід до кінця сесії.
Встановіть тренд до відкату
SMB розбирає відкат CLOV до VWAP після спрямованого руху на відкритті [1]. Alphatrends пояснює положення ціни й напрямок AVWAP [2]. Стаття перетворює ідеї на спостережувані стани, не заявляючи відтворення повного процесу читання стрічки трейдером.
VWAP за окремими угодами дорівнює Σ(price×quantity)/Σquantity від точки прив’язки. За OHLCV типова ціна (H+L+C)/3 дає барове наближення [3]. Не називайте його точним середнім усіх угод. До порівняння результатів виберіть розрахунок за угодами або барами та збережіть версію.
Ціна нижче VWAP може бути тимчасовим відкатом або початком падіння. Запишіть трендового кандидата, поки умови сильні, потім чекайте відкату. VWAP — опорна статистика, не собівартість кожного інвестора, що досі тримає інструмент, і не прямий вимір його позиції.
Від трендового кандидата до підтвердженого повернення
Після щонайменше 10 барів від якоря, запропонований кандидат c вимагає C[c]>VWAP[c], VWAP[c]>VWAP[c−5], C[c]>EMA50[c] та RVOL_cum[c]≥1.2. Тут EMA50 продовжується на барах звичайної сесії з попередніх днів, тоді як VWAP скидає кожну сесію. Заморозьте A=ATR14[c−1], b=max(2 ticks,0.10A) та eps=max(2 ticks,0.15A).
У наступних п'яти стовпцях зафіксуйте перше повторне тестування r за допомогою L[r]≤VWAP[r]+eps та C[r]≥VWAP[r]−eps. Середнє значення RVOL для трьох стовпців, що закінчуються на r, має бути ≤0.8. Закриття нижче VWAP−eps перед підтвердженням скасовує кандидата. Не вимагайте, щоб кожен стовпчик відкату залишався вище VWAP, оскільки це може виключити досліджуване відновлення.
У три бари після r перше закриття вище H[r]+b та VWAP[t] дає сигнал. Стоп — мінімум від r до сигналу включно мінус b; купівля — за пізнішою виконуваною котировкою. Усі довжини вікон, вибір EMA і пороги запропоновані для тесту. Непроходження обсягу відхиляє кандидата, не дозволяючи обрати привабливіший r.
Початкова історія має покривати найдовшу залежність, не лише 10 барів після прив’язки. Без EMA50, ATR або історії RVOL для того самого часу кандидат отримує insufficient_data. Перенесення EMA між сесіями — задане правило; денне скидання потребує іншої початкової історії й нової версії.
after_candidate_close(c):
  if not full_EMA_ATR_RVOL_history: reject_insufficient_data(); return
  candidate = freeze(ATR_reference,buffers,anchor_id,session_id,
                     cutoff=session_end-5_minutes)
  if received_close_time(c)>=candidate.cutoff: expire(); return
  r = None
  for u in c+1..c+5:
    if changed_anchor_or_session(candidate,u) or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<VWAP[u]-eps: cancel(); return
    if L[u]<=VWAP[u]+eps and C[u]>=VWAP[u]-eps:
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(r-2,r) or mean(RVOL_bar[r-2:r+1])>0.8:
    reject_candidate(); return
  for t in r+1..r+3:
    if changed_anchor_or_session(candidate,t) or received_close_time(t)>=candidate.cutoff:
      expire(); return
    if C[t]<VWAP[t]-eps: cancel(); return
    if C[t]>H[r]+b and C[t]>VWAP[t]:
      stop=min(L[r:t+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# Session-close and anchor-reset events cancel pending candidates immediately.
Прив’язки й фільтри активності не можна знати заднім числом
Базові якірні точки встановлюються на момент відкриття регулярної сесії. Якір-каталізатор вимагає відомого часу публікації; якір минулих коливань можна розрахувати на основі коливань, але використовувати лише після їх підтвердження. Переміщення якоря до найкращого мінімуму після втрати змінює як розрахунок, так і гіпотезу.
Запропонований RVOL_cum – це сукупний обсяг сесії, поділений на медіанний сукупний обсяг за той самий час протягом попередніх сесій 20. Для повторного тестування використовуються окремі значення RVOL для того ж слота, а не оборот за весь день. Відсутні або нульові знаменники – це недоступна інформація, а не нормальний обсяг.
Огляд SMB відрізняє завершену перевірку 15-хвилинного обсягу від інформації після раннього входу [1]. Рішення о 09:38 не може використати обсяг до 09:45. Або чекайте 09:45, або визначте фільтр, доступний о 09:38. Висока активність може підтягнути VWAP до ціни без великого відкату ціни; записуйте і ціновий шлях, і рухомий орієнтир.
Шляхи синтетичного відновлення та провалу тренду
При створенні кандидата нехай C=102, VWAP=100.80 проти 100.40 п’ять барів тому, EMA50=100.30 та RVOL_cum=1.6. За A=1 і tick=0.01 маємо b=0.10 та eps=0.15. Пізніший повторний тест має VWAP101.00, мінімум 100.95, максимум 101.25 і закриття 101.05; середній RVOL0.65 за три бари проходить умову.
Через два бари закриття 101.45 перевищує 101.35 і поточний VWAP101.08. Купівля виконується за 101.50. Найнижчий мінімум від r до підтвердження — 100.90, що дає стоп 100.80, ризик 0.70 і ціль 2R на 102.90. VWAP перераховується за даними, доступними на кожному барі; ілюстрація не вважає його постійним.
Після входу, нова інформація може змінити тренд і призвести до заповнення стоп-лоссу на рівні 100.75, втрачаючи 0.75. Інше повторне тестування закриття 100.70 нижче VWAP101.00−0.15 скасовує це до входу. Не скидайте якір до цього мінімуму 100.70 лише для того, щоб намалювати нове середнє значення нижче ціни та зберегти початкову мітку налаштування.
Вхід, вихід та вартість переслідування
Перед надсиланням ордера після підтвердження оцініть ризик і залишковий прибуток за котировкою. Великий геп може перевищити задану межу ризику. Ще не надісланий ордер можна пропустити; заздалегідь розміщений стоп-ордер на вхід зберігає будь-яке виконання до скасування. Ці правила не взаємозамінні.
Базова версія має ціль 2R, структурний захисний стоп і закриття до кінця сесії. Окремо можна перевірити часовий стоп через 20 барів. Внутрішньоденний збиток не повинен непомітно стати багатоденною свінговою позицією; перенесення на ніч потребує нової моделі гепу й бюджету.
Відносна сила порівняно з бенчмарком може бути ще одним фільтром: порівнюйте прибутковість з одного й того ж початкового часу, використовуючи синхронізовані дані. Це відрізняється від RSI. Корельовані акції, що повертають VWAP разом, повинні мати спільні обмеження портфеля, а не отримувати кожна незалежний повний розподіл ризику.
Глибокий гніт через VWAP може задовольнити геометрію повторного тестування на основі закриття, але створити широкий стоп. Зберігайте його в таблиці кандидатів, навіть якщо правило виконання відхиляє угоду. В іншому випадку очевидна ефективність патерну заплутується з недокументованим вибором ширини стоп-лосса.
Базова версія закриває вікно входу за п’ять хвилин до планового кінця сесії, включно зі скороченими. Кандидат зберігає session_id та, де є VWAP, anchor_id. Досягнення межі часу, зміна сесії або скидання прив’язки завершують подію в очікуванні. Котировка після сигналу також має надійти до цієї межі. Таймер скасовує очікування навіть без нових барів; лічильники не продовжуються наступного ранку. Цю дослідницьку межу визначає стаття.
Чи додає VWAP цінності до звичайного трендового відкату?
Порівняйте з відкатом за локальними екстремумами або EMA при тому самому ціновому тригері. Потім по одному додавайте положення відносно VWAP, нахил, накопичувальний RVOL і зниження обсягу. Повна комбінація одразу приховує, який компонент допомагає, а який лише зменшує вибірку.
Групуйте результати за часом доби, нахилом VWAP, трендовим чи боковим контекстом і каталізатором, відомим до входу. Звітуйте про кількість кандидатів, частоту повторного тесту, виконання, чистий R, MAE/MFE та втрачені можливості. Використовуйте склад інструментів, відомий на той момент, а не лише відомі успішні мем-акції.
Повторне програвання історії має зберегти тогочасний VWAP і правильний календар. Перевіряйте підвищені витрати відносно стоп-відстані, окремо тестуйте прив’язки основної й розширеної сесій. Один успішний CLOV не оцінює частоту успіху кожного торкання VWAP.
Нарешті, порівняйте фактичну затримку від першого дотику до підтвердження. Якщо продовження тренду зазвичай відбувається до вибраного тригера, нижчий рівень невдач може бути пов'язаний з занадто малою залишковою винагородою. Цей компроміс має безпосередньо відображатися в результатах, а не бути прихованим ідеалізованим виконанням ціни дотику.
Поширені помилки
Купувати при кожному торканні VWAP
Без врахування контексту та підтвердження тренду, стратегія поєднує різні режими.
Вибір якоря після отримання результату
Ретроспективні опорні точки можуть створити підтримку, якої не існувало для рішення.
Використання майбутнього обсягу
Умова за 15 хвилинами не може обрати вхід на восьмій хвилині.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи гарантує зростання VWAP підтримку?
Ні. Він підсумовує завершені транзакції; новий потік може миттєво змінити тренд.
Чи можна прив’язати VWAP до публікації новини?
Так, якщо його час був відомий і фіксований. Це окремий варіант для порівняння із сесією VWAP.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- How to use VWAP to buy a Pullback in a Meme StockSMB Capital. Прочитано оригінальну стенограму CLOV від 29 червня 2021; повної виписки рахунку стратегії немає. Перевірено: .
- Anchored VWAP explainedBrian Shannon / Alphatrends. Прочитано публічне пояснення прив’язки, положення ціни й напрямку, не всю платну книгу. Перевірено: .
- Volume Weighted Average PriceTradingView. Прочитано розрахунок типової ціни й налаштування прив’язки. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store