Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Задайте конкретну роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Тестування приростного значення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Перевірено відомості про книгу та опублікований опис інтерв’ю з автором. Повну платну книгу й повний аудіоепізод не вивчали. Класифікатор нижче — запропонована кількісна модель, не відтворення всієї системи Вайнштейна чи її торгових результатів.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
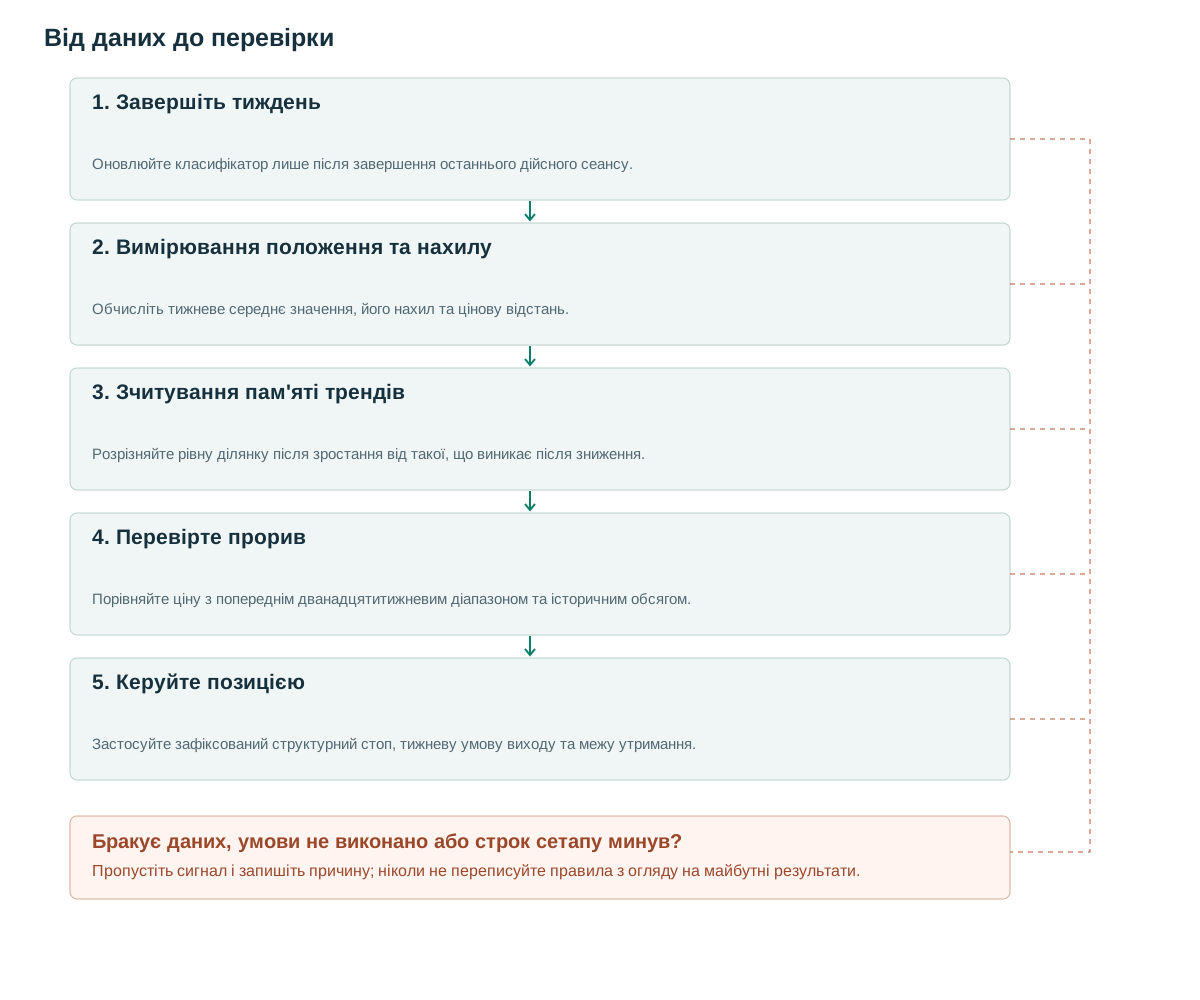
- Завершіть тижденьОновлюйте класифікатор лише після завершення останнього дійсного сеансу.
- Вимірювання положення та нахилуОбчисліть тижневе середнє значення, його нахил та цінову відстань.
- Зчитування пам'яті трендівРозрізняйте рівну ділянку після зростання від такої, що виникає після зниження.
- Перевірте проривПорівняйте ціну з попереднім дванадцятитижневим діапазоном та історичним обсягом.
- Керуйте позицієюЗастосуйте зафіксований структурний стоп, тижневу умову виходу та межу утримання.
Що нам говорить структура
Книгу Стена Вайнштейна видало McGraw-Hill у 1988 році; у відкритому змісті й термінології згадуються стадії, час купівлі та продажу, обсяг і відносна сила. [1] Сторінка інтерв’ю TraderLion за 2021 рік дає посилання на розмову з автором про Stage Analysis. [2] Сторінку було переглянуто, але неперевірені твердження з аудіозапису тут не використовуються як докази.
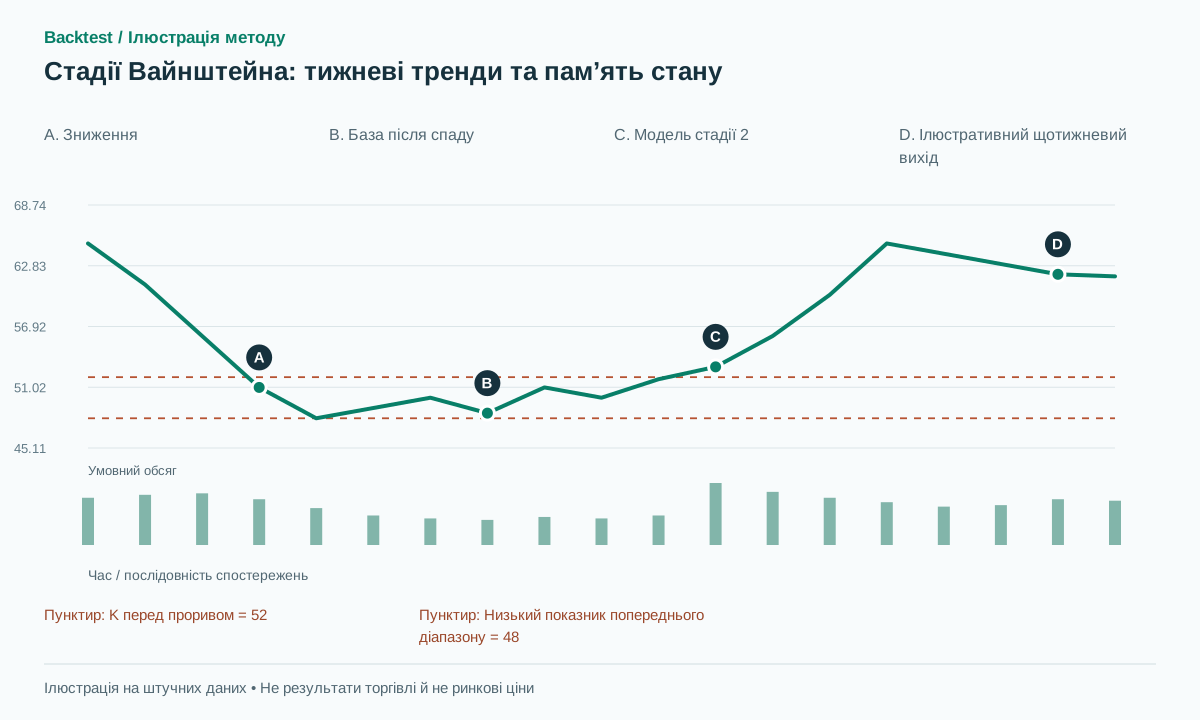
Мета дослідження полягає в тому, щоб відрізнити консолідацію після зниження від консолідації після зростання, а потім з'ясувати, чи покращує купівля лише в контексті зростання простий прорив. Нахил, відстань та пороги утримання є нашим власним операційним вибором. Назва категорії не повинна означати, що всі дискреційні міркування з початкового підходу були враховані.
Пам’ять важлива: дві горизонтальні середні можуть описувати різну історію. Цінова база після падіння може бути спробою відновлення, а бокова зона після зростання — зупинкою руху. Жодне тлумачення не гарантує наступного напрямку. Класифікація дає контекст; тригер входу треба задати окремо.
Правила з використанням вже доступної інформації
Після завершення тижня W розрахуйте M=SMA30 тижневих закриттів і s=(M[W]−M[W−4])/M[W−4]. Запропоновані пороги: theta=0.005 і band=0.05. UP означає зростання за C[W]>M[W] та s>theta; DOWN — зниження за C[W]<M[W] та s<−theta. FLAT — боковий стан за |s|≤theta та |C/M−1|≤band. Решта — TRANSITION.
Зберігайте last_trend як останнє спостереження UP або DOWN. UP генерує stage2_proxy та оновлює пам'ять; DOWN генерує stage4_proxy. FLAT після DOWN генерує stage1_proxy, тоді як FLAT після UP генерує stage3_proxy. Без попередньої пам'яті трендів використовуйте UNKNOWN. Зберігайте пам'ять через перехідні спостереження, а не примушуйте кожен тиждень до однієї з чотирьох міток.
Запропонований щотижневий тригер вимагає stage2_proxy, C[W]>K+b та C[W−1]≤K+b. K – це найвищий максимум за дванадцять попередніх тижнів, W−12 – W−1; F – їх найнижчий мінімум. Встановіть A=ATR14_week[W−1] та b=max(2 ticks,0.1A). Вимагайте щотижневого RVOL20≥1.5 відносно середнього обсягу за попередні двадцять тижнів. Подайте ордер лише після завершення W. [3]
Пропущений тижневий бар не дорівнює тижню з нульовим обсягом. Спершу задайте біржовий календар, потім агрегуйте коректні тижні. До класифікації накопичте достатню історію для всіх середніх і лагів нахилу. Шок може відразу перевести модель зі зростання в падіння; охайна послідовність стадій не обов’язкова.
on weekly close W:
  calculate M,s from completed weeks only
  classify proxy using last_trend memory
  K=max(H[W-12:W-1]); F=min(L[W-12:W-1])  # both endpoints inclusive
  A=ATR14_week[W-1]; b=max(2*tick,0.10*A)
  if stage2_proxy and C[W-1]<=K+b and C[W]>K+b and RVOL20week>=1.5:
    signal LONG; stop=F-b; enter next executable session
after fill:
  keep initial protective stop intraday
  if weekly_C[W]<M[W-1] or holding_weeks>=26: exit next session
Задайте конкретну роль обсягу
Обсяг проривного тижня містить усю торговельну активність за тиждень і не може бути відомий у понеділок. Святкові тижні також містять різну кількість сесій. Сирий тижневий обсяг та обсяг за завершену сесію є окремими характеристиками-кандидатами та повинні оцінюватися окремо. Поріг 1.5 є дослідницьким параметром, а не заявленим дослівним правилом Вайнштейна.
Відносну силу можна додати як відношення ціни акції до бенчмарку, доступного на той самий момент прийняття рішення, а потім розрахувати історичний нахил або прибутковість. Це відрізняється від RSI. Оцінюйте фільтри ринку та сектора окремо, щоб покращення від уникнення слабких широких умов не були помилково віднесені до позначення етапу окремої акції.
Для міжринкових бенчмарків узгоджуйте час доступності, не лише однакову дату. Бенчмарк, що закривається пізніше того дня, не може входити в раніше рішення щодо акції. Обсяг, ціна й бенчмарк також мають дотримуватися узгоджених правил свят і корпоративних коригувань.
Числові приклади та випадки відмови
Умовний приклад: M[W−4]=50 і M[W]=50.4, тому s=0.8%, вище 0.5%. Тижневе закриття 53 вище середньої. Попередні дванадцять тижнів дають K=52 та F=48; попередній тижневий ATR — 4, тому b=0.4. Попереднє закриття 51.8, тижневий RVOL — 2.2. Сигнал довгої позиції доступний лише після закриття W.
Виконуваний вхід на 53.2 та стоп-лосс на 47.6 означають R=5.6 на акцію. У синтетичному успішному шляху ціна досягає 65, а потім закриває тиждень на 62, нижче M попереднього тижня 62.5. Вихід на наступній сесії на 61.8 приносить 8.6 пунктів, приблизно 1.54R до вирахування витрат. Тижнева умова не обіцяє виконання на тижневому закритті.
Невдалий шлях відразу падає й гепом проходить захист: стоп виконується за 47.2 зі збитком 6 пунктів. Інший відхилений випадок торгується вище 52.4 протягом тижня, але закриває його на 51. У тижневій версії сигналу немає, навіть якщо незавершений графік коротко показував відповідну стадію та пробій.
Вхід, анулювання та вихід
Базовий захисний стоп розташований нижче попереднього дванадцятитижневого мінімуму, оскільки цей рівень відомий на момент визначення ордера. Якщо відстань занадто велика, зменште розмір або відхиліть можливість за попередньо визначеного обмеження ризику. Ближчий коливальний стоп або стоп ковзної середньої – це інший експеримент; майбутній мінімум ніколи не є доступною заміною.
Запропонований вихід: тижневе закриття нижче M попереднього тижня або 26 тижнів утримання, з виконанням у наступній доступній сесії. Початковий захисний стоп активний усередині дня. Якщо він виконався до тижневого рішення, угода вже закрита; не можна заднім числом вибрати кращий вихід.
SMA за 30 тижнів не дорівнює SMA за 150 днів: відрізняються вибірка й часові ваги. Денний тригер із тижневим контекстом використовує останній завершений тиждень, а не остаточне значення поточного тижня на історичному графіку. Зберігайте час тижневої інформації окремо від часу денного ордера.
Тестування приростного значення
Контрольний варіант – це той самий дванадцятитижневий прорив без фільтра стадії. Додайте нахил, пам'ять та обсяг в окремих експериментах. Визначте, чи пам'ять змінює дієві рішення, чи просто додає пояснювальні мітки. SMA, EMA та WMA – це окремі конфігурації, а не взаємозамінні реалізації.
Повідомляйте про хибні переходи, затримку класифікації, частку спостережень НЕВІДОМИХ, чисту прибутковість та просідання. Фільтр, який уникає тривалого спаду, може пізно увійти до швидкого відновлення. Вимірюйте втрачені можливості та затримані входи, а також уникнуті збитки. У цій статті не наведено жодних нововідтворених рядів прибутковості.
Явно тестуйте межі календаря: святковий короткий тиждень, пропущену сесію, поточний незавершений тиждень і великий геп після тижневого сигналу. Повторний розрахунок на початкових відрізках має показувати, що майбутні тижні не змінюють минулі стадії. Виключіть накопичення початкової історії з оцінки результату; переносьте стан через межі навчання й тесту лише за історією, доступною до кожної межі.
Поширені помилки
Ціна вище середнього значення, що розглядається як повний етап 2
Це лише частина контекстного фільтра і не включає базу, умови сектора чи відносну силу.
Однакова інтерпретація баз і вершин
Для розрізнення історичного контексту бокових ділянок потрібна пам’ять попереднього тренду.
Прирівнювання денних і тижневих середніх
Різна вибірка створює різні сигнали, зважування та час відгуку.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи повинні етапи завжди йти за схемою 1→2→3→4?
У цій моделі — ні. Шоки можуть швидко змінювати стан; неоднозначні спостереження залишаються UNKNOWN або TRANSITION замість примусового вибору стадії.
Чи є аналіз стадії незалежним сигналом входу?
Відокремте контекст від тригера. У цій статті додано дванадцятитижневий прорив для створення конкретної стратегії, яку можна порівняти з контрольною групою.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Stan Weinstein's Secrets For Profiting in Bull and Bear MarketsMcGraw-Hill Education / Google Books. Публічні метадані, вміст та відображена термінологія; не повна книга. Перевірено: .
- Interview with Stan Weinstein — TraderLion Podcast, Episode 1TraderLion / Apple Podcasts. Опублікований опис інтерв’ю від 10 вересня 2021 року; неперевірені твердження з аудіо не використовуються. Перевірено: .
- TradingView: RepaintingTradingView. Документація про перемальовування сигналів і доступність інформації обґрунтовує використання лише завершених барів. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store