Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Три типи опорних рівнів із різною інформацією
- Ідентифікатори сеансів та позначки часу відповідності вимогам
- Обсяг за однаковим часом сесії та облік аукціону відкриття
- Приклади синтетичного діапазону відкриття
- Розділіть термін служби рівня та термін торгівлі
- Відокремте ефект рівня від ефекту часу доби
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Вихідний індикатор описує налаштовувані виноси рівнів сесій; документація платформи й біржі визначає механіку сесій. Прибутковість запропонованого детектора не підтверджена.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
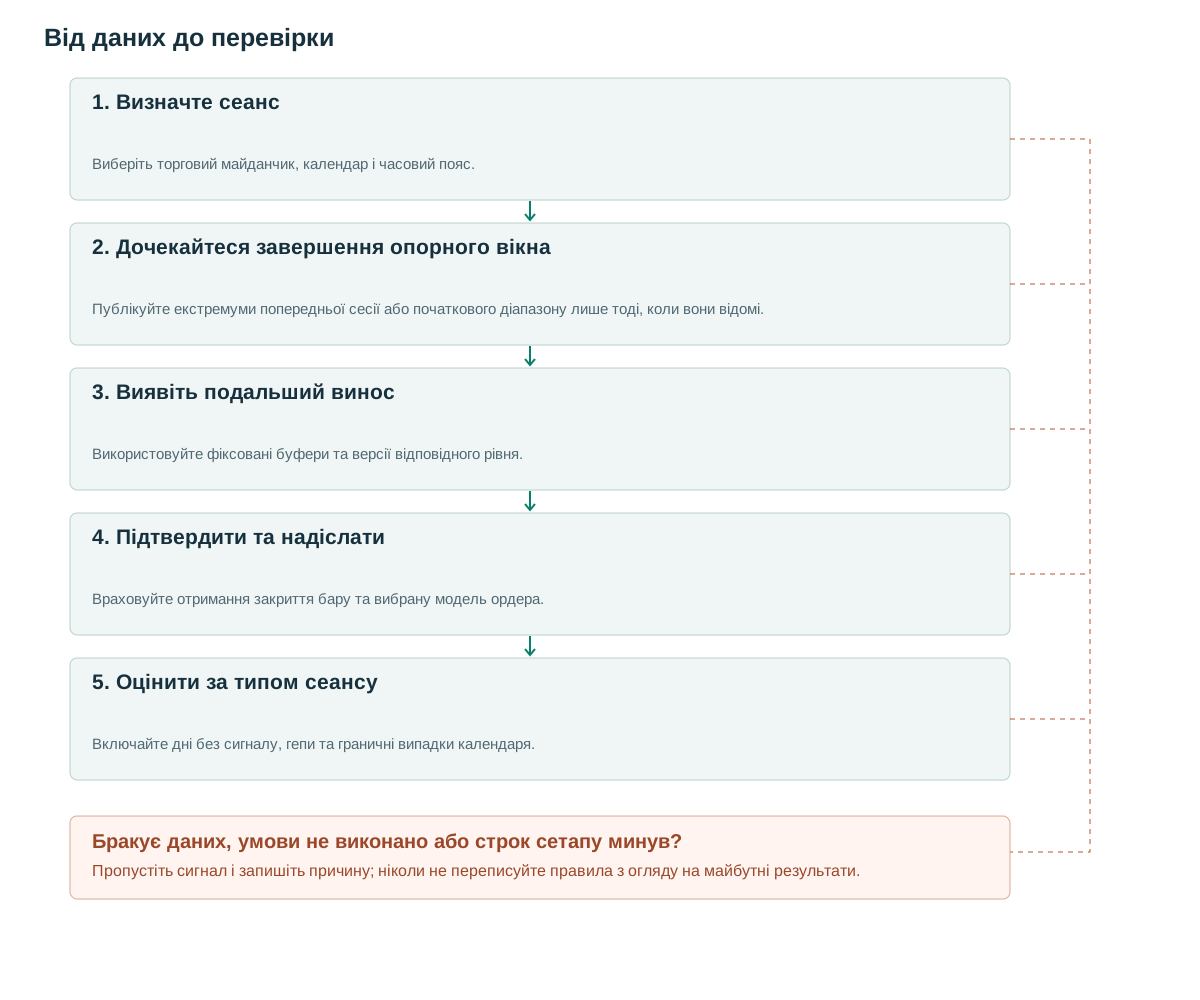
- Визначте сеансВиберіть торговий майданчик, календар і часовий пояс.
- Дочекайтеся завершення опорного вікнаПублікуйте екстремуми попередньої сесії або початкового діапазону лише тоді, коли вони відомі.
- Виявіть подальший виносВикористовуйте фіксовані буфери та версії відповідного рівня.
- Підтвердити та надіслатиВраховуйте отримання закриття бару та вибрану модель ордера.
- Оцінити за типом сеансуВключайте дні без сигналу, гепи та граничні випадки календаря.
Три типи опорних рівнів із різною інформацією
PDH/PDL – це максимум і мінімум попереднього завершеного торгового дня. PSH/PSL відносяться до вибраної завершеної сесії, тоді як ORH/ORL описують перші N хвилин поточної сесії. Їхні ціни можуть збігатися, не стаючи незалежними доказами. Зберігайте один базовий показник з відповідними мітками, коли це доречно.
Session Sweeps від LuxAlgo дозволяє вибрати сесію [1]. Незалежній реалізації потрібні часовий пояс біржі й календар [2][3], а не стале місцеве відкриття весь рік. Лондон, Нью-Йорк і комп’ютер стратегії можуть переводити годинники в різні дати.
Рівні минулого дня описують старий діапазон, діапазон відкриття — початок нового дня. Великий геп може одразу вивести ціну за весь попередній діапазон. Повернення до PDH саме собою не означає винос: визначте початковий бік рівня й тип тригера — відбій, повернення за рівень або ретест пробою.
Ідентифікатори сеансів та позначки часу відповідності вимогам
Запропонований session_id містить місце проведення, символ, calendar_date та session_template_version. Базовий показник американських акцій може використовувати основну сесію та премаркет окремо. Позначайте скорочені сесії замість того, щоб вигадувати відсутні бари, щоб створити єдиний 24-годинний день. Ф'ючерси овернайт можуть мати дату торгів, що відрізняється від дати місцевого календаря.
До діапазону відкриття від 09:30 до 09:45 входять п’ятихвилинні бари з початком 09:30, 09:35 і 09:40. Публікуйте остаточні рівні лише після 09:45. Незавершений бар 09:40 не розкриває кінцевий мінімум OR. Напіввідкриті інтервали [start,end) не дають події на межі потрапити в обидва вікна.
Після публікації підтримки S запропонований винос униз вимагає попереднього закриття вище S, low<S−b та close>S+e. Використовуйте b=max(2 ticks,0.10ATR) та e=max(2 ticks,0.15ATR), де ATR розрахований до сигнального бару. Багатобарне повернення K=3 — окрема версія. N, K і буфери — дослідницькі налаштування, не доведено прибуткові значення.
Зберігайте window_end і час отримання публікації. Пізно отриманий виправлений діапазон не дозволяє заднім числом раніший вхід. Визначте, чи виправлення змінюють лише майбутніх кандидатів, чи виключають відповідний період дослідження; збережіть початковий журнал рішень.
on_trade_received(trade):
  window = configured_half_open_window(trade.event_time)
  if window.start <= trade.event_time < window.end:
    update_extrema_for_that_window_only(window,trade)
on_window_data_ready(window,received_at):
  if not window_complete_under_declared_watermark_policy: return
  if window.current_fingerprint == window.last_published_fingerprint: return
  available_at = max(window.end,received_at) + processing_delay
  publish_frozen_version(window.extrema,available_at=available_at)
  window.last_published_fingerprint = window.current_fingerprint
for closed_bar in later_bars:
  levels = versions_available_before(closed_bar.start)
  detect_sweep(levels,closed_bar)
# Publish once per data version; boundary trades belong to the following window.
# Late corrections publish a future version and never backdate an order.
Обсяг за однаковим часом сесії та облік аукціону відкриття
Порівнюйте обсяг сигнального бару з тим самим інтервалом минулих сесій. Явно визначте виключення для пропусків і коротких днів. Дані з аукціонним обсягом у першому барі не можна прямо порівнювати з історією, де ці угоди вилучені.
RVOL під час виносу та положення відносно поточного VWAP — окремі запропоновані ознаки. Ранкове рішення не може використовувати підсумковий VWAP дня. Винос PDL за ціни нижче VWAP може відображати один рух униз, тому вимірюйте додатковий внесок фільтрів, а не просто рахуйте підтвердження.
Сигнали безпосередньо до й після запланованої новини можуть виконуватися по-різному. Заздалегідь відомий календар виділяє ці вікна. Назвати день «поганими новинами» після спостереження ціни — використання знання заднім числом. Зберігайте заявлений час окремо від фактичного отримання даних чи заголовка.
Приклади синтетичного діапазону відкриття
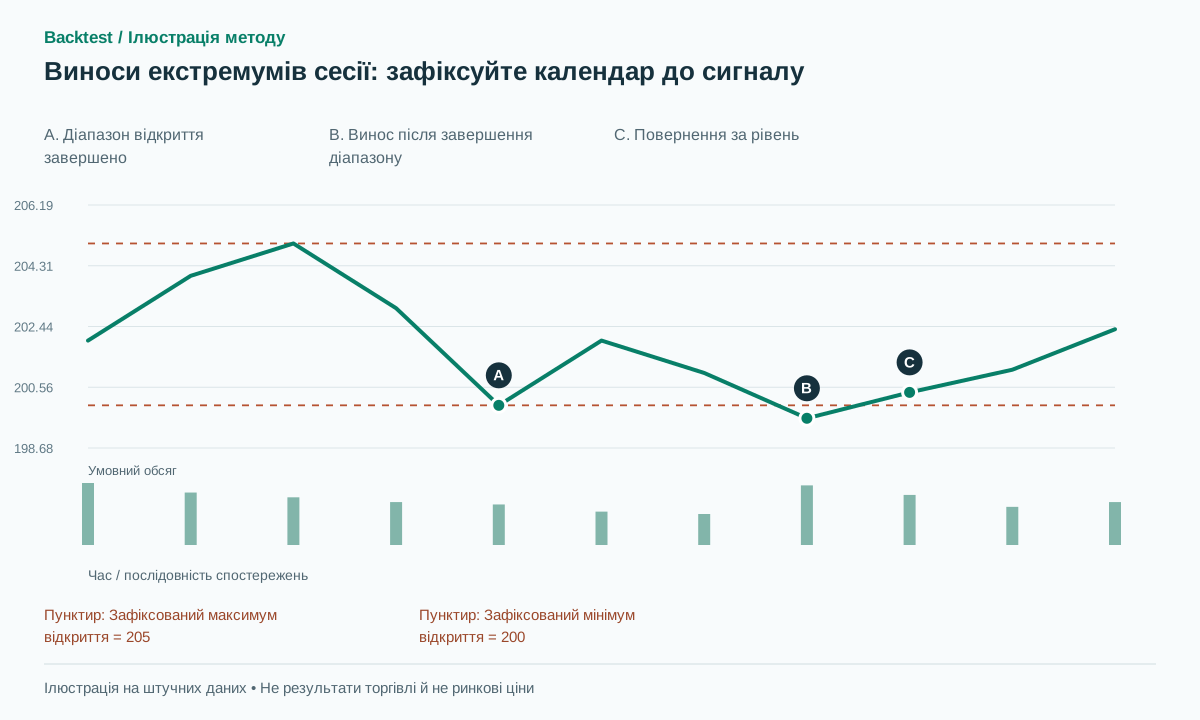
Нехай на графіку передбачаються OR15 high=205 та low=200. Але о 09:43 ціна досягає 199.80 і відновлюється. Торгувати винос нібито остаточного мінімуму 200 не можна: діапазон відкриття ще формується. Якщо спостереження 199.80 коректне та входить у це вікно, остаточний мінімум OR мусить його враховувати.
В іншому прикладі діапазон відкриття вже завершений із low=200. Пізніший бар 09:50 має low=199.60 та close=200.40. Якщо нижня межа буфера за розміром тика не переважає, попередній ATR=1 дає b=0.10 і e=0.15, тому повернення проходить умови. Вхід після закриття за 200.45, стоп 199.50 і ціль 202.35 дають ризик 0.95 і прибуток до витрат 1.90. Ціль фіксують при вході, не вибирають за майбутнім максимумом дня.
Збитковий шлях досягає 199.45, захисний ордер виконується за 199.48 зі збитком 0.97. Інший бар закривається на 199.70 та утримується нижче ORL: це контрольний сценарій пробою й закріплення, не вхід на розворот. Новий календарний день не повинен замінювати стоп чинної угоди новим PDL.
Розділіть термін служби рівня та термін торгівлі
Опорний рівень може втратити чинність із закриттям сесії, а відкрита угода дотримується власного виходу. Для кандидатів, що очікують, базовий варіант бере лише перший допустимий винос на level_id за сесію. Пізніші дотики тестуйте окремо, щоб визначити, чи зосереджений результат у першому підході.
Якщо вхід вимагає пробою вище рівня свічки для повернення, ордер на вхід зі стоп-ордером може існувати лише після завершення цієї свічки. Тригер наступного бару, за яким слідує стоп-ордер, все ще вважається угодою, навіть якщо остаточне закриття виглядає непривабливо. Бар, що охоплює обидві межі діапазону, потребує внутрішньобарних записів або прапорця недостатньої послідовності.
Зберігайте UTC, часовий пояс біржі, час початкової події та місцевий час отримання. Під час ф'ючерсного перекату не порівнюйте нескориговану ціну нового контракту з рівнем попереднього дня зі старого контракту. Графік безперервного дослідження та торгований контракт потребують документального зіставлення.
Практичний тест має включати пізнє відкриття й зупинку торгів, що перетинає часову межу діапазону. Визначте, чи діапазон відкриття рахується за годинником, чи за хвилинами доступних торгів. Це дає різні рівні; не змінюйте визначення після вибору вигіднішої угоди.
Відокремте ефект рівня від ефекту часу доби
Порівняйте виноси PDH/PDL з ковзними опорними рівнями на подібній відстані від ціни або умовними рівнями зіставної щільності. Узгодьте хвилину сесії, розмір гепу й волатильність. Порівняння виносів відкриття з усіма спокійними хвилинами може переважно виміряти ефект самого відкриття.
Звітуйте за типом рівня, шаблоном сесії, режимом літнього часу й категорією гепу. Перевіряйте свята й короткі сесії календарним механізмом. Математичне сподівання після витрат і частка невиконань доповнюють результати капіталу, що включають сесії без сигналу.
Межові тести повинні включати угоди точно на window_start та window_end, дублікати часових позначок, відсутні бари, пізні корекції та першу сесію після переходу часового поясу. Зберігайте версію календаря, яка використовується для кожного запуску. Невелика кількість привабливих прикладів не доводить, що стратегія пропонує достатньо можливостей для виправдання витрат на моніторинг та виконання.
Поширені помилки
Використовувати остаточні екстремуми незавершеного дня
Остаточний екстремум містить інформацію, ще недоступну протягом сесії.
Фіксувати один місцевий час відкриття на весь рік
Зміни годинника та різниця в календарі можуть змістити запланований період.
Багаторазово рахувати рівні, що збігаються
ORL, мінімум сесії та PDL за однаковою ціною можуть описувати одну подію.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи можливий винос під час формування діапазону відкриття?
Ціна може перетнути тимчасову межу, але це вже інший детектор. Він не може використовувати остаточний ORH/ORL, поки не завершиться початкове вікно.
Чи обов’язково перший винос найкращий?
Ні. Перший дотик – це запропонована політика, спрямована на створення незалежних епізодів. Пізніші дотики слід зберігати та тестувати як окремі варіанти.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Session SweepsLuxAlgo on TradingView. Вивчено вихідний опис виносів сесійних рівнів; прибутковість не перевірена. Перевірено: .
- SessionsTradingView. Вивчено механіку сесій і часові пояси, не дослідження торгової альфи. Перевірено: .
- Holidays and Trading HoursNYSE. Відкрито офіційний календар і довідник торгових годин. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store