Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Конкретна роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Тестування приростного значення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Було переглянуто пояснювальну статтю автора та метадані електронної книги. Посилання на відео є ресурсом для подальшого навчання; неперевірені аудіодані не використовуються. Ці джерела не надають незалежного торгового журналу. Наведений нижче кінцевий автомат є оригінальною пропозицією без нового тестування на історичних даних.
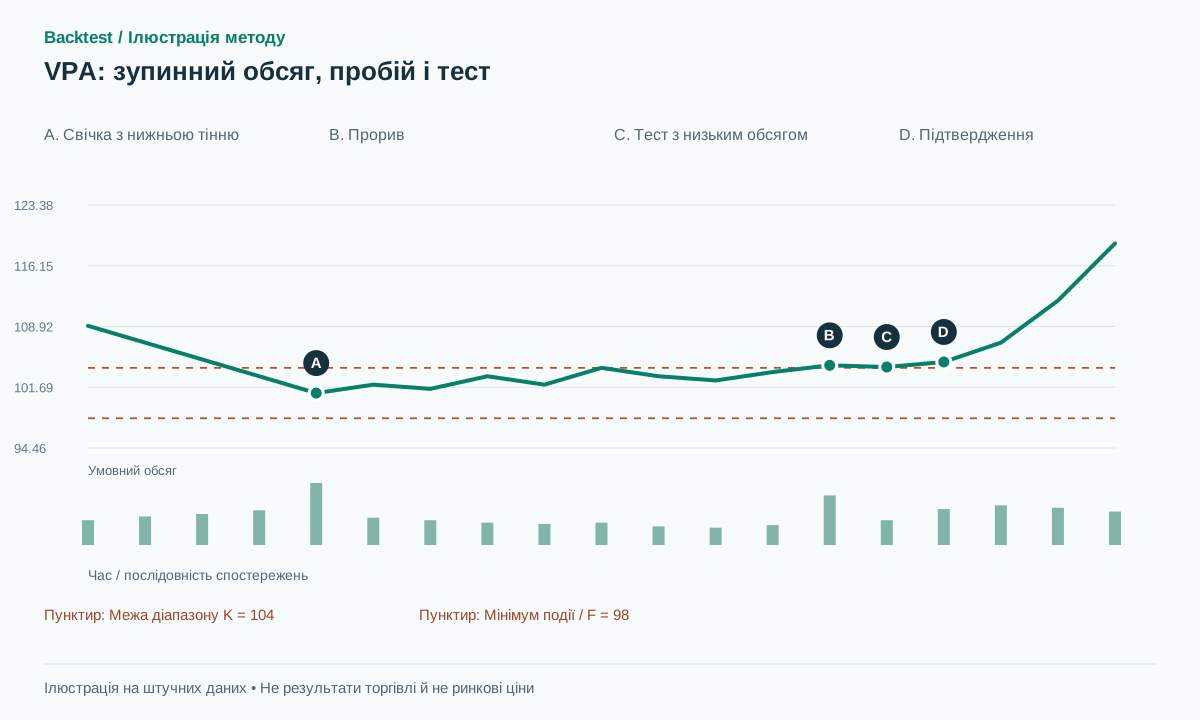 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
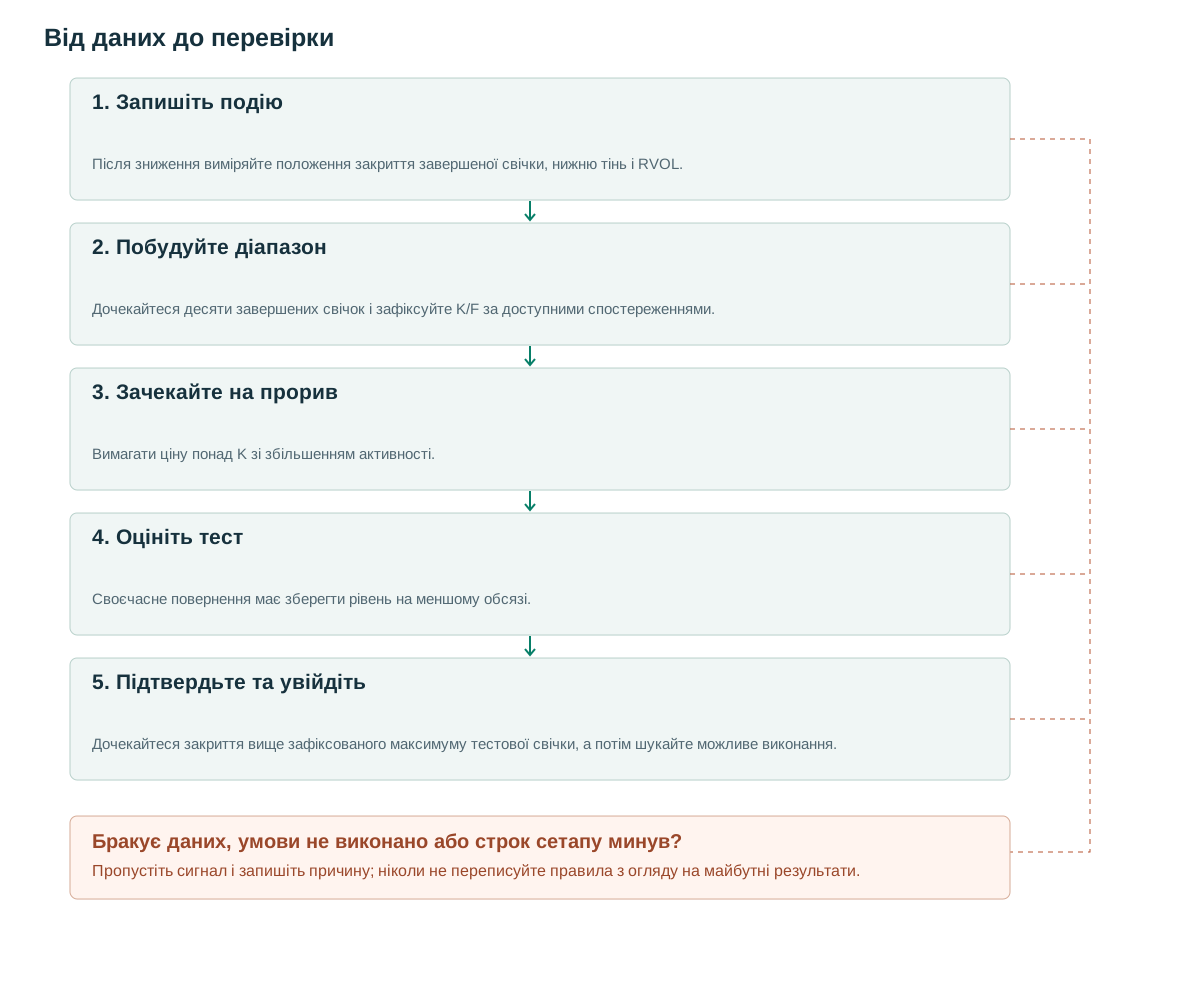
- Запишіть подіюПісля зниження виміряйте положення закриття завершеної свічки, нижню тінь і RVOL.
- Побудуйте діапазонДочекайтеся десяти завершених свічок і зафіксуйте K/F за доступними спостереженнями.
- Зачекайте на проривВимагати ціну понад K зі збільшенням активності.
- Оцініть тестСвоєчасне повернення має зберегти рівень на меншому обсязі.
- Підтвердьте та увійдітьДочекайтеся закриття вище зафіксованого максимуму тестової свічки, а потім шукайте можливе виконання.
Що нам говорить структура
Коуллінг описує зупинний обсяг після зниження за такими ознаками, як висока активність у вузькій свічці або довга нижня тінь; це не обов’язково остаточний мінімум. Подальша консолідація, тести на меншому обсязі та пробої додають контекст. Стаття не задає єдину жорстку модель, що завжди повторюється однаково. [1]
Зазначене електронне видання «Повного посібника з аналізу обсягу та ціни» датоване 2024 роком. [2] Не плутайте дату цього видання з першою публікацією книги. Вступ до відео про керування трендом за VPA є ще одним навчальним ресурсом. [3] Наша реалізація перетворює спостережувані ідеї на послідовність, не стверджуючи, що знає, чи купує маркетмейкер.
Практична гіпотеза полягає в тому, що реакція ринку після надзвичайно активного спаду може містити більше інформації, ніж сама лише свічка події. Вимога додаткових доказів також затримує вхід та позбавляє можливостей. Ці витрати є частиною експерименту, а не незручностями, які слід приховувати, вибираючи лише вдалі ілюстрації.
Правила з використанням вже доступної інформації
Для подієвої свічки s зафіксуйте A=ATR14[s−1]. Потрібне попереднє зниження C[s−1]−C[s−11]≤−2A. Свічка має мати додатний діапазон H−L, RVOL20=V/медіана обсягу попередніх двадцяти свічок ≥2, положення закриття CLV=(C−L)/(H−L)≥0.6 і частку нижньої тіні (min(O,C)−L)/(H−L)≥0.4. Цей запропонований варіант із нижньою тінню не охоплює всі форми зупинного обсягу, описані авторкою.
Дочекайтеся рівно десяти завершених свічок після s. Скасуйте кандидата, якщо мінімум опуститься нижче L[s]−0.2A. У момент c=s+10 зафіксуйте K як найбільший максимум, а F як найменший мінімум від s до c включно. Протягом наступних двадцяти свічок чекайте перетину рівня K+0.1A ціною закриття вгору за RVOL20≥1.5. Пробій t має відбутися після фіксації діапазону.
Знайдіть перший відповідний тест r від t+1 до t+5. Потрібні low≤K+0.15A, close≥K−0.2A і середній обсяг від t+1 до r <0.7V[t]. Потім чекайте підтвердження u від r+1 до r+3 за close>H[r]+0.1A. Зафіксуйте максимум тестової свічки до пошуку підтвердження. Скасуйте кандидата за close<K−0.2A, low<F−0.2A або після відповідного крайнього строку.
Застосовуйте кожне правило скасування лише в стані, де потрібні рівні вже існують. До фіксації діапазону використовуйте правило мінімуму подієвої свічки; після фіксації — low<F−0.2A. Лише після пробою close<K−0.2A скасовує гіпотезу пробою. Ця перевірка ціни закриття під час формування діапазону чи очікування пробою помилково відхиляла б звичайні ціни всередині бази.
DECLINE -> EVENT when proposed stopping criteria pass
EVENT -> BUILD_RANGE for exactly 10 completed bars
BUILD_RANGE -> WAIT_BREAKOUT: freeze K,F,A
WAIT_BREAKOUT -> WAIT_TEST on qualifying close beyond K
WAIT_TEST -> WAIT_CONFIRM on first qualifying low-volume test
WAIT_CONFIRM -> SIGNAL on close above frozen test_high+0.1*A
SIGNAL: enter next feasible event; stop=F-0.2*A
R=entry-stop; target=entry+2*R; time_stop=20 bars
Any state: invalidate only from information then available; never rewrite prior signals.
Конкретна роль обсягу
Високий обсяг на події та низький обсяг під час тестування відіграють протилежні ролі. Перший показник визначає незвичайну активність під час спаду; другий запитує, чи відбувається повернення до межі діапазону з меншою активністю. Обидва показники залишаються спостережуваними. Жоден з них не доводить поглинання, ідентичність учасника або обсяг залишку пропозиції.
Використання середнього значення за весь спостережуваний тестовий інтервал дозволяє уникнути вибору однієї зручно спокійної свічки. Запишіть, скільки барів містить інтервал. Для внутрішньоденних досліджень нормалізуйте відносно порівнянних сесійних слотів в окремо названому варіанті. Прорив, зумовлений новинами, з величезним обсягом робить співвідношення 0.7 легко задовольняючим, тому окремо розглядайте групи подій та неподій.
Базова версія використовує медіану історичних обсягів для RVOL, щоб одна незвично активна попередня свічка не домінувала у знаменнику. Цей вибір теж слід порівняти з варіантом на основі середнього. Не замінюйте відсутній або нульовий знаменник довільним сприятливим значенням; позначте кандидата як недоступного за оголошеною політикою даних.
Числові приклади та випадки відмови
Синтетичний приклад: A=1, а подія OHLC дорівнює O=101, H=102, L=98, C=101. Як CLV, так і частка нижнього ґнота дорівнюють 0.75, тоді як RVOL дорівнює 2.5. Припустимо, що умова попереднього зниження також виконується. Через десять барів заморожений діапазон має K=104 та F=98. Пробій закривається на 104.3 з обсягом 200.
Перший відповідний тест має мінімум 103.9, максимум 104.4 і закриття 104.1. Середній обсяг за спостережуваний тестовий інтервал становить 100, нижче 140. Подальше підтвердження закривається на 104.7, вище 104.5. Реально здійсненний вхід по 104.8 дає захисний стоп на 97.8, R=7 і ціль 2R на 118.8.
Успішна синтетична траєкторія досягає 118.8 до захисного стопа та виходу за часом. У невдалому випадку до входу тест закривається на 103.6, нижче 103.8, і кандидата слід скасувати. Подальше відновлення не перетворює скасовану послідовність на успішний тест. При невдачі після входу геп спричиняє виконання стопа по 97.4 та збиток 7.4 на одиницю до витрат, понад запланований R.
На ілюстрації інтервал побудови діапазону стиснуто для зручності читання. Лінія закриттів не показує мінімум подієвої свічки 98. Використовуйте вказані OHLC для перевірки арифметики тіні та повної послідовності станів за десять свічок, а не вважайте кількість намальованих точок даними для виконання.
Вхід, анулювання та вихід
Ця консервативна послідовність може увійти пізно та залишити широкий стоп нижче всього діапазону. Виміряйте цей компроміс чітко. Стоп нижче тестової свічки – це інша стратегія, а не корекція, яку потрібно зробити після побаченого результату. Прямий вхід на пробій та вхід одразу після події також є корисними засобами контролю з різними вимогами до інформації.
Визначайте розмір позиції за грошовим ризиком, лімітами номінальної вартості та сукупною експозицією до корельованих позицій. Гепи через події можуть дати збиток, більший за заплановану відстань до стопа. Фіксована ціль 2R і ліміт утримання двадцять свічок — запропоновані базові виходи; вони не приписуються Коуллінг, а синтетичний приклад не є історичним записом результативності.
До виконання входу перевірте, чи доступна ціна ще дає додатну й прийнятну відстань ризику. Після виконання ордера збережіть фактичну угоду, навіть якщо вона порушує запланований ліміт; скорочення позиції чи аварійний вихід мають власні витрати. Формулу цілі фіксують заздалегідь, але числовий рівень визначають за фактичною ціною виконання.
Тестування приростного значення
Порівняйте послідовне додавання умов: лише подія, подія з діапазоном, прямий пробій і пробій із тестом. Зберігайте однаковий набір інструментів та припущення про витрати виконання, враховуючи втрачені можливості на кожному етапі. Довша послідовність підтверджень може підвищити частку прибуткових угод, але знизити чисте математичне очікування чи загальну дохідність; сама частка виграшів не доводить покращення.
Зберігайте кожен перехід стану, зафіксовані K/F, тривалість тесту, базу порівняння обсягу й причину скасування. Хронологічно розділяйте навчання та оцінювання; передбачте належний розрив, якщо кандидати, що перекриваються, мають спільні спостереження. Висновки мають спиратися на результати на раніше не використаних даних, а не на розповідь про поглинання всієї залишкової пропозиції.
Детерміновані перевірки мають охоплювати нульовий діапазон події, скасування на десятій свічці побудови, пробій на першій допустимій наступній свічці, тест після п’ятисвічного строку й підтвердження після трьох свічок. Другий привабливий тест не має замінювати перший відповідний тест після його невдачі. Ідентифікатор кандидата й історія станів мають лишатися незмінними при повторному відтворенні.
Поширені помилки
Сплеск обсягу, що вважається дном
Висока активність може супроводжувати подальше зниження; ця подія ще не є сигналом входу.
Діапазон із майбутніх даних
Не входьте на подієвій свічці й не використовуйте десять наступних свічок як доказ, що діапазон уже сформувався.
Тест, обраний за його результатом
Використовуйте перший відповідний тест і фіксовані строки, а не останній відкат перед подальшим зростанням.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи обов’язково подієва свічка має бути класичним «молотом»?
Не для ширшого підходу автора. У цій статті вибрано гілку з нижнім ґнотом, щоб зробити один детектор явним; гілку з вузьким діапазоном можна оцінити окремо.
Навіщо потрібно стільки підтверджень?
Вони відокремлюють початкову подію від пізніших реакцій. Затримка та пропущені угоди – це вимірювані витрати, тому додаткові кроки не вважаються корисними.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Anna Coulling: Getting in using volume price analysisAnna Coulling. Стаття Анни Коуллінг від 29 серпня 2014 року про зупинний обсяг, консолідацію, тести й пробої. Перевірено: .
- A Complete Guide To Volume Price AnalysisMarinablu International Ltd / Google Books. Метадані для видання електронної книги 2024; його дата не вважається датою першої публікації. Перевірено: .
- Learn how to stay in a trend using volume price analysisAnna Coulling. Відеовступ було переглянуто; неперевірені аудіодеталі не використовуються як докази. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store