Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що встановлює заява про прибуток
- Визначте смугу та попередній режим
- Порівнюйте CVD у моменти цінових екстремумів
- Успішний шлях і два випадки невдачі
- Заморозити ціль та виконати після підтвердження
- Перевірте кожен компонент та його затримку
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
В оригінальній публікації спільноти повідомляється про прибутки, але частина правил залишається приватною. Незалежної перевірки не було. Публічна специфікація нижче є окремою дослідницькою гіпотезою, а не відтворенням цього досвіду.
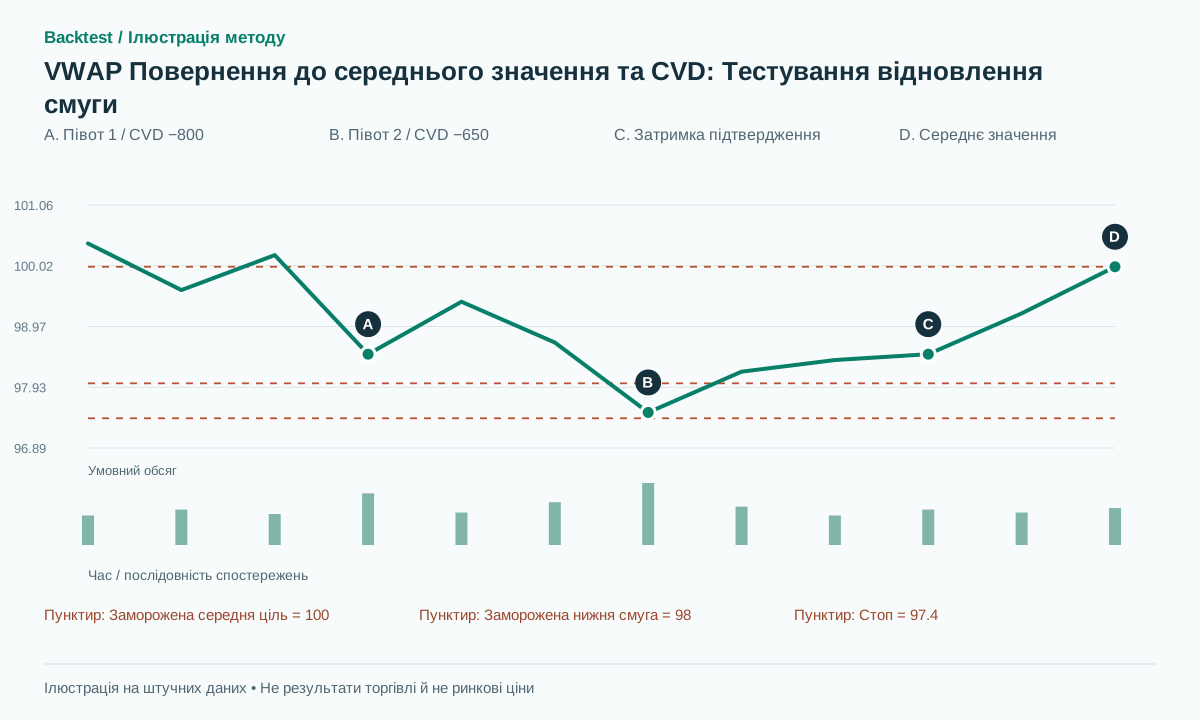 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
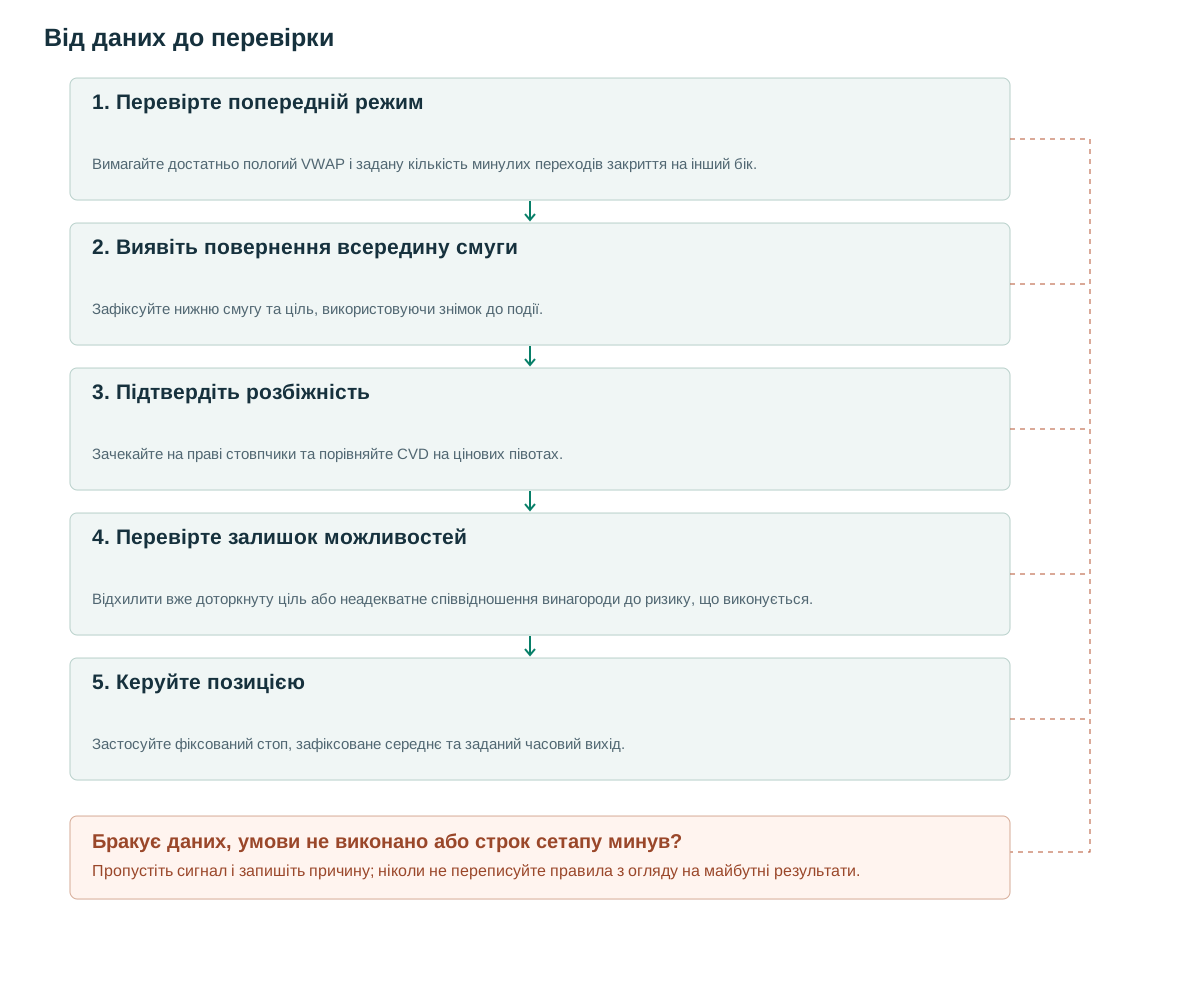
- Перевірте попередній режимВимагайте достатньо пологий VWAP і задану кількість минулих переходів закриття на інший бік.
- Виявіть повернення всередину смугиЗафіксуйте нижню смугу та ціль, використовуючи знімок до події.
- Підтвердіть розбіжністьЗачекайте на праві стовпчики та порівняйте CVD на цінових півотах.
- Перевірте залишок можливостейВідхилити вже доторкнуту ціль або неадекватне співвідношення винагороди до ризику, що виконується.
- Керуйте позицієюЗастосуйте фіксований стоп, зафіксоване середнє та заданий часовий вихід.
Що встановлює заява про прибуток
Rogue-seeker повідомляє про прибуток від початку року після податків $103,750 і profit factor 2.15 із застосуванням смуг VWAP, CVD та власних блоків [1]. Розглянутий матеріал не дає аудованої послідовності угод, деякі пороги закриті. Це джерело ідеї; зрозумілий графік чи впевнене пояснення не доводить зіставної дохідності іншої реалізації.
Сумнівне припущення — що рух за дві стандартні девіації мусить швидко розвернутися. Внутрішньоденні спостереження залежні в часі, процес утворення ціни може змінитися протягом сесії. Двосигмова смуга не обіцяє 95% імовірності повернення до VWAP, тим паче досягнення цілі раніше стопа.
У цій статті розглядаються три питання: чи попередній ринок нагадує діапазон, чи було відновлено відхилення від діапазону та чи підтверджено розбіжність CVD. Невизначені вузли профілю обсягу або приватні блоки виключаються. Їх додавання вимагає окремої специфікації з власною доступністю даних та часовими позначками рішень.
Визначте смугу та попередній режим
Вага — кількість інструмента у виконаних угодах: μ=Σqp/Σq та σ²=Σq(p−μ)²/Σq, накопичувані від точки прив’язки сесії. Реалізуйте чисельно стійкі оновлення при надходженні даних. Це оцінка, обрана статтею, не обов’язково тотожна всім платформам. TradingView надає налаштування прив’язки, джерела й смуг [2]; порівняйте реалізації до сигналів.
Запропонований фільтр бокового режиму вимагає 20 попередніх барів, |VWAP[t−1]−VWAP[t−6]|≤0.2A та мінімум трьох змін боку закриття відносно VWAP за попередні 20 барів. A — ATR14[t−1]. Закриття точно на VWAP успадковує попередній бік і не створює перетину. Всі пороги — дослідницькі налаштування.
Подія на t вимагає L[t]<μ[t−1]−2σ[t−1], а C[t] — вище тієї самої нижньої смуги. Зафіксуйте target_ref=μ[t−1]. Мінімум події згодом має підтвердитися як локальний мінімум із двома барами з кожного боку. Відносно попереднього підтвердженого цінового мінімуму в тому самому періоді скидання ціна має бути нижчою щонайменше на b=max(2 ticks,0.1A), а CVD — вищим. Після підтвердження вимагайте закриття вище максимуму попереднього бару, нижче target_ref та в межах п’яти барів від події. Скасуйте, якщо проміжний бар уже торкнувся цілі.
Залишайте не більше однієї активної події. Відхиляйте події без двох потрібних барів ліворуч, із порушеним до підтвердження мінімумом, пропуском CVD або різним скиданням. Перевірте повний потік між попереднім ціновим мінімумом і мінімумом події, не лише кінцеві значення. Вичерпуйте подію при сигналі, навіть якщо наступна котировка не проходить відношення прибутку до ризику: пізніша вигідна котировка не відновлює event_id.
at_event_close(t):
  if active_event or not complete_prior_band_ATR_regime_history: return
  if prior_range_regime and L[t]<lower[t-1] and C[t]>lower[t-1]:
    create_event(target=VWAP[t-1],event_low=L[t],A=ATR[t-1],
                 buffer=max(2*tick,0.10*ATR[t-1]),start=t,expiry=t+5,
                 session_id=session_id(t),anchor_id=anchor_id(t),
                 cutoff=session_end-5_minutes,state=AWAITING)
on_completed_bar(now):
  if event.state!=AWAITING: return
  if changed_session_or_anchor(event,now) or received_close_time(now)>=event.cutoff:
    event.state=EXPIRED; return
  if now>event.expiry or target_touched_after_event_through(now):
    event.state=CANCELED; return
  if event_low_no_longer_a_valid_pivot_candidate:
    event.state=CANCELED; return
  if not pivot_confirmed_left2_right2 or not previous_confirmed_pivot: return
  if not same_reset_and_complete_classified_CVD_segment_between_pivots:
    event.state=REJECTED; return
  if price_lower_low_by_frozen_buffer and cvd_higher_low
       and C[now]>H[now-1] and C[now]<event.target:
    stop=min_low_since_event-event.buffer
    event.state=CONSUMED
    check_expected_RR_then_order_on_next_quote_before_cutoff()
# A consumed event permits at most one submission; rejected quotes do not rearm it.
# Session-close and anchor-reset timers terminate pending events without another bar.
Порівнюйте CVD у моменти цінових екстремумів
CVD накопичує агресивний обсяг купівлі мінус агресивний обсяг продажу. Sierra Chart документує реалізацію AskVolume−BidVolume та вимоги до її історичних даних [3]. Інші канали можуть класифікувати угоди по-різному. Зберігайте метод класифікації, інструмент, контракт та правила скидання; ідентична назва індикатора не означає ідентичні вимірювання.
Зчитуйте CVD на часових мітках двох цінових півотів. Не вибирайте незалежно привабливі мінімуми в CVD та не прив'язуйте їх до непов'язаних цінових мінімумів. Півот з одного боку кумулятивного скидання не можна безпосередньо порівнювати з півотом з іншого боку. Вище значення CVD на нижчому ціновому мінімумі є спостереженням, а не ідентифікацією конкретної установи, яка поглинає пропозицію.
Фільтр режиму бачить лише минуле. Назвати день боковим через те, що підсумкове закриття повернулося до відкриття, означає додати майбутні дані. Після входу боковик може перейти в стійкий тренд. Заздалегідь задайте максимум спроб, паузу між ними й бюджет ризику сесії, щоб повторні сигнали повернення до середнього не створили неконтрольованої сукупної експозиції.
Успішний шлях і два випадки невдачі
Умовні нормалізовані дані: до події μ=100 та σ=1 дають нижню смугу 98. ATR дорівнює 1, розмір тика 0.01, b=0.1. Попередній ціновий мінімум 98.5 має CVD −800. Нова подія досягає 97.5 і закривається на 98.2 із CVD −650 у момент мінімуму ціни. Наступні два бари не порушують мінімум. При підтвердженні закриття 98.5 вище попереднього максимуму 98.4, а за 100 ще не торгували.
Доступний ask 98.55 і стоп 97.4 дають ризик 1.15. Фіксована ціль 100 дає потенціал 1.45, близько 1.26R до витрат. Запропоноване мінімальне очікуване відношення 1.2 допускає угоду. Ask 98.8 дає ризик 1.4 і прибуток 1.2, тому можливість не проходить фільтр. Близьке середнє автоматично не забезпечує ціль у два R.
У збитковому сценарії нові продажі досягають 97.3, стоп виконується за 97.35, втрата від фактичного входу — 1.20. В окремому випадку без угоди ціна торкається 100 на t+1 і повертається до 98.5 до підтвердження. Скасуйте подію: пізній вхід не може отримати відскок, який стався до можливості діяти.
Заморозити ціль та виконати після підтвердження
Базова версія фіксує ціль на середньому до події, ставить стоп нижче найнижчої ціни від події до сигналу й виходить через десять барів після виконання входу або до кінця сесії. Рухома ціль за поточним VWAP — інша стратегія. Якщо ціна й VWAP падають, опускання цілі збільшує частоту її досягнення, але зменшує прибуток на угоду.
Купівля платить доступний ask, вихід отримує виконуваний bid з урахуванням типу ордера й ліквідності. Переводьте цінову відстань ф’ючерсу в гроші множником контракту й округляйте до допустимих тиків. Витрати 0.1 пункта при стоп-відстані 0.5 пункта вже забирають 0.2R до інших комісій. Малі стопи роблять виконання за серединою спреда особливо схильним завищувати результат.
Версія короткої позиції у верхній смузі геометрично симетрична, але її результати слід повідомляти окремо. Не збільшуйте розмір позиції щоразу, коли ціна виходить за межі двох сигм. Тестуйте пропущені угоди, кумулятивні скидання, інтервали нульового обсягу та сесію, що закінчується під час затримки підтвердження. Недійсні дані повинні призводити до явного відхилення, а не до тихо інтерпольованого прибуткового сигналу.
Базова версія закриває вікно входу за п’ять хвилин до планового кінця сесії, включно зі скороченими. Кандидат зберігає session_id та, де є VWAP, anchor_id. Досягнення межі часу, зміна сесії або скидання прив’язки завершують подію в очікуванні. Котировка після сигналу також має надійти до цієї межі. Таймер скасовує очікування навіть без нових барів; лічильники не продовжуються наступного ранку. Цю дослідницьку межу визначає стаття.
Перевірте кожен компонент та його затримку
Почніть з кожного повернення діапазону, що залежить лише від ціни, потім порівняйте режимний гейт, гейт CVD та їх комбінацію. Зберігайте відхилені події в наборі даних. Зіставляйте порівняння за часом доби та попередньою волатильністю; інакше комбіноване правило може просто вибрати спокійні полуденні умови, не виявляючи корисної дивергенції.
Групуйте події, що перекриваються, та відокремлюйте періоди розробки від років чи ринкових умов, не використаних для налаштування. Звітуйте про чисте математичне сподівання, оборот, просідання й послідовні стопи. Рахуйте також повернення до середнього до підтвердження екстремуму: це ціна очікування, що відрізняє переконливий графік заднім числом від виконуваної послідовності.
У перспективному тестуванні на віртуальному рахунку зберігайте час події біржі й локальний час отримання. Рішення використовує вже отриману інформацію. Лише фіксована специфікація, що витримала позавибіркові витрати й реалістичні виконання, посилює доказовість. Заявлена автором спільноти дохідність не замінює перевірок.
Поширені помилки
Мітка діапазону від остаточного закриття
Використання завершеного дня для класифікації його попереднього режиму дозволяє фільтру побачити майбутнє.
Безшумно рухома мішень
Динамічна ціль VWAP та заморожене доподієве середнє значення – це різні стратегії, які потребують окремих результатів.
Претензія на відтворення приватних правил
Відсутні власні блоки чи нерозкриті пороги не дозволяють відтворити заявлену дохідність автора.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи доводить перевищення позначки в два сигми, що ціна перепродана?
Ні. Він описує відстань за певної оцінки. Розвиток тренду може продовжувати зміщувати розподіл і збільшувати екскурсію.
Чи може OBV замінити CVD, якщо торгова класифікація недоступна?
OBV вимірює іншу характеристику та не може реконструювати агресивну торговельну дельту. Тестуйте варіанти лише за ціною або OBV під різними назвами та специфікаціями.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Here's how being a dev helped me make YTD $104k (NET profit)Rogue-seeker on r/Daytrading. Публікацію та обговорення було перевірено. Результати надаються самостійно, деякі правила є конфіденційними, а прибуток не перевірявся незалежно. Перевірено: .
- Volume Weighted Average PriceTradingView. Описує VWAP і налаштування смуг. Формула зваженої дисперсії статті явно є власною специфікацією. Перевірено: .
- Cumulative Delta Bars – VolumeSierra Chart. Визначає обсяги Ask/Bid, вимоги історичних даних і скидання. Рекламні заяви про точність платформи не вважаються незалежним доказом. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store