Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Regras públicas e as escolhas de pesquisa deste artigo
- Utilize o catalisador disponível no momento da decisão.
- Uma ordem causal OR15 e política de acompanhamento
- A atividade inicial não é a identidade do comprador.
- Lucro com trailing stop e perda em gap que atravessa o stop
- Construa a amostra a partir de cada catalisador elegível.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
Qullamaggie atribui dezenas de milhões de dólares ao trading de EP e fornece exemplos de gráficos, incluindo operações interrompidas. A página analisada não fornece nenhuma auditoria ou arquivo CSV de negociação que verifique esse lucro. Este artigo não realizou backtesting da especificação OR15.
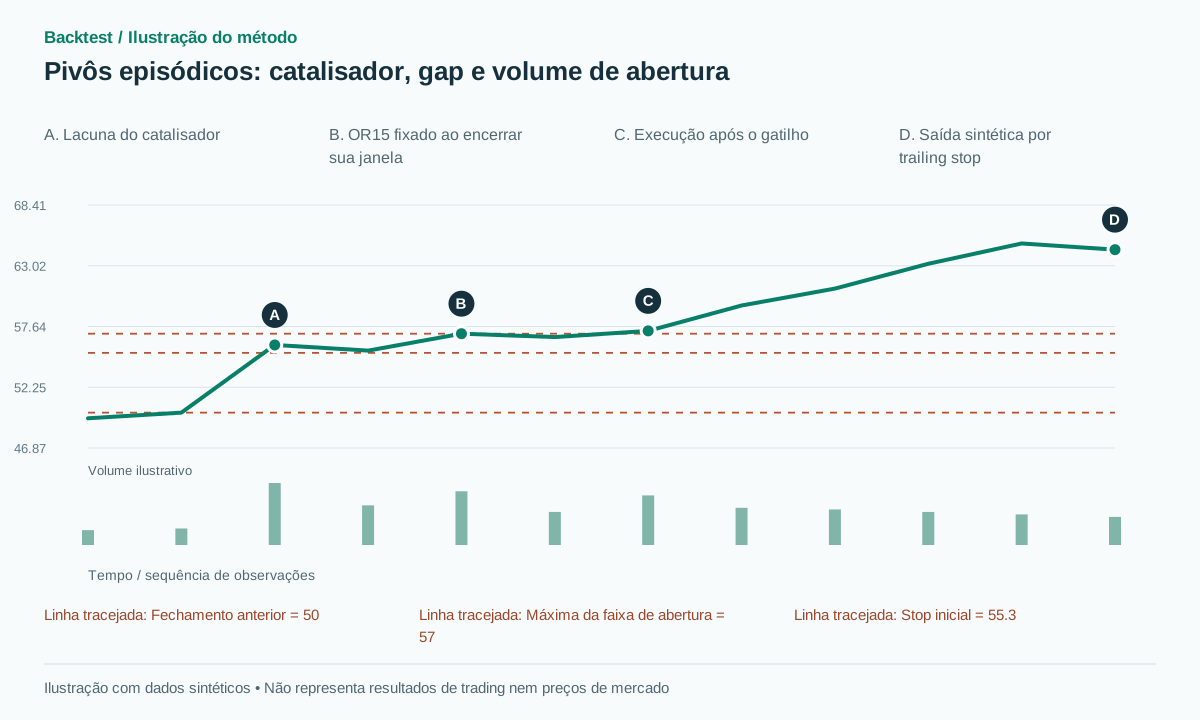 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
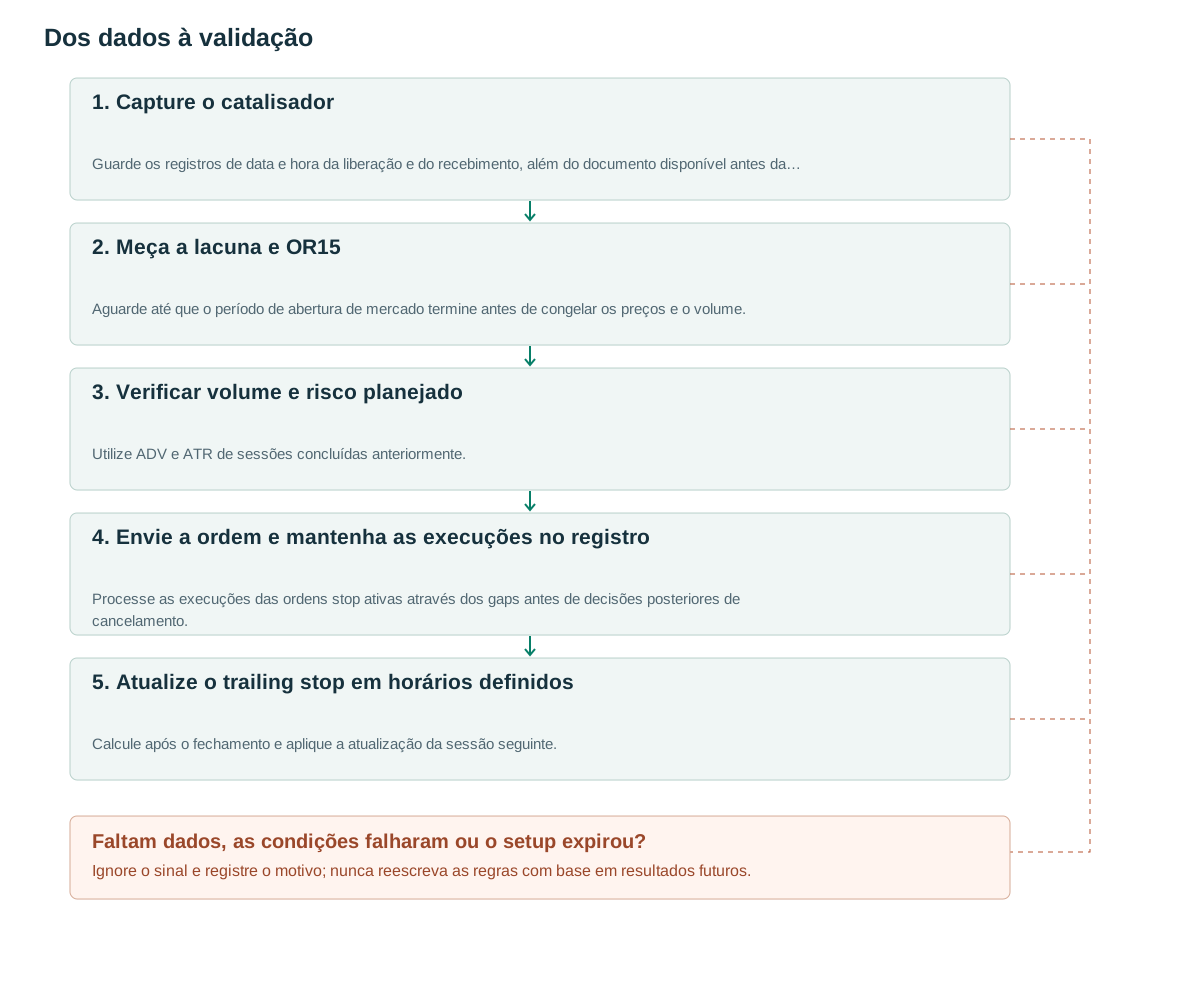
- Capture o catalisadorGuarde os registros de data e hora da liberação e do recebimento, além do documento disponível antes da abertura.
- Meça a lacuna e OR15Aguarde até que o período de abertura de mercado termine antes de congelar os preços e o volume.
- Verificar volume e risco planejadoUtilize ADV e ATR de sessões concluídas anteriormente.
- Envie a ordem e mantenha as execuções no registroProcesse as execuções das ordens stop ativas através dos gaps antes de decisões posteriores de cancelamento.
- Atualize o trailing stop em horários definidosCalcule após o fechamento e aplique a atualização da sessão seguinte.
Regras públicas e as escolhas de pesquisa deste artigo
Em seu artigo de 2 de novembro de 2021, Qullamaggie descreve EPs com gaps de pelo menos 10%, atividade excepcional perto da abertura, entrada acima da máxima da faixa de abertura e stop perto da mínima do dia. Ele atribui a ideia a Stockbee [1]. Os exemplos incluem entradas em AFRM encerradas no stop: um catalisador atraente não garante o sucesso de toda entrada.
A fonte oferece múltiplos intervalos de abertura e permite margem para julgamento na gestão. Um backtest requer uma versão congelada antes que seus resultados sejam inspecionados. Este artigo escolhe OR15, volume de abertura de quinze minutos dividido por ADV 50 de pelo menos 0.5, e uma política de trailing stop programada. Esses são parâmetros de pesquisa propostos, não números endossados como um sistema completo pelo autor da fonte.
A hipótese é que novas informações coincidem com uma participação excepcional e uma reprecificação sustentada. Uma descontinuidade de preço relacionada a um desdobramento de ações não é uma resposta a notícias. Uma diferença impulsionada por todo o mercado difere dos lucros específicos de uma empresa. Rotule essas circunstâncias explicitamente, em vez de combinar todas as ações com forte alta em uma amostra aparentemente homogênea.
Utilize o catalisador disponível no momento da decisão.
Armazene o título original, a editora, os termos published_at, received_at, event_type e a versão do documento que um operador poderia acessar. Os envios à SEC e as APIs XBRL fornecem dados de arquivamento ([2]), mas um conjunto de dados corrigido baixado hoje não é automaticamente um instantâneo de um comunicado de resultados em um determinado momento. Registre as correções como informações subsequentes.
A base de referência aceita apenas catalisadores publicamente disponíveis antes da abertura da sessão. Crescimento ou surpresa nos lucros podem ser adicionados em uma variante com nome separado, mas o consenso dos analistas deve ser anterior à divulgação. A ausência de estimativas para empresas de pequena capitalização se deve a observações indisponíveis, e não a estimativas nulas que criam uma surpresa infinita. Um comunicado recebido após a decisão de abertura não pode ser qualificado retrospectivamente.
Calcule ADV 50 e ATR14 diário a partir das sessões concluídas anteriores à de hoje, com tratamento consistente de divisão entre preços e volumes. Utilize os títulos efetivamente disponíveis em cada data histórica, incluindo exclusões posteriores da bolsa. Defina o horário regular de negociação com o calendário da bolsa e o fuso horário America/New_York. [3]; 09:30 não é um deslocamento constante UTC durante as mudanças de horário de verão.
Uma ordem causal OR15 e política de acompanhamento
Após a abertura oficial, exija gap=(official_open/previous_close−1)≥10%. Aguarde a conclusão da janela de 09:30–09:45 e então fixe ORH, ORL e volume 15. Se volume 15/ADV 50≥0.5, envie uma ordem buy-stop em ORH+b após 09:45, onde b=max(2 ticks,0.1×previous daily ATR14). O preço de entrada planejado menos o nível de stop ORL−b não pode superar o ATR diário anterior. A ordem expira às 11:00.
Um intervalo finalizado em 09:45 não pode suportar uma entrada simulada em 09:37. Seu volume total também fica indisponível nesse momento. Testar os intervalos de um ou cinco minutos mencionados pelo autor requer condições de volume observáveis nesses horários anteriores. Uma ordem stop de entrada já pendente permanece elegível para preenchimento até que um cancelamento seja efetivo; um resumo de barras posterior não pode apagar um gatilho anterior.
Após uma execução, o stop inicial é ORL−b. Após três sessões concluídas, calcule next_stop=max(current_stop,SMA10 through the current close) em cada fechamento, com efeito a partir da sessão seguinte. Se o fechamento atual já estiver em ou abaixo de next_stop, agende uma saída na próxima cotação de abertura executável. Mantenha o stop inicial enquanto aguarda e saia após, no máximo, 20 sessões. Esta política proposta não utiliza um alvo fixo de dois R.
Para contabilizar o tempo de retenção de forma reproduzível, considere a sessão de entrada como a primeira sessão de retenção e a saída como o evento executável no fechamento da vigésima sessão. As três sessões completas anteriores ao trailing stop são as sessões completas após a execução da ordem, excluindo o restante da sessão de entrada. Anexe a proteção à entrada e ative-a de acordo com o modelo da corretora quando ocorrer uma execução; utilize a latência de ativação do modelo em vez de assumir que a proteção existia antes da chegada da ordem. A proteção existente permanece ativa enquanto uma saída ou substituição de stop estiver pendente.
after_OR15_data_received:
  if now>=11:00 or not complete_catalyst_ADV_ATR_OR_history: return
  if catalyst_known_before_open and gap>=0.10 and volume15/ADV50>=0.5:
    entry_trigger=ORH+b; initial_stop=ORL-b
    if 0<entry_trigger-initial_stop<=ATR_day_previous:
      place_buy_stop_after_now(expiry=11:00,attached_protection=initial_stop)
on_fill(fill):
  record_actual_fill_and_risk(fill,initial_stop)
  activate_protection_as_execution_model_allows(initial_stop)
  freeze_deadline_at_close_of_20th_session_including_entry_session()
on_every_market_event(event):
  process_live_entry_and_protective_order_fills_before_later_cancellations(event)
  if entry_expired_and_still_unfilled: cancel_entry_effective_from_now()
  if holding_deadline_reached and position_open: exit_next_executable_quote()
after_each_received_session_close:
  if position_open and at_least_3_full_sessions_completed_after_fill:
    next_stop=max(current_stop,SMA10_through_today)
    if close<=next_stop: schedule_exit_next_session_quote()
    else: schedule_stop_replacement_for_next_session(next_stop)
# Existing protection stays live until an exit or effective stop replacement.
# Gap-through fills and order-activation latency remain in realized results.
A atividade inicial não é a identidade do comprador.
Uma proporção de volume 15/ADV 50 de 0.5 significa que, em quinze minutos, foram negociadas metade das ações negociadas em um dia médio. Isso difere do volume relativo no mesmo período, que compara esses quinze minutos com janelas históricas equivalentes. Registre ambos com nomes distintos, se necessário. O limite proposto 0.5 está abaixo da descrição ideal da fonte e deve permanecer rotulado como uma variante.
Uma ação com baixa liquidez pode exceder essa proporção mesmo apresentando um spread amplo e cotações rasas. Limites predeterminados de liquidez nocional e de spread até o stop loss são critérios para a execução da ordem. Avalie-os utilizando as informações disponíveis no momento da análise da ordem. Uma barra de alto volume não indica necessariamente que a posição desejada possa ser comprada próxima ao preço de referência exibido.
Abertura de leilões, grandes volumes de negociação e suspensões de negociação podem dominar os períodos curtos. Indique se as negociações em leilão estão incluídas e utilize a mesma convenção nas observações atuais e nas linhas de base históricas. Alto volume mede a atividade reportada; não identifica um fundo acumulando ações ao longo de vários meses. Os volumes totais de negociação, por si só, não permitem estabelecer essa narrativa.
Lucro com trailing stop e perda em gap que atravessa o stop
Utilizando preços sintéticos: o fechamento anterior é 50, a abertura oficial é 56 e o gap é 12%. O ATR diário anterior é 2 e o tamanho do tick é 0.01, portanto b=0.2. O ORH é 57, o ORL é 55.5, o volume de abertura é de 500,000 ações e ADV 50 é 1,000,000. O gatilho planejado é 57.2 e o stop é 55.3. O risco planejado de 1.9 atende ao limite de ATR. A execução efetiva de 57.25 eleva o risco inicial para 1.95.
Em uma trajetória sintética bem-sucedida, após algumas sessões, o cálculo de trailing stop baseado nos fechamentos concluídos atinge 64.5. Durante a sessão seguinte, ele é acionado e executado em 64.45. O lucro bruto é de 7.20 por ação, aproximadamente 3.69R em comparação com o risco original de 1.95. Muitos eventos qualificados não terão uma tendência longa o suficiente para que essa política de trailing stop seja eficaz.
Em uma trajetória de perda, a próxima sessão abre em 54.4, abaixo do stop loss em 55.3. Sair em 54.4 resulta em uma perda de 2.85, ou aproximadamente 1.46R antes dos custos. Além disso, uma ordem de compra stop já em aberto em 57.2 pode ser executada em 59 após uma alta descontínua. Não exclua essa execução, pois seu risco real excede o limite máximo em ATR. Aplique uma resposta de risco predefinida no próximo evento viável e registre seu custo.
Construa a amostra a partir de cada catalisador elegível.
Comece com divulgações históricas e gaps observáveis, não com uma lista de ações que eventualmente dobraram de valor. Os candidatos devem incluir ações que caíram sob pressão de venda após a divulgação dos resultados, instrumentos que não puderam ser executados e empresas que posteriormente desapareceram. Os gráficos de vencedores ajudam a formular uma hipótese, mas não fornecem um denominador para estimar sua taxa de sucesso.
Compare as opções de análise de gap (apenas gap), gap com volume e gap com volume e catalisador no mesmo universo de dados elegíveis. Separe o tipo de notícia, o tamanho do gap, a liquidez e a tendência anterior. Selecione a política de trailing stop usando dados de desenvolvimento e validação e, em seguida, fixe-a para o conjunto de teste. Registre cada intervalo de abertura, limite de volume e família de saída testados para que o melhor resultado aparente possa ser interpretado à luz dessa busca.
Relate a expectativa líquida, a exposição overnight, as perdas com gaps, o volume de negócios, as taxas, os eventos de não execução, o MAE/MFE e a contribuição dos maiores vencedores. Se duas ações extraordinárias gerarem a maior parte do lucro, essa concentração faz parte do resultado. Compare com um índice de referência que contenha ações catalisadoras selecionadas de forma semelhante para identificar a contribuição da própria regra de entrada.
Erros comuns
Pesquisando apenas vencedores excepcionais
Começar com ações que posteriormente tiveram uma valorização expressiva elimina os EPs fracassados do denominador.
Substituindo a versão original pelos dados revisados.
O consenso histórico e as versões divulgadas determinam se uma decisão era possível na época.
Limitar cada stop loss a um R
Gaps entre sessões e suspensões de negociação podem fazer a perda realizada ultrapassar a distância nominal do stop.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
OR15 é a regra fixa original de Qullamaggie?
Não. Aqui, trata-se de uma variante padronizada. Sua discussão pública descreve outras opções de intervalo da faixa de abertura e considerações discricionárias.
Resultados financeiros expressivos são suficientes para justificar uma negociação com a EP?
Não. Essa especificação também exige uma lacuna qualificada, volume e um gatilho de preço subsequente. A ausência de atividade ou uma ordem não acionada não gera nenhuma negociação.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- How to master a setup: Episodic PivotsKristjan Kullamägi / Qullamaggie. Foram revisados o artigo de 2 de novembro de 2021, as regras públicas e os exemplos, inclusive entradas em AFRM encerradas pelo stop. O lucro continua sendo autodeclarado. Verificado em: .
- EDGAR Application Programming InterfacesU.S. SEC. Documentação oficial de envios e dados XBRL. Não se presume que os dados atuais do API preservem todos os registros históricos. Verificado em: .
- Holidays & Trading HoursNYSE. Calendário oficial das sessões e informações de fechamento antecipado usados para definir janelas de abertura e períodos de manutenção da posição. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store