Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que o autor da fonte realmente descreve
- Selecione uma ação muito esticada na alta e espere
- O volume fornece contexto, não prova de exaustão.
- Lucro na saída por tempo e squeeze após a entrada
- Empréstimo e sequenciamento de pedidos são regras de estratégia.
- Meça as perdas extremas antes de confiar na taxa de acerto
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O autor associa publicamente as posições vendidas parabólicas a uma das três configurações que explicam seus lucros autodeclarados. Os gráficos e as perguntas frequentes não comprovam de forma independente o desempenho de cada configuração. A especificação mecânica abaixo não foi testada retroativamente neste estudo.
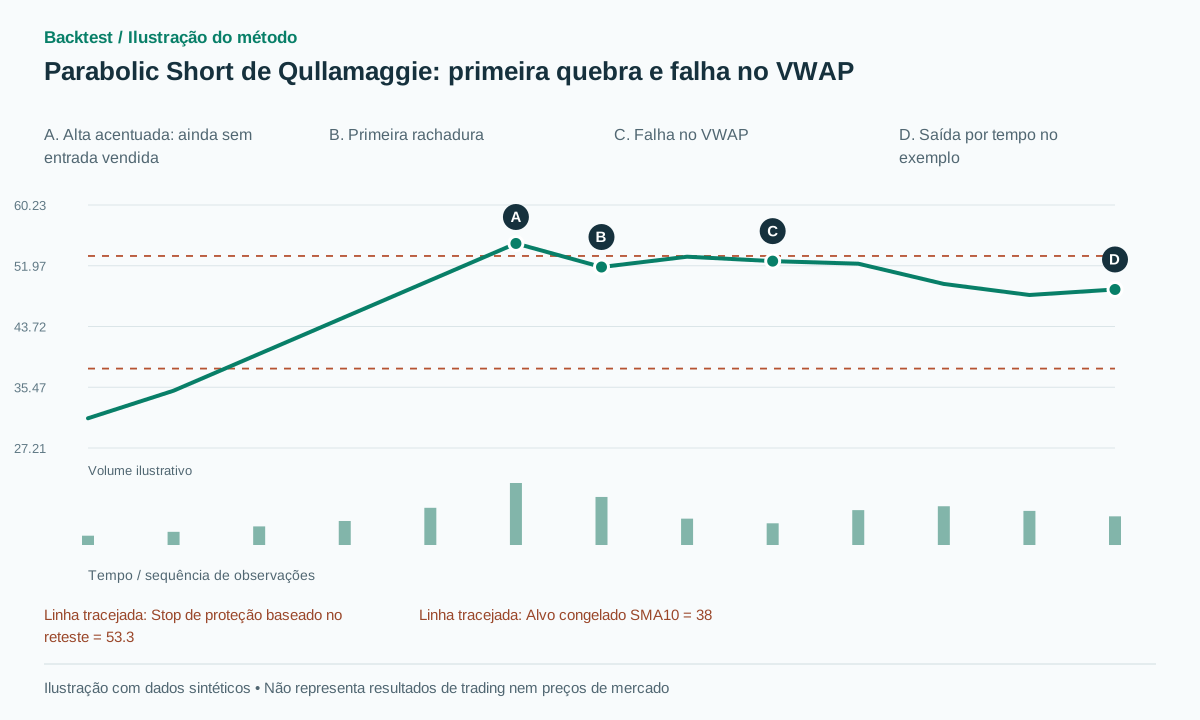 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
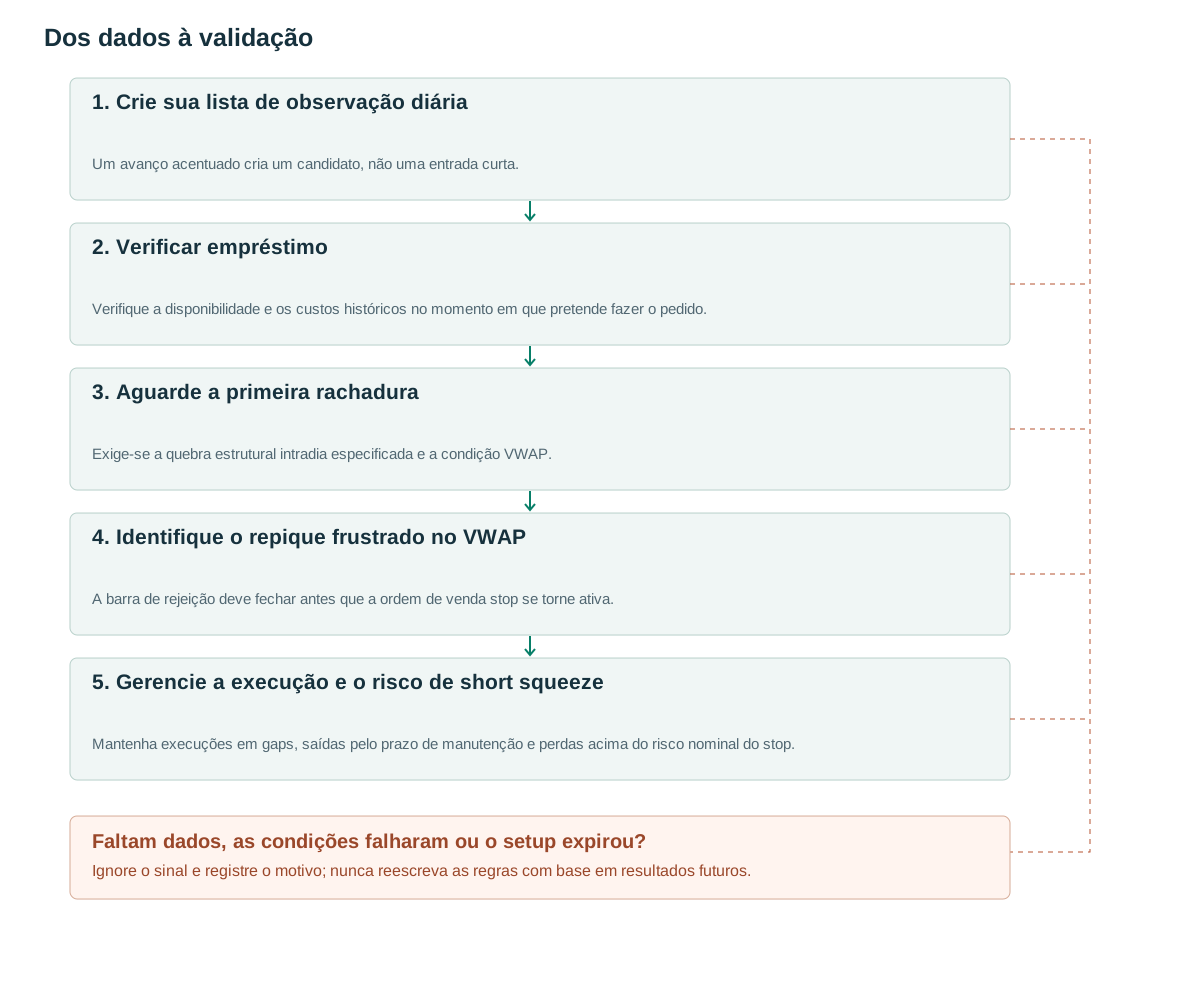
- Crie sua lista de observação diáriaUm avanço acentuado cria um candidato, não uma entrada curta.
- Verificar empréstimoVerifique a disponibilidade e os custos históricos no momento em que pretende fazer o pedido.
- Aguarde a primeira rachaduraExige-se a quebra estrutural intradia especificada e a condição VWAP.
- Identifique o repique frustrado no VWAPA barra de rejeição deve fechar antes que a ordem de venda stop se torne ativa.
- Gerencie a execução e o risco de short squeezeMantenha execuções em gaps, saídas pelo prazo de manutenção e perdas acima do risco nominal do stop.
O que o autor da fonte realmente descreve
Qullamaggie descreve uma forte alta de vários dias seguida por entradas em torno de uma mínima de abertura ou um primeiro rompimento e subsequente falha (VWAP). Sua análise inclui stops próximos à máxima do dia ou ao VWAP e alvos em médias móveis em torno das médias de dez e vinte dias ([1]). O processo aguarda uma reação; não é regra vender a descoberto todas as ações acima de um ganho percentual arbitrário.
O FAQ trata do acesso a locates: confirmações de disponibilidade de ações para empréstimo e venda a descoberto, às vezes caras [2]. Dois traders diante do mesmo gráfico podem ter operações viáveis diferentes. Um backtest que aceita vender todos os candidatos pode distorcer o universo negociável antes de avaliar acertos ou entradas. A disponibilidade histórica de empréstimo faz parte do experimento.
O material público contém múltiplas variantes e julgamento discricionário. Este artigo seleciona a variante de primeira quebra baixista seguida de repique frustrado no VWAP e fornece regras numéricas explícitas. O nome do autor identifica a inspiração acessível; os limites abaixo são escolhas de pesquisa deste artigo e não devem ser atribuídos ao seu processo de negociação completo.
Selecione uma ação muito esticada na alta e espere
Antes da abertura, o scanner proposto exige retorno de cinco sessões de pelo menos 50%, ao menos três fechamentos diários consecutivos em alta e (previous close−previous SMA10)/previous ATR14≥3. ADV e spread devem comportar o tamanho pretendido. Este scanner deliberadamente restrito não reproduz todas as categorias de alta e baixa capitalização da fonte. Os dados diários terminam na última sessão concluída.
Após pelo menos três barras regulares de cinco minutos completas, defina a primeira quebra como o primeiro fechamento abaixo da mínima das três barras anteriores e do VWAP da sessão. Nas próximas seis barras, selecione a primeira barra de rejeição r que satisfaça H[r]≥VWAP[r]−eps, C[r]<VWAP[r] e C[r]<O[r]. Congele A nas barras de cinco minutos ATR14 imediatamente anteriores à quebra, b=max(2 ticks,0.1A) e eps=max(2 ticks,0.15A). Rejeite candidatos sem histórico prévio suficiente ATR em vez de inicializar a partir de barras futuras.
Após o fechamento da barra r, coloque um sell-stop em L[r]−b, com stop de proteção em H[r]+b e validade de três barras. Este stop na máxima do reteste é uma escolha proposta; usar a máxima do dia seria outra variante. Fixe target_ref na SMA10 diária da sessão anterior. O alvo deve estar abaixo da entrada pretendida e oferecer recompensa/risco de pelo menos dois. Um movimento já perto do alvo não se qualifica apenas por parecer baixista.
O scanner, o crack e o reteste pertencem à mesma sessão de entrada. A ausência de crack antes do limite, a ausência de r dentro de seis barras ou a indisponibilidade de borrow encerram o candidato; não acesse H[r] ou L[r] quando r estiver ausente. O limite de pesquisa é de cinco minutos antes do fechamento programado. O vencimento da entrada ocorre no que vier primeiro: esse limite ou o fim da terceira barra após r. Considere a sessão de preenchimento como a primeira sessão de retenção e saia até o fechamento da terceira, processando as ordens de stop e target já ativas antes da saída programada.
research_one_session():
  if not preopen_scan_passed or not complete_prior_daily_features: return
  if not borrow_available_now: reject_unavailable_borrow(); return
  crack = first_crack_after_3_complete_5m_bars_before_session_cutoff()
  if crack is None: expire_no_crack(); return
  A = ATR14_5m[crack-1]
  if not finite_positive(A): reject_insufficient_history(); return
  b=max(2*tick,0.10*A); eps=max(2*tick,0.15*A)
  r = first_red_VWAP_rejection_in_next_6_bars_same_session(crack,eps)
  if r is None: expire_no_retest(); return
  if now>=entry_cutoff or not borrow_available_now: reject(); return
  entry=L[r]-b; stop=H[r]+b; target=SMA10_previous_day
  if not target<entry<stop or (entry-target)/(stop-entry)<2: reject(); return
  place_sell_stop_after_received_close(r,entry,attached_protection=stop,
      expiry=min(end_of_bar(r+3),entry_cutoff))
on_market_event(event):
  process_all_live_order_fills_before_later_cancellations(event)
  cancel_expired_unfilled_entry_effective_from_now()
  enforce_stop_target_or_close_of_third_holding_session()
# No crack or no first retest means no order; each session has one candidate.
# The entry cutoff is five minutes before that session's scheduled close.
O volume fornece contexto, não prova de exaustão.
Meça o volume relativo separadamente durante a última perna de alta, a ruptura e o repique. Um movimento de estouro pode ter um volume alto, mas uma continuação bem-sucedida da ruptura também pode gerar grande volume de negociação. Um pico estabelece uma atividade relatada incomum de acordo com a definição de feed escolhida; ele não pode estabelecer que o comprador final ficou sem capital.
Um filtro adicional proposto compara a média do mesmo período de RVOL durante a recuperação com RVOL durante a queda. Mantenha uma versão idêntica, sem esse filtro, para medir sua contribuição incremental. Selecionar operações intraday com base no volume máximo eventual da sessão ou no volume diário final introduz informações indisponíveis no momento da entrada.
O volume de vendas a descoberto não representa o interesse total em posições vendidas. A FINRA distingue o fluxo de negociação das posições vendidas em aberto ([4]). Uma alta proporção diária de volume de vendas a descoberto não comprova, por si só, que um squeeze terminou ou que um determinado número de vendedores a descoberto presos ainda esteja em situação crítica. Utilize essas observações somente com base nos intervalos de reporte e significados documentados.
Lucro na saída por tempo e squeeze após a entrada
Considere uma ação sintética elegível com fechamento anterior de 50, SMA10 diária de 38, ATR diário de 4 e ganho de 60% em cinco sessões. Sua extensão é de três ATR. O preço intradiário chega a 55 e então apresenta a primeira ruptura baixista. No repique em direção ao VWAP em 53, a barra de rejeição r tem abertura 53.1, máxima 53.2, mínima 52.4 e fechamento 52.6. ATR de cinco minutos igual a 1 e tick de 0.01 resultam em b=0.1. A ordem sell-stop fica em 52.3, o stop de proteção em 53.3 e o alvo fixado em 38.
Uma execução curta real de 52.25 apresenta um risco de 1.05. No caminho sintético vencedor, o alvo não é atingido dentro do período máximo de retenção. A saída programada recompra a um preço de venda de 48.75, gerando um lucro bruto de 3.50, aproximadamente 3.33R antes de empréstimos e taxas. Preserve essa saída programada em vez de fingir que o alvo da média móvel distante acabou contando como o resultado original da operação.
Em uma trajetória de perda, a ação para após a execução da entrada em 52.25 e reabre em 57.5. Uma ordem de compra stop de proteção em 53.3 pode ser executada em 57.5, resultando em uma perda de 5.25, ou cinco R nominais antes dos custos. Um stop loss gráfico apertado não consegue limitar as perdas enquanto a negociação contínua não estiver disponível. Se o empréstimo não estava disponível quando a entrada foi considerada, registre esse estado e não crie uma posição vendida.
Empréstimo e sequenciamento de pedidos são regras de estratégia.
Uma venda a descoberto de ações utiliza papéis emprestados e envolve custos e obrigações associados [3]. Registre a disponibilidade de locate, a taxa de locate, a taxa de empréstimo, o horário da cotação e as condições relevantes de devolução antecipada exigida pela corretora. A disponibilidade de empréstimo hoje não demonstra se as ações podiam ser tomadas emprestadas em cada data histórica. Custos de empréstimo estimados devem continuar identificados como estimativas.
Uma ordem de venda stop em repouso pode ser executada abaixo do seu gatilho após um gap de baixa, reduzindo a recompensa restante em relação ao alvo. Não remova a execução retroativamente, pois a nova relação recompensa/risco é desvantajosa. Uma política de risco predefinida responde ao próximo evento viável. Uma ordem stop-limit pode evitar alguns preços, mas introduz não execução e deve ser avaliada como um modelo de ordem diferente.
A linha de base mantém um stop loss rígido e se mantém por, no máximo, três sessões. Um controle apenas intradiário ajuda a isolar o valor e os custos da exposição noturna. Não faça preço médio em uma posição vendida em alta nem mova o stop loss para cima para preservar a narrativa parabólica. O tamanho da posição segue o orçamento de risco definido pelo pesquisador, em vez de uma imitação sem fundamento do tamanho da posição do autor da fonte.
Meça as perdas extremas antes de confiar na taxa de acerto
Colete todas as ações que se qualificavam no momento, incluindo aquelas que posteriormente dobraram de valor novamente. Distinga empréstimos indisponíveis, paralisações de negociação, ordens não executadas e execuções reais. Compare as variantes somente com scanner, rompimento baixista da faixa de abertura e falha VWAP no mesmo universo de ações elegíveis para empréstimo. Uma galeria de reversões não pode estimar a probabilidade de uma reversão.
Apresente os resultados medianos das negociações, juntamente com a pior perda, o déficit esperado, episódios prolongados de short squeeze, a contribuição do custo de empréstimo e a sensibilidade ao tamanho da posição. Grandes lucros brutos provenientes de colapsos ocasionais podem não compensar perdas repetidas por meio de gaps que ultrapassam o stop loss. Calcule o risco a partir das execuções de entrada reais e retenha as perdas além de um R.
Utilize divisões cronológicas, períodos de teste intocados e limites de varredura adjacentes. Teste a ordem de um gatilho intrabarra e um cancelamento de fim de barra; processe as execuções enquanto uma ordem estava ativa antes de decisões posteriores. As posições vendidas em ações diferem das posições compradas em termos de restrições de empréstimo e assimetria de retorno. Simplesmente inverter os sinais de um rompimento não reproduz sua execução ou desempenho. Lucros autodeclarados motivam a investigação, mas não substituem um conjunto de dados reproduzível.
Erros comuns
Aumentando as posições vendidas à medida que as ações sobem.
Sem gatilho e limite de exposição, tentativas repetidas podem se acumular durante um short squeeze prolongado.
Supor que toda ação histórica estava disponível para empréstimo
Isso omite uma restrição central de execução em muitas ações com atividade de negociação elevada.
Equiparar um stop loss rigoroso a uma perda limitada
O gatilho de parada e o preenchimento executável podem estar muito distantes um do outro após uma suspensão de negociação ou gap.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Por que não transferir os mesmos limites diretamente para criptomoedas?
Os contratos perpétuos de cripto possuem mecanismos de financiamento e liquidação diferentes do modelo tradicional de empréstimo de ações. Eles exigem seu próprio universo, sessões e premissas de execução.
O alvo baseado na média móvel de dez dias se move após a entrada?
Esta versão congela o SMA10 da sessão anterior quando o sinal é formado. Seguir uma média variável é uma regra de saída separada que requer um teste à parte.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- 3 TIMELESS setups that have made me TENS OF MILLIONSKristjan Kullamägi / Qullamaggie. A seção Parabolic Short foi revisada; o artigo foi publicado em janeiro (8, 2021) e atualizado em abril (28, 2021). Os lucros declarados permanecem autodeclarados. Verificado em: .
- Frequently Asked QuestionsQullamaggie. Foram lidas as discussões sobre locates para obter ações emprestadas e sobre stops. Não se presume que outros traders tenham o mesmo acesso a empréstimo do autor. Verificado em: .
- Stock Purchases and Sales: Long and ShortU.S. SEC Investor.gov. Explicação oficial sobre empréstimos a descoberto, custos e obrigações; não descreve esta configuração de negociação. Verificado em: .
- Short Interest — What It Is, What It Is NotFINRA. Distinção oficial entre posições vendidas a descoberto em aberto e volume de vendas a descoberto. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store