Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Contexto relacionado, diferentes momentos de decisão
- Variante A: impulso no segundo dia, consolidação e continuação
- Variante B: movimento inicial seguido de recuo antecipado.
- Ajuste o volume à janela de decisão.
- Exemplos numéricos separados para A e B.
- Diferentes velocidades de execução exigem gerenciamento explícito.
- Meça o valor incremental de cada condição.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
As duas transcrições da SMB revisam casos de MRNA e ADT, não uma série de testes retrospectivos ou um extrato de conta auditado. Os limites numéricos e as políticas de saída abaixo são especificações de pesquisa independentes.
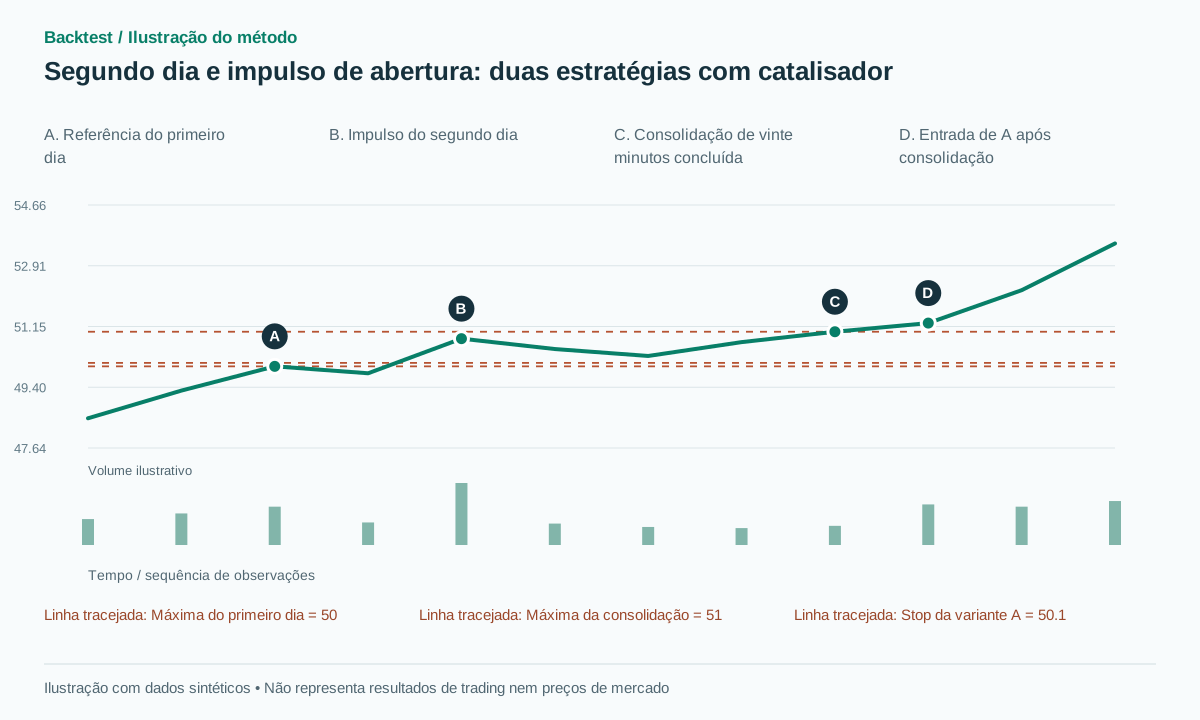 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
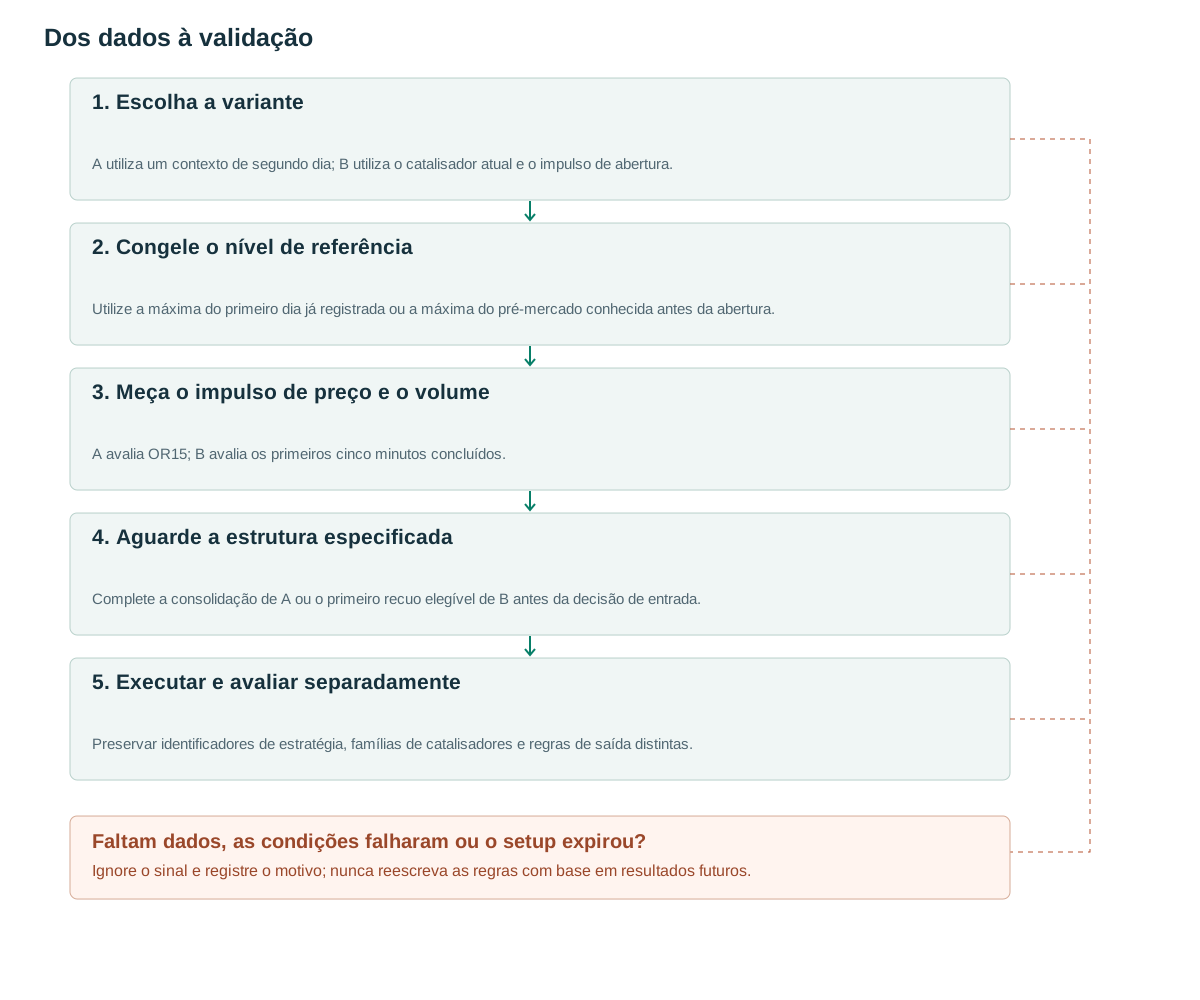
- Escolha a varianteA utiliza um contexto de segundo dia; B utiliza o catalisador atual e o impulso de abertura.
- Congele o nível de referênciaUtilize a máxima do primeiro dia já registrada ou a máxima do pré-mercado conhecida antes da abertura.
- Meça o impulso de preço e o volumeA avalia OR15; B avalia os primeiros cinco minutos concluídos.
- Aguarde a estrutura especificadaComplete a consolidação de A ou o primeiro recuo elegível de B antes da decisão de entrada.
- Executar e avaliar separadamentePreservar identificadores de estratégia, famílias de catalisadores e regras de saída distintas.
Contexto relacionado, diferentes momentos de decisão
Steve Spencer ilustra uma estratégia de negociação no segundo dia com a MRNA: a sessão de notícias fornece contexto, e a sessão seguinte rompe um nível conhecido com volume antes de se manter acima dele ([1]). A análise da SMB sobre a ADT enfatiza a força da abertura e a qualidade da entrada ([2]). Estes são estudos de caso, não evidências de que comprar qualquer ação no dia seguinte a um gap seja lucrativo.
A variante A aguarda a segunda sessão para demonstrar a continuidade e estabelecer um novo intervalo de retenção. A variante B responde ao impulso de abertura atual e não requer que o catalisador pertença ao dia anterior. A variante A normalmente age mais tarde; a variante B é mais sensível à latência de execução inicial e à localização de entrada.
Os vídeos originais foram pesquisados por meio de transcrições no próprio site da editora. A linguagem qualitativa sobre força, sustentação e leitura de fluxo de ordens não especifica completamente uma estratégia automatizada. As duas linhas de base abaixo atribuem limites explícitos sem atribuir esses números à SMB ou identificar os compradores por trás de uma vela de alto volume.
Variante A: impulso no segundo dia, consolidação e continuação
O candidato proposto para o primeiro dia requer um catalisador liberado antes do seu fechamento, um gap de abertura de pelo menos 5%, um RVOL diário de pelo menos dois em relação à média das 50 sessões precedentes e a retenção de pelo menos metade do gap de alta: C1≥C0+0.5(O1−C0). Antes do segundo dia, congelar Q na máxima da sessão regular do primeiro dia, A no valor diário ATR14 calculado até o primeiro dia, b=max(2 ticks,0.1A) e eps=max(2 ticks,0.15A).
No segundo dia, em 09:45, exija que o fechamento em OR15 esteja acima de Q+b e que o acumulado de quinze minutos em RVOL seja de pelo menos 1.5 em relação à mediana do volume da mesma janela de 20 sessões anteriores. Em seguida, aguarde quatro barras adicionais completas de cinco minutos. Cada fechamento deve permanecer em ou acima de Q−eps, e a amplitude total de quatro barras (máxima-mínima) não deve exceder 0.5A.
Após o fechamento da quarta barra de retenção, congele o intervalo de toda a consolidação [hL,hH]. Envie uma ordem de compra stop em hH+b, com vencimento após 30 minutos, com stop em hL−b. Uma entrada em 09:40 não pode obter confirmação de uma retenção posterior de vinte minutos. Uma retenção falha cancela a ordem candidata; uma ordem não executada e expirada resulta em uma ordem sem execução. Não substitua a base por uma mais atrativa posterior sob o mesmo identificador de ordem candidata.
evaluate_A_after_OR15_received():
  if not full_day1_and_same_time_volume_history: reject_A(); return
  A_preopen = catalyst_day1 and gap1>=0.05 and day1_RVOL>=2 and gap_hold
  A_opening = close_OR15>Q+b and same_time_RVOL15>=1.5
  if not (A_preopen and A_opening): reject_A(); return
  hold = next_4_completed_5m_bars_same_session()
  if hold is None or now>=entry_cutoff: expire_A(); return
  if any(C[hold]<Q-eps) or max(H[hold])-min(L[hold])>0.5*ATR_day1:
    reject_A(); return
  hH=max(H[hold]); hL=min(L[hold])
  place_buy_stop_after_received_hold(hH+b,attached_protection=hL-b,
      expiry=min(now+30_minutes,entry_cutoff))
# There is no A entry without both gates and the entire hold.
# Fill processing precedes cancellation at expiry or session end.
Variante B: movimento inicial seguido de recuo antecipado.
A variante B requer um catalisador conhecido antes da abertura de hoje. Congele Q na máxima do pré-mercado até 09:29:59 usando o feed especificado. O primeiro fechamento de cinco minutos deve exceder Q+b, avançar pelo menos 0.3 vezes o ATR diário anterior a partir da abertura da sessão regular e ter um RVOL cumulativo de cinco minutos de pelo menos dois. Congele mid_drive=(regular-session open+C5)/2. Os recursos diários excluem a sessão que está abrindo agora.
Entre as próximas três barras de cinco minutos, selecione a primeira barra r com um fechamento inferior ao da barra anterior. Requer L[r]≥mid_drive e C[r]≥Q. Caso contrário, a candidata é rejeitada. Durante as duas barras seguintes a r, o primeiro fechamento acima de H[r]+b gera confirmação. Compre na próxima cotação executável e coloque o stop abaixo da mínima entre r e a confirmação, menos b.
Aqui, b=max(2 ticks,0.1×previous daily ATR). Pré-determine quaisquer limites de elegibilidade para a relação entre spread e distância ao stop. Se não houver recuo, não há entrada B de referência; perseguir o preço em alta descontrolada é uma estratégia diferente. Selecionar um segundo recuo após o primeiro falhar também alteraria a regra e enviesaria exemplos retrospectivos em direção a padrões mais claros.
evaluate_B_after_first_5m_received():
  if not full_premarket_ATR_and_same_time_volume_history: reject_B(); return
  B_opening = fresh_catalyst and C5>premarket_high+b
              and C5-open>=0.3*A and RVOL_cum5>=2
  if not B_opening: reject_B(); return
  mid_drive=(open+C5)/2
  r=first_down_close_bar_in_next_3_bars_same_session()
  if r is None or now>=entry_cutoff: expire_B(); return
  if L[r]<mid_drive or C[r]<premarket_high: reject_B(); return
  for u in r+1..r+2:
    if different_session(u) or received_close_time(u)>=entry_cutoff:
      expire_B(); return
    if C[u]>H[r]+b:
      stop=min(L[r:u+1])-b
      consume_B_then_submit_at_next_quote_before_cutoff(stop)
      return
  expire_B_no_confirmation()
# Rejection, expiry and consumption are terminal for this B candidate.
Ajuste o volume à janela de decisão.
O volume relativo ao mesmo horário em sessões anteriores compara a atividade com os deslocamentos de sessão históricos correspondentes [3]. Essas variantes intradiárias usam a mediana de 20 janelas, enquanto a candidata do primeiro dia usa a média dos 50 totais diários. Nomeie as medições separadamente. Uma afirmação como "volume duas vezes maior que o normal" está incompleta a menos que sua janela de tempo e denominador sejam especificados.
Defina o pré-mercado, o leilão de abertura e o horário regular de negociação de forma consistente. Os calendários da bolsa incluem fechamentos antecipados ([4]). Não inclua o pré-mercado de hoje se ele estiver excluído da comparação histórica. Em 09:35, a variante B conhece apenas a janela de abertura de cinco minutos concluída; ela não pode filtrar o total de quinze minutos que estará disponível posteriormente.
A força relativa em relação a SPY ou QQQ pode ser estudada como outra característica usando observações sincronizadas já recebidas. Notícias macroeconômicas gerais podem aumentar a atividade em muitas ações sem gerar interesse específico em nenhuma delas. Teste a atividade ajustada ao índice de referência como uma variante nomeada, em vez de adicioná-la seletivamente quando um gráfico precisar de outra explicação.
Exemplos numéricos separados para A e B.
Em um exemplo sintético A, o primeiro dia atende aos critérios e tem máxima 50 e ATR de 2. No segundo dia, OR15 fecha em 50.8 com RVOL de 1.8; b=0.2. A sustentação de quatro barras tem mínima 50.3, máxima 51 e largura 0.7, dentro do máximo de 1. Seus fechamentos atendem à regra de sustentação. A ordem buy-stop em 51.2 é executada em 51.25, resultando em stop 50.1, risco 1.15 e alvo de dois R em 53.55. Um fechamento da sustentação em 49.6 cancelaria o candidato antes da entrada, pois Q−eps é 49.7. Após uma execução válida, sair em 50.05 perde 1.20.
Em um exemplo sintético B, a máxima pré-mercado é 20, a abertura regular é 19.8, o ATR diário anterior é 1 e b=0.1. O fechamento de cinco minutos é 20.3 com RVOL 2.5. O avanço de 0.5 supera 0.3 e mid_drive é 20.05. O recuo r tem mínima 20.1, máxima 20.3 e fechamento 20.2. Após o fechamento de confirmação em 20.45, há uma oferta de venda executável em 20.50. O stop é 20.00 e o alvo de dois R é 21.50.
B rejeita um primeiro recuo com mínima 19.95, abaixo de mid_drive, mesmo que o preço suba posteriormente. Após uma entrada válida em 20.50, uma execução do stop em 19.95 resulta em perda de 0.55. Esses caminhos fictícios explicam a aritmética; eles não são reconstruções das operações de MRNA ou ADT.
Diferentes velocidades de execução exigem gerenciamento explícito.
A variante A encerra a posição no stop estrutural, no alvo de dois R, após vinte barras de cinco minutos desde a entrada ou no fim da sessão, o que ocorrer primeiro. B usa a mesma estrutura de stop e alvo, mas acrescenta uma saída por tempo após dez minutos caso o MFE não tenha atingido 0.5R até então. Se tiver atingido esse valor, B permanece elegível até o stop, o alvo ou o fechamento da sessão. Essas são políticas de saída propostas, e uma saída por tempo pode eliminar tanto operações vencedoras lentas quanto operações estagnadas.
A usa uma ordem stop de entrada em compra, mantida pendente após a consolidação terminar. Processe as execuções ocorridas enquanto a ordem estiver ativa antes de qualquer cancelamento posterior no fechamento de uma barra. B decide após o fechamento de confirmação e pode conferir a próxima cotação antes de enviar a ordem. Nenhuma implementação pode presumir execução garantida no preço de fechamento do sinal já concluído.
Quando A e B ocorrem na mesma ação e família de catalisadores, compartilham um identificador de evento para restringir a exposição combinada. Não são riscos automaticamente independentes. Aumentar uma posição requer seu próprio orçamento e política de stop loss agregada. Um catalisador atrativo não torna economicamente vantajosa uma entrada muito distante do seu stop loss.
Ambas as variantes param de aceitar entradas cinco minutos antes do fechamento programado e descartam os estados pendentes ao final da sessão. A variante A atinge o estágio de retenção somente após a aprovação dos gates day-one e OR15; a variante B atinge a confirmação somente quando r existe e passa por suas verificações. A rejeição é um ramo terminal, não apenas um rótulo de diagnóstico. A variante B não envia nenhuma ordem se sua cotação chegar após o horário de corte; a variante A retém todas as ordens de stop-entry executadas antes de um cancelamento efetivo.
Meça o valor incremental de cada condição.
Para A, comece com todas as segundas sessões após os catalisadores qualificados e, em seguida, adicione as condições de rompimento, sustentação e volume. Para B, comece com ações com notícias recentes com tamanho de gap e liquidez semelhantes e, em seguida, adicione as condições de impulso, recuo e volume. Comparar apenas as taxas de acerto ignora as diferenças no momento de entrada, duração da exposição e número de oportunidades.
Relate a quantidade de candidatos, o sucesso na manutenção do preço, os movimentos perdidos sem recuo, as posições não preenchidas, os custos em R, o drawdown e a concentração diária de lucros. Separe a direção, o tipo de catalisador e o regime de mercado. Mantenha os dias de notícias importantes que não se confirmam; eles devem estar no denominador, em vez de desaparecerem de uma seleção de gráficos.
Reproduza cada prefixo de dados para confirmar se a máxima do dia anterior, a máxima do pré-mercado, a faixa de abertura e a faixa de sustentação estão disponíveis nos horários pretendidos. Divida o desenvolvimento e os testes cronologicamente e mantenha os eventos da mesma família de catalisadores em um único grupo de validação. Os vídeos geram hipóteses; esses testes determinam se as condições de volume adicionais realmente melhoram os resultados executáveis.
Erros comuns
Comprando porque ontem houve uma lacuna
Remover os requisitos de preço e volume do segundo dia altera a estratégia testada.
Usar a força inicial para justificar a perseguição.
Uma entrada muito distante do seu ponto de parada pode ter uma relação recompensa-risco ruim, mesmo quando sua previsão direcional estiver correta.
Agrupar as variantes em um único resultado
Diferentes registros de tempo de decisão e caminhos de execução exigem estatísticas separadas antes da agregação do portfólio.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Uma operação de segundo dia exige novas notícias nesse dia?
A variante A utiliza as informações do primeiro dia. Se novas informações chegarem no segundo dia, rotule-as separadamente para testar seu efeito adicional.
Um drive de abertura é o mesmo que um breakout de abertura padrão?
Eles se sobrepõem, mas o sistema B também requer um catalisador, uma amplitude mínima do impulso de preço e um recuo específico. Resultados de outro sistema ORB não podem ser atribuídos a ele.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- The Explosive Second Day PlaySteve Spencer / SMB Capital. A transcrição de 20 de abril de 2020 sobre MRNA foi lida. É um estudo de caso, não um histórico de resultados auditado. Verificado em: .
- How to improve your trading entriesSMB Capital. A transcrição de 10 de agosto de 2020 sobre ADT e qualidade da entrada foi lida. Verificado em: .
- Relative Volume at TimeTradingView. Documentação oficial de comparação de volume no mesmo horário em sessões anteriores. A mediana da linha de base deste artigo é uma variante explícita. Verificado em: .
- Holidays & Trading HoursNYSE. O calendário oficial da sessão é usado para definir os horários de abertura e as saídas programadas. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store