Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Três tipos de referência com informações diferentes
- Identificadores de sessão e registros de data e hora de elegibilidade
- Volume no mesmo horário e tratamento do leilão de abertura
- Exemplos sintéticos da faixa de abertura
- Separe a vida útil do nível e da negociação.
- Separe o efeito do nível do efeito da hora do dia.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
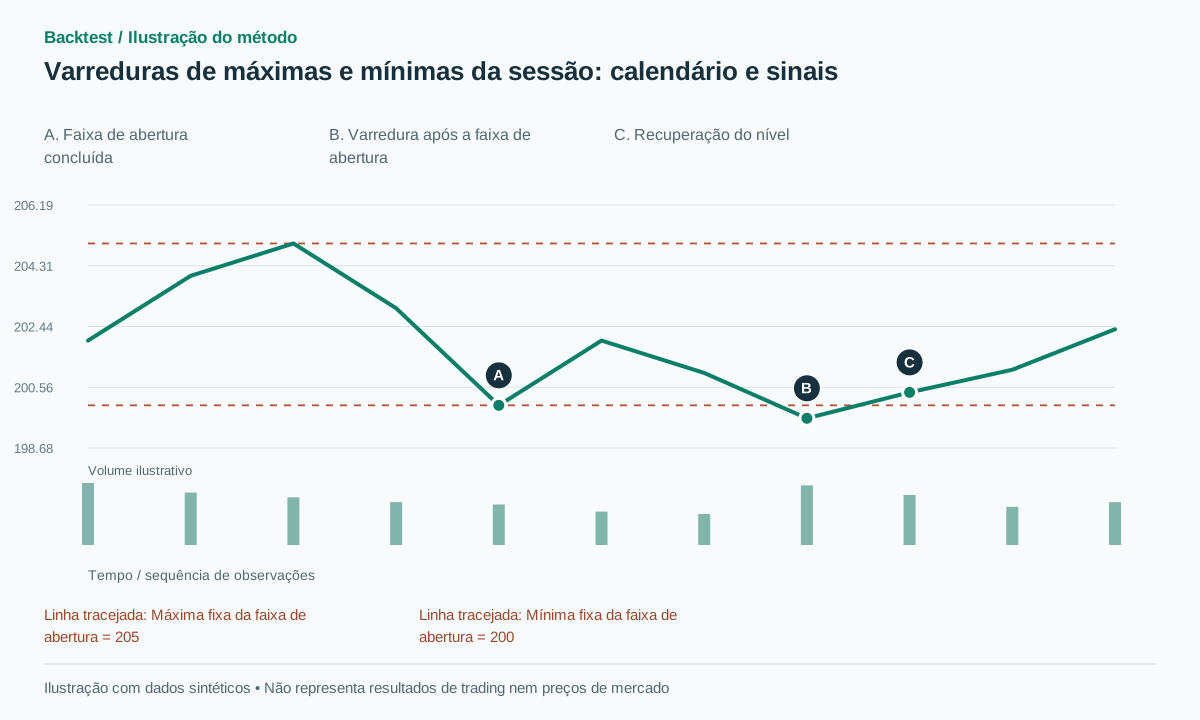
O indicador de origem descreve varreduras de sessão configuráveis; a documentação da plataforma e da bolsa estabelece a mecânica da sessão. Nenhuma alegação de rentabilidade foi verificada para o detector proposto.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
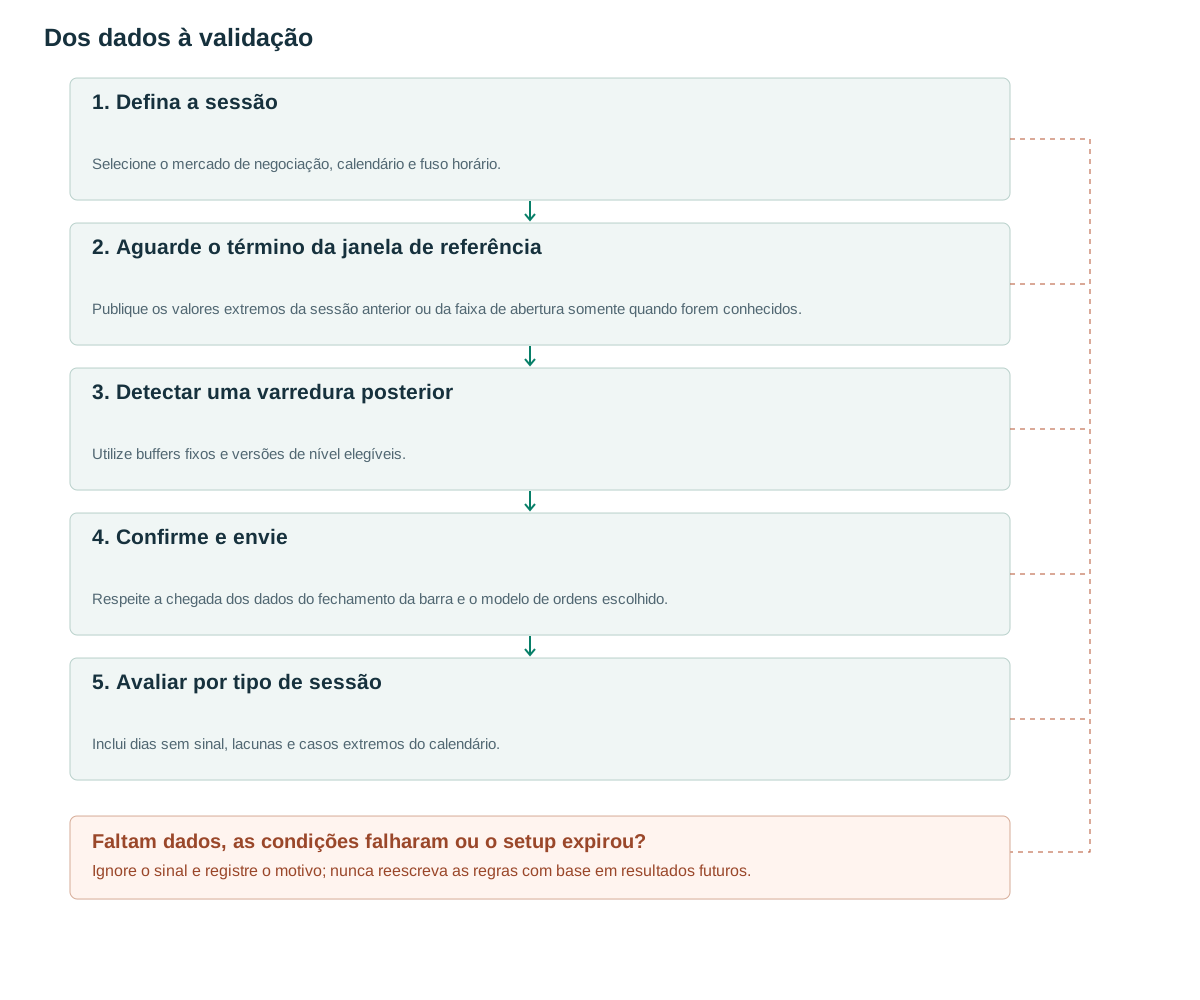
- Defina a sessãoSelecione o mercado de negociação, calendário e fuso horário.
- Aguarde o término da janela de referênciaPublique os valores extremos da sessão anterior ou da faixa de abertura somente quando forem conhecidos.
- Detectar uma varredura posteriorUtilize buffers fixos e versões de nível elegíveis.
- Confirme e envieRespeite a chegada dos dados do fechamento da barra e o modelo de ordens escolhido.
- Avaliar por tipo de sessãoInclui dias sem sinal, lacunas e casos extremos do calendário.
Três tipos de referência com informações diferentes
PDH/PDL representam a máxima e a mínima do dia de negociação anterior. PSH/PSL referem-se a uma sessão selecionada já concluída, enquanto ORH/ORL descrevem os primeiros N minutos da sessão atual. Seus preços podem coincidir sem constituir evidência independente. Armazene uma referência subjacente com os rótulos relevantes quando apropriado.
A função Session Sweeps do LuxAlgo permite a seleção da sessão [1]. Uma implementação independente requer o fuso horário e o calendário da bolsa [2][3], em vez de um horário local fixo durante todo o ano. Londres, Nova Iorque e o computador que executa a estratégia podem não alterar os relógios na mesma data.
Os níveis do dia anterior descrevem uma faixa de preço mais antiga; a faixa de abertura descreve o início do novo dia. Um grande gap pode levar o preço além de toda a faixa anterior na abertura. Retornar ao PDH não significa automaticamente uma varredura: identifique o lado inicial do nível e se o gatilho pretendido é rejeição, recuperação ou reteste de rompimento.
Identificadores de sessão e registros de data e hora de elegibilidade
A proposta session_id inclui local de negociação, símbolo, calendar_date e session_template_version. Uma linha de base para ações americanas pode usar a sessão principal e armazenar o pré-mercado separadamente. Sinalize sessões encurtadas em vez de inventar barras faltantes para produzir um dia uniforme de 24 horas. Os contratos futuros overnight podem ter uma data de negociação diferente da data do calendário local.
Para uma faixa de abertura de 09:30 a 09:45, as barras de cinco minutos que começam em 09:30, 09:35 e 09:40 pertencem à faixa. Publique seus níveis finais somente após 09:45. A barra incompleta 09:40 não revela a mínima final OR. Intervalos semiabertos [start,end) impedem que um evento exatamente no limite entre em ambas as janelas.
Após a publicação do suporte S, uma varredura de baixa proposta requer o fechamento anterior acima de S, low<S−b e close>S+e. Use b=max(2 ticks,0.10ATR) e e=max(2 ticks,0.15ATR), com ATR da barra anterior ao gatilho. Uma recuperação de K=3 em várias barras é uma versão separada. N, K e todos os buffers são opções de pesquisa, não configurações lucrativas estabelecidas.
Registre tanto o window_end quanto o horário de recebimento dos níveis publicados. Se o sistema entregar um intervalo final corrigido com atraso, não será possível autorizar retroativamente uma entrada anterior. Decida se as revisões afetam apenas os candidatos futuros ou se invalidam o intervalo de pesquisa afetado e preserve o registro de decisão original.
on_trade_received(trade):
  window = configured_half_open_window(trade.event_time)
  if window.start <= trade.event_time < window.end:
    update_extrema_for_that_window_only(window,trade)
on_window_data_ready(window,received_at):
  if not window_complete_under_declared_watermark_policy: return
  if window.current_fingerprint == window.last_published_fingerprint: return
  available_at = max(window.end,received_at) + processing_delay
  publish_frozen_version(window.extrema,available_at=available_at)
  window.last_published_fingerprint = window.current_fingerprint
for closed_bar in later_bars:
  levels = versions_available_before(closed_bar.start)
  detect_sweep(levels,closed_bar)
# Publish once per data version; boundary trades belong to the following window.
# Late corrections publish a future version and never backdate an order.
Volume no mesmo horário e tratamento do leilão de abertura
Compare o volume de disparo com o intervalo de tempo correspondente em sessões anteriores. Intervalos ausentes e dias reduzidos exigem exclusões explícitas. Um feed que coloca o volume do leilão na primeira barra não deve ser comparado diretamente com um histórico que remove essas negociações do leilão.
O RVOL da varredura e a localização relativa ao VWAP atual são recursos propostos separadamente. Decisões matinais não podem usar o VWAP de fim de dia. A varredura do PDL enquanto a negociação estiver abaixo do VWAP pode refletir um movimento de baixa, portanto, meça o valor incremental de cada filtro em vez de simplesmente contar as confirmações.
Os sinais imediatamente anteriores e posteriores a um anúncio programado podem ter execuções diferentes. Um calendário conhecido previamente pode identificar esses intervalos. Considerar um dia como má notícia após observar sua reação no preço introduz uma visão retrospectiva. Armazene o registro de data e hora do anúncio separadamente do horário real em que os dados ou a notícia foram recebidos.
Exemplos sintéticos da faixa de abertura
Suponha que um gráfico pretenda ter OR15, high=205 e low=200. No entanto, em 09:43, o preço é negociado a 199.80 e se recupera. Não é possível operar uma varredura da suposta mínima final em 200 porque a faixa de abertura ainda está se formando. Se 199.80 for uma observação válida nessa janela, a mínima final de OR deve incluí-la.
Em um exemplo separado, a faixa de abertura já terminou em low=200. Uma barra posterior, 09:50, contém low=199.60 e close=200.40. Supondo que o piso baseado no tamanho do tick não prevaleça, o ATR=1 da barra anterior fornece b=0.10 e e=0.15, portanto, a recuperação é válida. Uma execução pós-fechamento em 200.45, com stop em 199.50 e alvo em 202.35, tem risco de 0.95 e recompensa de 1.90. O alvo é fixado na entrada, em vez de ser selecionado a partir da máxima diária eventual.
Uma trajetória de perda atinge 199.45 e executa a ordem de proteção em 199.48, perdendo 0.97. Uma barra diferente fechando em 199.70 e se mantendo abaixo do ORL é um controle de rompimento/aceitação, não uma entrada de reversão. Um novo dia do calendário não deve substituir o stop de uma operação existente pelo PDL recém-calculado.
Separe a vida útil do nível e da negociação.
Uma referência pode expirar no fechamento da sessão, enquanto uma negociação já em aberto segue sua própria política de saída. Para candidatos em espera, uma linha de base proposta considera apenas a primeira varredura elegível por level_id por sessão. Teste separadamente os toques posteriores no nível para determinar se os resultados estão concentrados na primeira aproximação do nível.
Se a entrada exigir uma quebra acima do candle de recuperação, a ordem de stop-entrada só poderá existir após a conclusão desse candle. Um gatilho na próxima barra seguido de um stop ainda é uma operação, mesmo que o fechamento final pareça desfavorável. Uma barra que varre ambas as extremidades da faixa de preço requer registros intrabarra ou um indicador de sequência insuficiente.
Armazene UTC, o fuso horário da bolsa, o horário original do evento e o horário local de recebimento. Em uma rolagem de futuros, não compare o preço do novo contrato não ajustado com o nível do dia anterior do contrato antigo. O gráfico de pesquisa contínua e o contrato negociado precisam de um mapeamento documentado.
Um teste prático também deve incluir uma sessão com abertura atrasada ou uma parada no limite da faixa de negociação. Decida se a faixa de abertura se refere ao tempo do relógio ou aos minutos negociáveis decorridos. Essas definições produzem níveis diferentes e não devem ser alteradas após descobrir qual delas proporcionou uma negociação mais vantajosa.
Separe o efeito do nível do efeito da hora do dia.
Compare varreduras de PDH/PDL com referências móveis a distâncias semelhantes do preço ou níveis sintéticos com densidade comparável. Faça o pareamento por minuto da sessão, tamanho do gap e volatilidade. Comparar varreduras da abertura com todos os minutos tranquilos do dia pode medir sobretudo o efeito do próprio período de abertura.
Apresente resultados por tipo de referência, modelo de sessão, regime de horário de verão e categoria de gap. Teste feriados conhecidos e sessões reduzidas contra o mecanismo de calendário. Inclua expectativa líquida e taxas de ordens sem execução junto aos resultados sobre o capital, mantendo também sessões sem sinal.
Os testes de limite devem incluir negociações exatamente nos horários window_start e window_end, timestamps duplicados, barras ausentes, correções tardias e a primeira sessão após uma transição de fuso horário. Mantenha uma versão do calendário usada para cada execução. Um pequeno número de exemplos atraentes não comprova que a estratégia oferece oportunidades suficientes para justificar seus custos de monitoramento e execução.
Erros comuns
Usar a máxima ou mínima final de um dia ainda incompleto
O extremo final contém informações indisponíveis durante a sessão.
Fixar um horário de funcionamento local durante todo o ano.
Alterações no relógio e diferenças no calendário podem alterar o período pretendido.
Contar referências coincidentes repetidamente
ORL, mínima da sessão e PDL ao mesmo preço podem descrever um único evento.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
É possível que ocorra uma varredura dentro do próprio alcance de abertura?
O preço pode ultrapassar um limite provisório, mas esse é um detector diferente. Ele não pode usar o ORH/ORL final antes que a janela de abertura tenha sido concluída.
A primeira varredura precisa ser a melhor?
Não. O conceito de "primeiro toque" é uma política proposta para tornar os episódios independentes. Os toques posteriores devem ser mantidos e testados como variantes separadas.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Session SweepsLuxAlgo on TradingView. Leia a descrição original da varredura de sessão; a rentabilidade não foi verificada. Verificado em: .
- SessionsTradingView. Leia sobre as mecânicas de sessão e fuso horário, não sobre pesquisas alfa. Verificado em: .
- Holidays and Trading HoursNYSE. Consultei o calendário oficial e o horário de funcionamento do mercado. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store